2025中国医药研发创新与营销创新峰会
新产业:3Q26业绩增长提速,盈利能力持续修复

新产业:3Q26业绩增长提速,盈利能力持续修复

研报

新产业:3Q26业绩增长提速,盈利能力持续修复

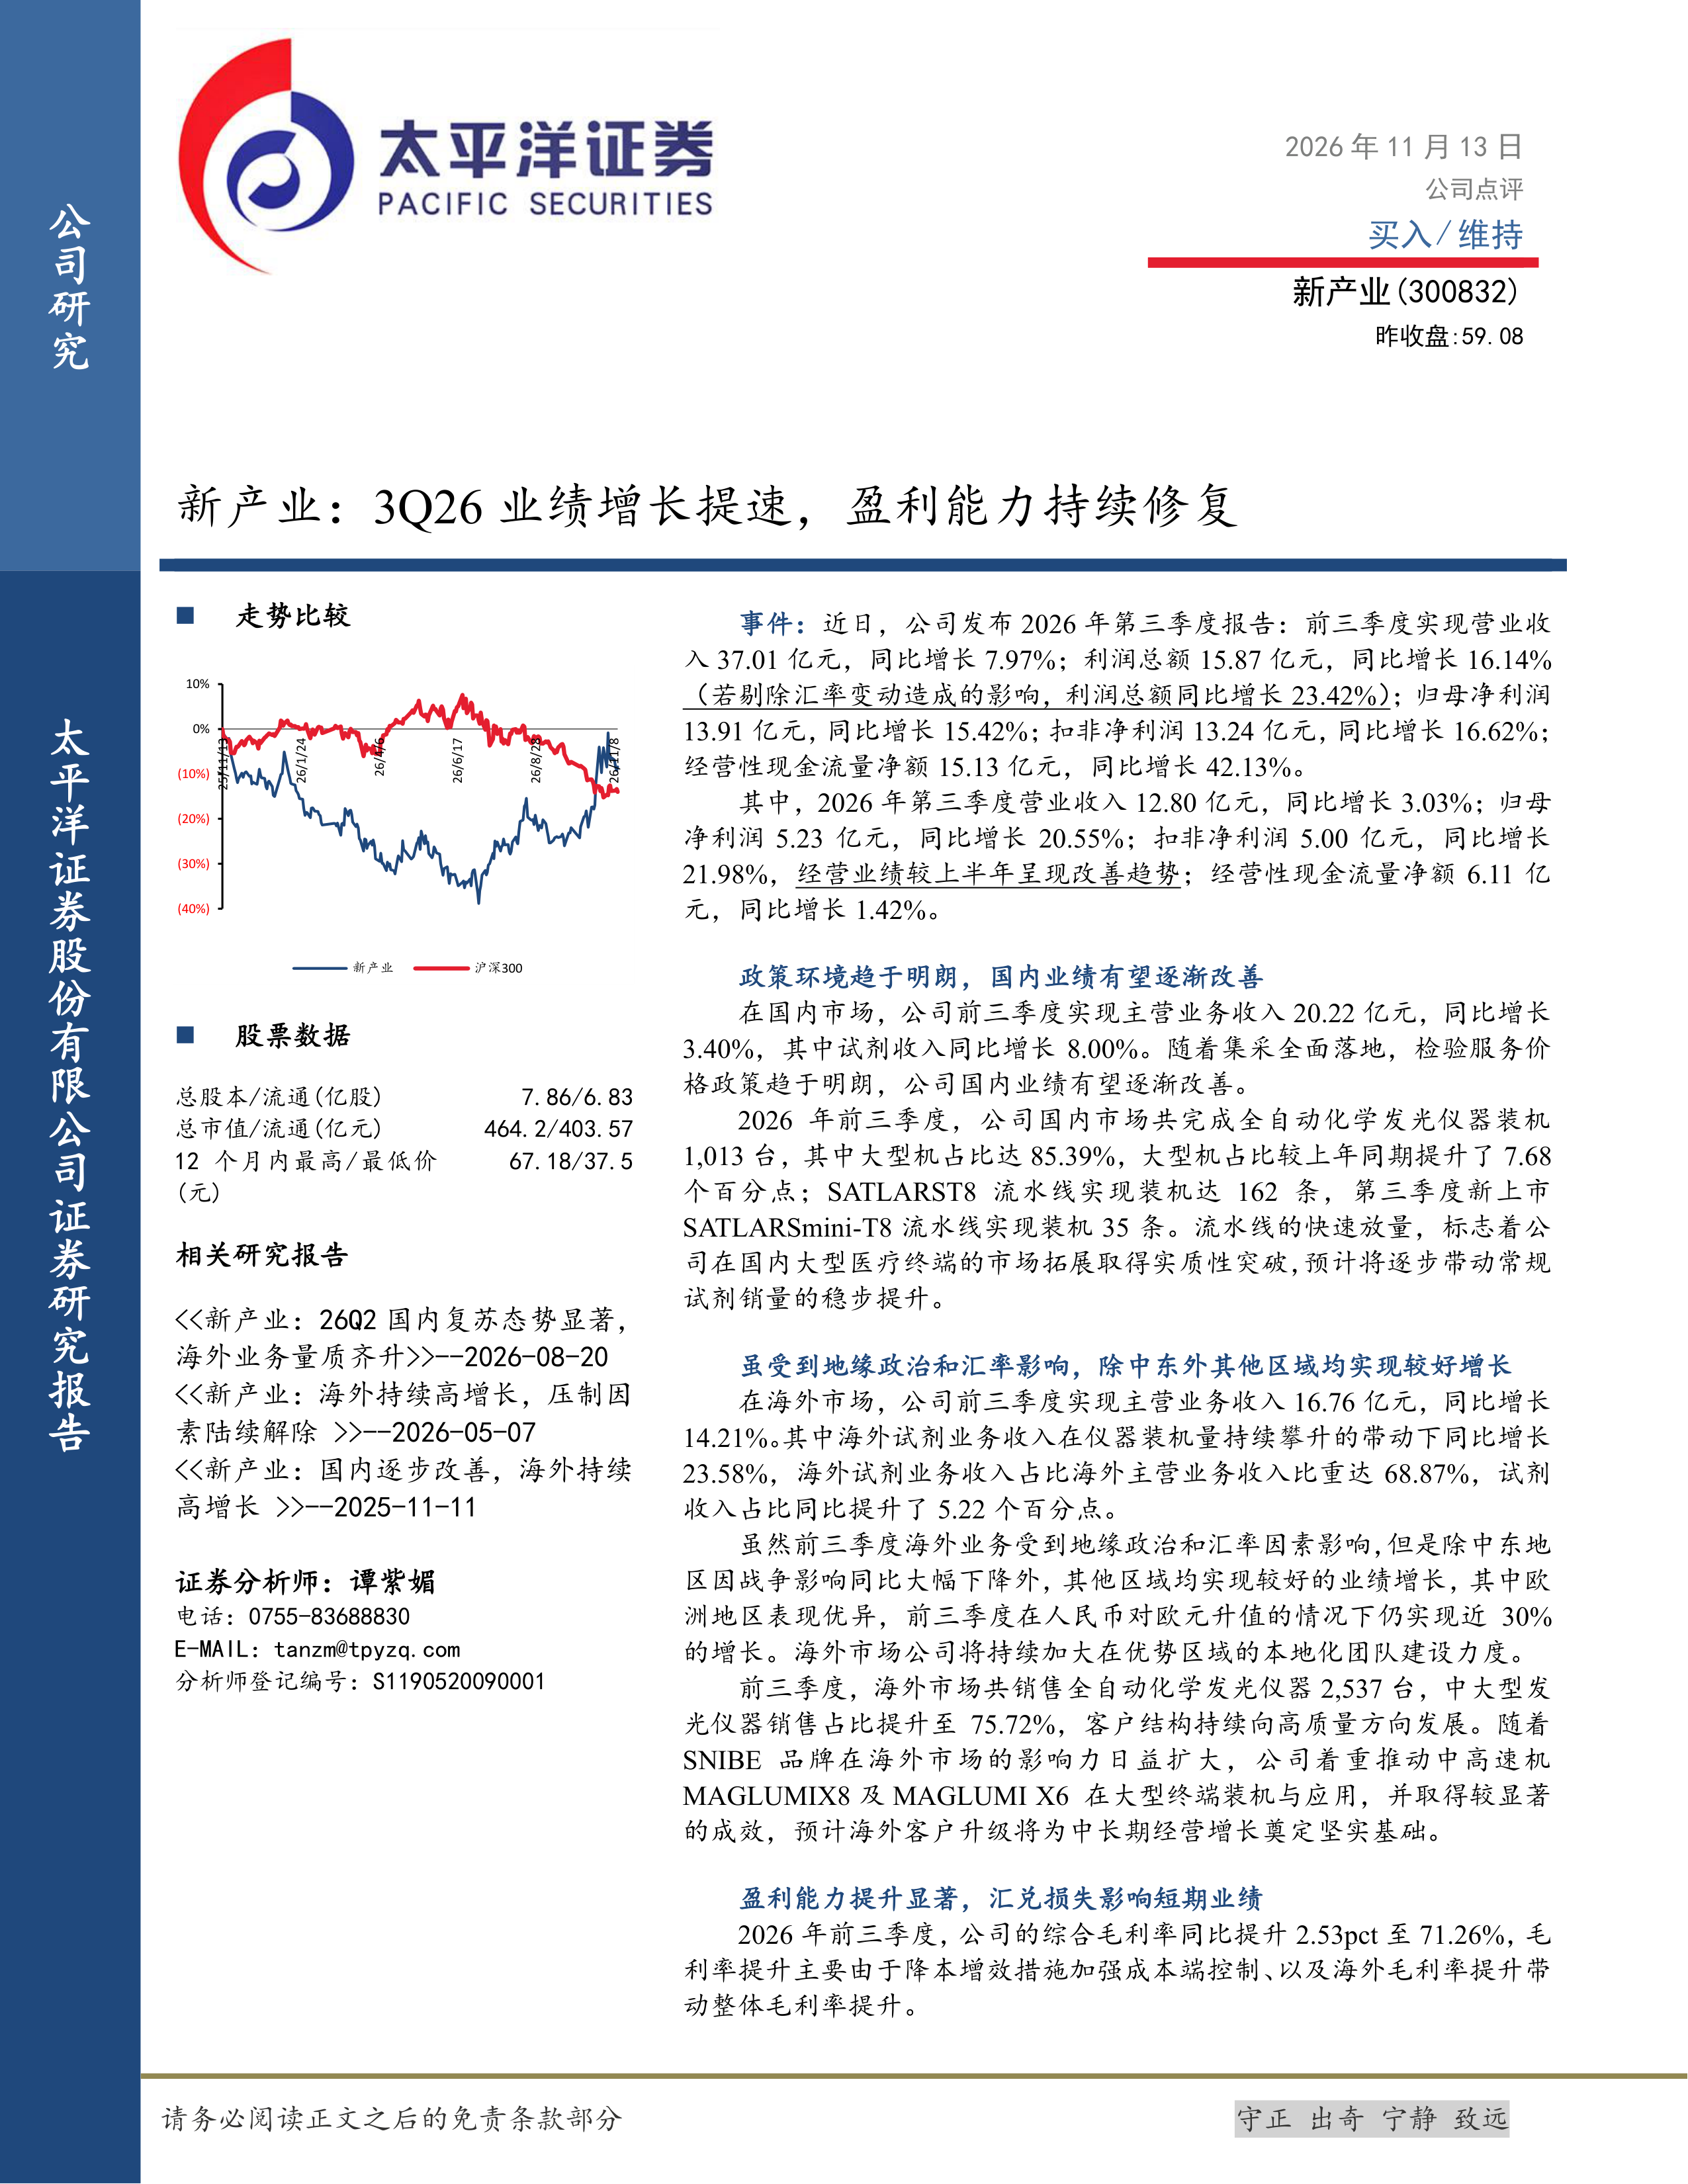
  新产业(300832)   事件:近日,公司发布2026年第三季度报告:前三季度实现营业收入37.01亿元,同比增长7.97%;利润总额15.87亿元,同比增长16.14%(若剔除汇率变动造成的影响,利润总额同比增长23.42%);归母净利润13.91亿元,同比增长15.42%;扣非净利润13.24亿元,同比增长16.62%;经营性现金流量净额15.13亿元,同比增长42.13%。   其中,2026年第三季度营业收入12.80亿元,同比增长3.03%;归母净利润5.23亿元,同比增长20.55%;扣非净利润5.00亿元,同比增长21.98%,经营业绩较上半年呈现改善趋势;经营性现金流量净额6.11亿元,同比增长1.42%。   政策环境趋于明朗,国内业绩有望逐渐改善   在国内市场,公司前三季度实现主营业务收入20.22亿元,同比增长3.40%,其中试剂收入同比增长8.00%。随着集采全面落地,检验服务价格政策趋于明朗,公司国内业绩有望逐渐改善。   2026年前三季度,公司国内市场共完成全自动化学发光仪器装机1,013台,其中大型机占比达85.39%,大型机占比较上年同期提升了7.68个百分点;SATLARST8流水线实现装机达162条,第三季度新上市SATLARSmini-T8流水线实现装机35条。流水线的快速放量,标志着公司在国内大型医疗终端的市场拓展取得实质性突破,预计将逐步带动常规试剂销量的稳步提升。   虽受到地缘政治和汇率影响,除中东外其他区域均实现较好增长   在海外市场,公司前三季度实现主营业务收入16.76亿元,同比增长14.21%。其中海外试剂业务收入在仪器装机量持续攀升的带动下同比增长23.58%,海外试剂业务收入占比海外主营业务收入比重达68.87%,试剂收入占比同比提升了5.22个百分点。   虽然前三季度海外业务受到地缘政治和汇率因素影响,但是除中东地区因战争影响同比大幅下降外,其他区域均实现较好的业绩增长,其中欧洲地区表现优异,前三季度在人民币对欧元升值的情况下仍实现近30%的增长。海外市场公司将持续加大在优势区域的本地化团队建设力度。   前三季度,海外市场共销售全自动化学发光仪器2,537台,中大型发光仪器销售占比提升至75.72%,客户结构持续向高质量方向发展。随着SNIBE品牌在海外市场的影响力日益扩大,公司着重推动中高速机MAGLUMIX8及MAGLUMI X6在大型终端装机与应用,并取得较显著的成效,预计海外客户升级将为中长期经营增长奠定坚实基础。   盈利能力提升显著,汇兑损失影响短期业绩   2026年前三季度,公司的综合毛利率同比提升2.53pct至71.26%,毛利率提升主要由于降本增效措施加强成本端控制、以及海外毛利率提升带动整体毛利率提升。   期间费用方面,公司合理控制人员编制和市场营销费用投入:尽管海外仍在持续加大投入,前三季度整体销售费用率同比降低2.02pct至14.84%,预计该费用率水平可持续。受海外注册费用同比降低影响,研发费用率同比降低1.98pct至8.88%。财务费用率同比提升2.64pct至1.81%,主要因为人民币呈现持续升值的态势,因汇率变动而产生的汇兑损失为9,516.70万元(上年同期为-358.83万元)。综合影响下,公司整体净利率同比提升2.43pct至37.58%。   盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为50.46/57.54/66.04亿元,同比增速为10.25%/14.03%/14.77%;归母净利润为18.69/22.13/26.07亿元,同比增速为15.33%/18.41%/17.83%。对应EPS分别为2.38/2.82/3.32元,对应当前股价PE分别为25/21/18倍,维持“买入”评级。   风险提示:检验政策落地不及预期的风险;地缘政治波动的风险;新品研发不及预期的风险。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    888 次

  • 发布机构:

    太平洋证券股份有限公司

  • 发布日期:

    2026-11-14

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  新产业(300832)

  事件:近日,公司发布2026年第三季度报告:前三季度实现营业收入37.01亿元,同比增长7.97%;利润总额15.87亿元,同比增长16.14%(若剔除汇率变动造成的影响,利润总额同比增长23.42%);归母净利润13.91亿元,同比增长15.42%;扣非净利润13.24亿元,同比增长16.62%;经营性现金流量净额15.13亿元,同比增长42.13%。

  其中,2026年第三季度营业收入12.80亿元,同比增长3.03%;归母净利润5.23亿元,同比增长20.55%;扣非净利润5.00亿元,同比增长21.98%,经营业绩较上半年呈现改善趋势;经营性现金流量净额6.11亿元,同比增长1.42%。

  政策环境趋于明朗,国内业绩有望逐渐改善

  在国内市场,公司前三季度实现主营业务收入20.22亿元,同比增长3.40%,其中试剂收入同比增长8.00%。随着集采全面落地,检验服务价格政策趋于明朗,公司国内业绩有望逐渐改善。

  2026年前三季度,公司国内市场共完成全自动化学发光仪器装机1,013台,其中大型机占比达85.39%,大型机占比较上年同期提升了7.68个百分点;SATLARST8流水线实现装机达162条,第三季度新上市SATLARSmini-T8流水线实现装机35条。流水线的快速放量,标志着公司在国内大型医疗终端的市场拓展取得实质性突破,预计将逐步带动常规试剂销量的稳步提升。

  虽受到地缘政治和汇率影响,除中东外其他区域均实现较好增长

  在海外市场,公司前三季度实现主营业务收入16.76亿元,同比增长14.21%。其中海外试剂业务收入在仪器装机量持续攀升的带动下同比增长23.58%,海外试剂业务收入占比海外主营业务收入比重达68.87%,试剂收入占比同比提升了5.22个百分点。

  虽然前三季度海外业务受到地缘政治和汇率因素影响,但是除中东地区因战争影响同比大幅下降外,其他区域均实现较好的业绩增长,其中欧洲地区表现优异,前三季度在人民币对欧元升值的情况下仍实现近30%的增长。海外市场公司将持续加大在优势区域的本地化团队建设力度。

  前三季度,海外市场共销售全自动化学发光仪器2,537台,中大型发光仪器销售占比提升至75.72%,客户结构持续向高质量方向发展。随着SNIBE品牌在海外市场的影响力日益扩大,公司着重推动中高速机MAGLUMIX8及MAGLUMI X6在大型终端装机与应用,并取得较显著的成效,预计海外客户升级将为中长期经营增长奠定坚实基础。

  盈利能力提升显著,汇兑损失影响短期业绩

  2026年前三季度,公司的综合毛利率同比提升2.53pct至71.26%,毛利率提升主要由于降本增效措施加强成本端控制、以及海外毛利率提升带动整体毛利率提升。

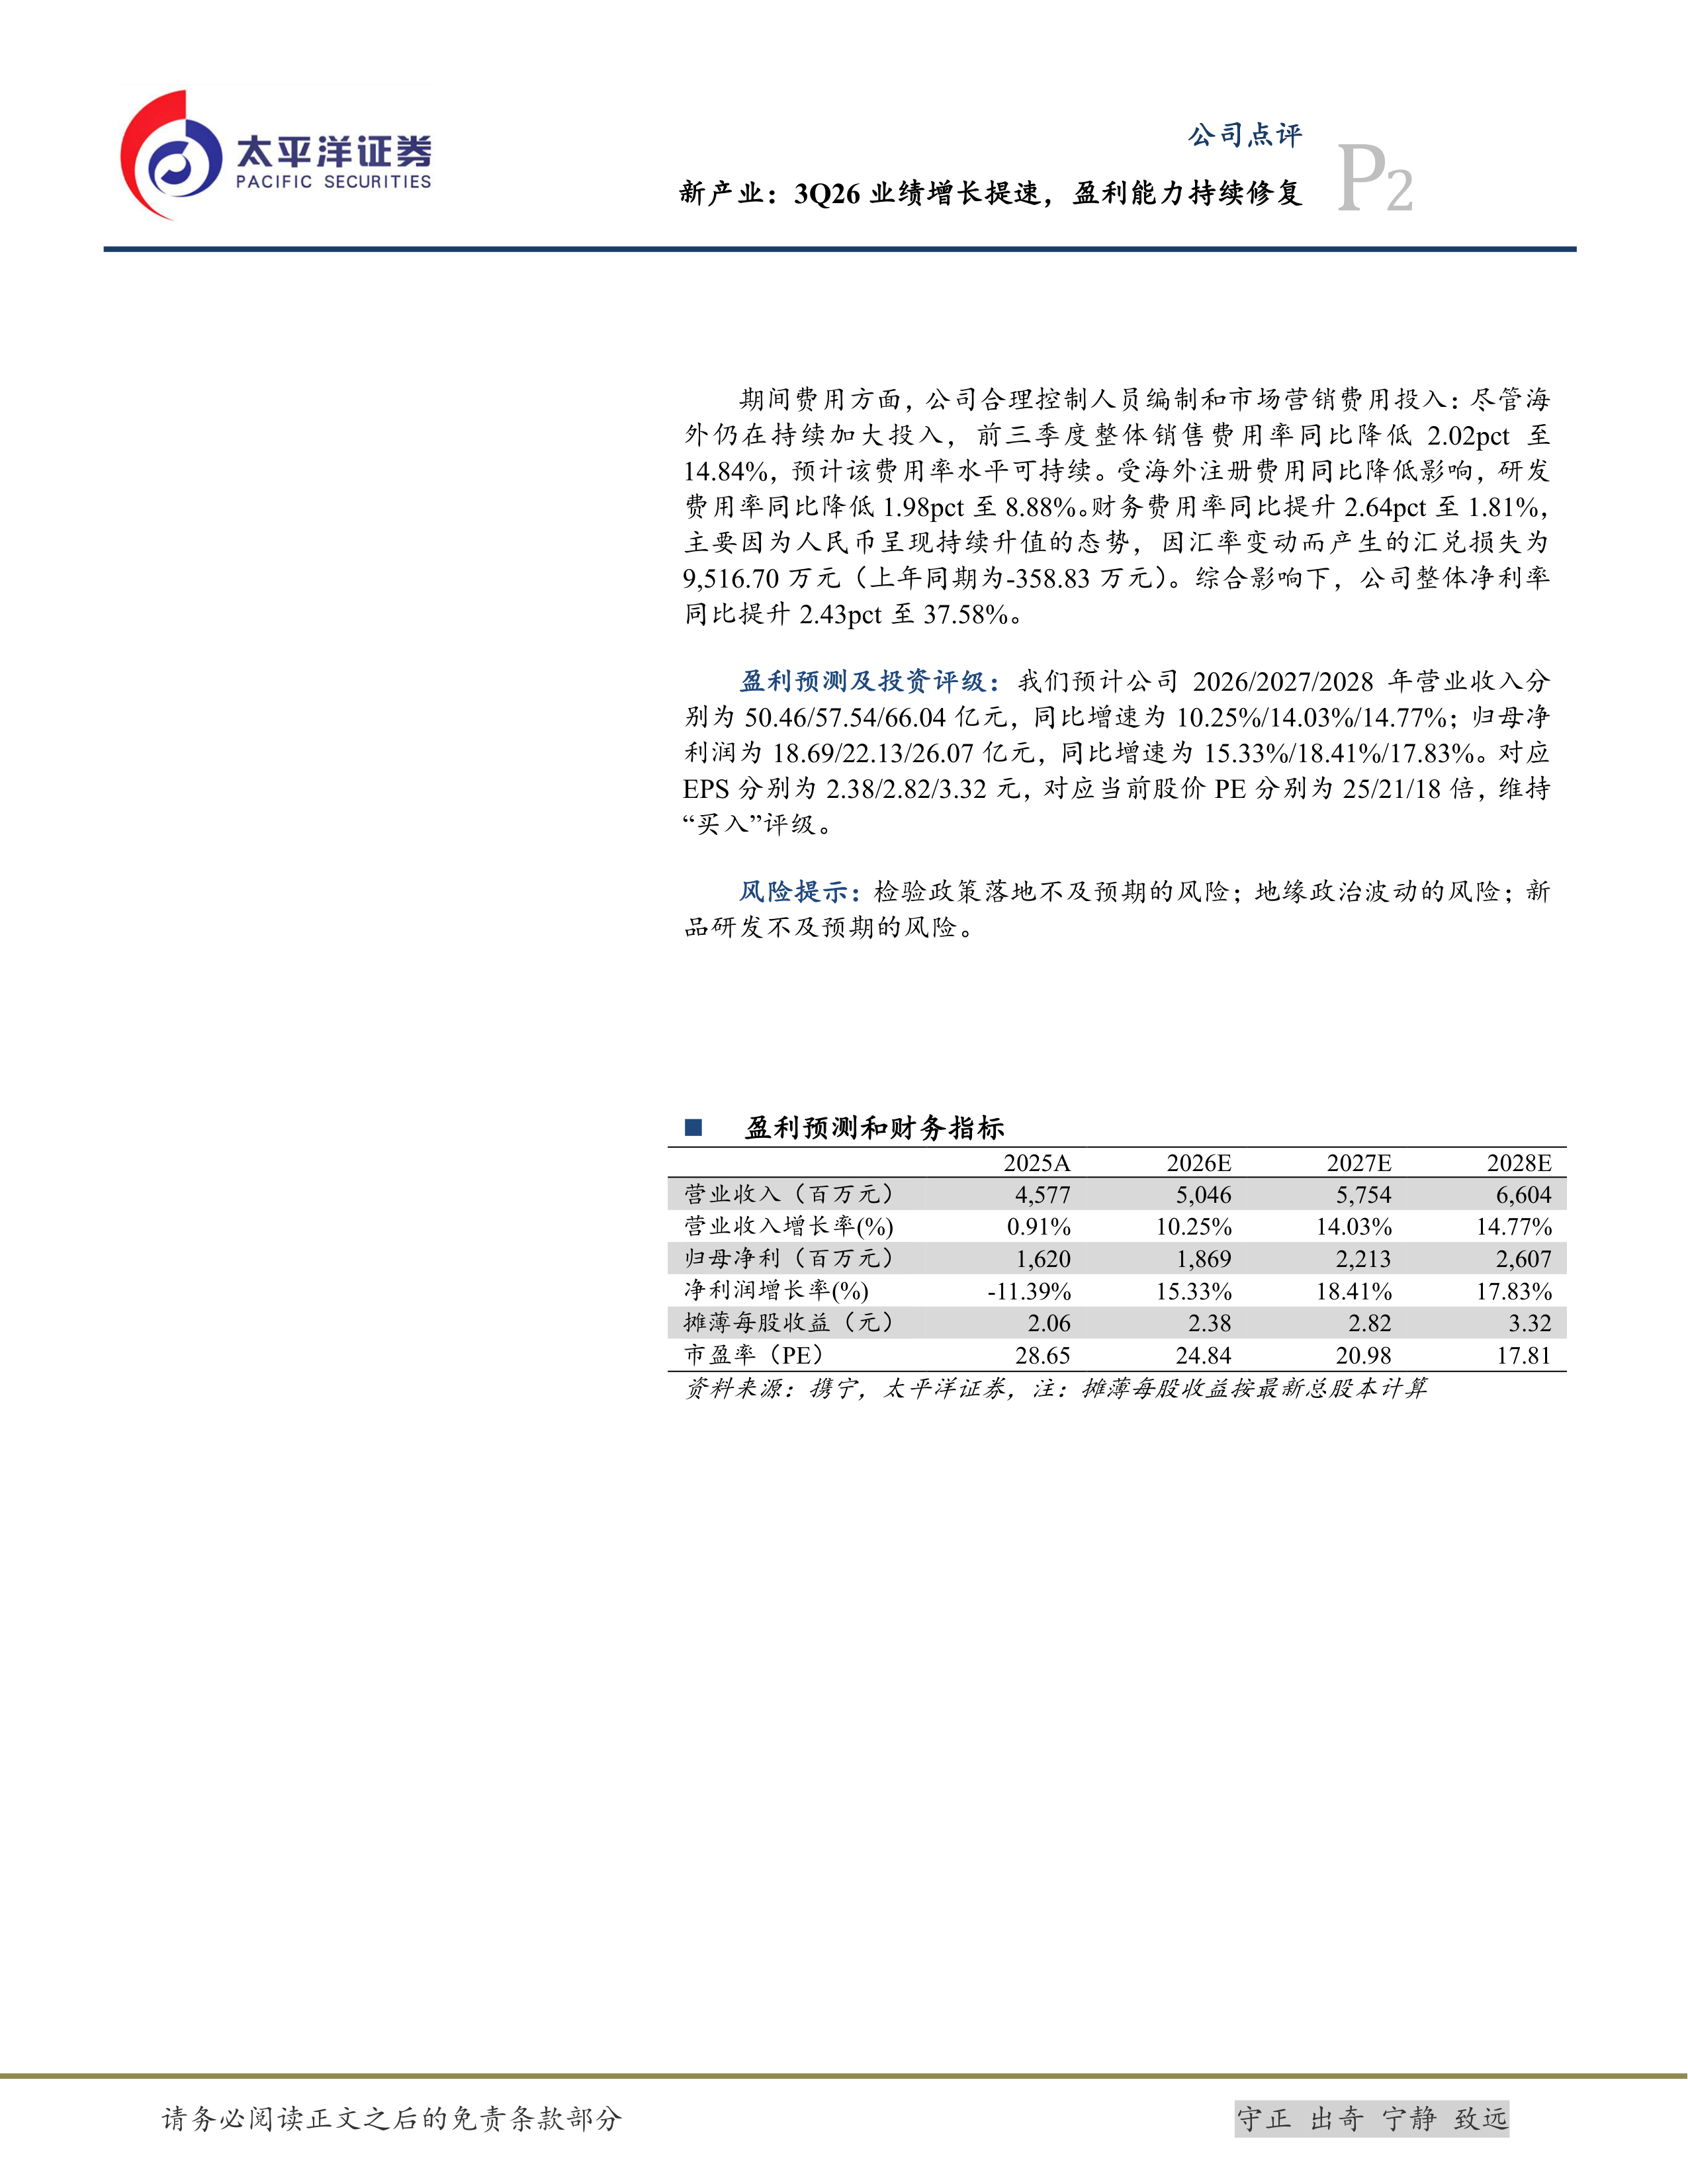
  期间费用方面,公司合理控制人员编制和市场营销费用投入:尽管海外仍在持续加大投入,前三季度整体销售费用率同比降低2.02pct至14.84%,预计该费用率水平可持续。受海外注册费用同比降低影响,研发费用率同比降低1.98pct至8.88%。财务费用率同比提升2.64pct至1.81%,主要因为人民币呈现持续升值的态势,因汇率变动而产生的汇兑损失为9,516.70万元(上年同期为-358.83万元)。综合影响下,公司整体净利率同比提升2.43pct至37.58%。

  盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为50.46/57.54/66.04亿元,同比增速为10.25%/14.03%/14.77%;归母净利润为18.69/22.13/26.07亿元,同比增速为15.33%/18.41%/17.83%。对应EPS分别为2.38/2.82/3.32元,对应当前股价PE分别为25/21/18倍,维持“买入”评级。

  风险提示:检验政策落地不及预期的风险;地缘政治波动的风险;新品研发不及预期的风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
太平洋证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3