联影医疗(688271)
事件:近日,公司发布2026年第三季度报告:前三季度实现营业收入105.80亿元,同比增长19.43%;利润总额11.16亿元,同比下降5.34%,若剔除汇兑损益影响后利润总额为12.65亿元,同比增长7.22%;归母净利润10.35亿元,同比下降7.60%;扣非净利润9.43亿元,同比下降10.49%;综合毛利率为46.20%,整体保持稳定。
其中,2026年第三季度营业收入35.29亿元,同比增长24.12%,收入增速较上半年进一步提升;归母净利润1.38亿元,同比增长13.00%,收入与利润实现同步增长;扣非净利润1.16亿元,同比增长32.46%。随着前期订单逐步交付确认,以及经营效率持续优化,公司经营成果进一步体现。
国内业务收入增长提速,综合份额逆势提升2.2pct
2026年前三季度,公司国内收入75.85亿元,同比增长10.47%。根据第三方招投标数据统计,近期行业需求逐步回暖,上半年市场发生量虽然有所收缩,但第三季度转为同比增长约3%,其中9月单月同比增长约16%。在此背景下,公司前三季度综合市场份额同比提升2.2个百分点;第三季度国内收入同比增长15.32%,较上半年进一步提速,且持续高于同期行业市场发生量增速。
展望第四季度,国内市场回暖、常规订单增加及集采项目逐步执行,有望进一步带动需求释放。
海外业务增长超五成,高端准入与本地化协同推进
2026年前三季度,公司海外收入29.96亿元,同比增长50.30%,占营业收入比重提升至28.31%,同比提高5.82个百分点。高端产品导入、区域市场拓展及本地化运营持续推进,海外业务仍是公司收入增长的重要驱动力。
分区域看,亚太是海外收入贡献最大的区域,前三季度收入超过15亿元,同比增长超过120%,毛利率同比提升10.22个百分点;北美前三季度收入超过7亿元,高端分子影像和磁共振构成主要业务基础,XR形成新增量;欧洲前三季度收入超过5亿元,同比增长近30%,高端分子影像、5T磁共振及放疗等业务持续拓展;新兴市场区域包括中东、拉美、非洲等,2026年前三季度收入超过2亿元。
展望第四季度,公司海外潜在订单及在手订单情况良好,将重点推进项目交付、安装验收及服务合同执行,并统筹生产、物流和本地服务资源,保障订单有序转化。
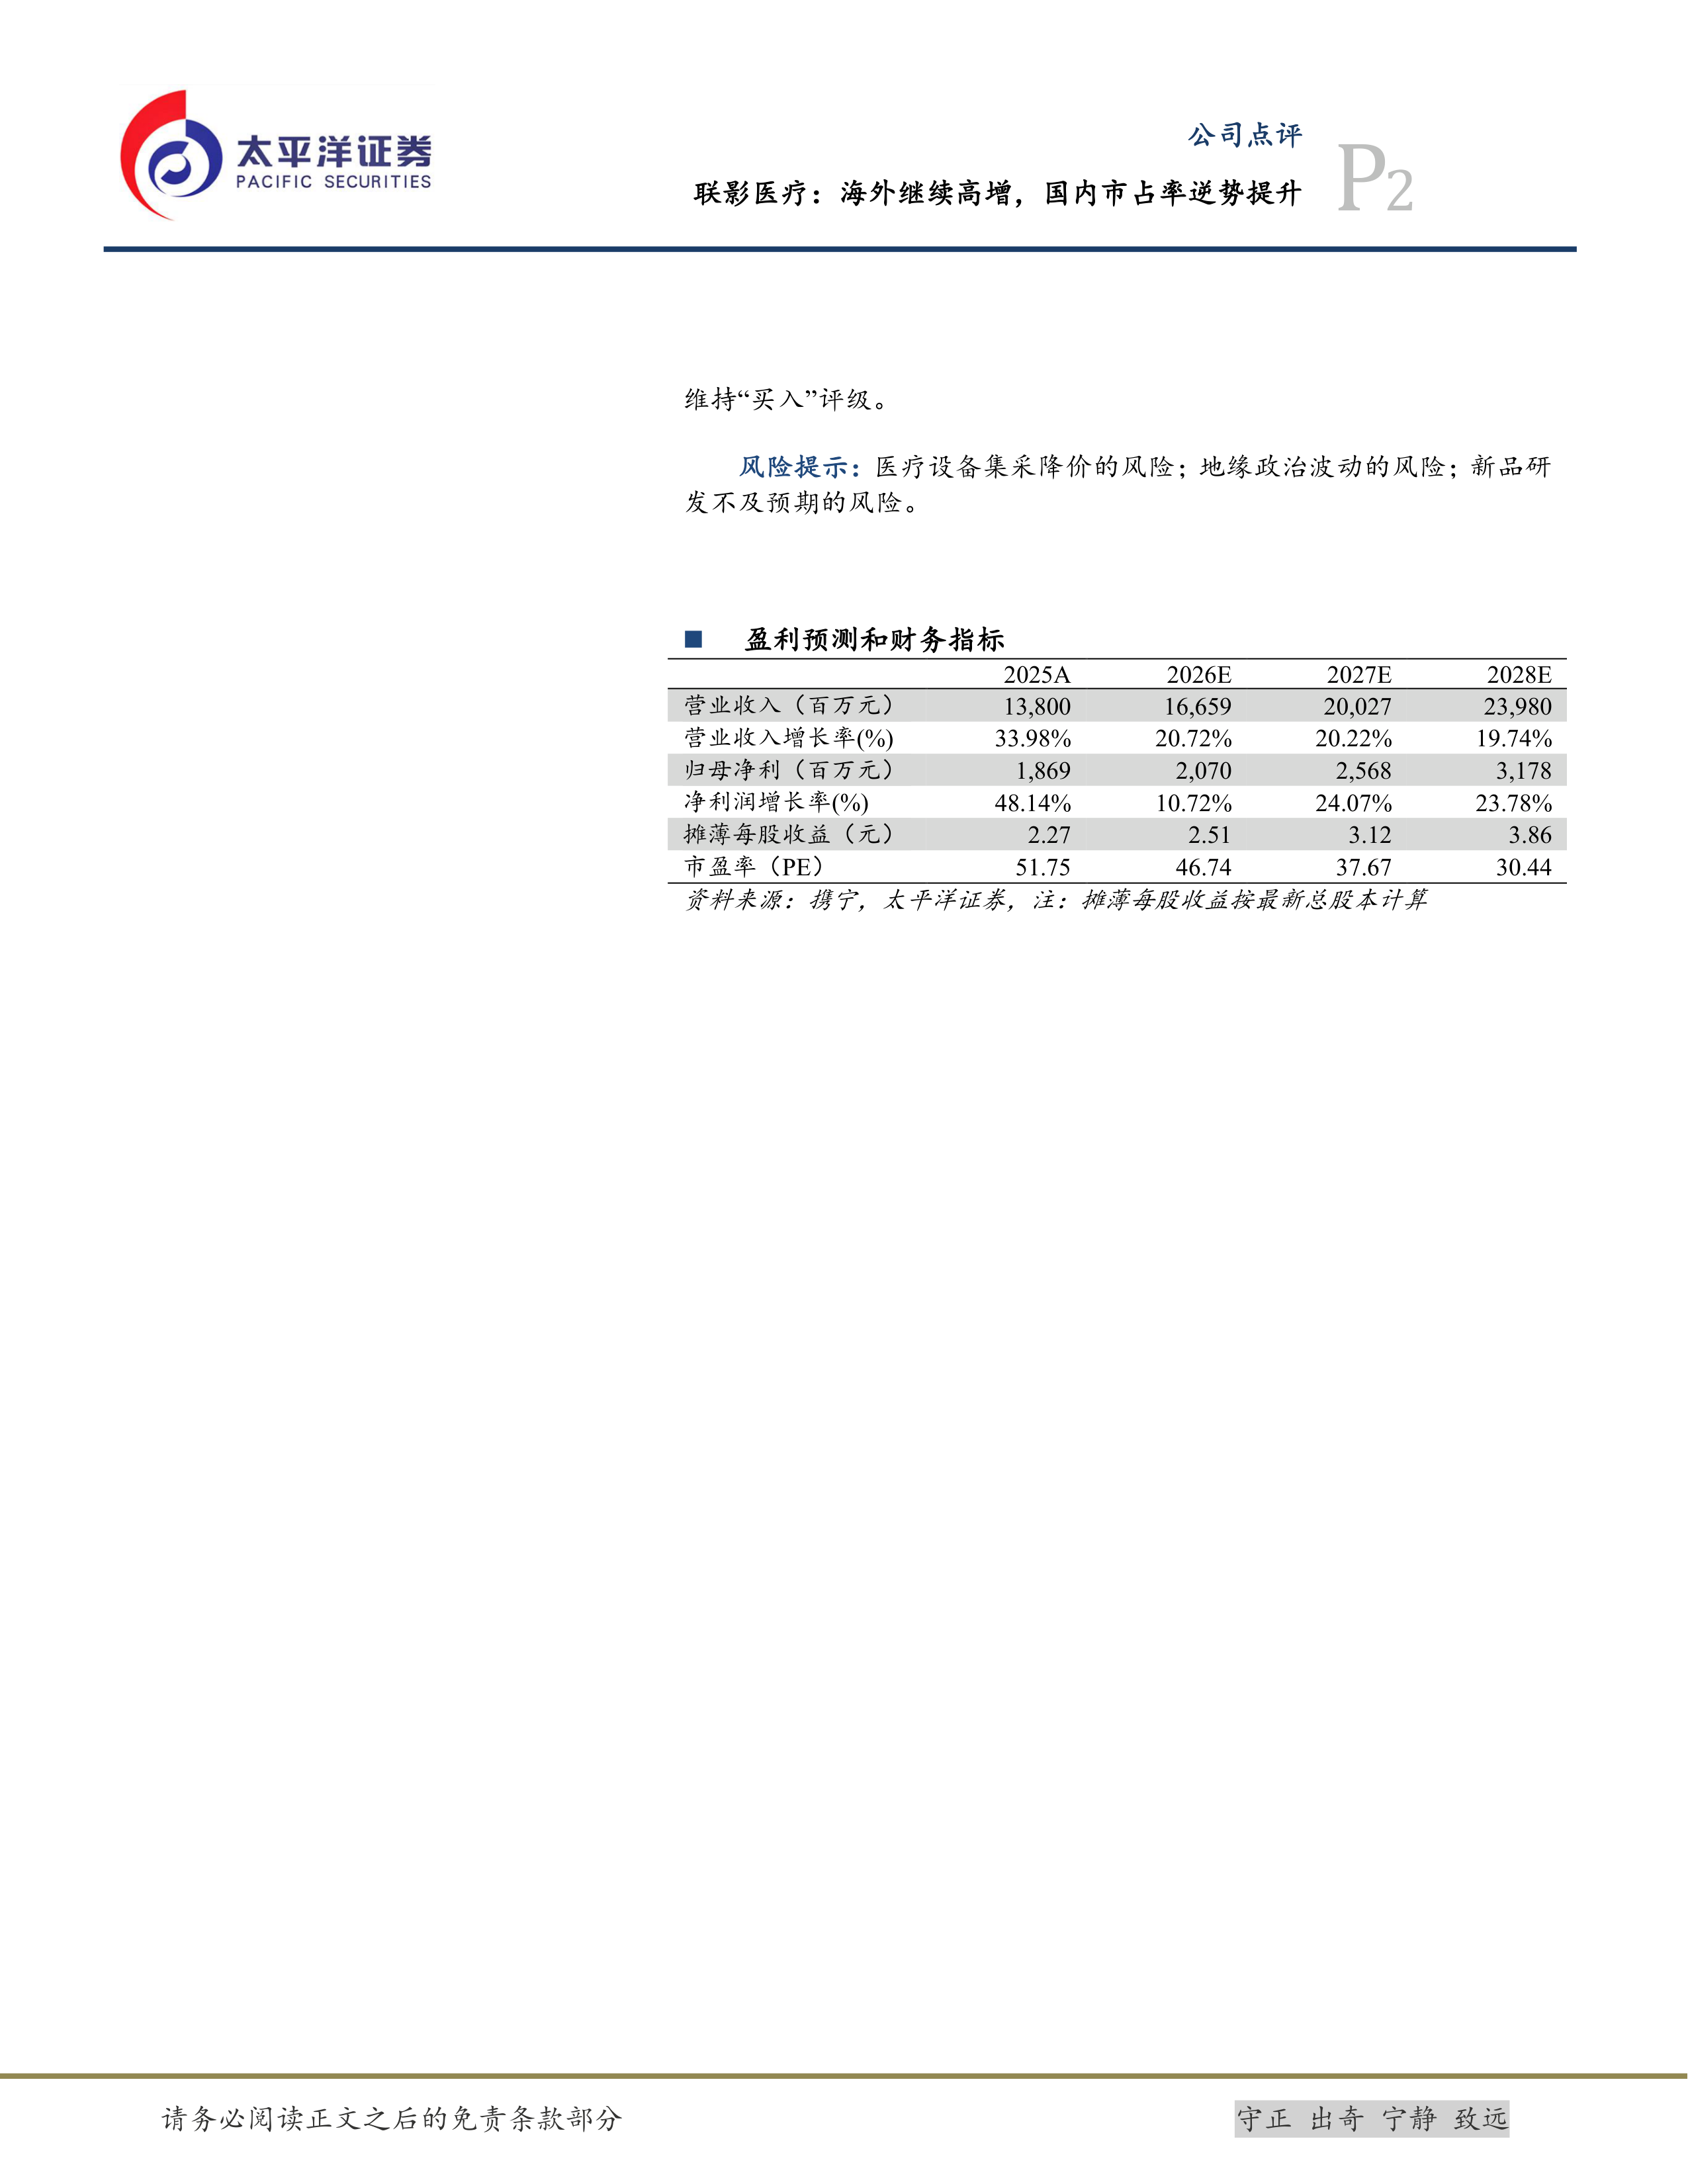
盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为166.59/200.27/239.80亿元,同比增速为20.72%/20.22%/19.74%;归母净利润为20.70/25.68/31.78亿元,同比增速为10.72%/24.07%/23.78%。对应EPS分别为2.51/3.12/3.86元,对应当前股价PE分别为47/38/30倍,维持“买入”评级。
风险提示:医疗设备集采降价的风险;地缘政治波动的风险;新品研发不及预期的风险。





 微信扫一扫-立即使用