-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
2026年三季报点评:业绩短期承压,产能与新品蓄力
下载次数:
2262 次
发布机构:
西南证券股份有限公司
发布日期:
2026-11-06
页数:
5页
天坛生物(600161)
投资要点
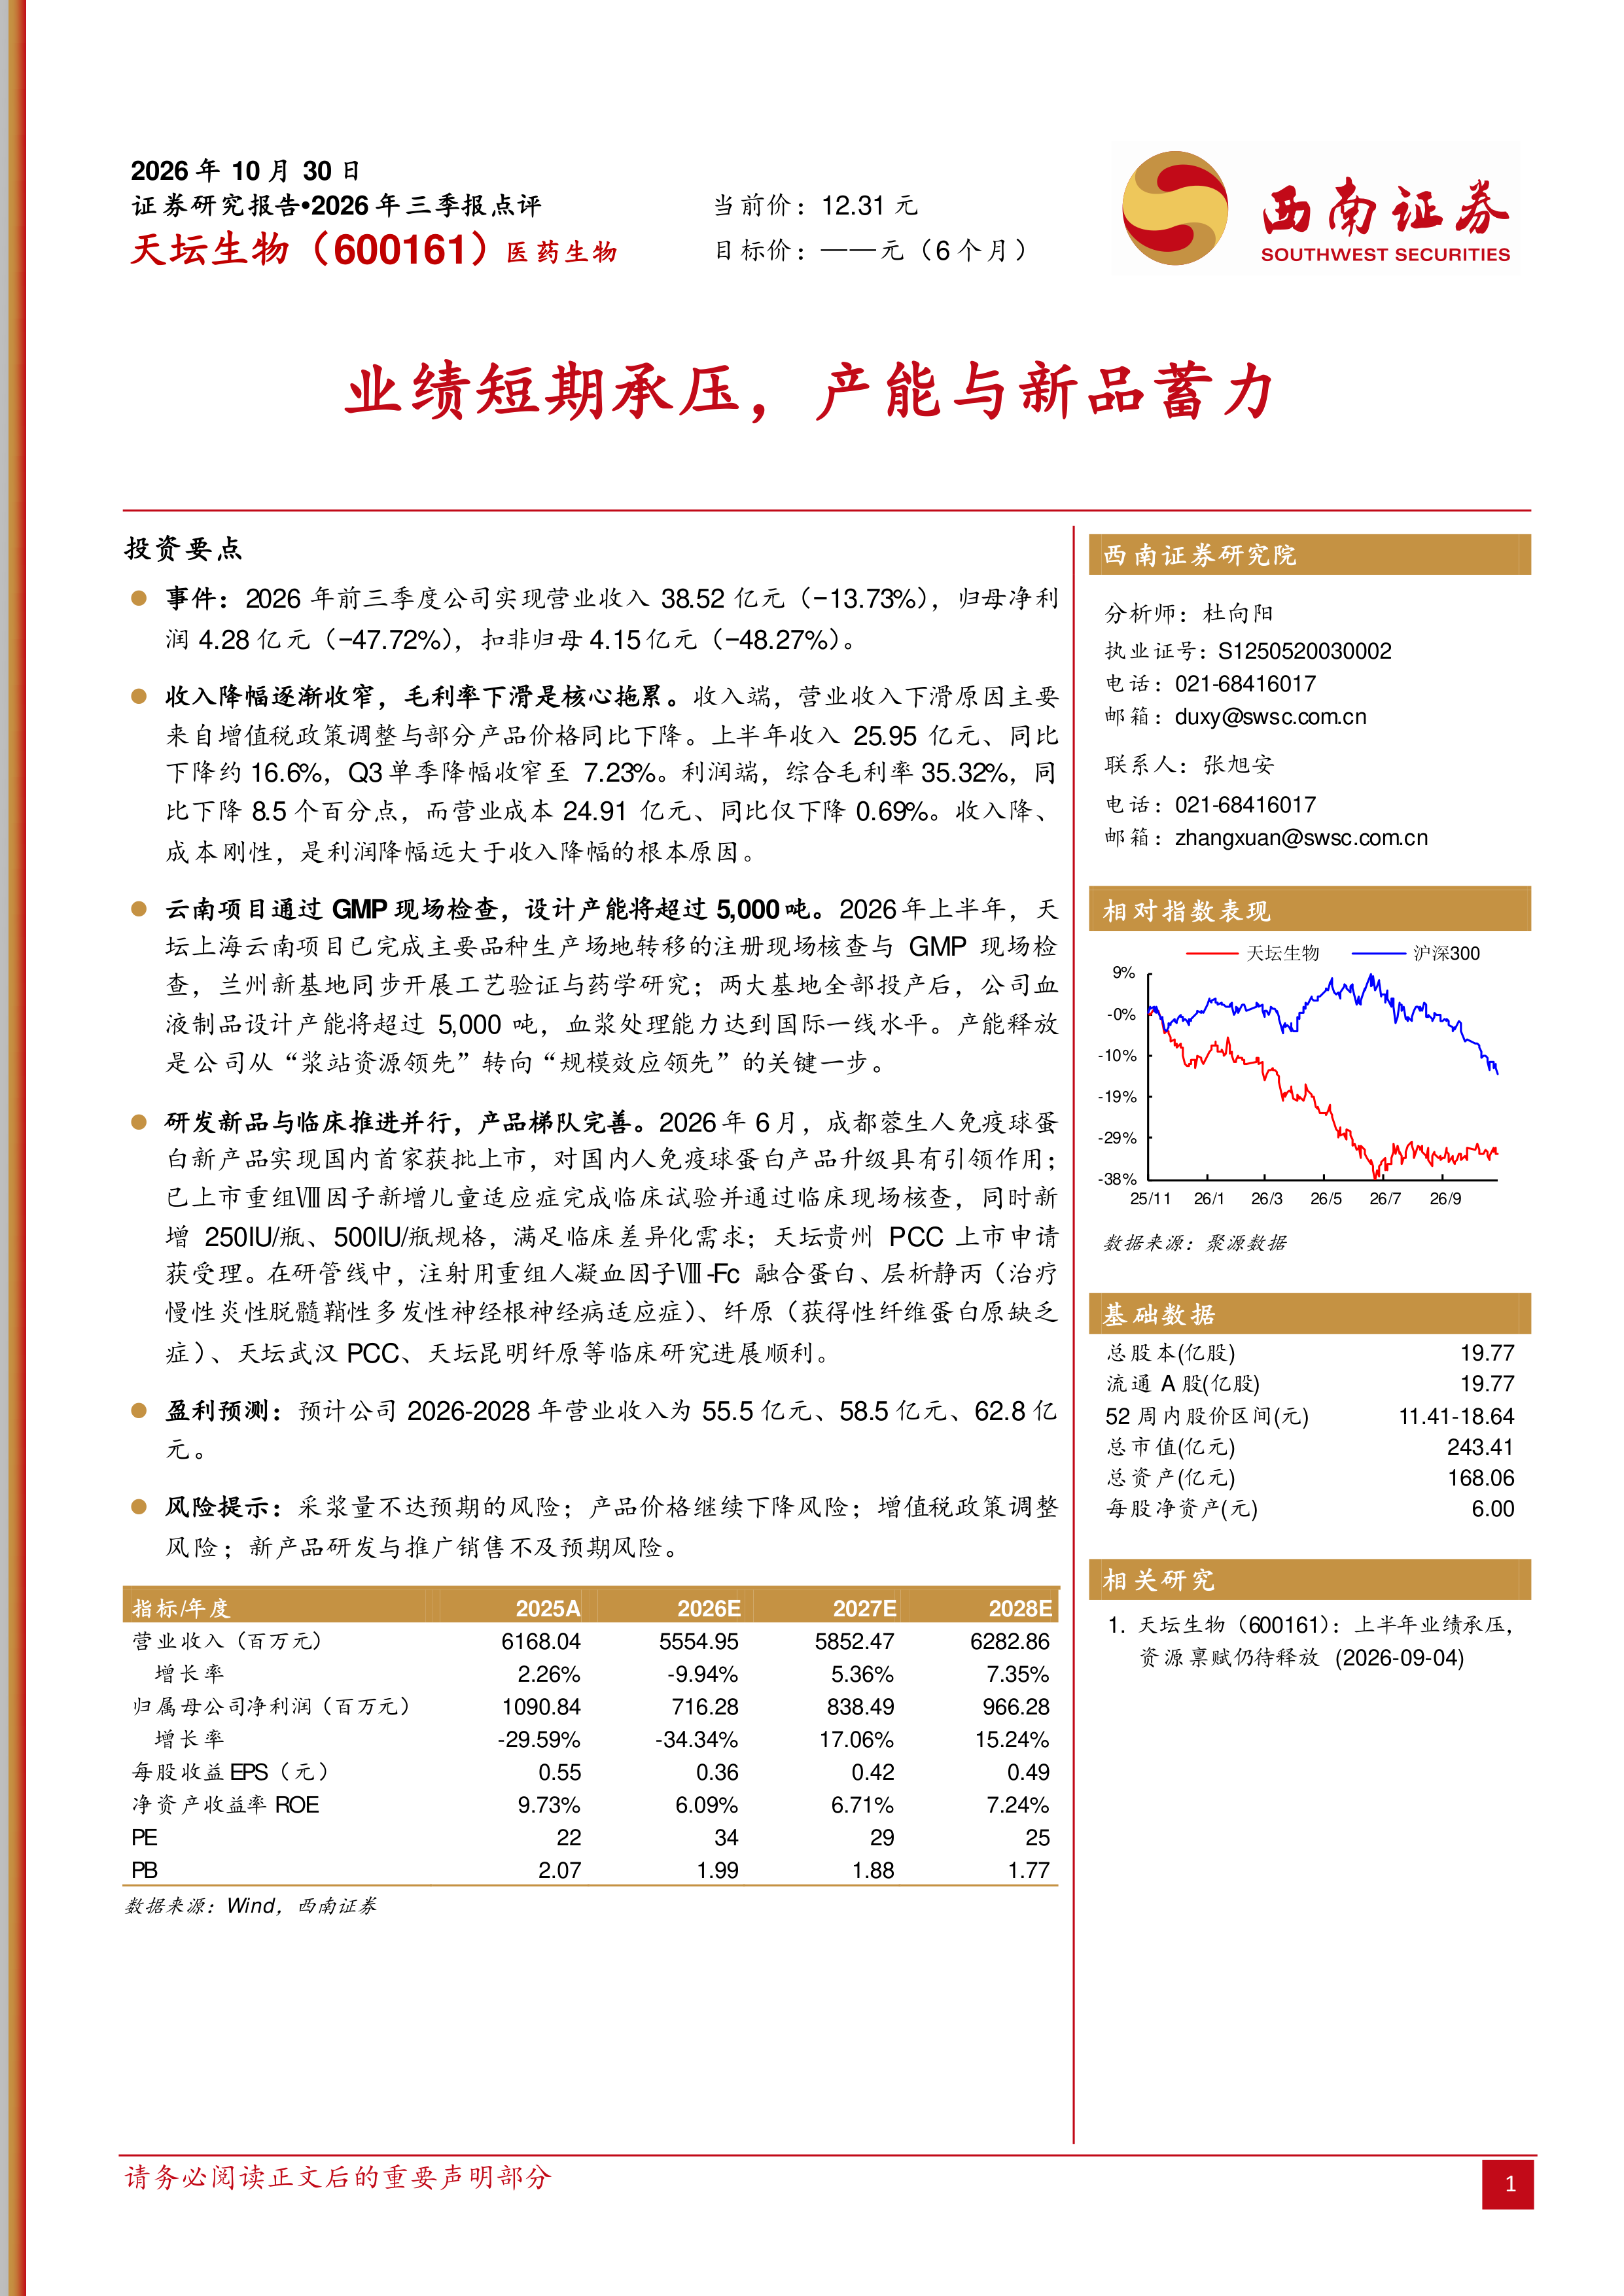
事件:2026年前三季度公司实现营业收入38.52亿元(−13.73%),归母净利润4.28亿元(−47.72%),扣非归母4.15亿元(−48.27%)。
收入降幅逐渐收窄,毛利率下滑是核心拖累。收入端,营业收入下滑原因主要来自增值税政策调整与部分产品价格同比下降。上半年收入25.95亿元、同比下降约16.6%,Q3单季降幅收窄至7.23%。利润端,综合毛利率35.32%,同比下降8.5个百分点,而营业成本24.91亿元、同比仅下降0.69%。收入降、成本刚性,是利润降幅远大于收入降幅的根本原因。
云南项目通过GMP现场检查,设计产能将超过5,000吨。2026年上半年,天坛上海云南项目已完成主要品种生产场地转移的注册现场核查与GMP现场检查,兰州新基地同步开展工艺验证与药学研究;两大基地全部投产后,公司血液制品设计产能将超过5,000吨,血浆处理能力达到国际一线水平。产能释放是公司从“浆站资源领先”转向“规模效应领先”的关键一步。
研发新品与临床推进并行,产品梯队完善。2026年6月,成都蓉生人免疫球蛋白新产品实现国内首家获批上市,对国内人免疫球蛋白产品升级具有引领作用;已上市重组Ⅷ因子新增儿童适应症完成临床试验并通过临床现场核查,同时新增250IU/瓶、500IU/瓶规格,满足临床差异化需求;天坛贵州PCC上市申请获受理。在研管线中,注射用重组人凝血因子Ⅷ-Fc融合蛋白、层析静丙(治疗慢性炎性脱髓鞘性多发性神经根神经病适应症)、纤原(获得性纤维蛋白原缺乏症)、天坛武汉PCC、天坛昆明纤原等临床研究进展顺利。
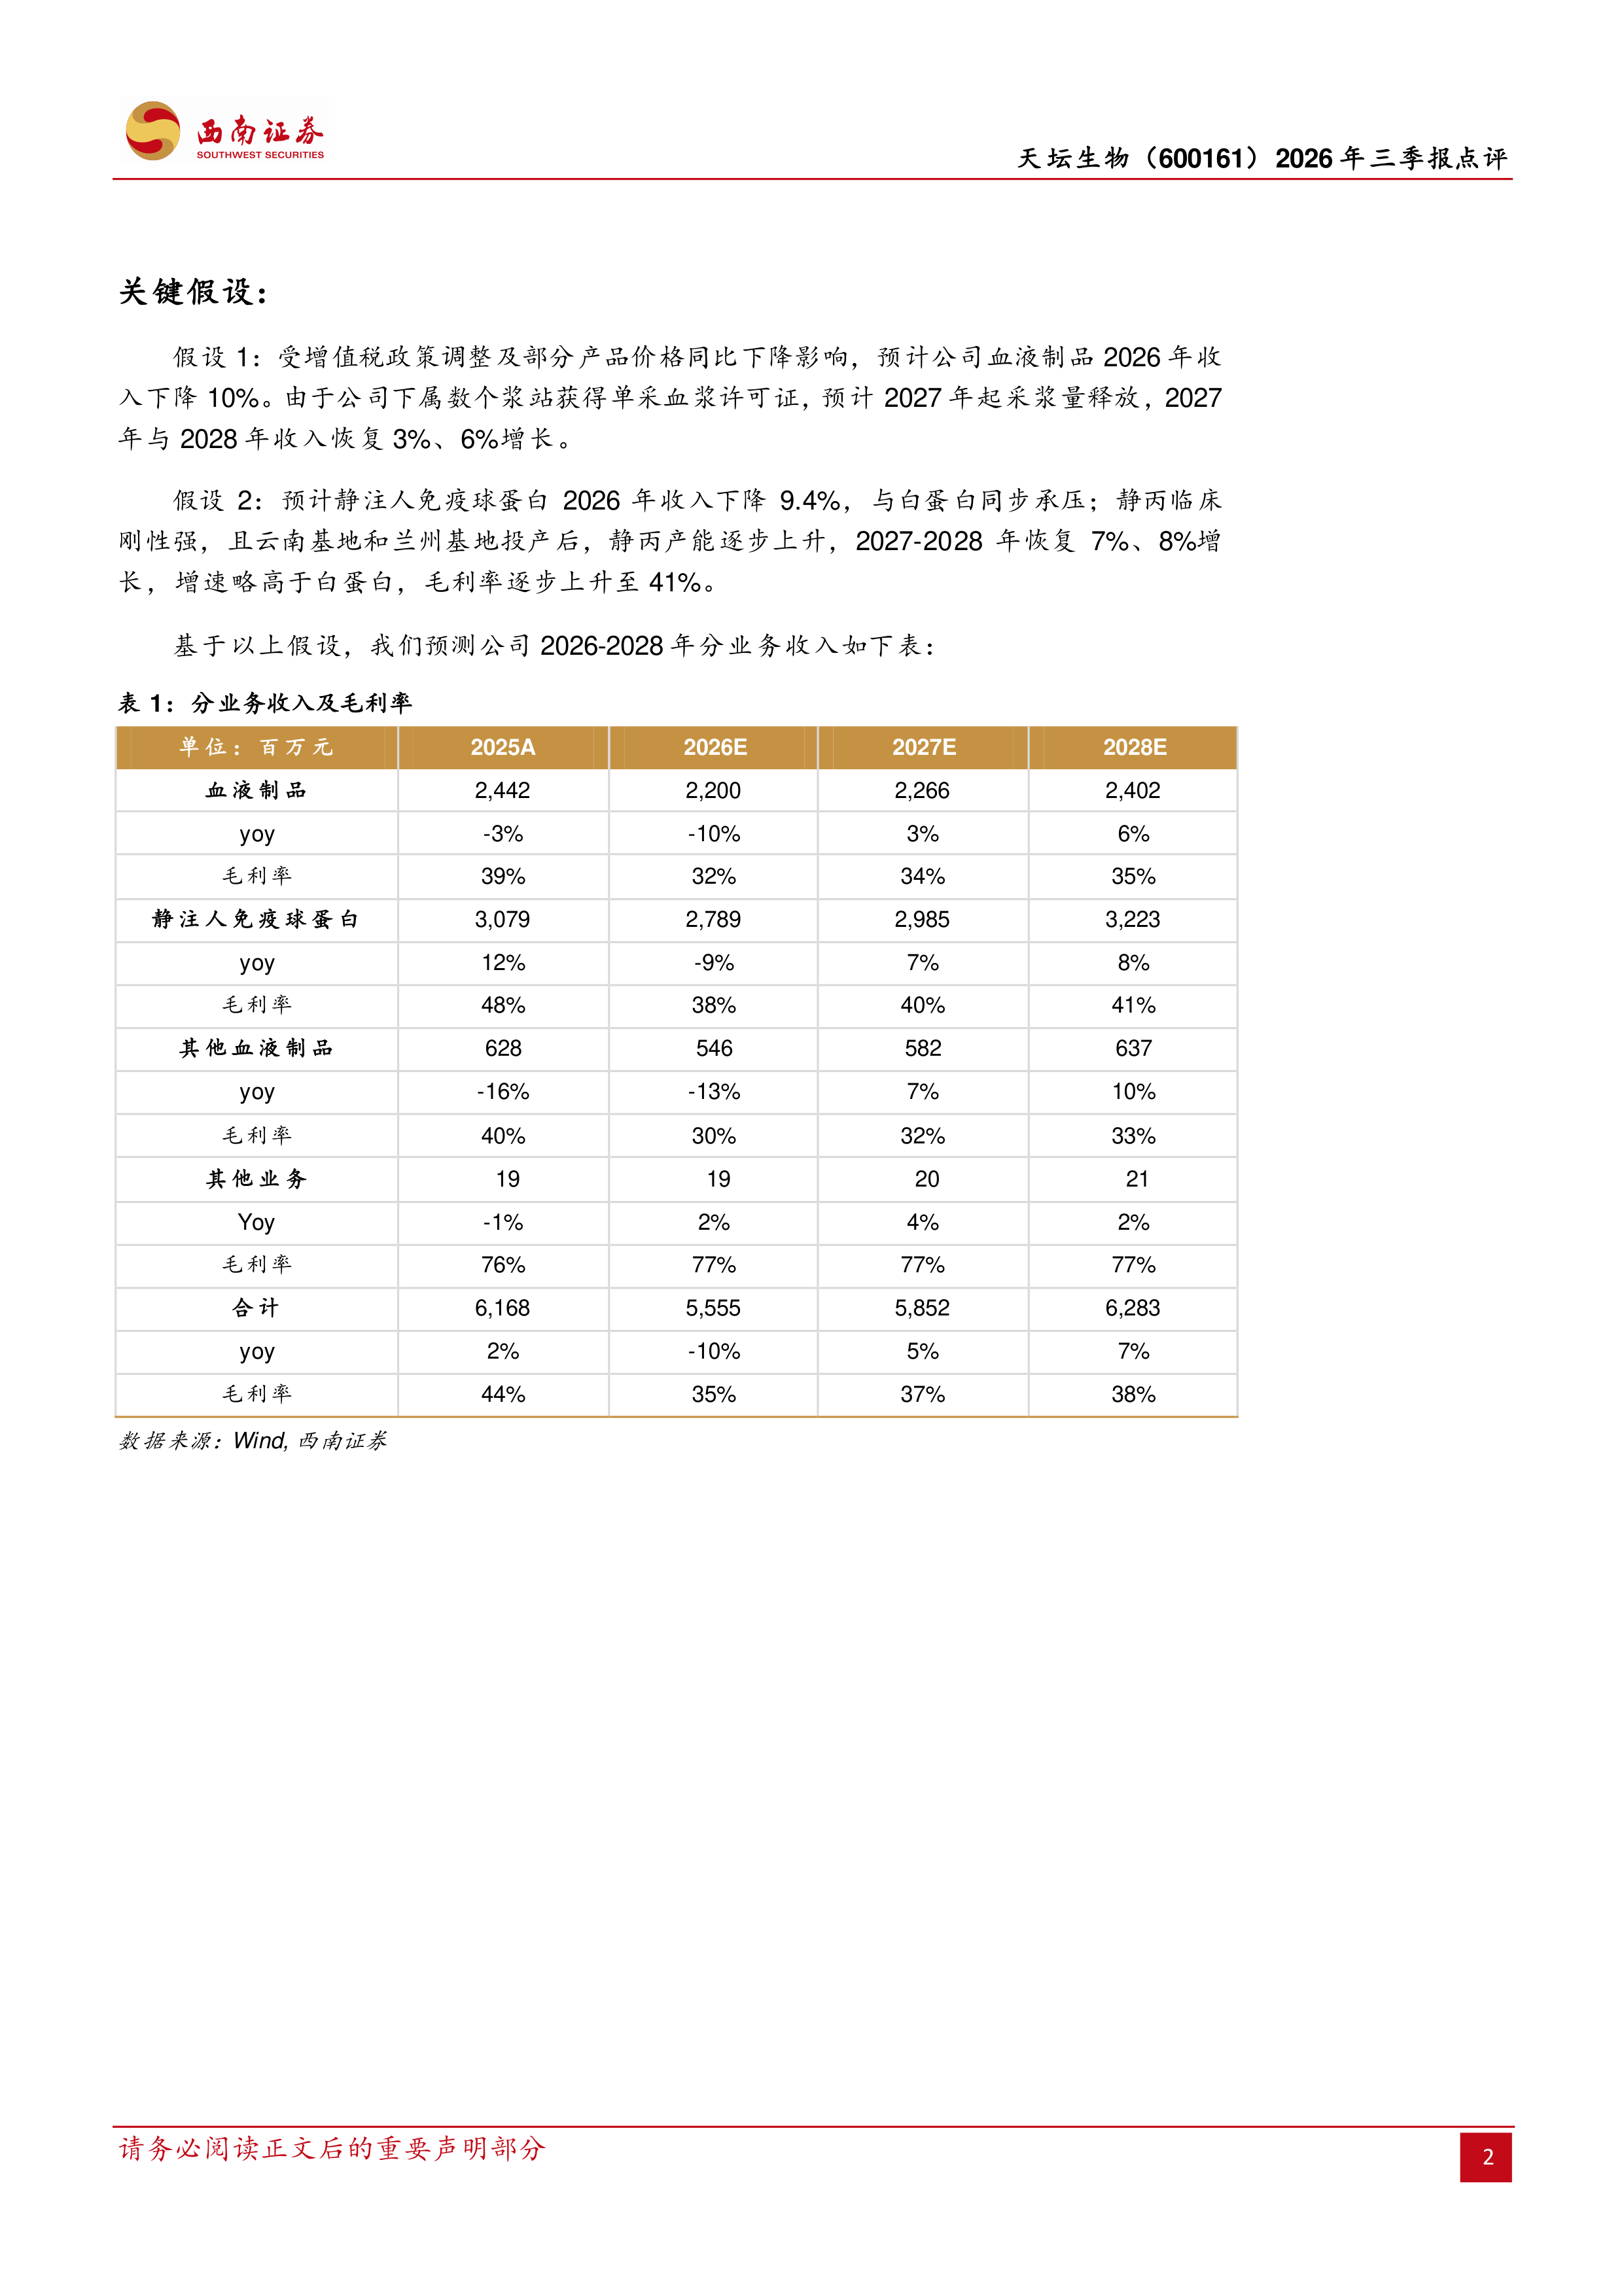
盈利预测:预计公司2026-2028年营业收入为55.5亿元、58.5亿元、62.8亿元。
风险提示:采浆量不达预期的风险;产品价格继续下降风险;增值税政策调整风险;新产品研发与推广销售不及预期风险。
营收阶段性承压,利润端韧性突显
核心业务延续高增,临床前CRO贡献新动力
2026年三季报点评:利润弹性持续释放
2026年三季报点评:Q3收入高增,核心品种销售改善
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送