东诚药业(002675)
投资要点
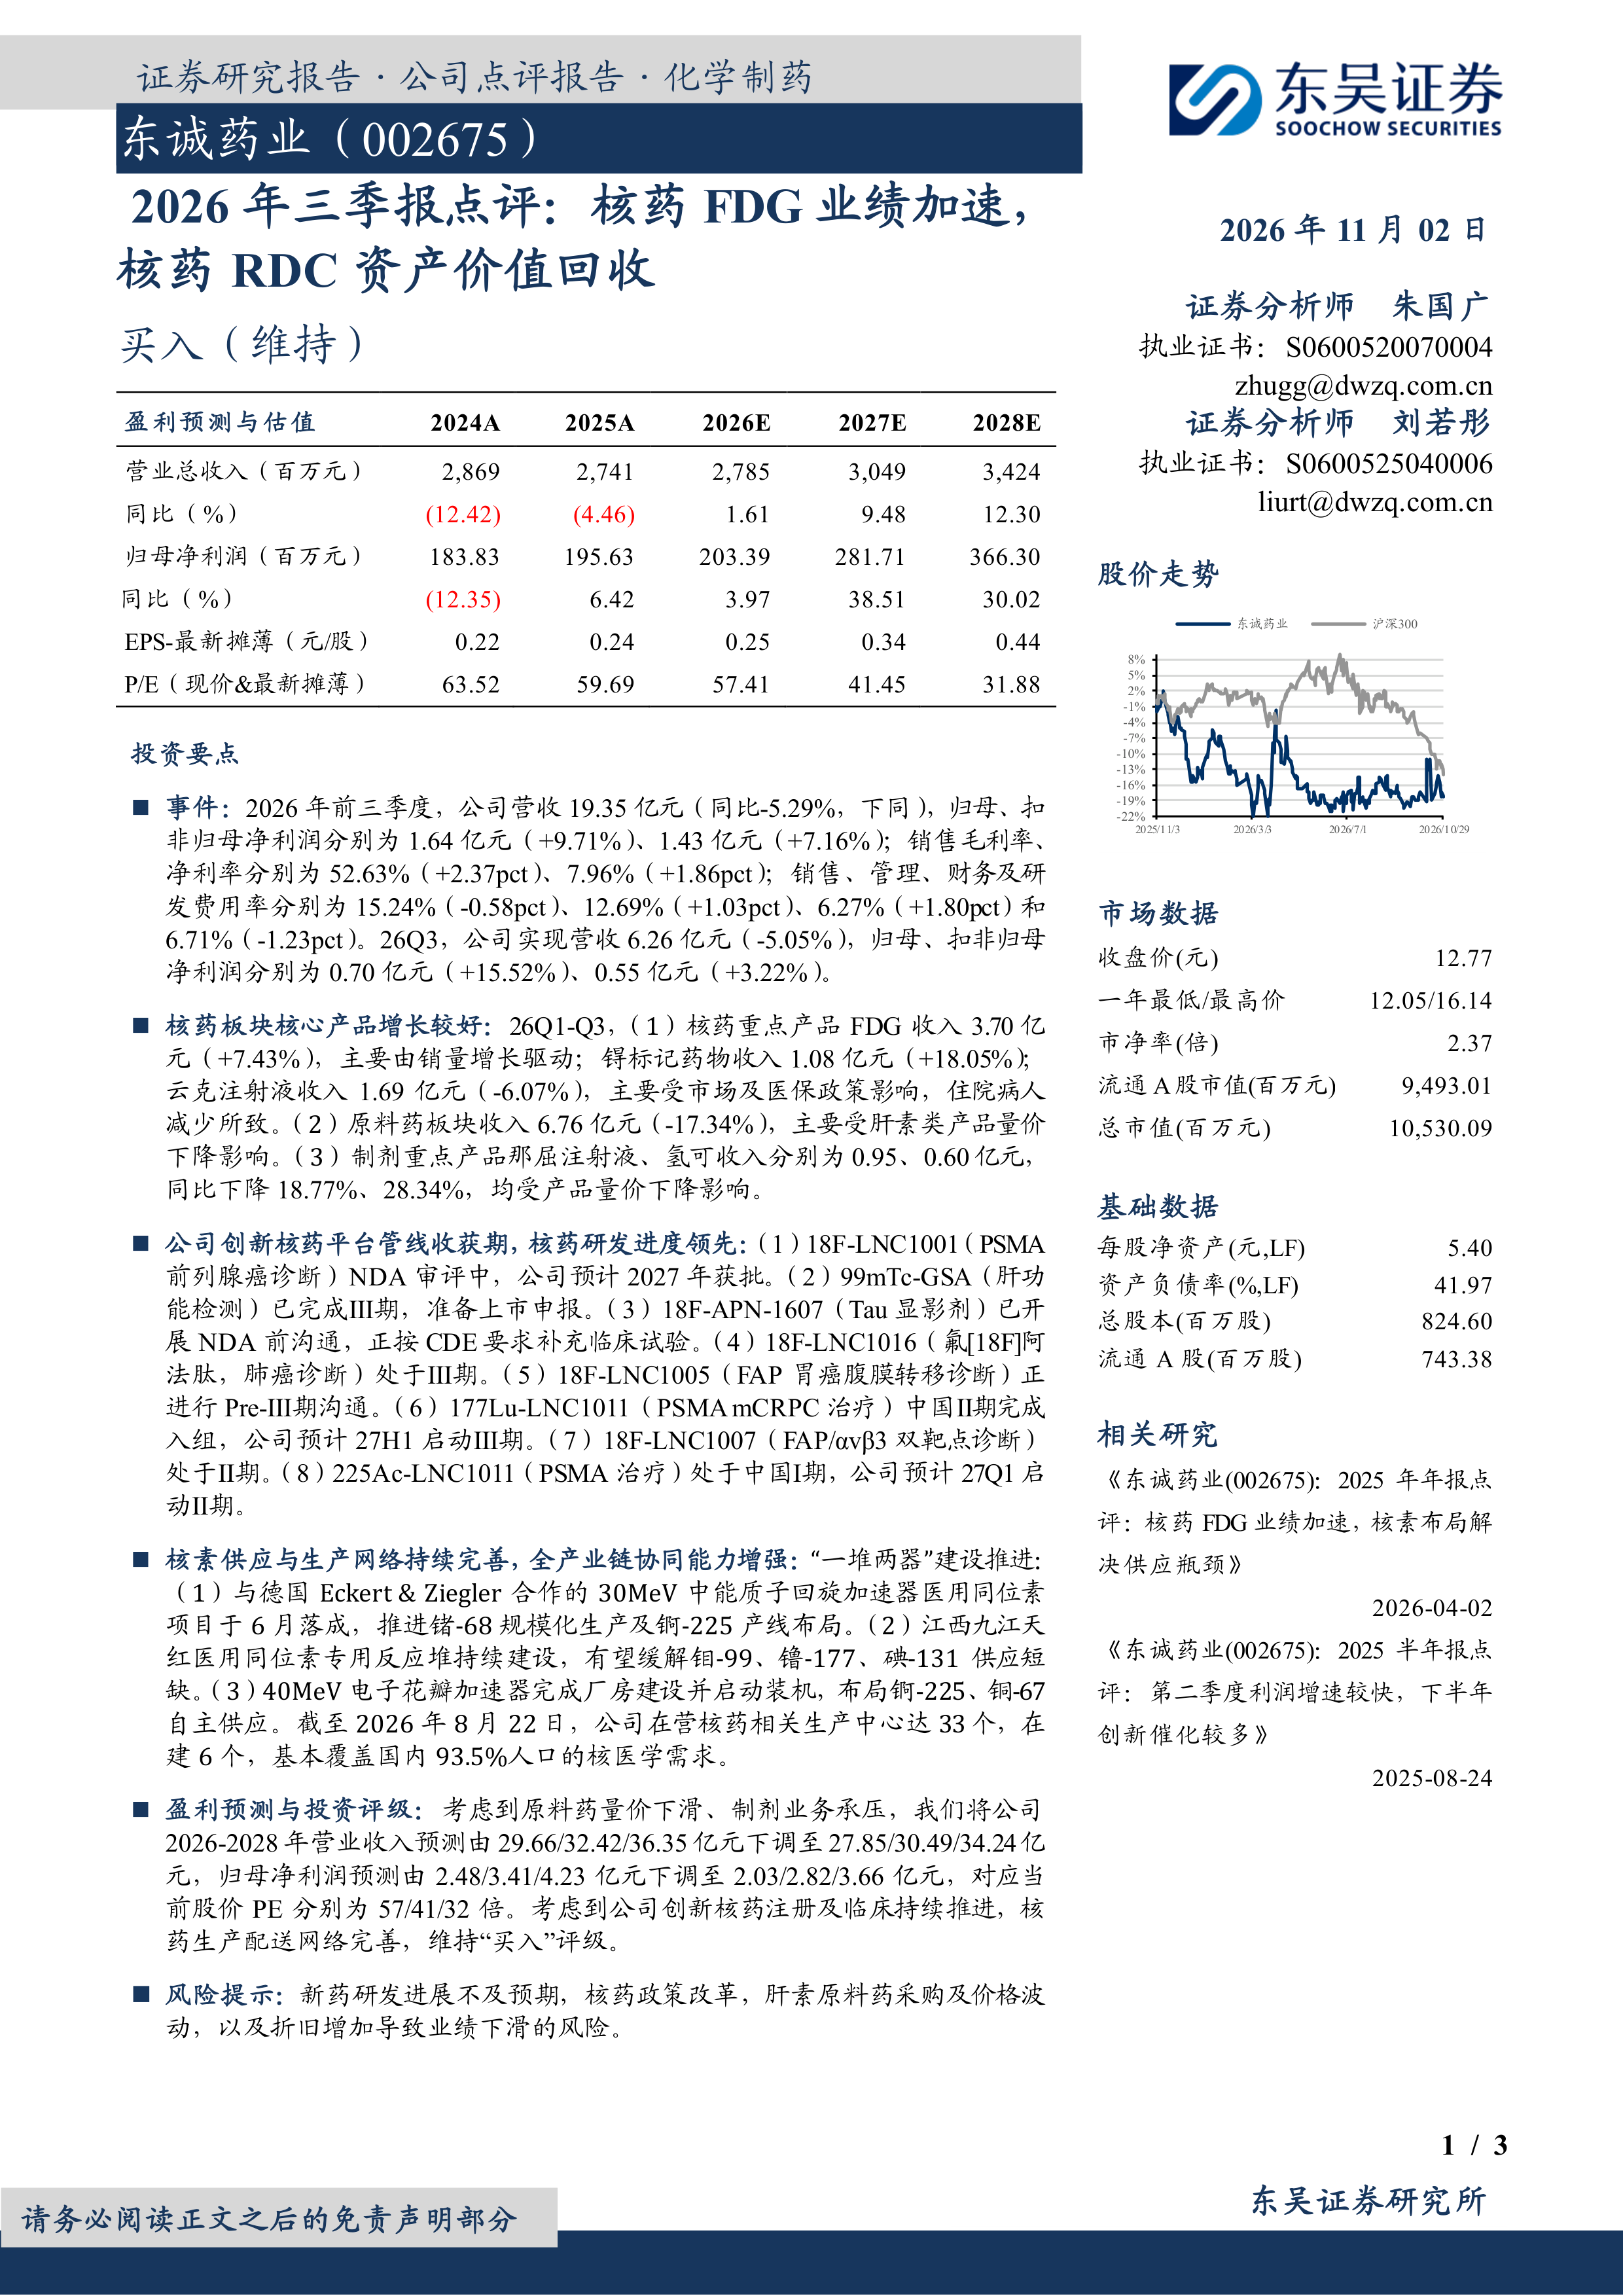
事件:2026年前三季度,公司营收19.35亿元(同比-5.29%,下同),归母、扣非归母净利润分别为1.64亿元(+9.71%)、1.43亿元(+7.16%);销售毛利率、净利率分别为52.63%(+2.37pct)、7.96%(+1.86pct);销售、管理、财务及研发费用率分别为15.24%(-0.58pct)、12.69%(+1.03pct)、6.27%(+1.80pct)和6.71%(-1.23pct)。26Q3,公司实现营收6.26亿元(-5.05%),归母、扣非归母净利润分别为0.70亿元(+15.52%)、0.55亿元(+3.22%)。
核药板块核心产品增长较好:26Q1-Q3,(1)核药重点产品FDG收入3.70亿元(+7.43%),主要由销量增长驱动;锝标记药物收入1.08亿元(+18.05%);云克注射液收入1.69亿元(-6.07%),主要受市场及医保政策影响,住院病人减少所致。(2)原料药板块收入6.76亿元(-17.34%),主要受肝素类产品量价下降影响。(3)制剂重点产品那屈注射液、氢可收入分别为0.95、0.60亿元,同比下降18.77%、28.34%,均受产品量价下降影响。
公司创新核药平台管线收获期,核药研发进度领先:(1)18F-LNC1001(PSMA前列腺癌诊断)NDA审评中,公司预计2027年获批。(2)99mTc-GSA(肝功能检测)已完成Ⅲ期,准备上市申报。(3)18F-APN-1607(Tau显影剂)已开展NDA前沟通,正按CDE要求补充临床试验。(4)18F-LNC1016(氟[18F]阿法肽,肺癌诊断)处于Ⅲ期。(5)18F-LNC1005(FAP胃癌腹膜转移诊断)正进行Pre-Ⅲ期沟通。(6)177Lu-LNC1011(PSMA mCRPC治疗)中国Ⅱ期完成入组,公司预计27H1启动Ⅲ期。(7)18F-LNC1007(FAP/αvβ3双靶点诊断)处于Ⅱ期。(8)225Ac-LNC1011(PSMA治疗)处于中国Ⅰ期,公司预计27Q1启动Ⅱ期。
核素供应与生产网络持续完善,全产业链协同能力增强:“一堆两器”建设推进:(1)与德国Eckert&Ziegler合作的30MeV中能质子回旋加速器医用同位素项目于6月落成,推进锗-68规模化生产及锕-225产线布局。(2)江西九江天红医用同位素专用反应堆持续建设,有望缓解钼-99、镥-177、碘-131供应短缺。(3)40MeV电子花瓣加速器完成厂房建设并启动装机,布局锕-225、铜-67自主供应。截至2026年8月22日,公司在营核药相关生产中心达33个,在建6个,基本覆盖国内93.5%人口的核医学需求。
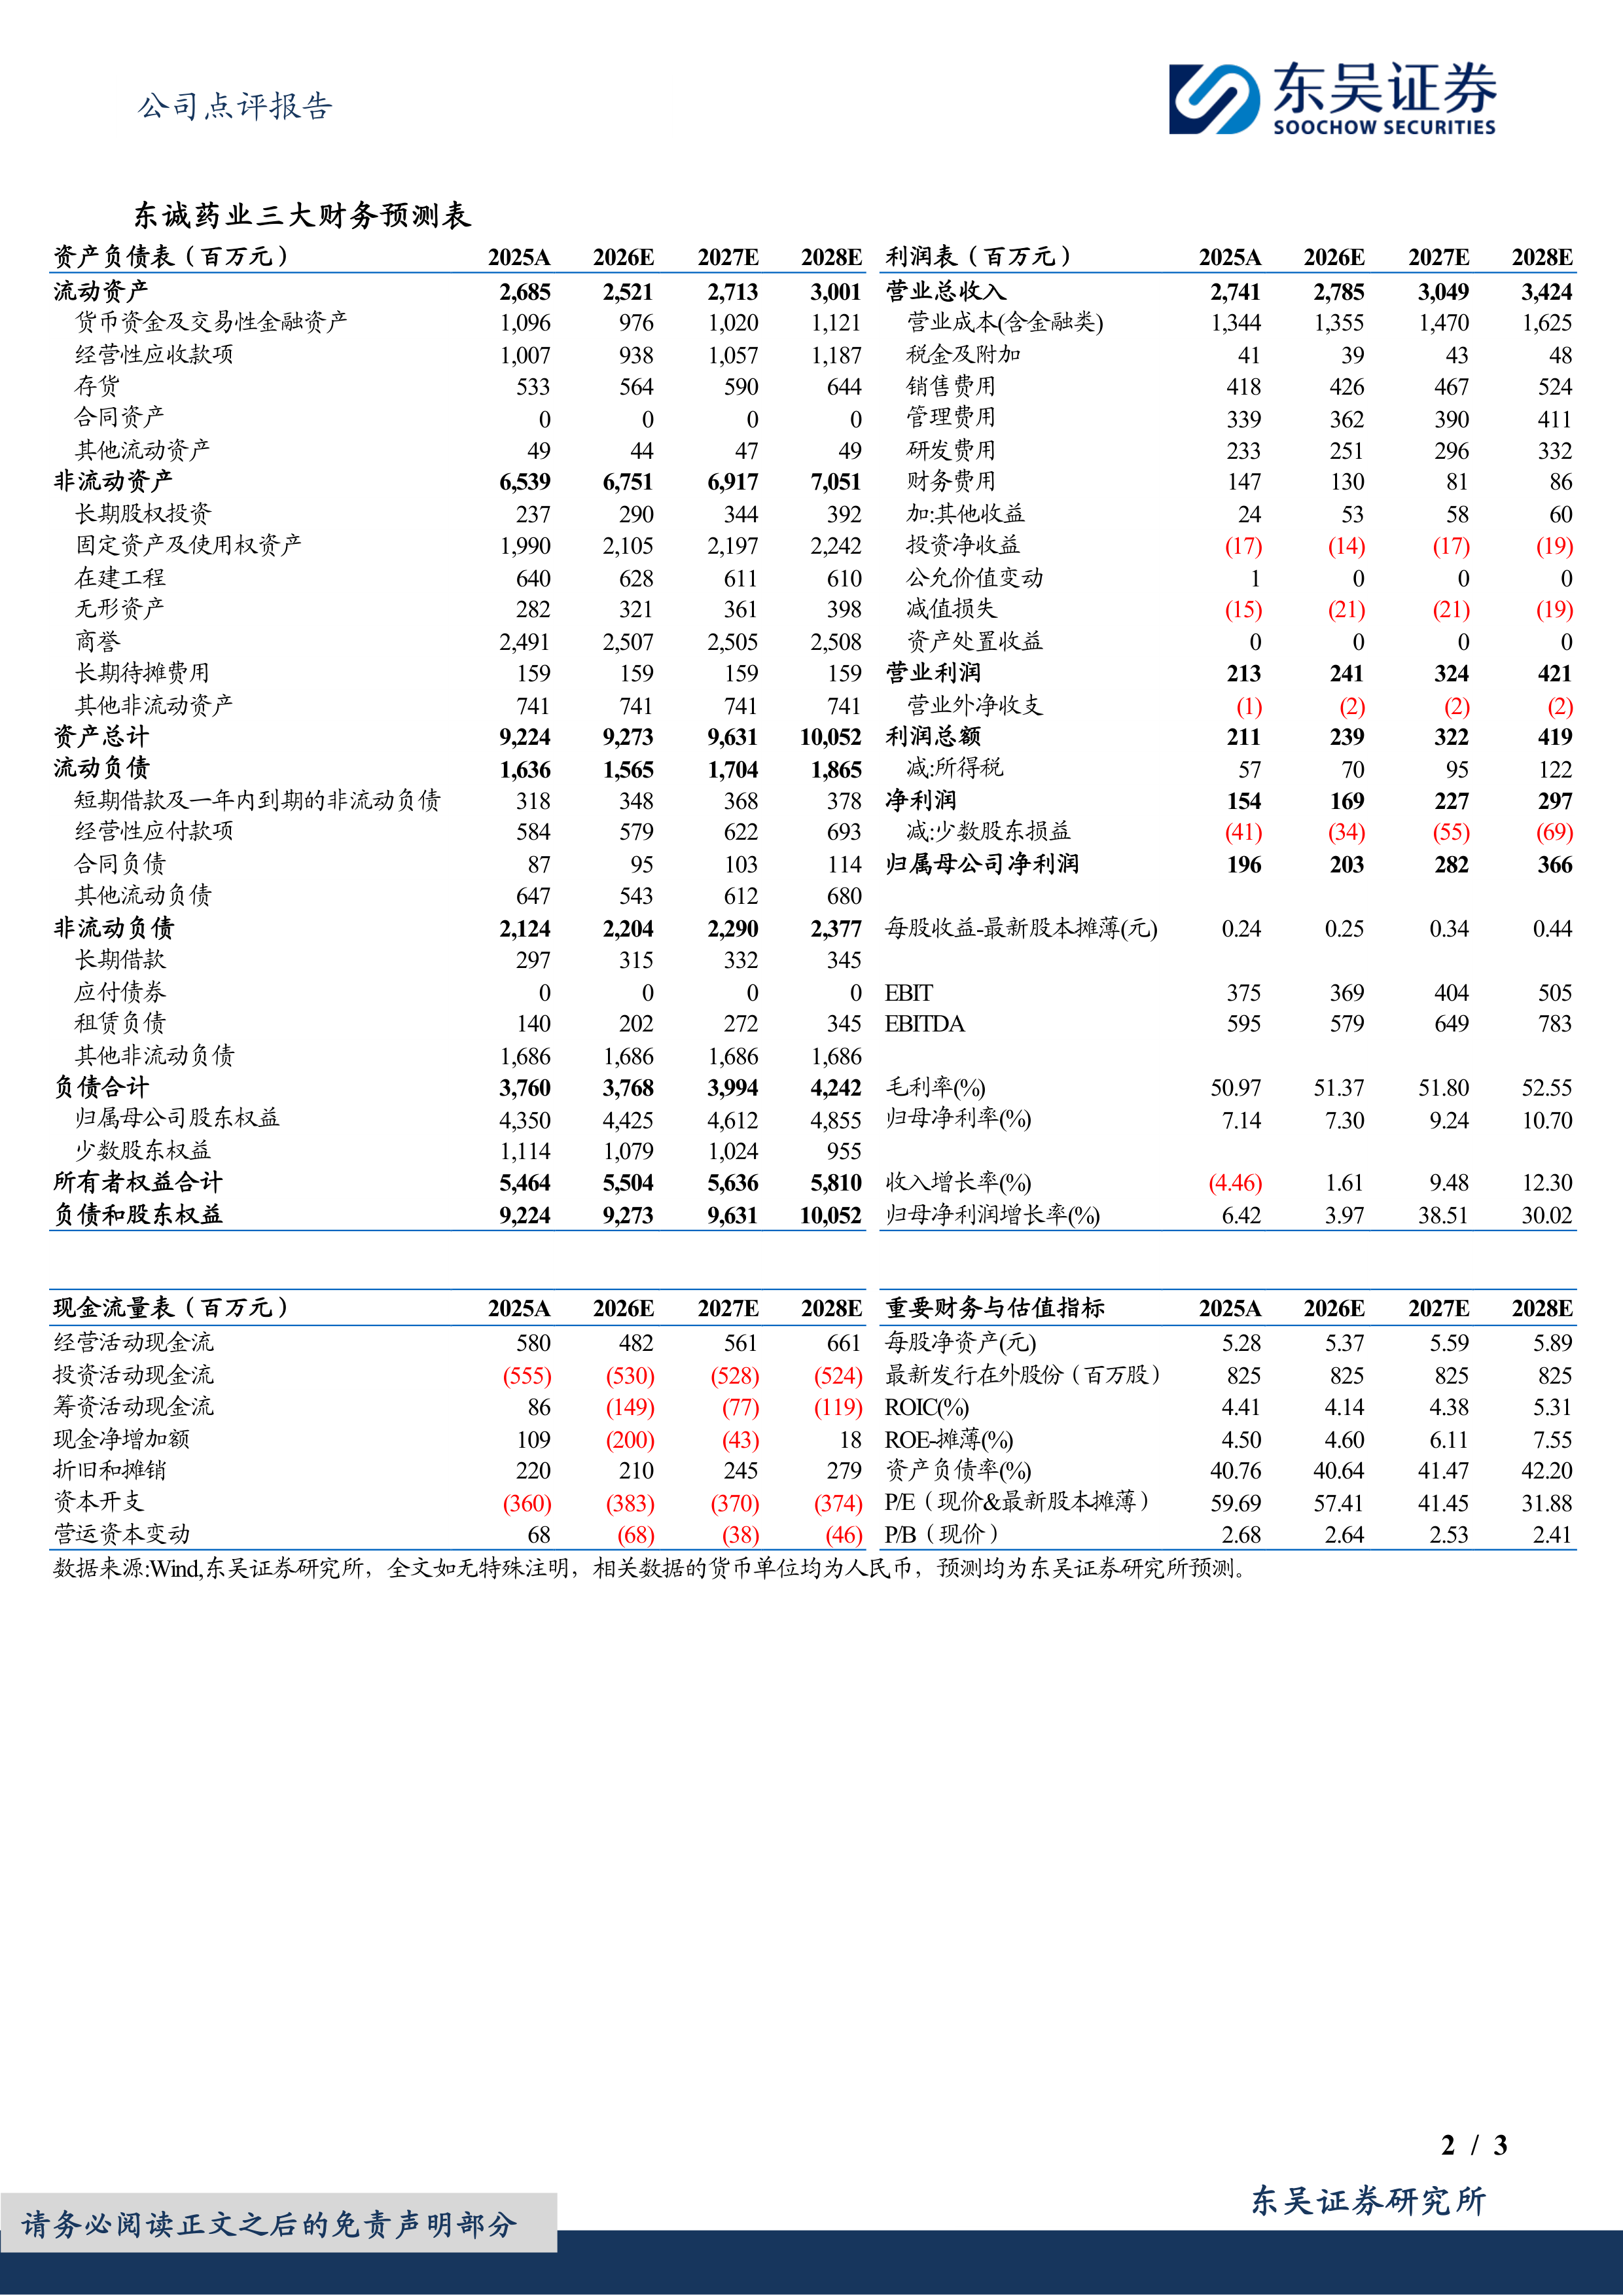
盈利预测与投资评级:考虑到原料药量价下滑、制剂业务承压,我们将公司2026-2028年营业收入预测由29.66/32.42/36.35亿元下调至27.85/30.49/34.24亿元,归母净利润预测由2.48/3.41/4.23亿元下调至2.03/2.82/3.66亿元,对应当前股价PE分别为57/41/32倍。考虑到公司创新核药注册及临床持续推进,核药生产配送网络完善,维持“买入”评级。
风险提示:新药研发进展不及预期,核药政策改革,肝素原料药采购及价格波动,以及折旧增加导致业绩下滑的风险。





 微信扫一扫-立即使用