联影医疗(688271)
投资要点
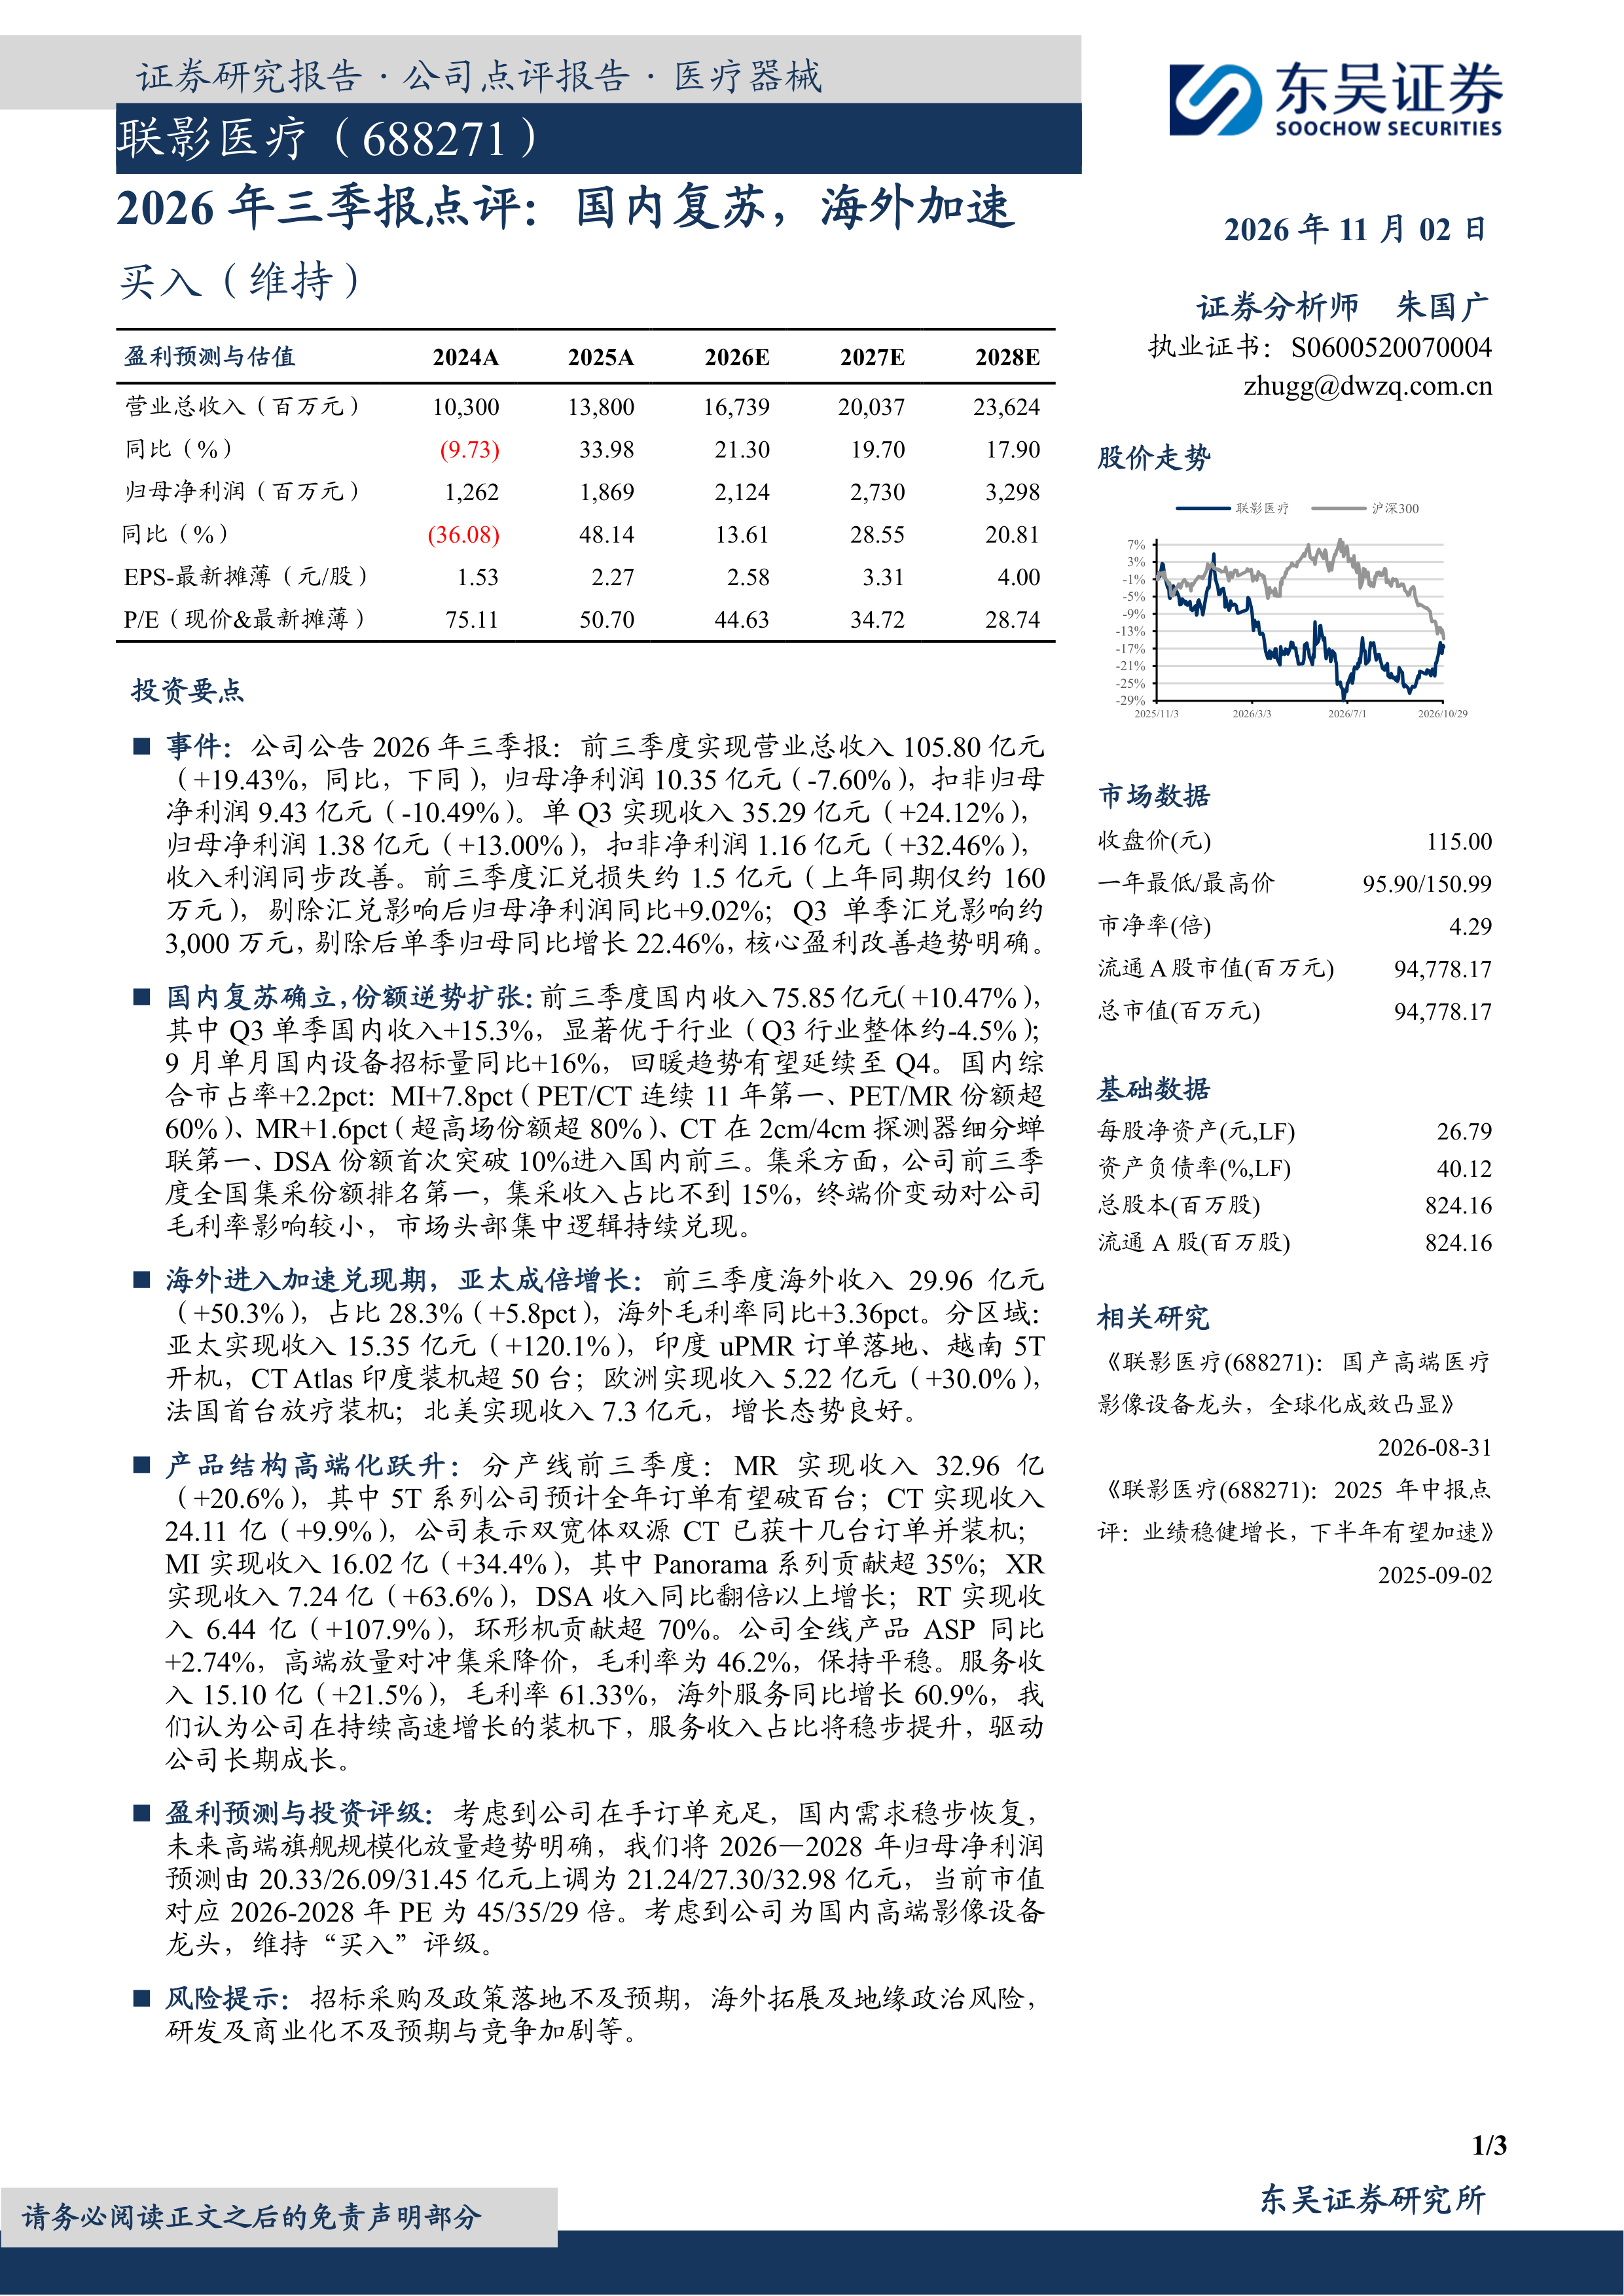
事件:公司公告2026年三季报:前三季度实现营业总收入105.80亿元(+19.43%,同比,下同),归母净利润10.35亿元(-7.60%),扣非归母净利润9.43亿元(-10.49%)。单Q3实现收入35.29亿元(+24.12%),归母净利润1.38亿元(+13.00%),扣非净利润1.16亿元(+32.46%),收入利润同步改善。前三季度汇兑损失约1.5亿元(上年同期仅约160万元),剔除汇兑影响后归母净利润同比+9.02%;Q3单季汇兑影响约3,000万元,剔除后单季归母同比增长22.46%,核心盈利改善趋势明确。
国内复苏确立,份额逆势扩张:前三季度国内收入75.85亿元(+10.47%),其中Q3单季国内收入+15.3%,显著优于行业(Q3行业整体约-4.5%);9月单月国内设备招标量同比+16%,回暖趋势有望延续至Q4。国内综合市占率+2.2pct:MI+7.8pct(PET/CT连续11年第一、PET/MR份额超60%)、MR+1.6pct(超高场份额超80%)、CT在2cm/4cm探测器细分蝉联第一、DSA份额首次突破10%进入国内前三。集采方面,公司前三季度全国集采份额排名第一,集采收入占比不到15%,终端价变动对公司毛利率影响较小,市场头部集中逻辑持续兑现。
海外进入加速兑现期,亚太成倍增长:前三季度海外收入29.96亿元(+50.3%),占比28.3%(+5.8pct),海外毛利率同比+3.36pct。分区域:亚太实现收入15.35亿元(+120.1%),印度uPMR订单落地、越南5T开机,CT Atlas印度装机超50台;欧洲实现收入5.22亿元(+30.0%),法国首台放疗装机;北美实现收入7.3亿元,增长态势良好。
产品结构高端化跃升:分产线前三季度:MR实现收入32.96亿(+20.6%),其中5T系列公司预计全年订单有望破百台;CT实现收入24.11亿(+9.9%),公司表示双宽体双源CT已获十几台订单并装机;MI实现收入16.02亿(+34.4%),其中Panorama系列贡献超35%;XR实现收入7.24亿(+63.6%),DSA收入同比翻倍以上增长;RT实现收入6.44亿(+107.9%),环形机贡献超70%。公司全线产品ASP同比+2.74%,高端放量对冲集采降价,毛利率为46.2%,保持平稳。服务收入15.10亿(+21.5%),毛利率61.33%,海外服务同比增长60.9%,我们认为公司在持续高速增长的装机下,服务收入占比将稳步提升,驱动公司长期成长。
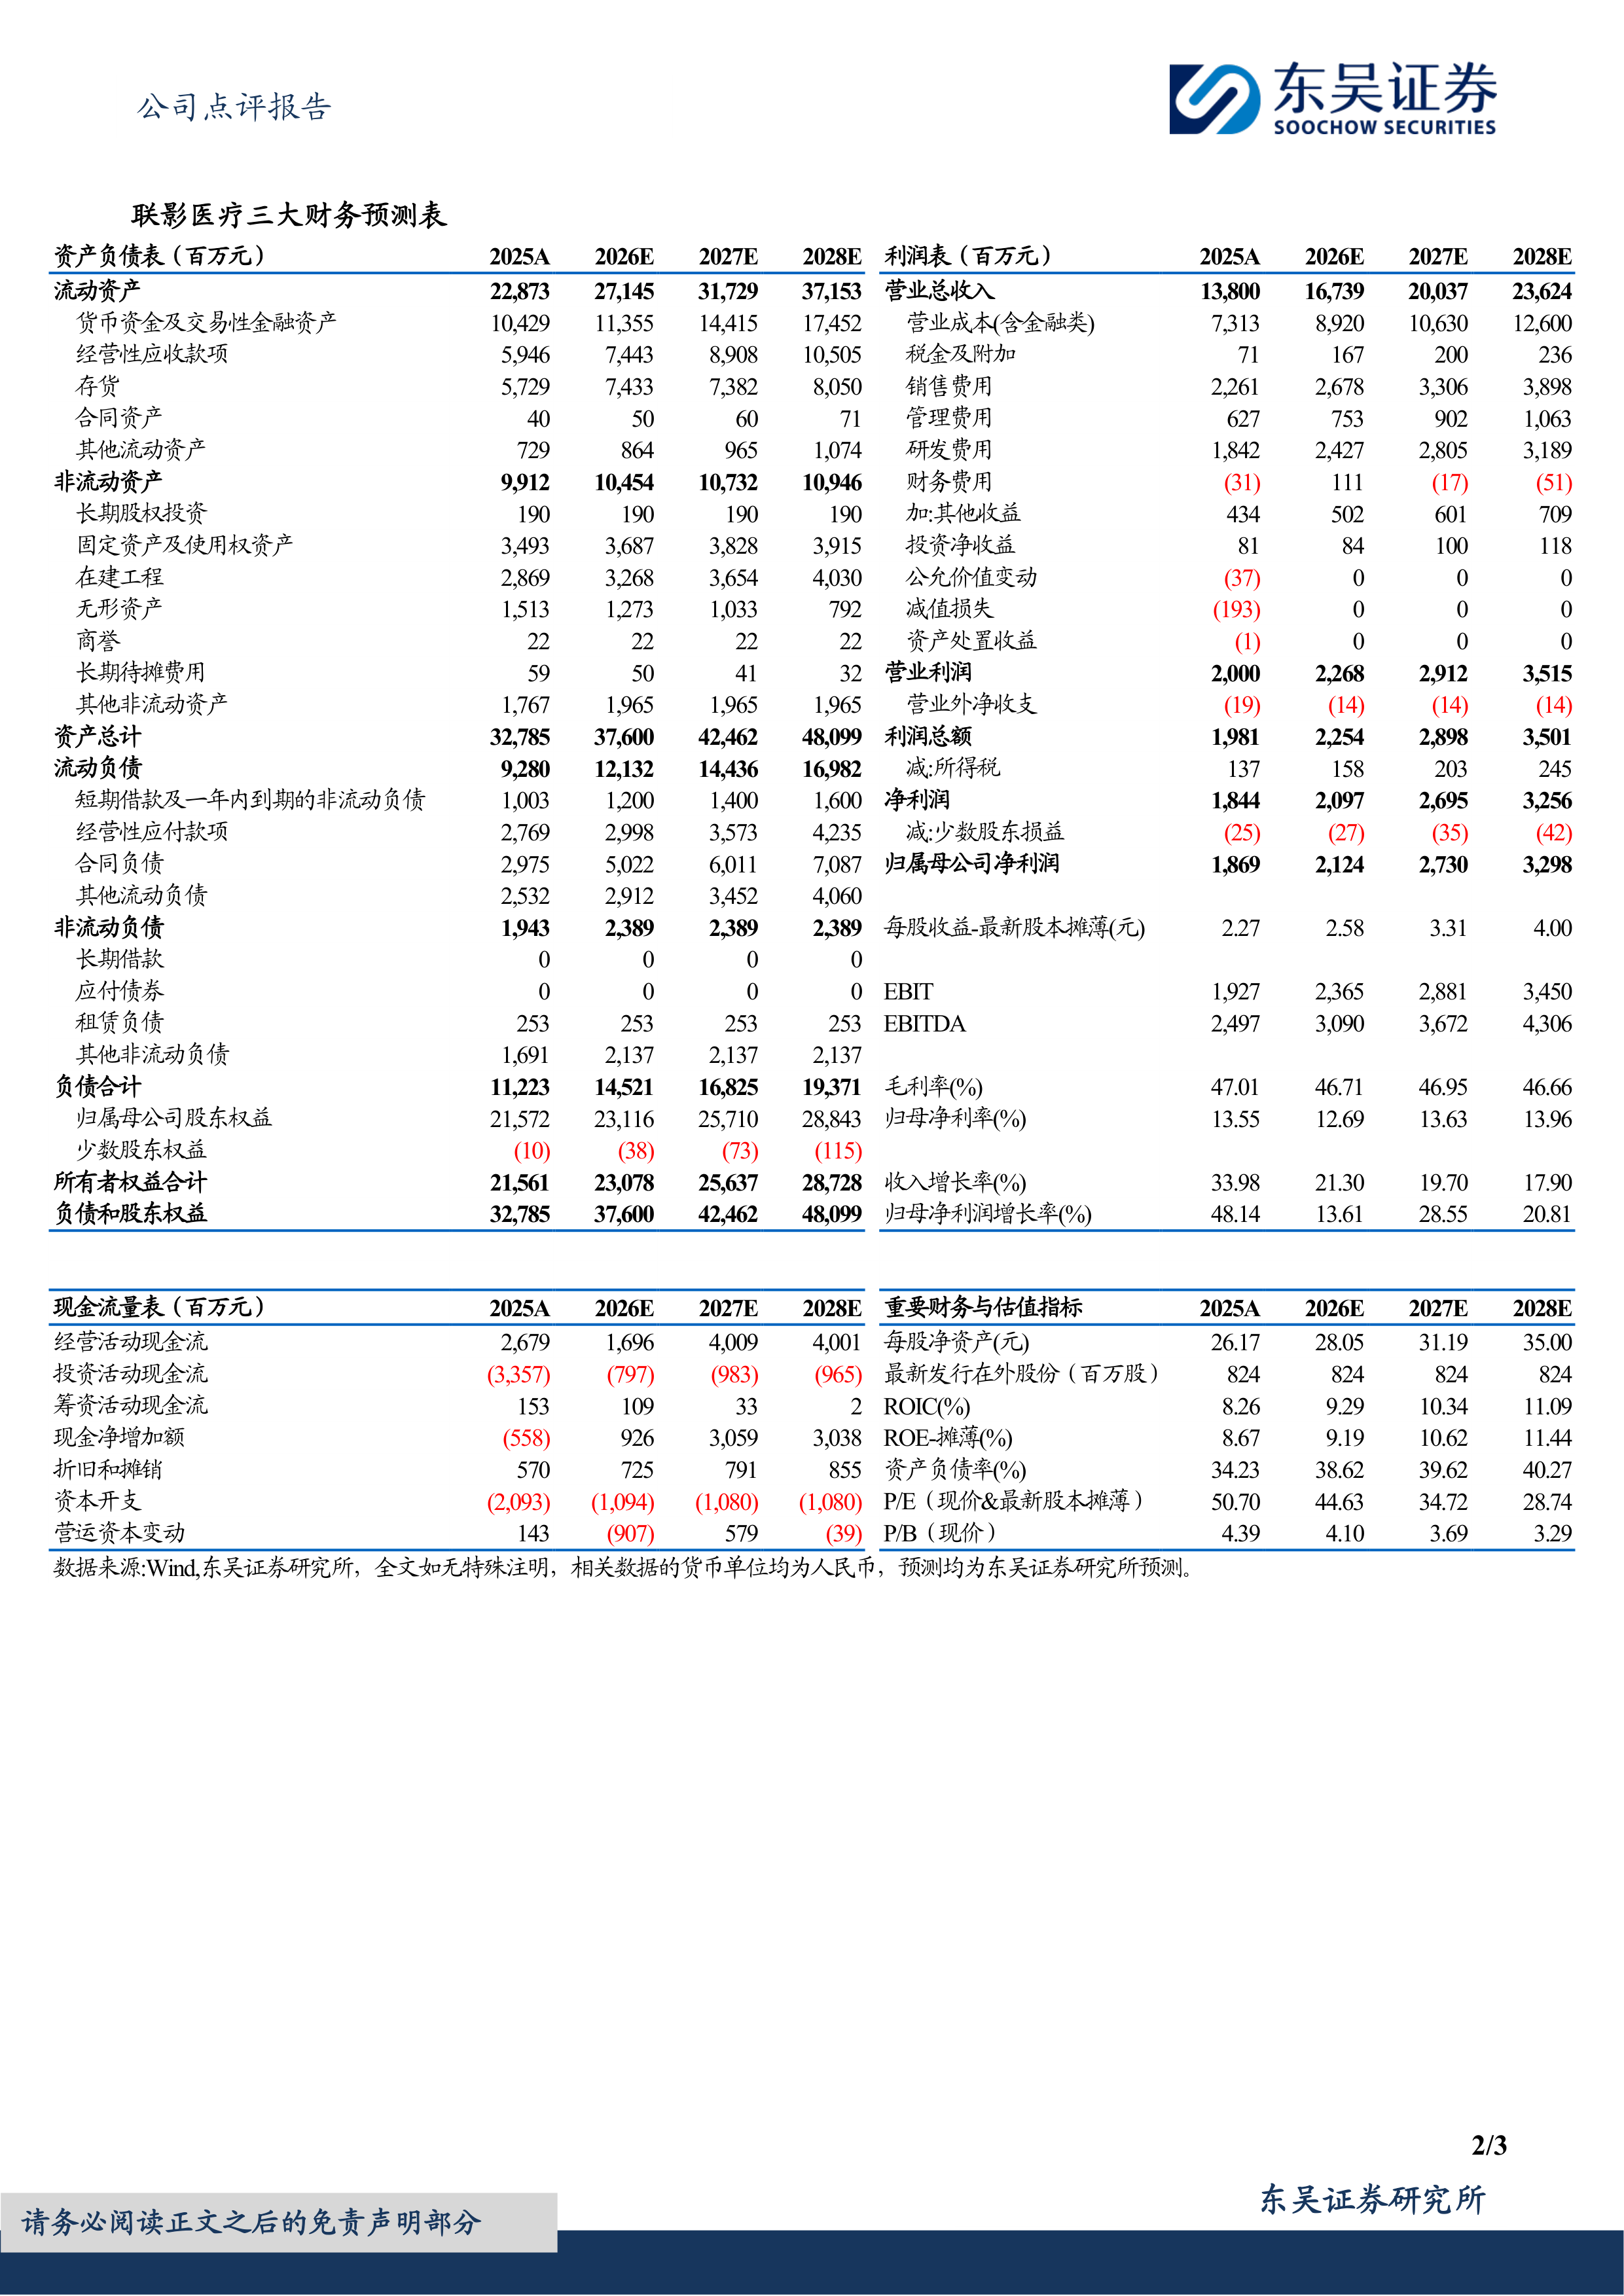
盈利预测与投资评级:考虑到公司在手订单充足,国内需求稳步恢复,未来高端旗舰规模化放量趋势明确,我们将2026—2028年归母净利润预测由20.33/26.09/31.45亿元上调为21.24/27.30/32.98亿元,当前市值对应2026-2028年PE为45/35/29倍。考虑到公司为国内高端影像设备龙头,维持“买入”评级。
风险提示:招标采购及政策落地不及预期,海外拓展及地缘政治风险,研发及商业化不及预期与竞争加剧等。





 微信扫一扫-立即使用