爱尔眼科(300015)
主要观点:
事件
2026年10月29日,公司发布2026年三季报,2026年前三季度实现营业收入183.44亿元(同比+4.92%)、归母净利润22.98亿元(同比-26.23%)、扣非归母净利润24.88亿元(同比-20.25%);其中Q3单季实现营业收入63.99亿元(同比+7.06%)、归母净利润9.41亿元(同比-11.57%)、扣非归母净利润9.73亿元(同比-9.84%)。
点评
一次性因素扰动表观利润,Q3收入端环比提速
前三季度归母净利润同比下滑26.23%,主要受多重一次性因素叠加影响:1)所得税费用14.26亿元,同比+112.05%,主要系报告期自查补缴企业所得税所致;2)营业外支出2.60亿元,较上年同期1.14亿元增加1.46亿元;3)资产减值损失1.50亿元,主要系第三季度确认商誉减
值损失;4)财务费用2.58亿元,同比+88.94%,主要系并购及汇率波动带来的汇兑损益变动所致。此外,因会计核算口径调整(医疗设备维保费由管理费用调整至营业成本)、人工成本上升及新设备折旧增加,前三季度毛利率约46.99%(同比-2.3pct),对应管理费用率下降2.1pct至11.45%,实际期间费用并未扩张。剔除上述扰动,公司Q3单季收入同比+7.06%,较H1的+3.81%明显提速,Q3扣非净利润降幅收窄至-9.84%,经营端呈边际改善趋势。前三季度经营活动现金流净额43.62亿元,同比-14.10%,主要受补缴税款影响。
巴西项目落地,国际化版图再下一城
2026年前三季度,公司全资境外子公司完成对巴西眼科医疗服务集团SF1125pParticipações Societárias S.A.的增资,交易对价5.30亿巴西雷亚尔(折合人民币约6.96亿元),资金来源为自有资金,标的集团控制权已于2026年8月1日(并表日)转移并纳入公司合并报表范围,本次交易支付的对价资金由标的集团用于偿还银行贷款、优化债务结构。此外,公司已正式递交H股上市申请,截至目前正在有序推进过程中。
投资建议
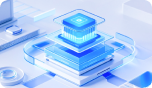
公司今年受补税及汇率等因素影响,利润端下滑明显,我们下调公司盈利预测,预计公司2026~2028年将实现营业收入243.07/263.86/285.80亿元,同比+8.7%/8.6%/8.3%;实现归母净利润27.86/38.71/43.14亿元(前值为37.93/42.13/46.09亿元),同比-14.0%/+38.9%/+11.4%;我们看好公司海外布局,维持“买入”评级。
风险提示
政策变化风险;行业竞争加剧风险;区域运营风险等。





 微信扫一扫-立即使用