联影医疗(688271)
主要观点:
事件:
公司发布2026年第三季度报告:2026年前三季度实现营业收入105.80亿元,同比增长19.43%;剔除汇兑损益影响后,利润总额为12.65亿元,同比增长7.22%,核心经营盈利保持稳健。第三季度收入35.29亿元,同比增长24.12%;归母净利润1.38亿元,同比增长13.00%,收入与利润实现同步增长。
点评:
2026Q3收入利润均提速,服务占比提升
公司2026Q3单季收入35.29亿元(yoy+24.12%),归母净利润1.38亿元(yoy+13.00%),扣非归母1.16亿元(yoy+32.46%),单季增速
较前三季度整体明显提速(2026Q1/Q2收入端同比增速分别为17.34%/17.13%)。另外,2026年前三季度,公司实现服务收入15.10亿元,同比增长21.50%,占营业收入比重达到14.27%。其中,海外服务收入同比增长60.90%,北美、欧洲等市场维保服务采购习惯较为成熟,随着当地装机规模扩大,海外服务业务成为持续收入的重要来源。服务业务毛利率为61.33%,对公司综合毛利率形成积极支撑。
研发方面,公司前三季度研发投入22.30亿元,占营业收入21.08%。自2022年上市当年至报告期末,累计研发投入104.97亿元,各产品线均已完成智能化技术平台开发与搭载,实现全产品线AI赋能。公司持续推进高端新品商业化,随着5T磁共振、uMR Ultra、双宽体双源CT、光子计数CT、放疗及智能超声等创新产品持续商业化落地,叠加海外装机与服务业务协同增长,公司高质量发展的基础进一步夯实。
海外市场高速增长,多个区域高速增长
收入分区域来看,2026年前三季度公司国内收入75.85亿元,同比增长10.47%;海外收入29.96亿元,同比增长50.30%,占比提升至28.31%,同比提高5.82个百分点。从业务进展看,海外增长正逐步由重点产品突
破向多产品线协同拓展。亚太市场由早期高端分子影像突破,向磁共振、CT及放疗协同发展;欧洲加快放疗与介入产品导入;北美在分子影像、磁共振基础上培育其他产品线。当前协同发展仍处于持续深化阶段,随着新品准入、客户导入和装机规模扩大,单客户合作范围及全生命周期服务价值有望进一步提升。
投资建议:维持“买入”评级
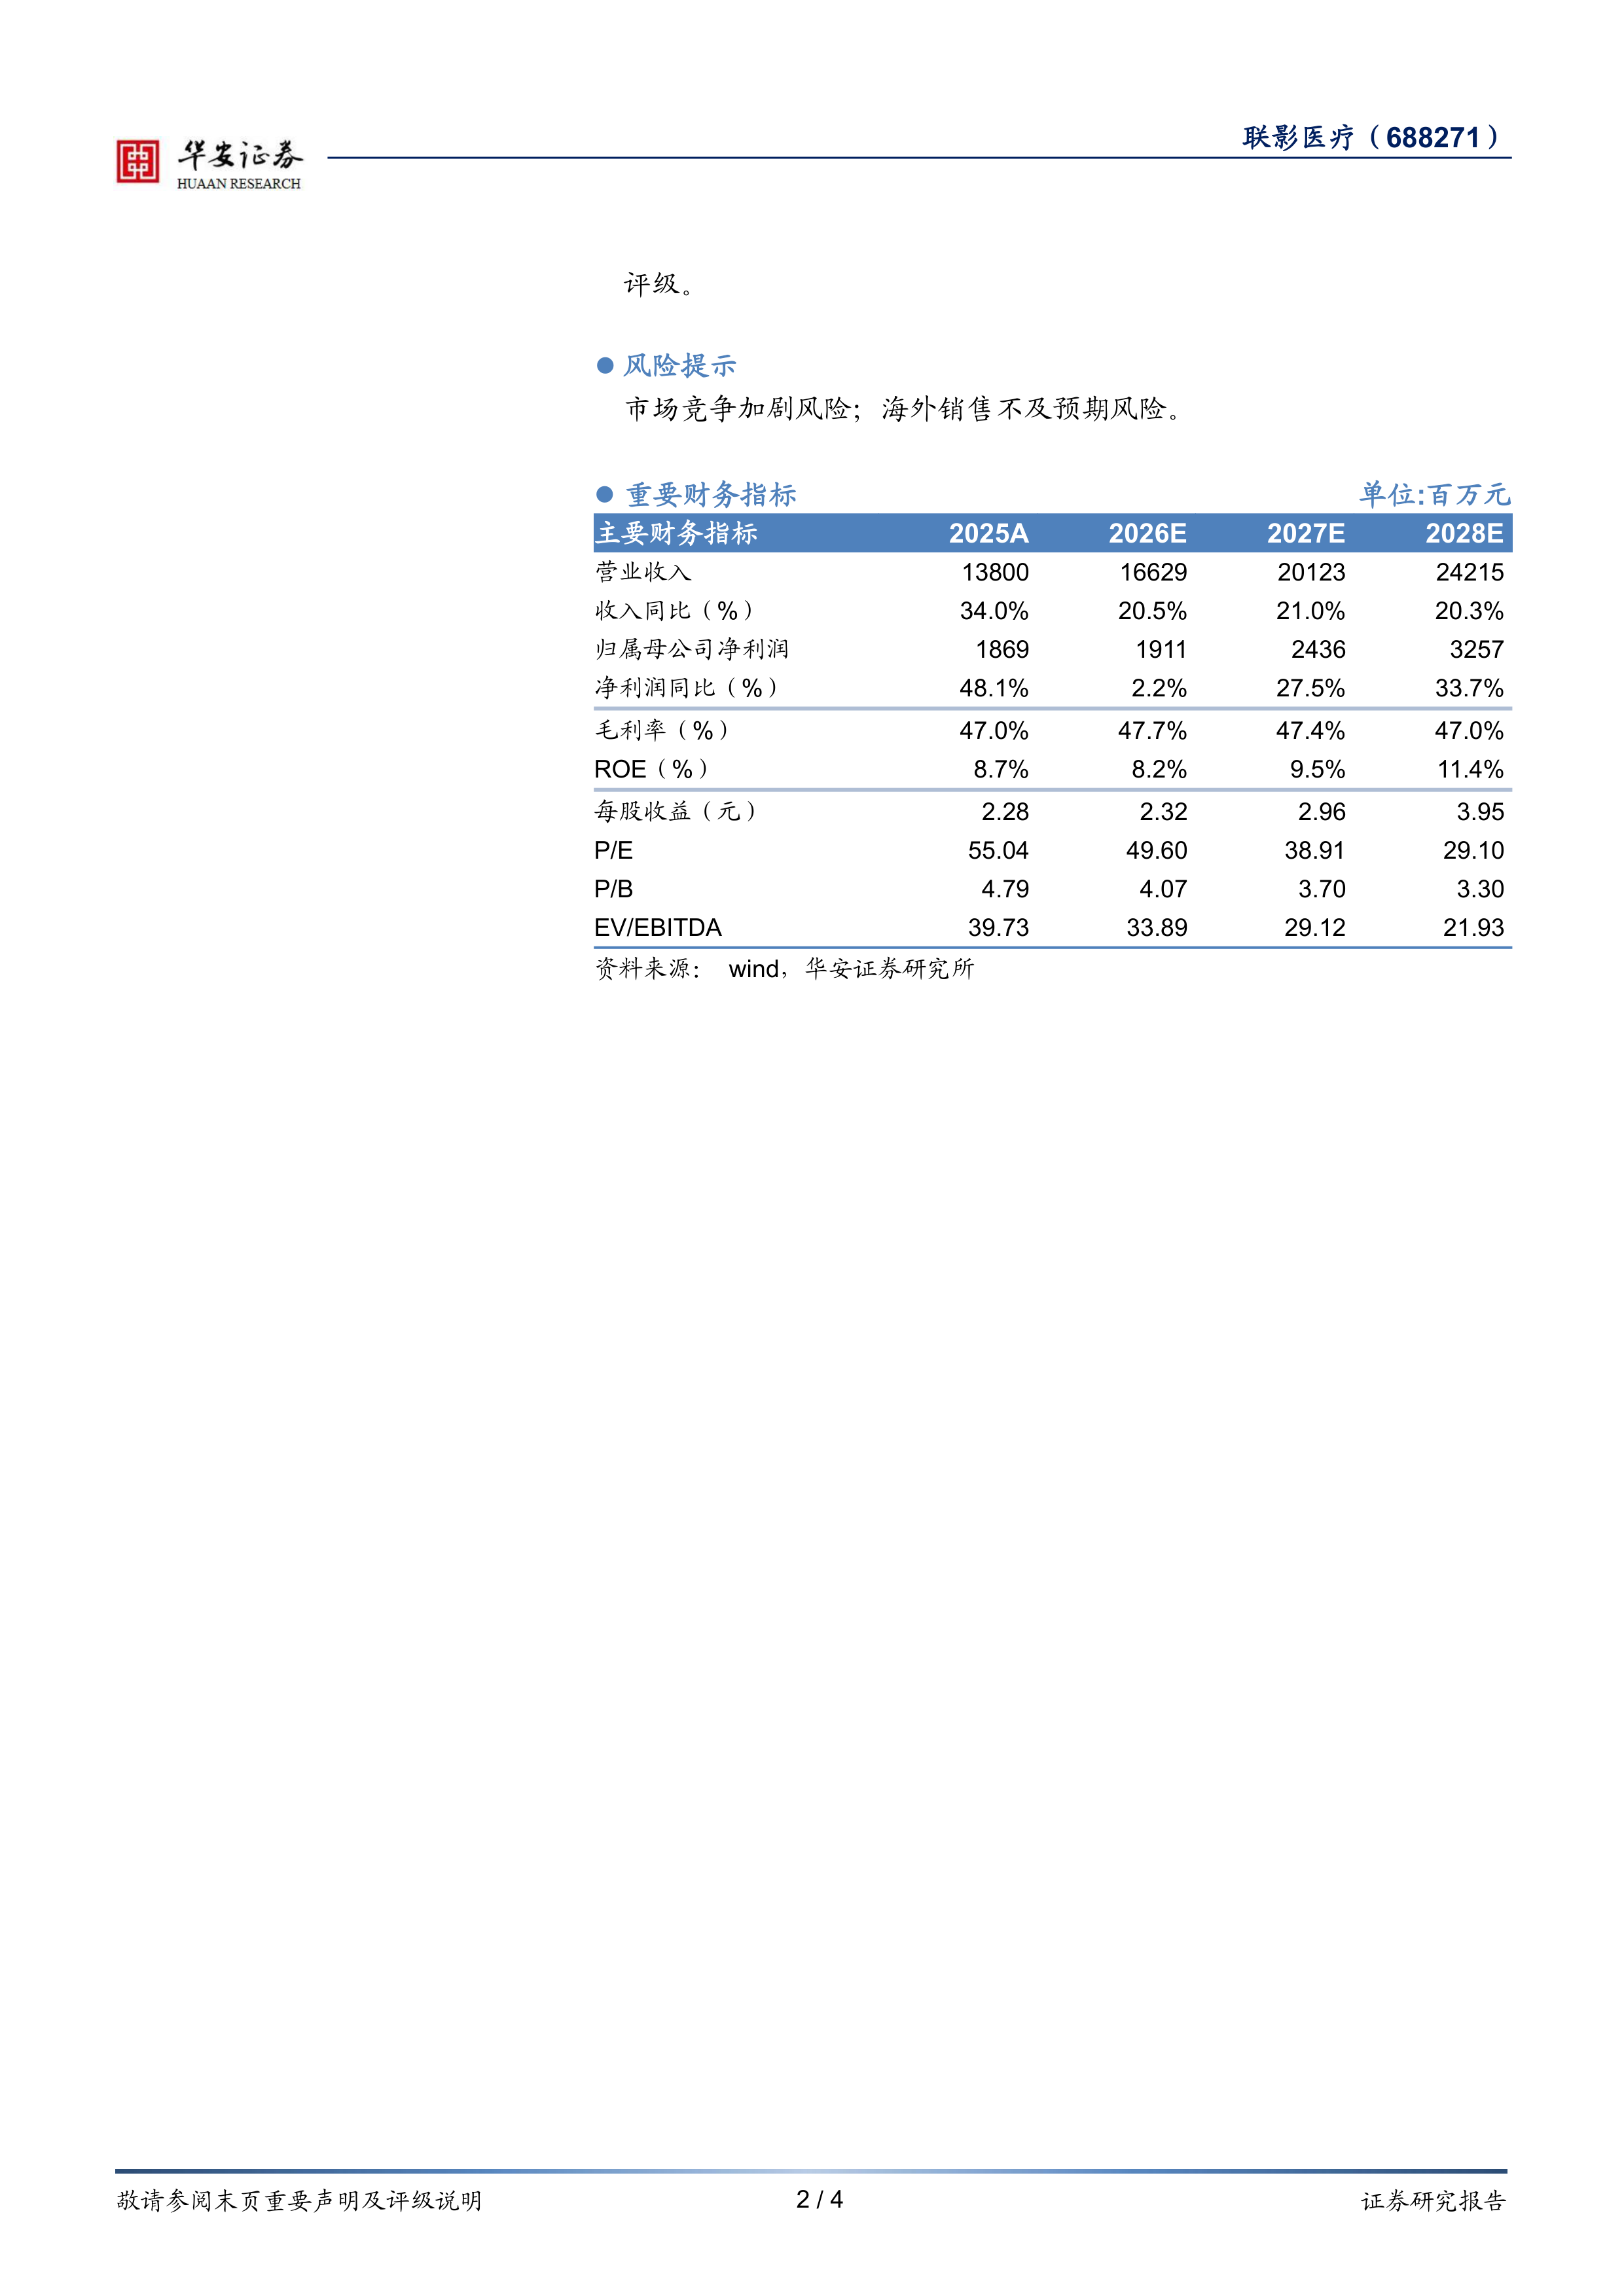
我们预计公司2026-2028年营业收入有望分别实现166.29/201.23/242.15亿元,同比增长20.5%/21.0%/20.3%;归母净利润分别实现19.11/24.36/32.57亿元,同比增长2.2%/27.5%/33.7%;对应EPS为2.32/2.96/3.95元;对应PE倍数为50/39/29X。维持“买入”
评级。
风险提示
市场竞争加剧风险;海外销售不及预期风险。





 微信扫一扫-立即使用