2025中国医药研发创新与营销创新峰会
药品销售快速增长,核心管线推进顺利

药品销售快速增长,核心管线推进顺利

研报

药品销售快速增长,核心管线推进顺利

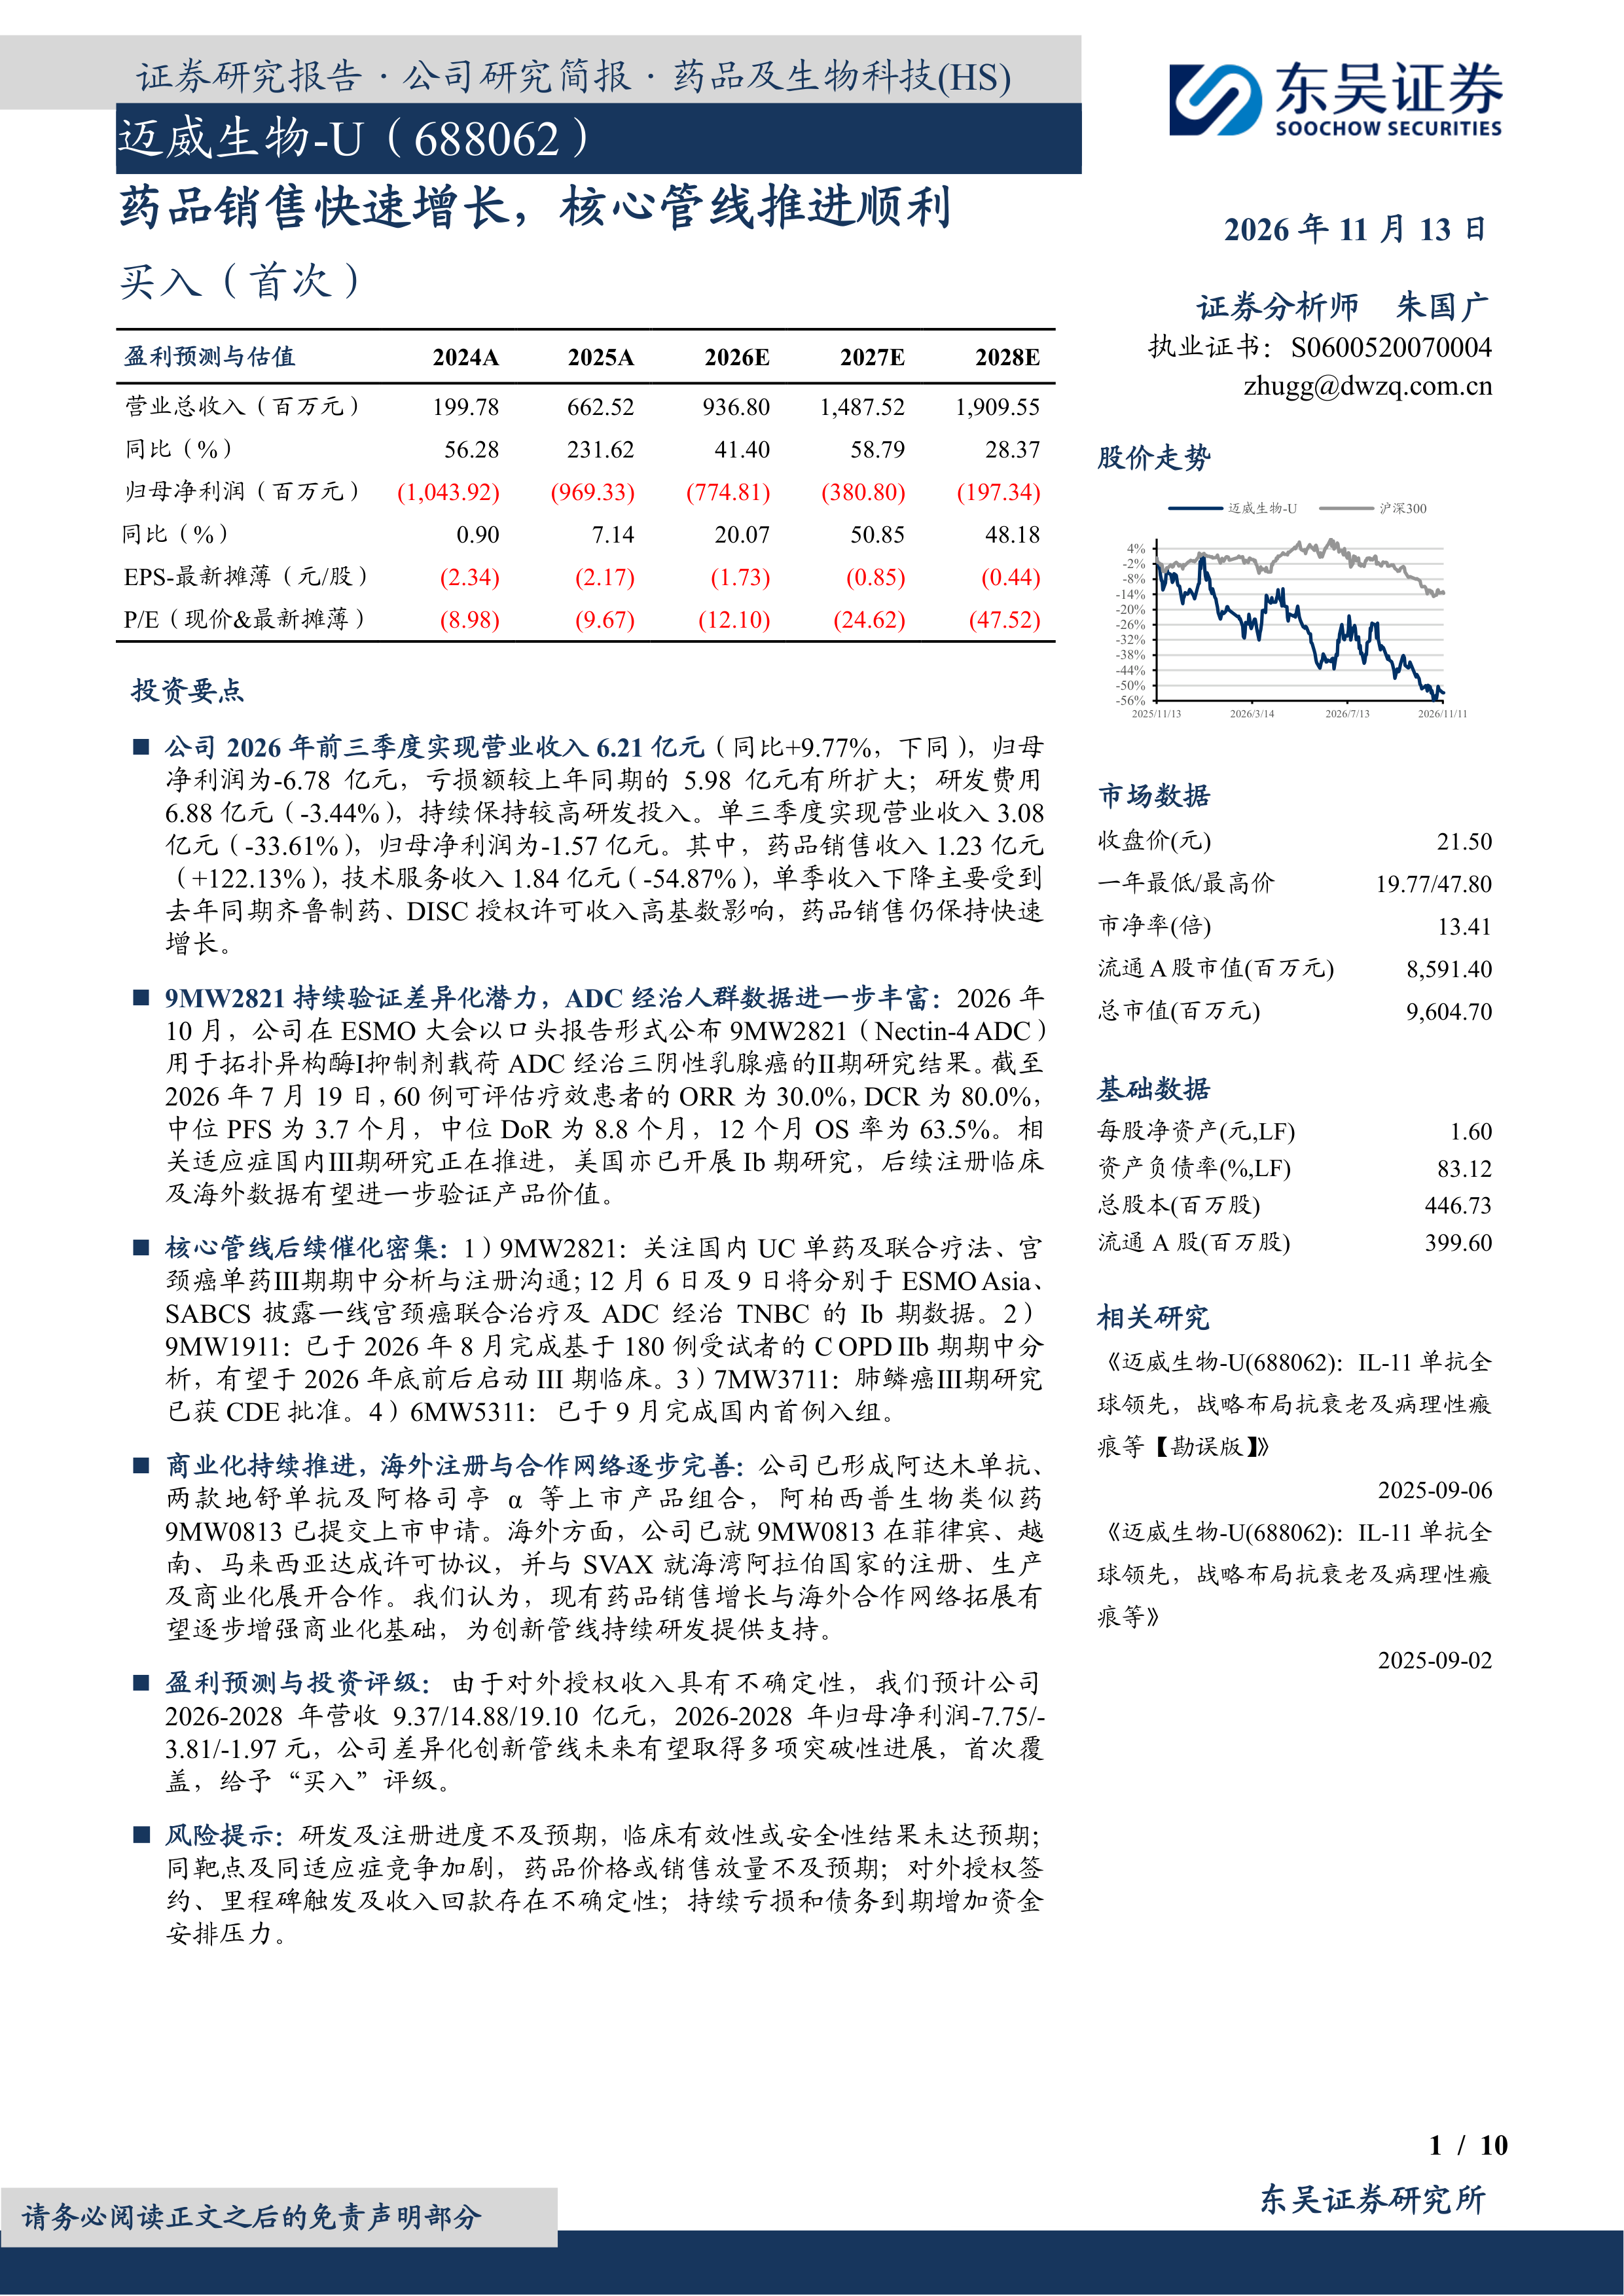
  迈威生物(688062)   投资要点   公司2026年前三季度实现营业收入6.21亿元(同比+9.77%,下同),归母净利润为-6.78亿元,亏损额较上年同期的5.98亿元有所扩大;研发费用6.88亿元(-3.44%),持续保持较高研发投入。单三季度实现营业收入3.08亿元(-33.61%),归母净利润为-1.57亿元。其中,药品销售收入1.23亿元(+122.13%),技术服务收入1.84亿元(-54.87%),单季收入下降主要受到去年同期齐鲁制药、DISC授权许可收入高基数影响,药品销售仍保持快速增长。   9MW2821持续验证差异化潜力,ADC经治人群数据进一步丰富:2026年10月,公司在ESMO大会以口头报告形式公布9MW2821(Nectin-4ADC)用于拓扑异构酶Ⅰ抑制剂载荷ADC经治三阴性乳腺癌的Ⅱ期研究结果。截至2026年7月19日,60例可评估疗效患者的ORR为30.0%,DCR为80.0%,中位PFS为3.7个月,中位DoR为8.8个月,12个月OS率为63.5%。相关适应症国内Ⅲ期研究正在推进,美国亦已开展Ib期研究,后续注册临床及海外数据有望进一步验证产品价值。   核心管线后续催化密集:1)9MW2821:关注国内UC单药及联合疗法、宫颈癌单药Ⅲ期期中分析与注册沟通;12月6日及9日将分别于ESMO Asia、SABCS披露一线宫颈癌联合治疗及ADC经治TNBC的Ib期数据。2)9MW1911:已于2026年8月完成基于180例受试者的C OPD Ⅱb期期中分析,有望于2026年底前后启动III期临床。3)7MW3711:肺鳞癌Ⅲ期研究已获CDE批准。4)6MW5311:已于9月完成国内首例入组。   商业化持续推进,海外注册与合作网络逐步完善:公司已形成阿达木单抗、两款地舒单抗及阿格司亭α等上市产品组合,阿柏西普生物类似药9MW0813已提交上市申请。海外方面,公司已就9MW0813在菲律宾、越南、马来西亚达成许可协议,并与SVAX就海湾阿拉伯国家的注册、生产及商业化展开合作。我们认为,现有药品销售增长与海外合作网络拓展有望逐步增强商业化基础,为创新管线持续研发提供支持。   盈利预测与投资评级:由于对外授权收入具有不确定性,我们预计公司2026-2028年营收9.37/14.88/19.10亿元,2026-2028年归母净利润-7.75/-3.81/-1.97元,公司差异化创新管线未来有望取得多项突破性进展,首次覆盖,给予“买入”评级。   风险提示:研发及注册进度不及预期,临床有效性或安全性结果未达预期;同靶点及同适应症竞争加剧,药品价格或销售放量不及预期;对外授权签约、里程碑触发及收入回款存在不确定性;持续亏损和债务到期增加资金安排压力。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2272 次

  • 发布机构:

    东吴证券股份有限公司

  • 发布日期:

    2026-11-13

  • 页数:

    10页

下载全文
定制咨询
报告内容
报告摘要

  迈威生物(688062)

  投资要点

  公司2026年前三季度实现营业收入6.21亿元(同比+9.77%,下同),归母净利润为-6.78亿元,亏损额较上年同期的5.98亿元有所扩大;研发费用6.88亿元(-3.44%),持续保持较高研发投入。单三季度实现营业收入3.08亿元(-33.61%),归母净利润为-1.57亿元。其中,药品销售收入1.23亿元(+122.13%),技术服务收入1.84亿元(-54.87%),单季收入下降主要受到去年同期齐鲁制药、DISC授权许可收入高基数影响,药品销售仍保持快速增长。

  9MW2821持续验证差异化潜力,ADC经治人群数据进一步丰富:2026年10月,公司在ESMO大会以口头报告形式公布9MW2821(Nectin-4ADC)用于拓扑异构酶Ⅰ抑制剂载荷ADC经治三阴性乳腺癌的Ⅱ期研究结果。截至2026年7月19日,60例可评估疗效患者的ORR为30.0%,DCR为80.0%,中位PFS为3.7个月,中位DoR为8.8个月,12个月OS率为63.5%。相关适应症国内Ⅲ期研究正在推进,美国亦已开展Ib期研究,后续注册临床及海外数据有望进一步验证产品价值。

  核心管线后续催化密集:1)9MW2821:关注国内UC单药及联合疗法、宫颈癌单药Ⅲ期期中分析与注册沟通;12月6日及9日将分别于ESMO Asia、SABCS披露一线宫颈癌联合治疗及ADC经治TNBC的Ib期数据。2)9MW1911:已于2026年8月完成基于180例受试者的C OPD Ⅱb期期中分析,有望于2026年底前后启动III期临床。3)7MW3711:肺鳞癌Ⅲ期研究已获CDE批准。4)6MW5311:已于9月完成国内首例入组。

  商业化持续推进,海外注册与合作网络逐步完善:公司已形成阿达木单抗、两款地舒单抗及阿格司亭α等上市产品组合,阿柏西普生物类似药9MW0813已提交上市申请。海外方面,公司已就9MW0813在菲律宾、越南、马来西亚达成许可协议,并与SVAX就海湾阿拉伯国家的注册、生产及商业化展开合作。我们认为,现有药品销售增长与海外合作网络拓展有望逐步增强商业化基础,为创新管线持续研发提供支持。

  盈利预测与投资评级:由于对外授权收入具有不确定性,我们预计公司2026-2028年营收9.37/14.88/19.10亿元,2026-2028年归母净利润-7.75/-3.81/-1.97元,公司差异化创新管线未来有望取得多项突破性进展,首次覆盖,给予“买入”评级。

  风险提示:研发及注册进度不及预期,临床有效性或安全性结果未达预期;同靶点及同适应症竞争加剧,药品价格或销售放量不及预期;对外授权签约、里程碑触发及收入回款存在不确定性;持续亏损和债务到期增加资金安排压力。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 10
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
东吴证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3