2025中国医药研发创新与营销创新峰会
业绩逐步改善,数智化布局引领价值重估

业绩逐步改善,数智化布局引领价值重估

研报

业绩逐步改善,数智化布局引领价值重估

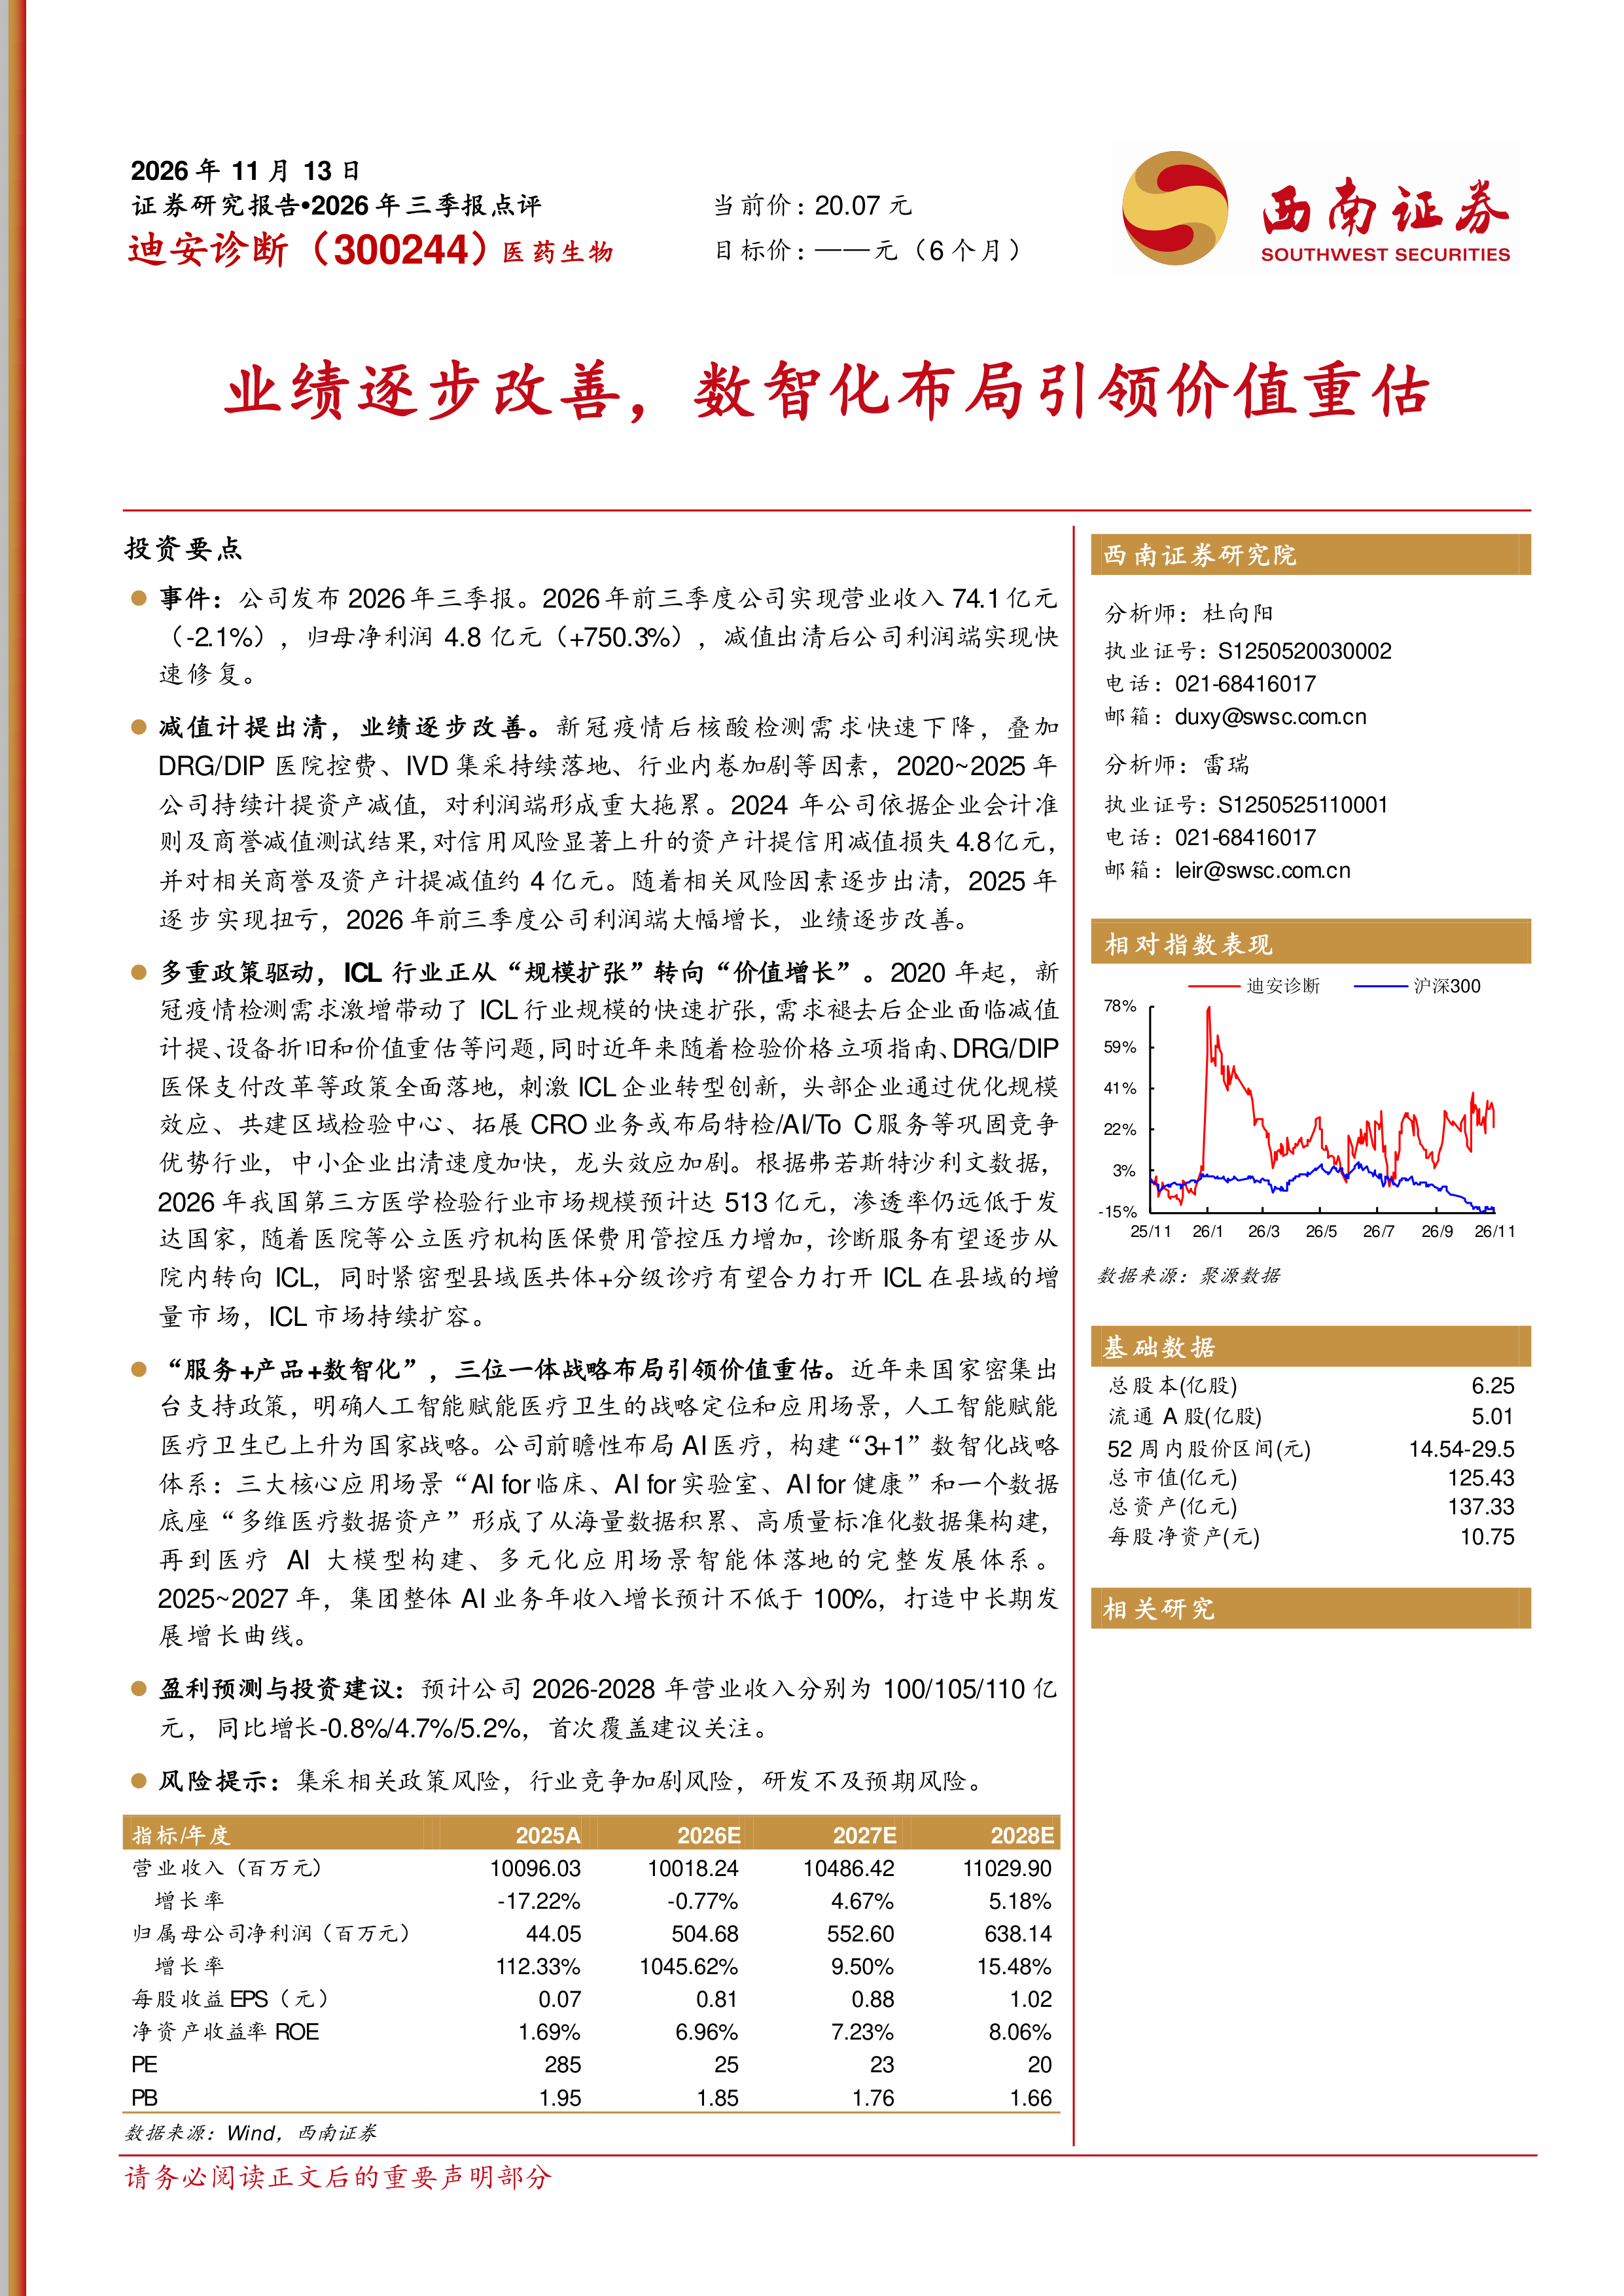
  迪安诊断(300244)   投资要点   事件:公司发布2026年三季报。2026年前三季度公司实现营业收入74.1亿元(-2.1%),归母净利润4.8亿元(+750.3%),减值出清后公司利润端实现快速修复。   减值计提出清,业绩逐步改善。新冠疫情后核酸检测需求快速下降,叠加DRG/DIP医院控费、IVD集采持续落地、行业内卷加剧等因素,2020~2025年公司持续计提资产减值,对利润端形成重大拖累。2024年公司依据企业会计准则及商誉减值测试结果,对信用风险显著上升的资产计提信用减值损失4.8亿元,并对相关商誉及资产计提减值约4亿元。随着相关风险因素逐步出清,2025年逐步实现扭亏,2026年前三季度公司利润端大幅增长,业绩逐步改善。   多重政策驱动,ICL行业正从“规模扩张”转向“价值增长”。2020年起,新冠疫情检测需求激增带动了ICL行业规模的快速扩张,需求褪去后企业面临减值计提、设备折旧和价值重估等问题,同时近年来随着检验价格立项指南、DRG/DIP医保支付改革等政策全面落地,刺激ICL企业转型创新,头部企业通过优化规模效应、共建区域检验中心、拓展CRO业务或布局特检/AI/To C服务等巩固竞争优势行业,中小企业出清速度加快,龙头效应加剧。根据弗若斯特沙利文数据,2026年我国第三方医学检验行业市场规模预计达513亿元,渗透率仍远低于发达国家,随着医院等公立医疗机构医保费用管控压力增加,诊断服务有望逐步从院内转向ICL,同时紧密型县域医共体+分级诊疗有望合力打开ICL在县域的增量市场,ICL市场持续扩容。   “服务+产品+数智化”,三位一体战略布局引领价值重估。近年来国家密集出台支持政策,明确人工智能赋能医疗卫生的战略定位和应用场景,人工智能赋能医疗卫生已上升为国家战略。公司前瞻性布局AI医疗,构建“3+1”数智化战略体系:三大核心应用场景“AI for临床、AI for实验室、AI for健康”和一个数据底座“多维医疗数据资产”形成了从海量数据积累、高质量标准化数据集构建,再到医疗AI大模型构建、多元化应用场景智能体落地的完整发展体系。2025~2027年,集团整体AI业务年收入增长预计不低于100%,打造中长期发展增长曲线。   盈利预测与投资建议:预计公司2026-2028年营业收入分别为100/105/110亿元,同比增长-0.8%/4.7%/5.2%,首次覆盖建议关注。   风险提示:集采相关政策风险,行业竞争加剧风险,研发不及预期风险。
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    754 次

  • 发布机构:

    西南证券股份有限公司

  • 发布日期:

    2026-11-13

  • 页数:

    19页

下载全文
定制咨询
报告内容
报告摘要

  迪安诊断(300244)

  投资要点

  事件:公司发布2026年三季报。2026年前三季度公司实现营业收入74.1亿元(-2.1%),归母净利润4.8亿元(+750.3%),减值出清后公司利润端实现快速修复。

  减值计提出清,业绩逐步改善。新冠疫情后核酸检测需求快速下降,叠加DRG/DIP医院控费、IVD集采持续落地、行业内卷加剧等因素,2020~2025年公司持续计提资产减值,对利润端形成重大拖累。2024年公司依据企业会计准则及商誉减值测试结果,对信用风险显著上升的资产计提信用减值损失4.8亿元,并对相关商誉及资产计提减值约4亿元。随着相关风险因素逐步出清,2025年逐步实现扭亏,2026年前三季度公司利润端大幅增长,业绩逐步改善。

  多重政策驱动,ICL行业正从“规模扩张”转向“价值增长”。2020年起,新冠疫情检测需求激增带动了ICL行业规模的快速扩张,需求褪去后企业面临减值计提、设备折旧和价值重估等问题,同时近年来随着检验价格立项指南、DRG/DIP医保支付改革等政策全面落地,刺激ICL企业转型创新,头部企业通过优化规模效应、共建区域检验中心、拓展CRO业务或布局特检/AI/To C服务等巩固竞争优势行业,中小企业出清速度加快,龙头效应加剧。根据弗若斯特沙利文数据,2026年我国第三方医学检验行业市场规模预计达513亿元,渗透率仍远低于发达国家,随着医院等公立医疗机构医保费用管控压力增加,诊断服务有望逐步从院内转向ICL,同时紧密型县域医共体+分级诊疗有望合力打开ICL在县域的增量市场,ICL市场持续扩容。

  “服务+产品+数智化”,三位一体战略布局引领价值重估。近年来国家密集出台支持政策,明确人工智能赋能医疗卫生的战略定位和应用场景,人工智能赋能医疗卫生已上升为国家战略。公司前瞻性布局AI医疗,构建“3+1”数智化战略体系:三大核心应用场景“AI for临床、AI for实验室、AI for健康”和一个数据底座“多维医疗数据资产”形成了从海量数据积累、高质量标准化数据集构建,再到医疗AI大模型构建、多元化应用场景智能体落地的完整发展体系。2025~2027年,集团整体AI业务年收入增长预计不低于100%,打造中长期发展增长曲线。

  盈利预测与投资建议:预计公司2026-2028年营业收入分别为100/105/110亿元,同比增长-0.8%/4.7%/5.2%,首次覆盖建议关注。

  风险提示:集采相关政策风险,行业竞争加剧风险,研发不及预期风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 19
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
西南证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3