-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
2026年三季报点评:前三季度业绩承压
下载次数:
1602 次
发布机构:
西南证券股份有限公司
发布日期:
2026-11-09
页数:
5页
片仔癀(600436)
投资要点
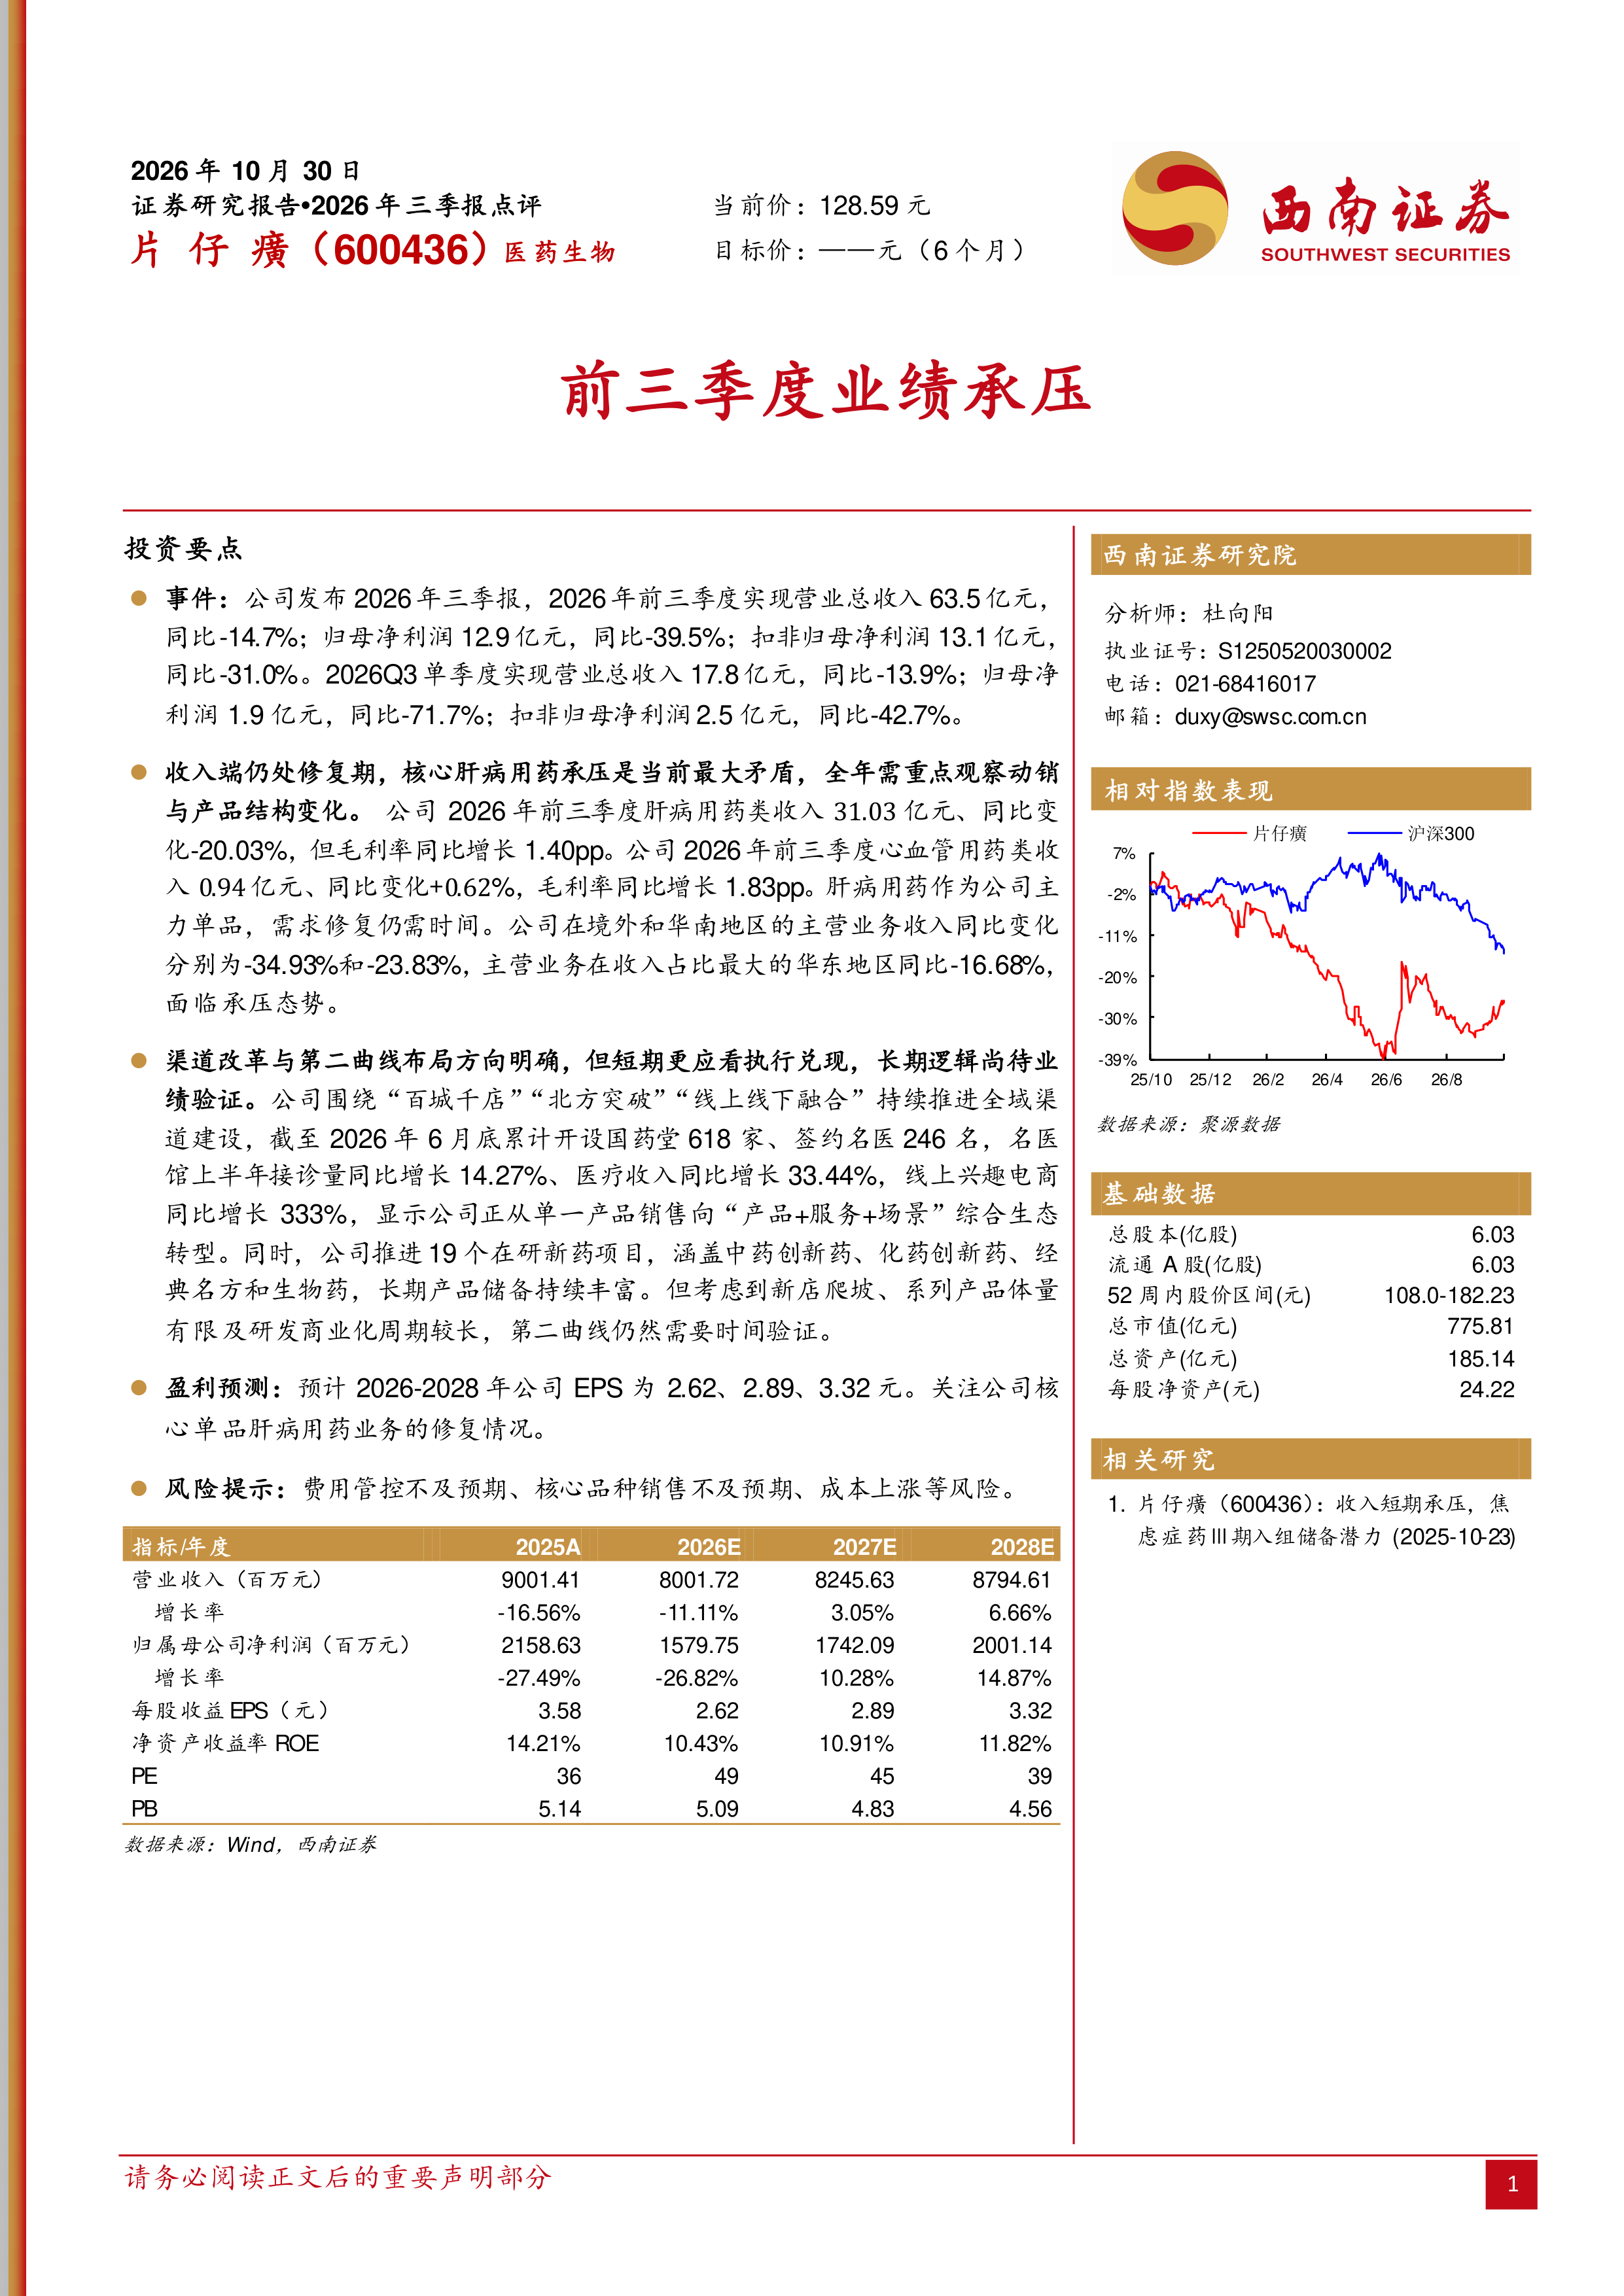
事件:公司发布2026年三季报,2026年前三季度实现营业总收入63.5亿元,同比-14.7%;归母净利润12.9亿元,同比-39.5%;扣非归母净利润13.1亿元,同比-31.0%。2026Q3单季度实现营业总收入17.8亿元,同比-13.9%;归母净利润1.9亿元,同比-71.7%;扣非归母净利润2.5亿元,同比-42.7%。
收入端仍处修复期,核心肝病用药承压是当前最大矛盾,全年需重点观察动销与产品结构变化。公司2026年前三季度肝病用药类收入31.03亿元、同比变化-20.03%,但毛利率同比增长1.40pp。公司2026年前三季度心血管用药类收入0.94亿元、同比变化+0.62%,毛利率同比增长1.83pp。肝病用药作为公司主力单品,需求修复仍需时间。公司在境外和华南地区的主营业务收入同比变化分别为-34.93%和-23.83%,主营业务在收入占比最大的华东地区同比-16.68%,面临承压态势。
渠道改革与第二曲线布局方向明确,但短期更应看执行兑现,长期逻辑尚待业绩验证。公司围绕“百城千店”“北方突破”“线上线下融合”持续推进全域渠道建设,截至2026年6月底累计开设国药堂618家、签约名医246名,名医馆上半年接诊量同比增长14.27%、医疗收入同比增长33.44%,线上兴趣电商同比增长333%,显示公司正从单一产品销售向“产品+服务+场景”综合生态转型。同时,公司推进19个在研新药项目,涵盖中药创新药、化药创新药、经典名方和生物药,长期产品储备持续丰富。但考虑到新店爬坡、系列产品体量有限及研发商业化周期较长,第二曲线仍然需要时间验证。
盈利预测:预计2026-2028年公司EPS为2.62、2.89、3.32元。关注公司核心单品肝病用药业务的修复情况。
风险提示:费用管控不及预期、核心品种销售不及预期、成本上涨等风险。
医药行业周报:市场波动加大,精选底部个股
2026年三季报点评:收入保持增长,静待管线验证
营收阶段性承压,利润端韧性突显
核心业务延续高增,临床前CRO贡献新动力
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送