-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
2026年三季报点评:收入保持增长,静待管线验证
下载次数:
637 次
发布机构:
西南证券股份有限公司
发布日期:
2026-11-09
页数:
5页
欧林生物(688319)
投资要点
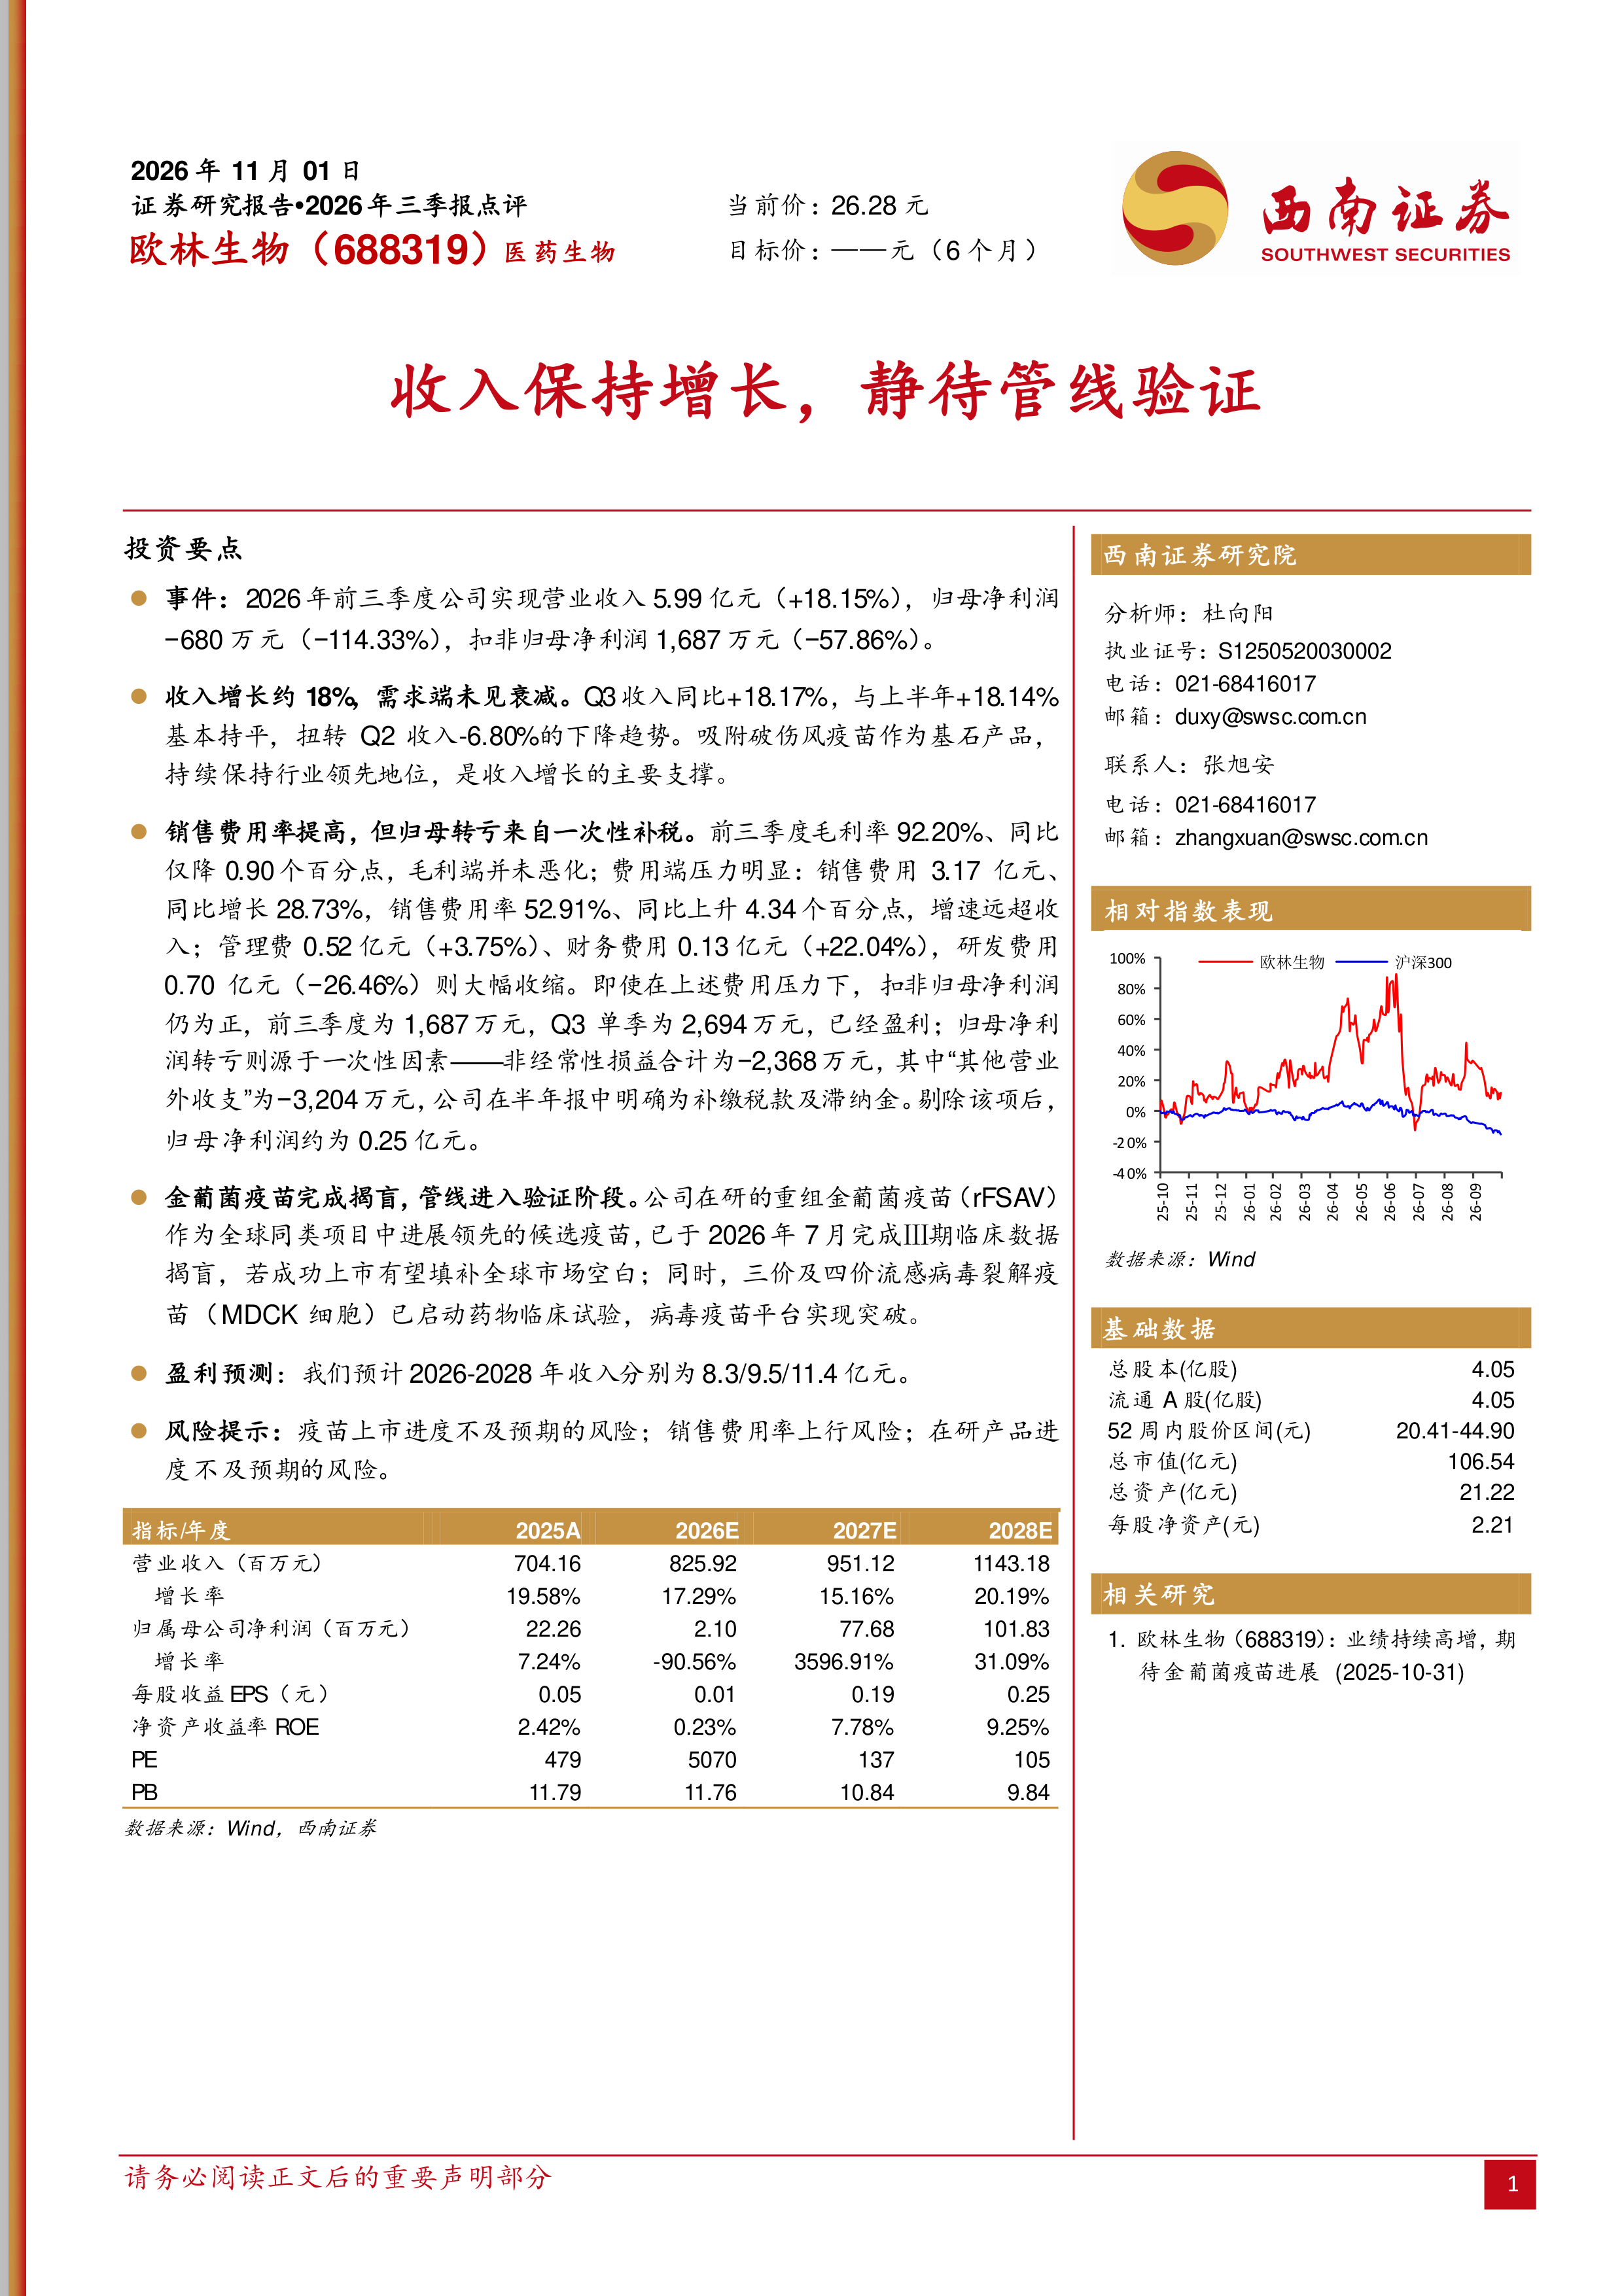
事件:2026年前三季度公司实现营业收入5.99亿元(+18.15%),归母净利润−680万元(−114.33%),扣非归母净利润1,687万元(−57.86%)。
收入增长约18%,需求端未见衰减。Q3收入同比+18.17%,与上半年+18.14%基本持平,扭转Q2收入-6.80%的下降趋势。吸附破伤风疫苗作为基石产品,持续保持行业领先地位,是收入增长的主要支撑。
销售费用率提高,但归母转亏来自一次性补税。前三季度毛利率92.20%、同比仅降0.90个百分点,毛利端并未恶化;费用端压力明显:销售费用3.17亿元、同比增长28.73%,销售费用率52.91%、同比上升4.34个百分点,增速远超收入;管理费0.52亿元(+3.75%)、财务费用0.13亿元(+22.04%),研发费用0.70亿元(−26.46%)则大幅收缩。即使在上述费用压力下,扣非归母净利润仍为正,前三季度为1,687万元,Q3单季为2,694万元,已经盈利;归母净利润转亏则源于一次性因素——非经常性损益合计为−2,368万元,其中“其他营业外收支”为−3,204万元,公司在半年报中明确为补缴税款及滞纳金。剔除该项后,归母净利润约为0.25亿元。
金葡菌疫苗完成揭盲,管线进入验证阶段。公司在研的重组金葡菌疫苗(rFSAV)作为全球同类项目中进展领先的候选疫苗,已于2026年7月完成Ⅲ期临床数据揭盲,若成功上市有望填补全球市场空白;同时,三价及四价流感病毒裂解疫苗(MDCK细胞)已启动药物临床试验,病毒疫苗平台实现突破。
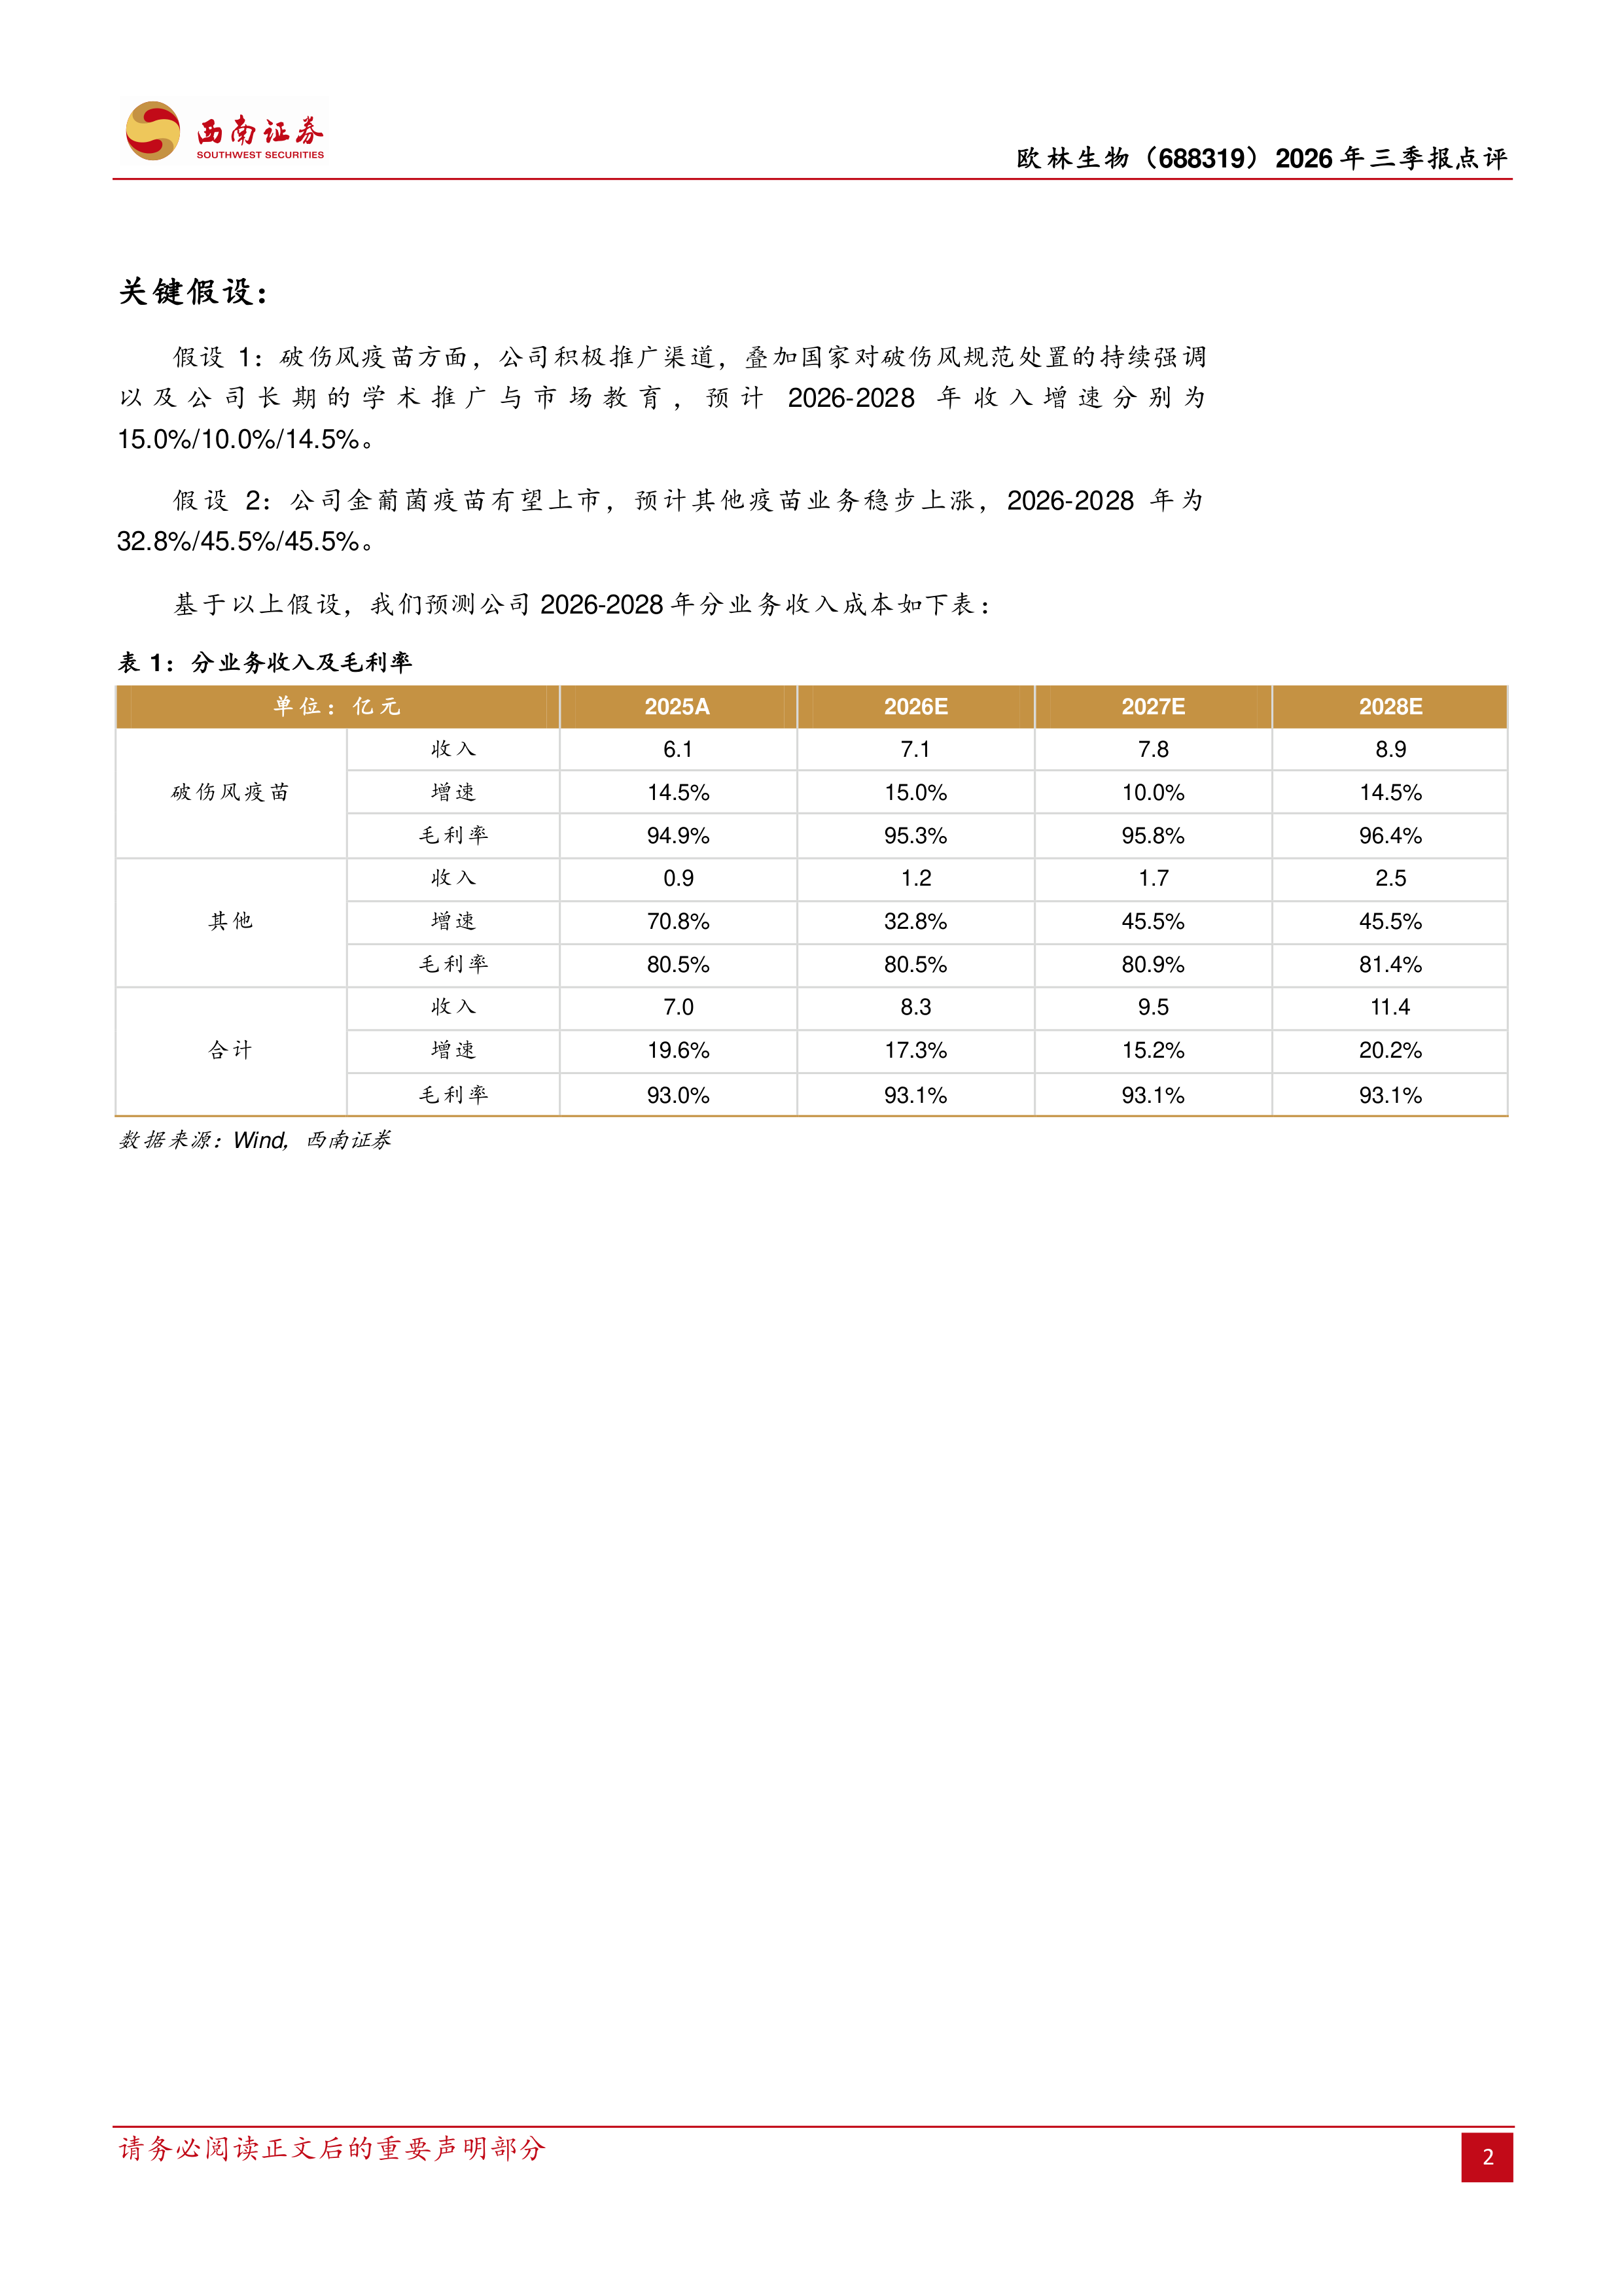
盈利预测:我们预计2026-2028年收入分别为8.3/9.5/11.4亿元。
风险提示:疫苗上市进度不及预期的风险;销售费用率上行风险;在研产品进度不及预期的风险。
医药行业周报:市场波动加大,精选底部个股
2026年三季报点评:前三季度业绩承压
营收阶段性承压,利润端韧性突显
核心业务延续高增,临床前CRO贡献新动力
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送