2025中国医药研发创新与营销创新峰会
2026年三季报点评:主业持续恢复,订单保持高增长

2026年三季报点评:主业持续恢复,订单保持高增长

研报

2026年三季报点评:主业持续恢复,订单保持高增长

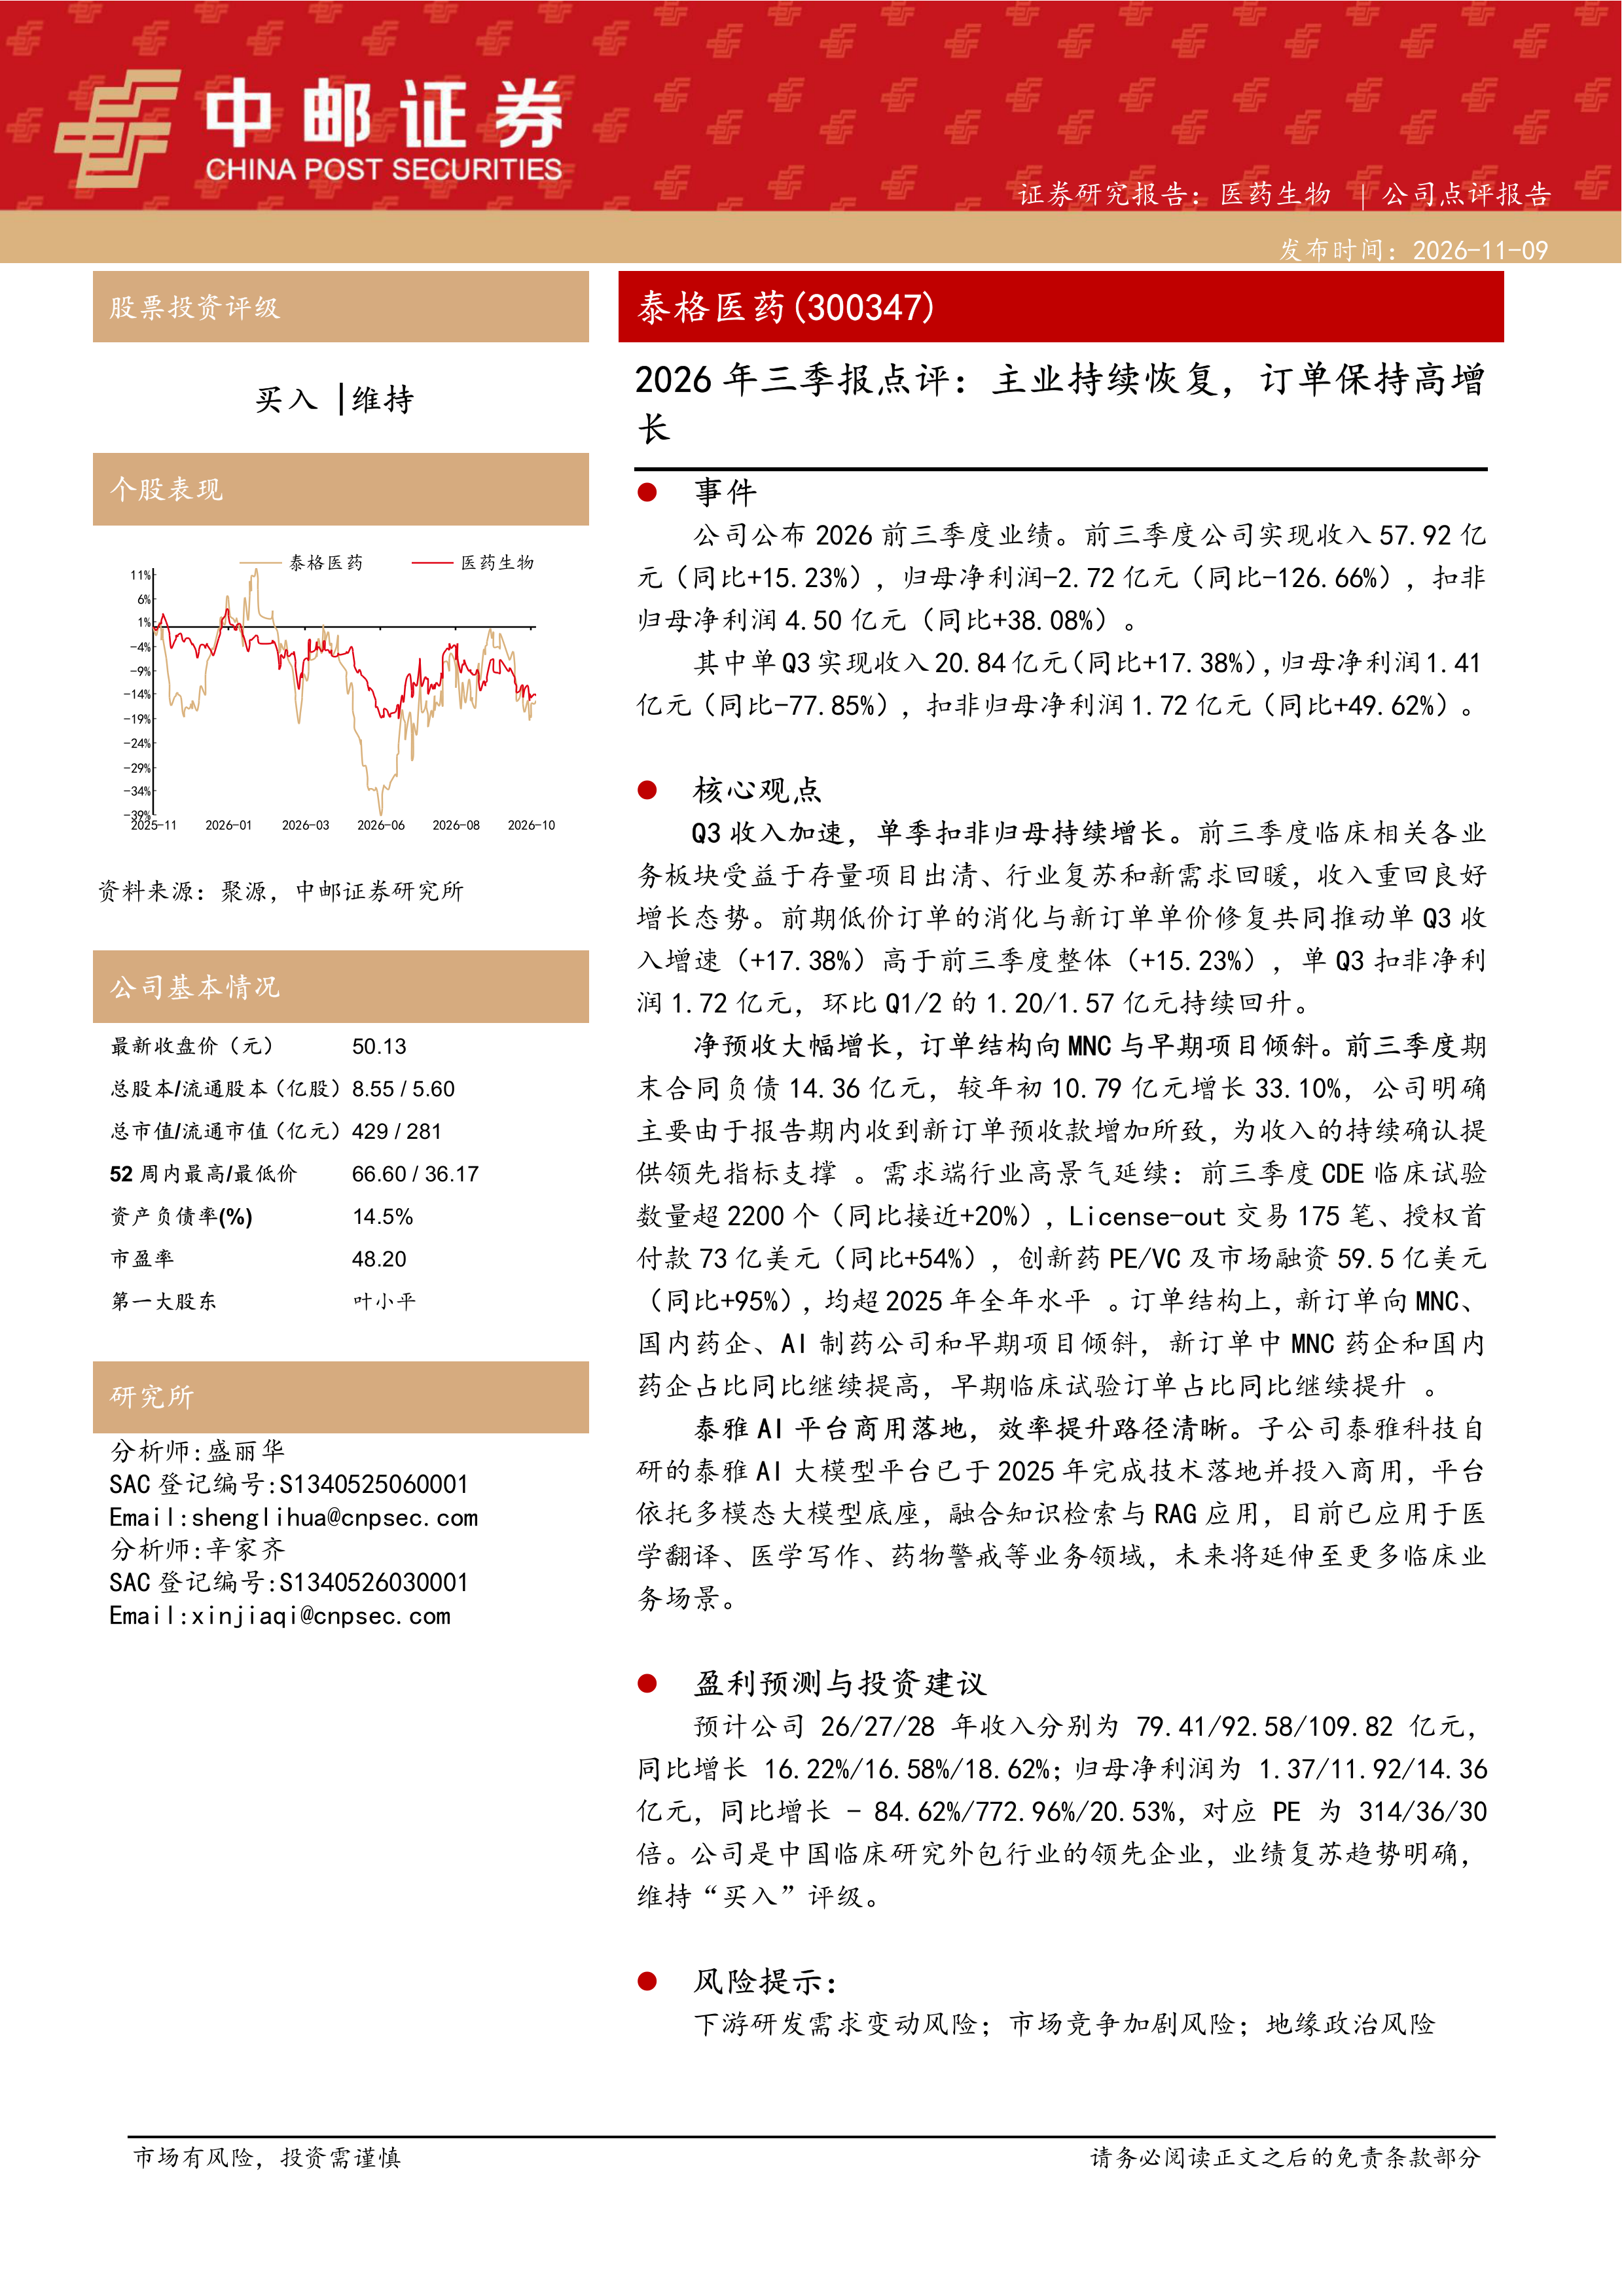
  泰格医药(300347)   事件   公司公布2026前三季度业绩。前三季度公司实现收入57.92亿元(同比+15.23%),归母净利润-2.72亿元(同比-126.66%),扣非归母净利润4.50亿元(同比+38.08%)。   其中单Q3实现收入20.84亿元(同比+17.38%),归母净利润1.41亿元(同比-77.85%),扣非归母净利润1.72亿元(同比+49.62%)。   核心观点   Q3收入加速,单季扣非归母持续增长。前三季度临床相关各业务板块受益于存量项目出清、行业复苏和新需求回暖,收入重回良好增长态势。前期低价订单的消化与新订单单价修复共同推动单Q3收入增速(+17.38%)高于前三季度整体(+15.23%),单Q3扣非净利润1.72亿元,环比Q1/2的1.20/1.57亿元持续回升。   净预收大幅增长,订单结构向MNC与早期项目倾斜。前三季度期末合同负债14.36亿元,较年初10.79亿元增长33.10%,公司明确主要由于报告期内收到新订单预收款增加所致,为收入的持续确认提供领先指标支撑。需求端行业高景气延续:前三季度CDE临床试验数量超2200个(同比接近+20%),License-out交易175笔、授权首付款73亿美元(同比+54%),创新药PE/VC及市场融资59.5亿美元(同比+95%),均超2025年全年水平。订单结构上,新订单向MNC、国内药企、AI制药公司和早期项目倾斜,新订单中MNC药企和国内药企占比同比继续提高,早期临床试验订单占比同比继续提升。   泰雅AI平台商用落地,效率提升路径清晰。子公司泰雅科技自研的泰雅AI大模型平台已于2025年完成技术落地并投入商用,平台依托多模态大模型底座,融合知识检索与RAG应用,目前已应用于医学翻译、医学写作、药物警戒等业务领域,未来将延伸至更多临床业务场景。   盈利预测与投资建议   预计公司26/27/28年收入分别为79.41/92.58/109.82亿元,同比增长16.22%/16.58%/18.62%;归母净利润为1.37/11.92/14.36亿元,同比增长-84.62%/772.96%/20.53%,对应PE为314/36/30倍。公司是中国临床研究外包行业的领先企业,业绩复苏趋势明确,维持“买入”评级。   风险提示:   下游研发需求变动风险;市场竞争加剧风险;地缘政治风险
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2390 次

  • 发布机构:

    中邮证券有限责任公司

  • 发布日期:

    2026-11-09

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  泰格医药(300347)

  事件

  公司公布2026前三季度业绩。前三季度公司实现收入57.92亿元(同比+15.23%),归母净利润-2.72亿元(同比-126.66%),扣非归母净利润4.50亿元(同比+38.08%)。

  其中单Q3实现收入20.84亿元(同比+17.38%),归母净利润1.41亿元(同比-77.85%),扣非归母净利润1.72亿元(同比+49.62%)。

  核心观点

  Q3收入加速,单季扣非归母持续增长。前三季度临床相关各业务板块受益于存量项目出清、行业复苏和新需求回暖,收入重回良好增长态势。前期低价订单的消化与新订单单价修复共同推动单Q3收入增速(+17.38%)高于前三季度整体(+15.23%),单Q3扣非净利润1.72亿元,环比Q1/2的1.20/1.57亿元持续回升。

  净预收大幅增长,订单结构向MNC与早期项目倾斜。前三季度期末合同负债14.36亿元,较年初10.79亿元增长33.10%,公司明确主要由于报告期内收到新订单预收款增加所致,为收入的持续确认提供领先指标支撑。需求端行业高景气延续:前三季度CDE临床试验数量超2200个(同比接近+20%),License-out交易175笔、授权首付款73亿美元(同比+54%),创新药PE/VC及市场融资59.5亿美元(同比+95%),均超2025年全年水平。订单结构上,新订单向MNC、国内药企、AI制药公司和早期项目倾斜,新订单中MNC药企和国内药企占比同比继续提高,早期临床试验订单占比同比继续提升。

  泰雅AI平台商用落地,效率提升路径清晰。子公司泰雅科技自研的泰雅AI大模型平台已于2025年完成技术落地并投入商用,平台依托多模态大模型底座,融合知识检索与RAG应用,目前已应用于医学翻译、医学写作、药物警戒等业务领域,未来将延伸至更多临床业务场景。

  盈利预测与投资建议

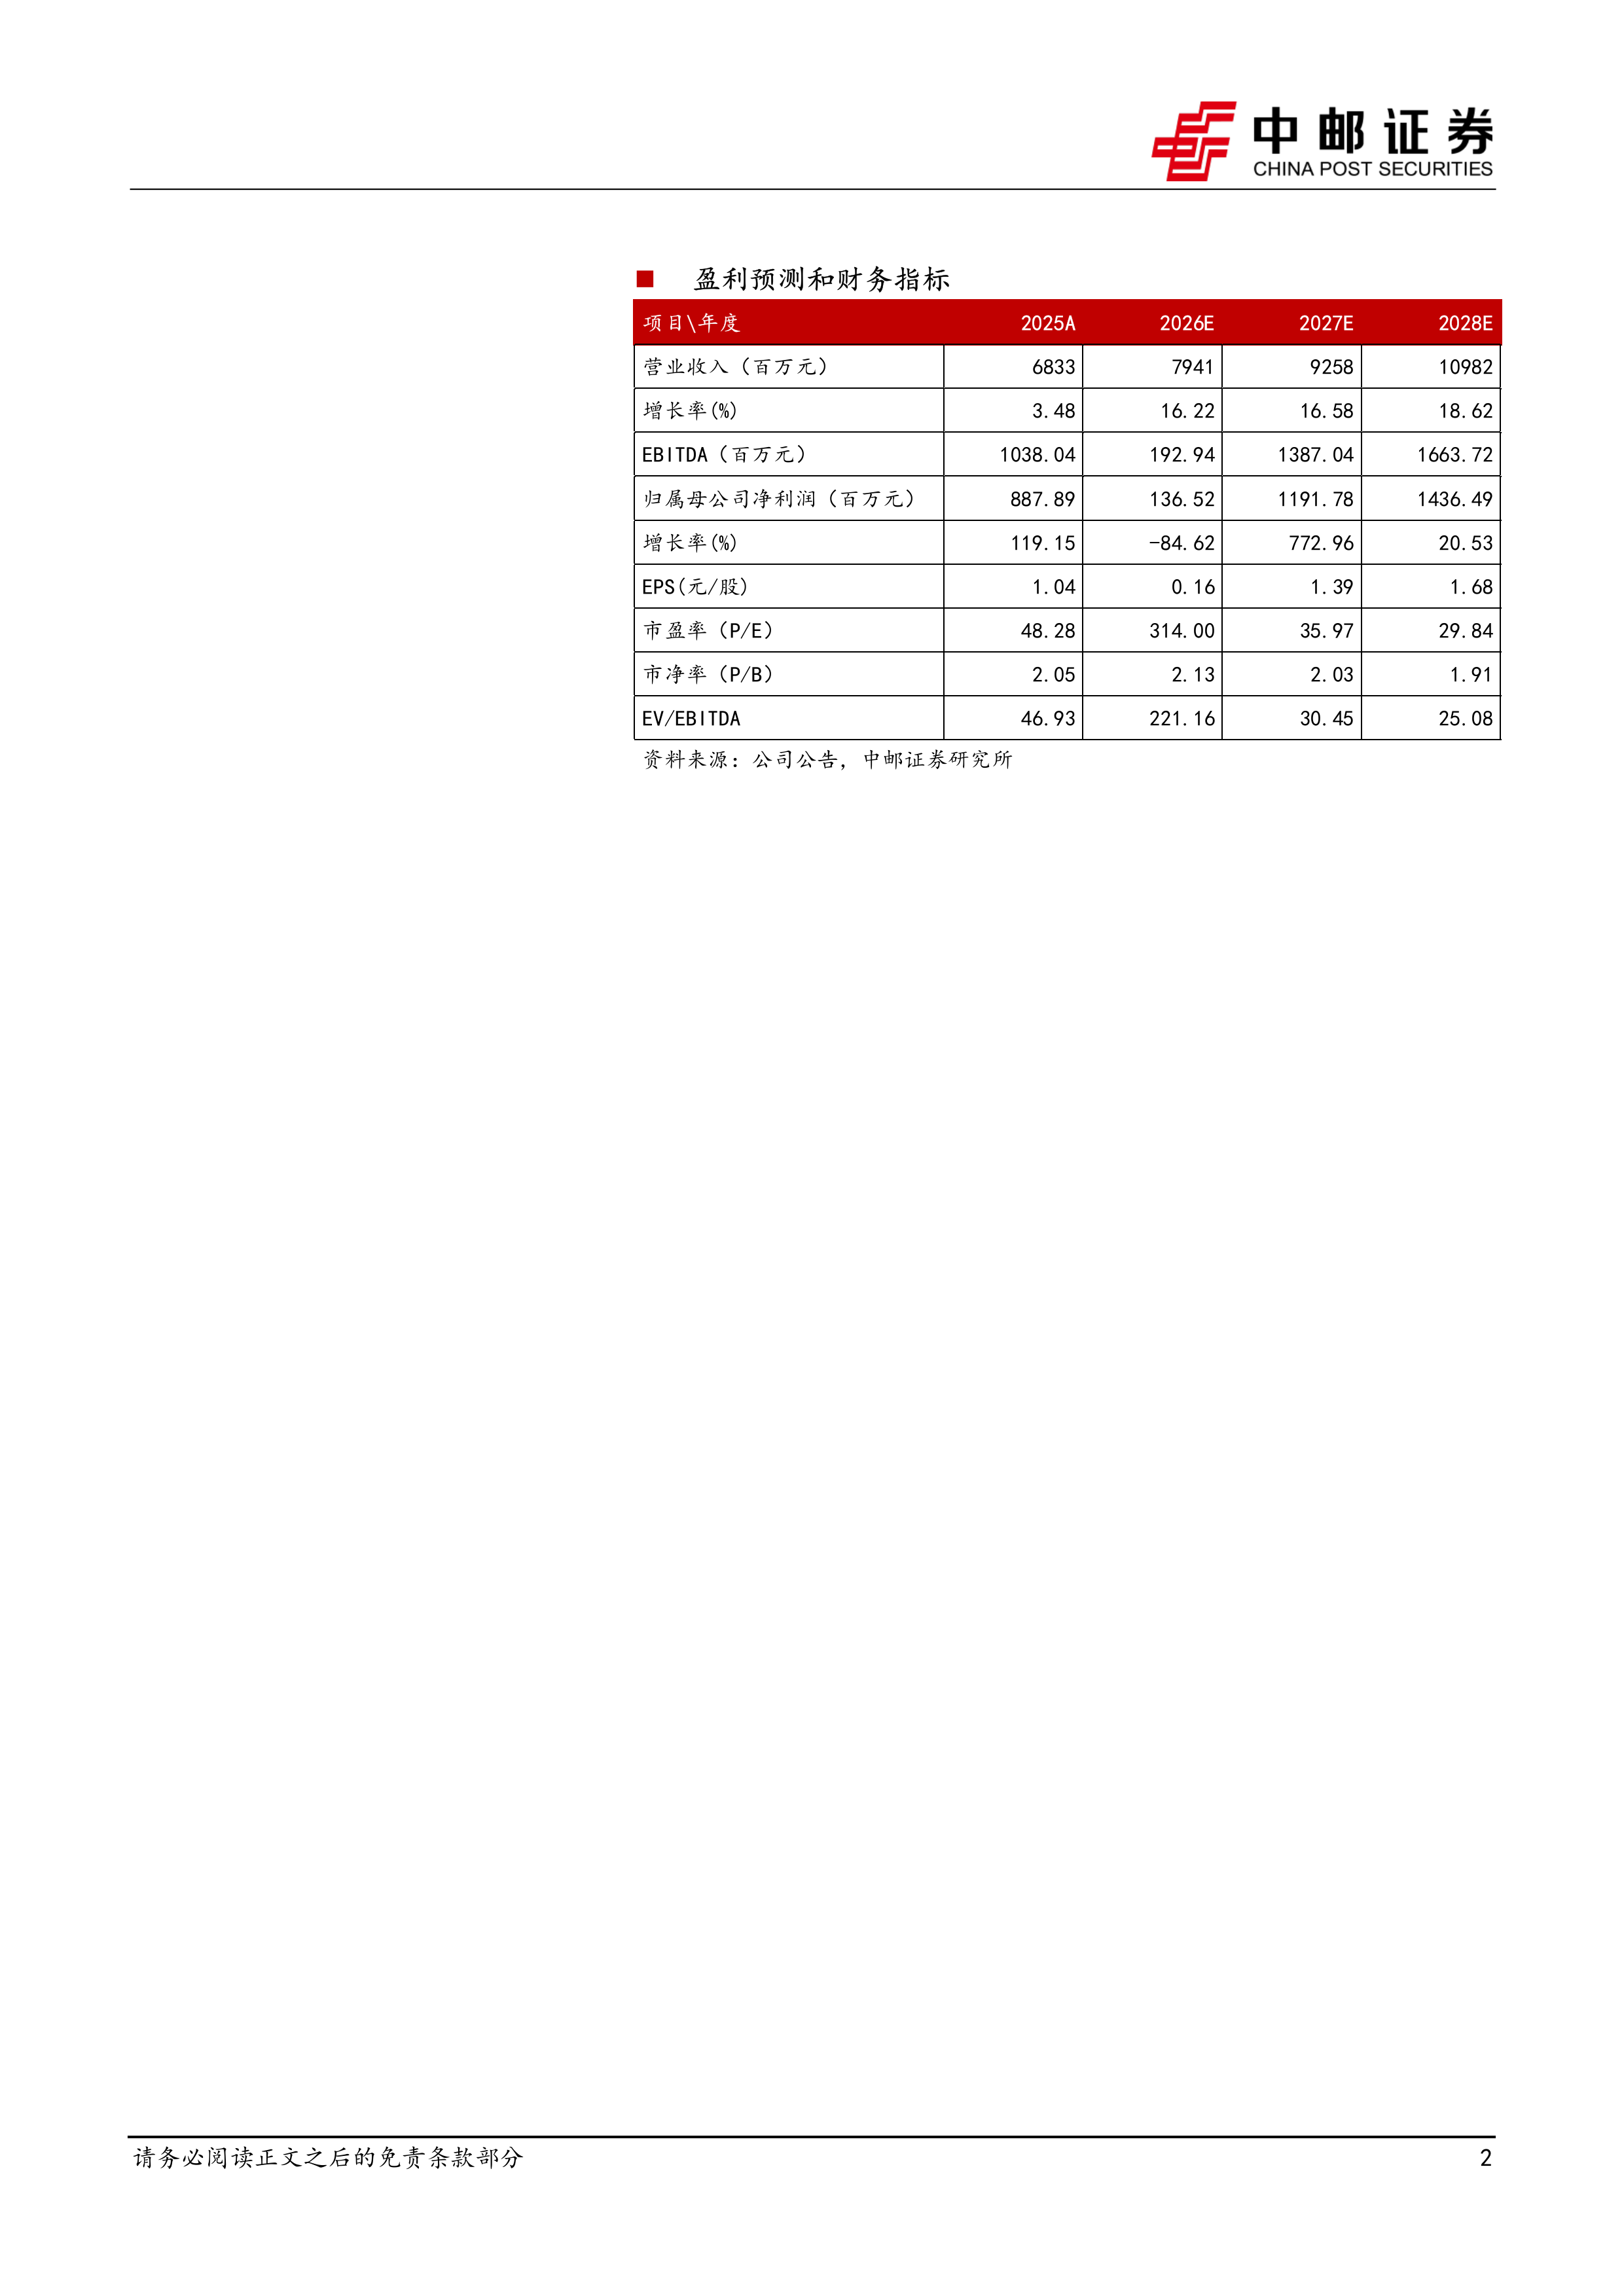
  预计公司26/27/28年收入分别为79.41/92.58/109.82亿元,同比增长16.22%/16.58%/18.62%;归母净利润为1.37/11.92/14.36亿元,同比增长-84.62%/772.96%/20.53%,对应PE为314/36/30倍。公司是中国临床研究外包行业的领先企业,业绩复苏趋势明确,维持“买入”评级。

  风险提示:

  下游研发需求变动风险;市场竞争加剧风险;地缘政治风险

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中邮证券有限责任公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3