-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

医药生物行业双周报2026年第18期总第167期:《医疗保障法》正式出台,前沿创新和出海持续兑现
下载次数:
2404 次
发布机构:
长城国瑞证券有限公司
发布日期:
2026-09-15
页数:
24页
行业回顾
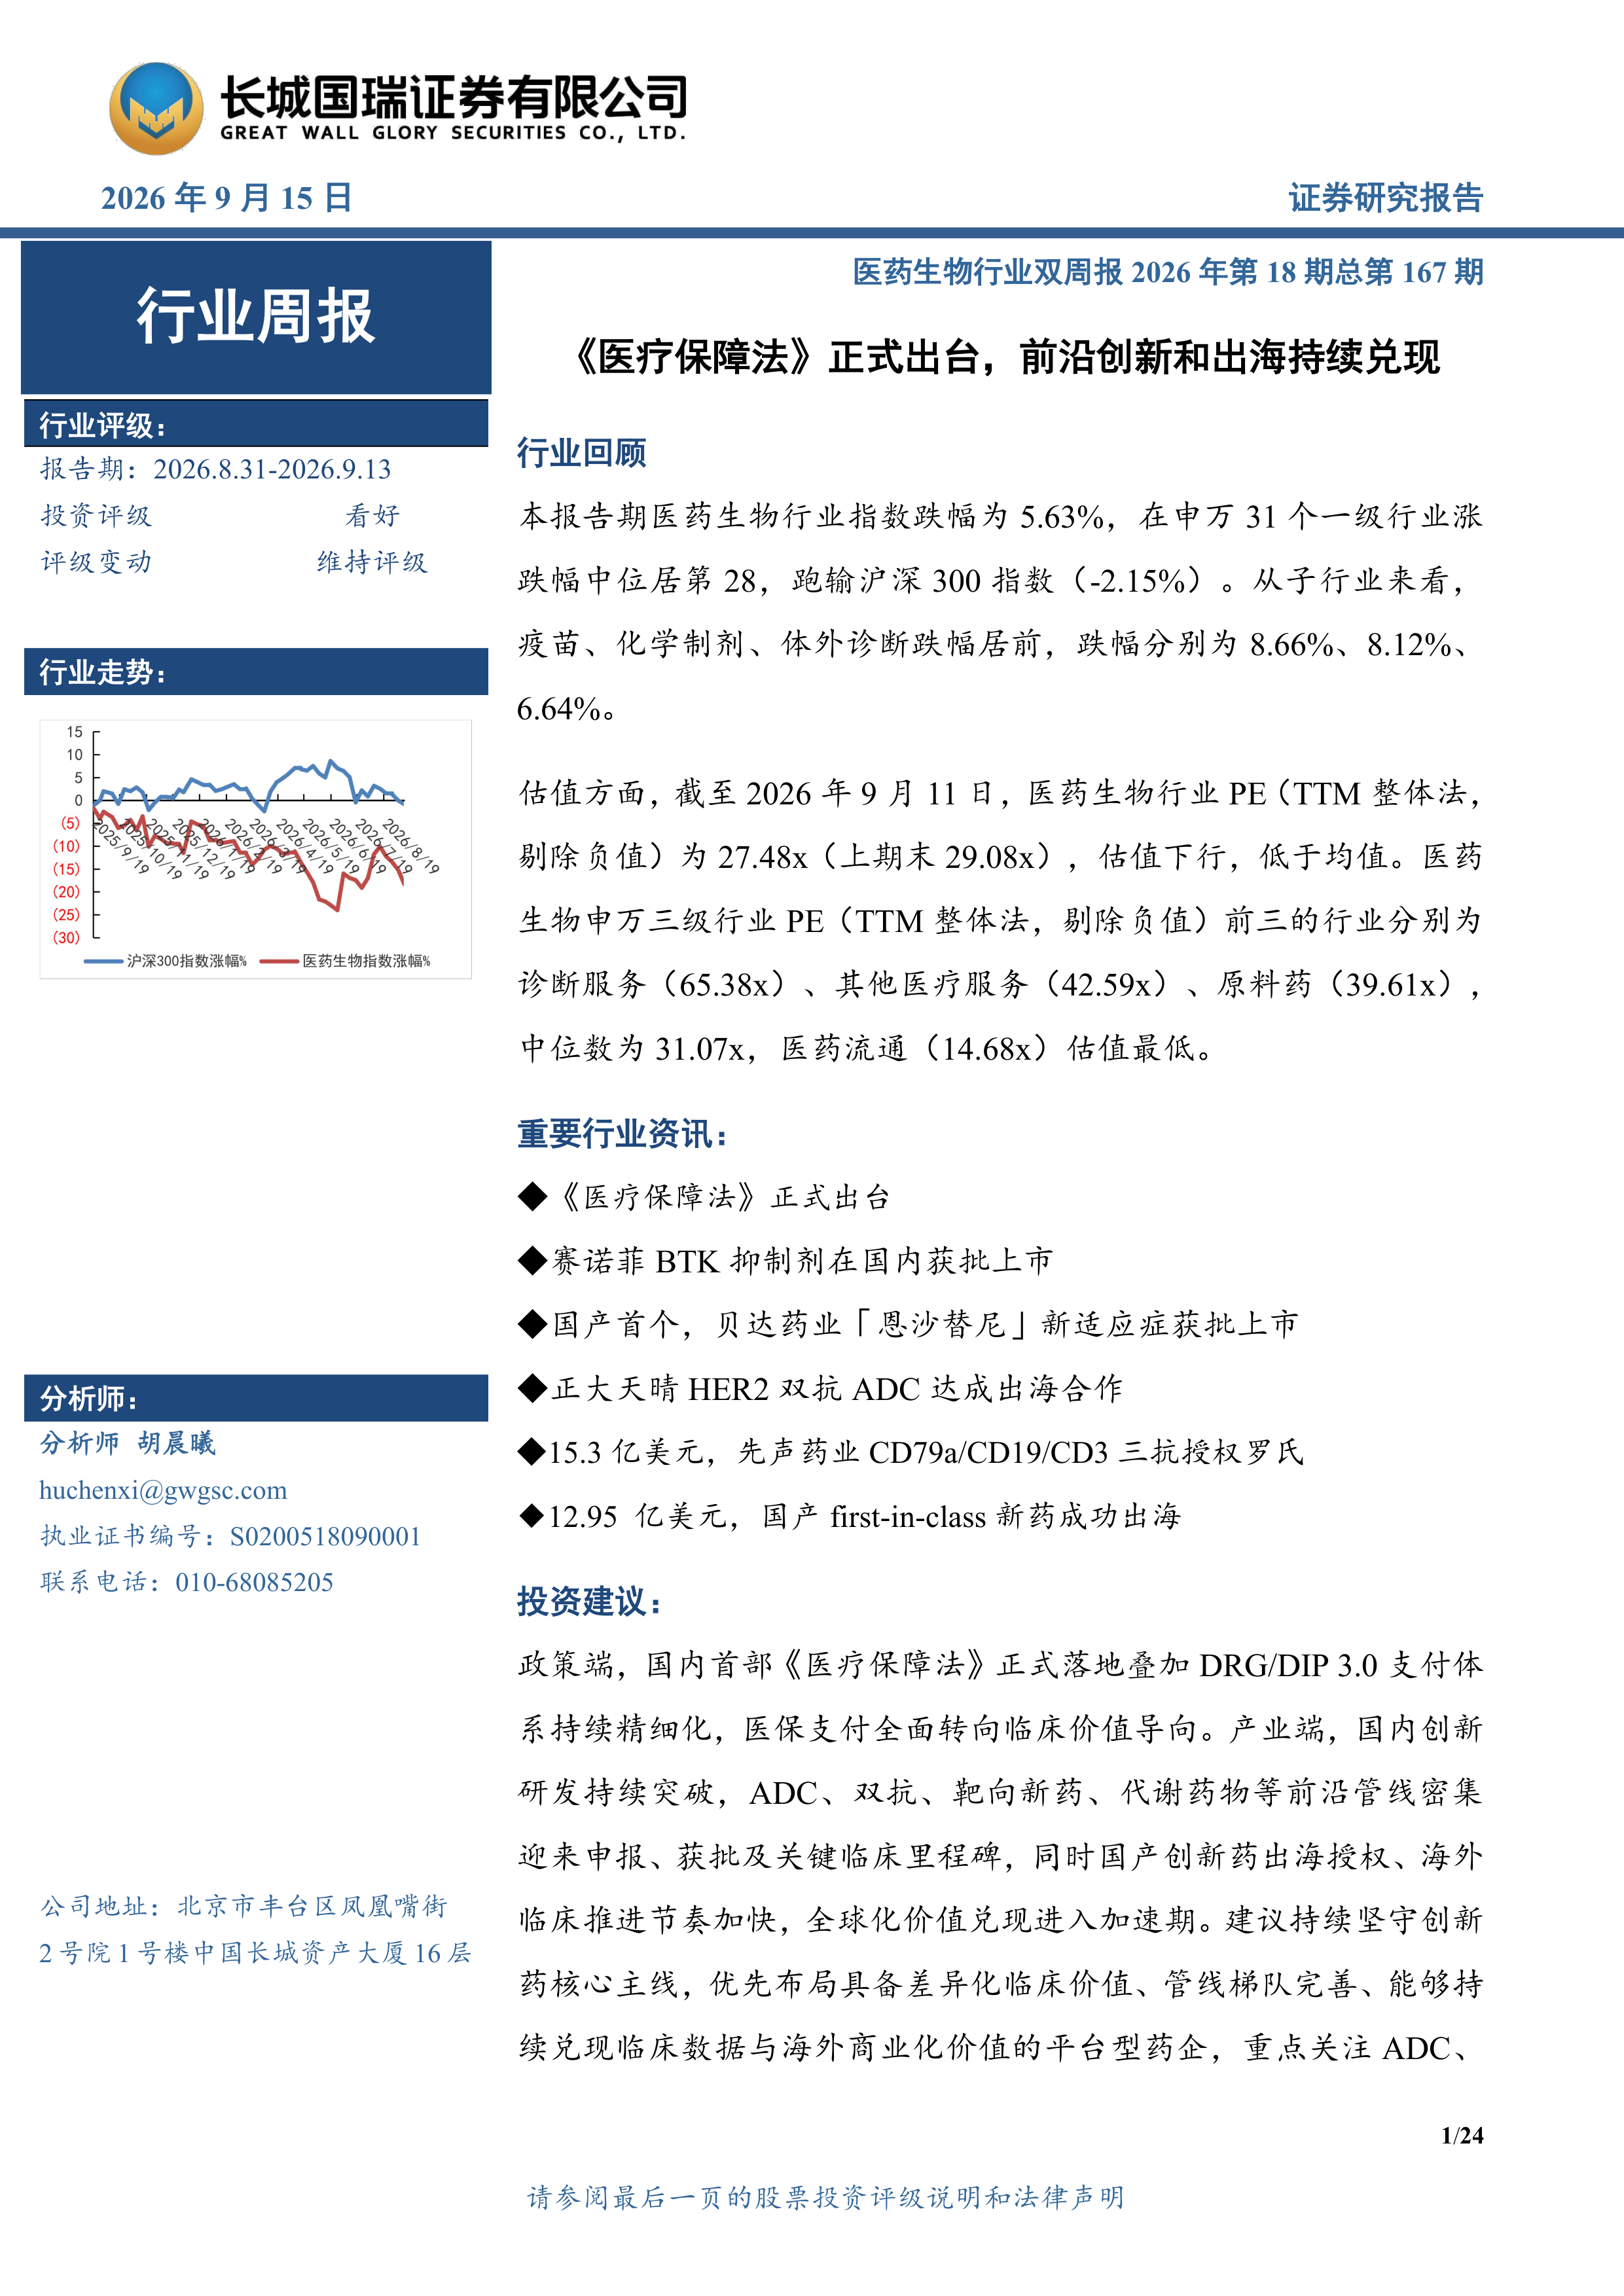
本报告期医药生物行业指数跌幅为5.63%,在申万31个一级行业涨跌幅中位居第28,跑输沪深300指数(-2.15%)。从子行业来看,疫苗、化学制剂、体外诊断跌幅居前,跌幅分别为8.66%、8.12%、6.64%。
估值方面,截至2026年9月11日,医药生物行业PE(TTM整体法,剔除负值)为27.48x(上期末29.08x),估值下行,低于均值。医药生物申万三级行业PE(TTM整体法,剔除负值)前三的行业分别为诊断服务(65.38x)、其他医疗服务(42.59x)、原料药(39.61x),中位数为31.07x,医药流通(14.68x)估值最低。
重要行业资讯:
《医疗保障法》正式出台
赛诺菲BTK抑制剂在国内获批上市
国产首个,贝达药业「恩沙替尼」新适应症获批上市
正大天晴HER2双抗ADC达成出海合作
15.3亿美元,先声药业CD79a/CD19/CD3三抗授权罗氏
12.95亿美元,国产first-in-class新药成功出海
投资建议:
政策端,国内首部《医疗保障法》正式落地叠加DRG/DIP3.0支付体系持续精细化,医保支付全面转向临床价值导向。产业端,国内创新研发持续突破,ADC、双抗、靶向新药、代谢药物等前沿管线密集迎来申报、获批及关键临床里程碑,同时国产创新药出海授权、海外临床推进节奏加快,全球化价值兑现进入加速期。建议持续坚守创新药核心主线,优先布局具备差异化临床价值、管线梯队完善、能够持续兑现临床数据与海外商业化价值的平台型药企,重点关注ADC、双抗/多抗、肿瘤靶向、GLP-1代谢等优质赛道。同时规避同质化严重、缺乏核心临床优势的产品及企业,把握医保改革红利与国产创新全球化的双重机遇。
风险提示:
政策不及预期,研发进展不及预期,市场风险加剧。
医药生物行业周报:医药生物行业双周报2026年第19期总第168期《医药工业发展“十五五”规划》发布,BD出海持续活跃,关注后续数据验证
药品收入持续高增,自免管线兑现在即
医药生物行业周报:医药生物行业双周报2026年第17期总第166期肿瘤治疗迎里程碑突破,紧扣两大产业核心主线
海外业务高速增长,创新产品NDA在即
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送