-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司简评报告:收入端平稳增长,盈利回升可期
下载次数:
822 次
发布机构:
东海证券股份有限公司
发布日期:
2026-09-02
页数:
3页
开立医疗(300633)
投资要点
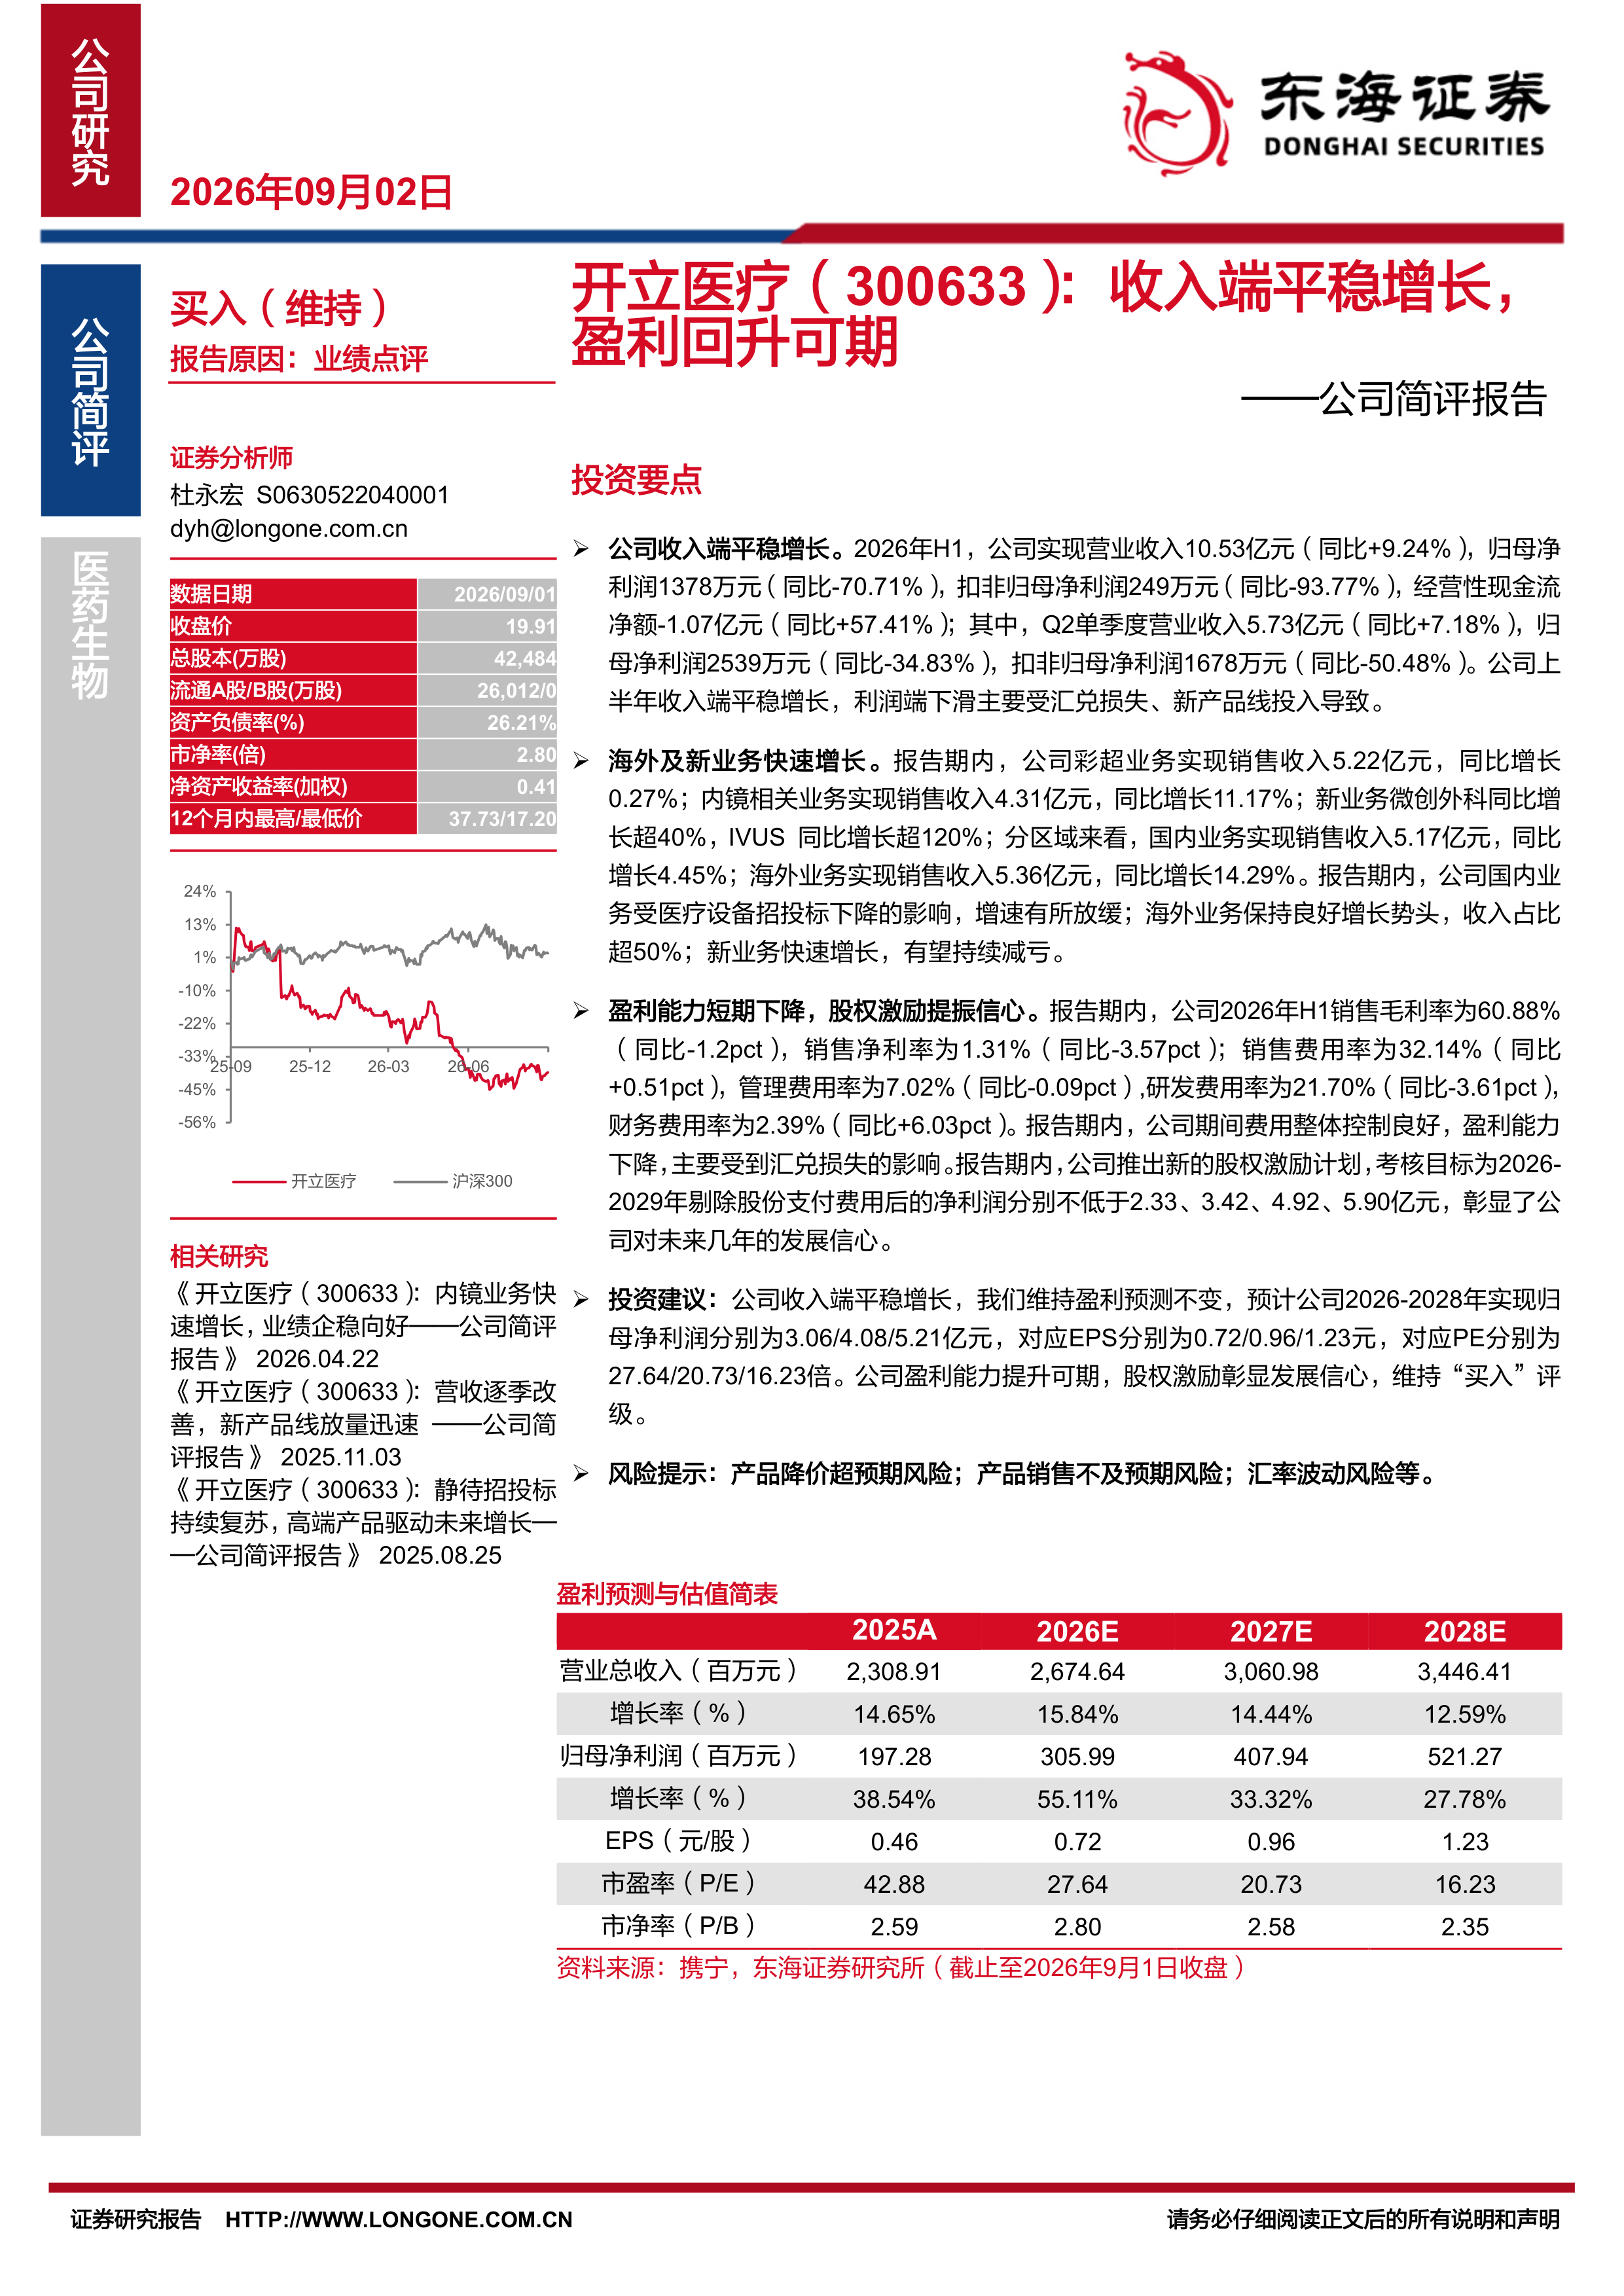
公司收入端平稳增长。 2026年H1,公司实现营业收入10.53亿元(同比+9.24%),归母净利润1378万元(同比-70.71%),扣非归母净利润249万元(同比-93.77%),经营性现金流净额-1.07亿元(同比+57.41%);其中, Q2单季度营业收入5.73亿元(同比+7.18%),归母净利润2539万元(同比-34.83%),扣非归母净利润1678万元(同比-50.48%)。 公司上半年收入端平稳增长,利润端下滑主要受汇兑损失、新产品线投入导致。
海外及新业务快速增长。 报告期内,公司彩超业务实现销售收入5.22亿元,同比增长0.27%;内镜相关业务实现销售收入4.31亿元,同比增长11.17%;新业务微创外科同比增长超40%, IVUS 同比增长超120%; 分区域来看,国内业务实现销售收入5.17亿元,同比增长4.45%;海外业务实现销售收入5.36亿元,同比增长14.29%。报告期内,公司国内业务受医疗设备招投标下降的影响,增速有所放缓;海外业务保持良好增长势头,收入占比超50%;新业务快速增长, 有望持续减亏。
盈利能力短期下降,股权激励提振信心。 报告期内, 公司2026年H1销售毛利率为60.88%(同比-1.2pct),销售净利率为1.31%(同比-3.57pct); 销售费用率为32.14%(同比+0.51pct),管理费用率为7.02%(同比-0.09pct) ,研发费用率为21.70%(同比-3.61pct),财务费用率为2.39%(同比+6.03pct)。 报告期内,公司期间费用整体控制良好,盈利能力下降,主要受到汇兑损失的影响。报告期内,公司推出新的股权激励计划,考核目标为2026-2029年剔除股份支付费用后的净利润分别不低于2.33、 3.42、 4.92、 5.90亿元,彰显了公司对未来几年的发展信心。
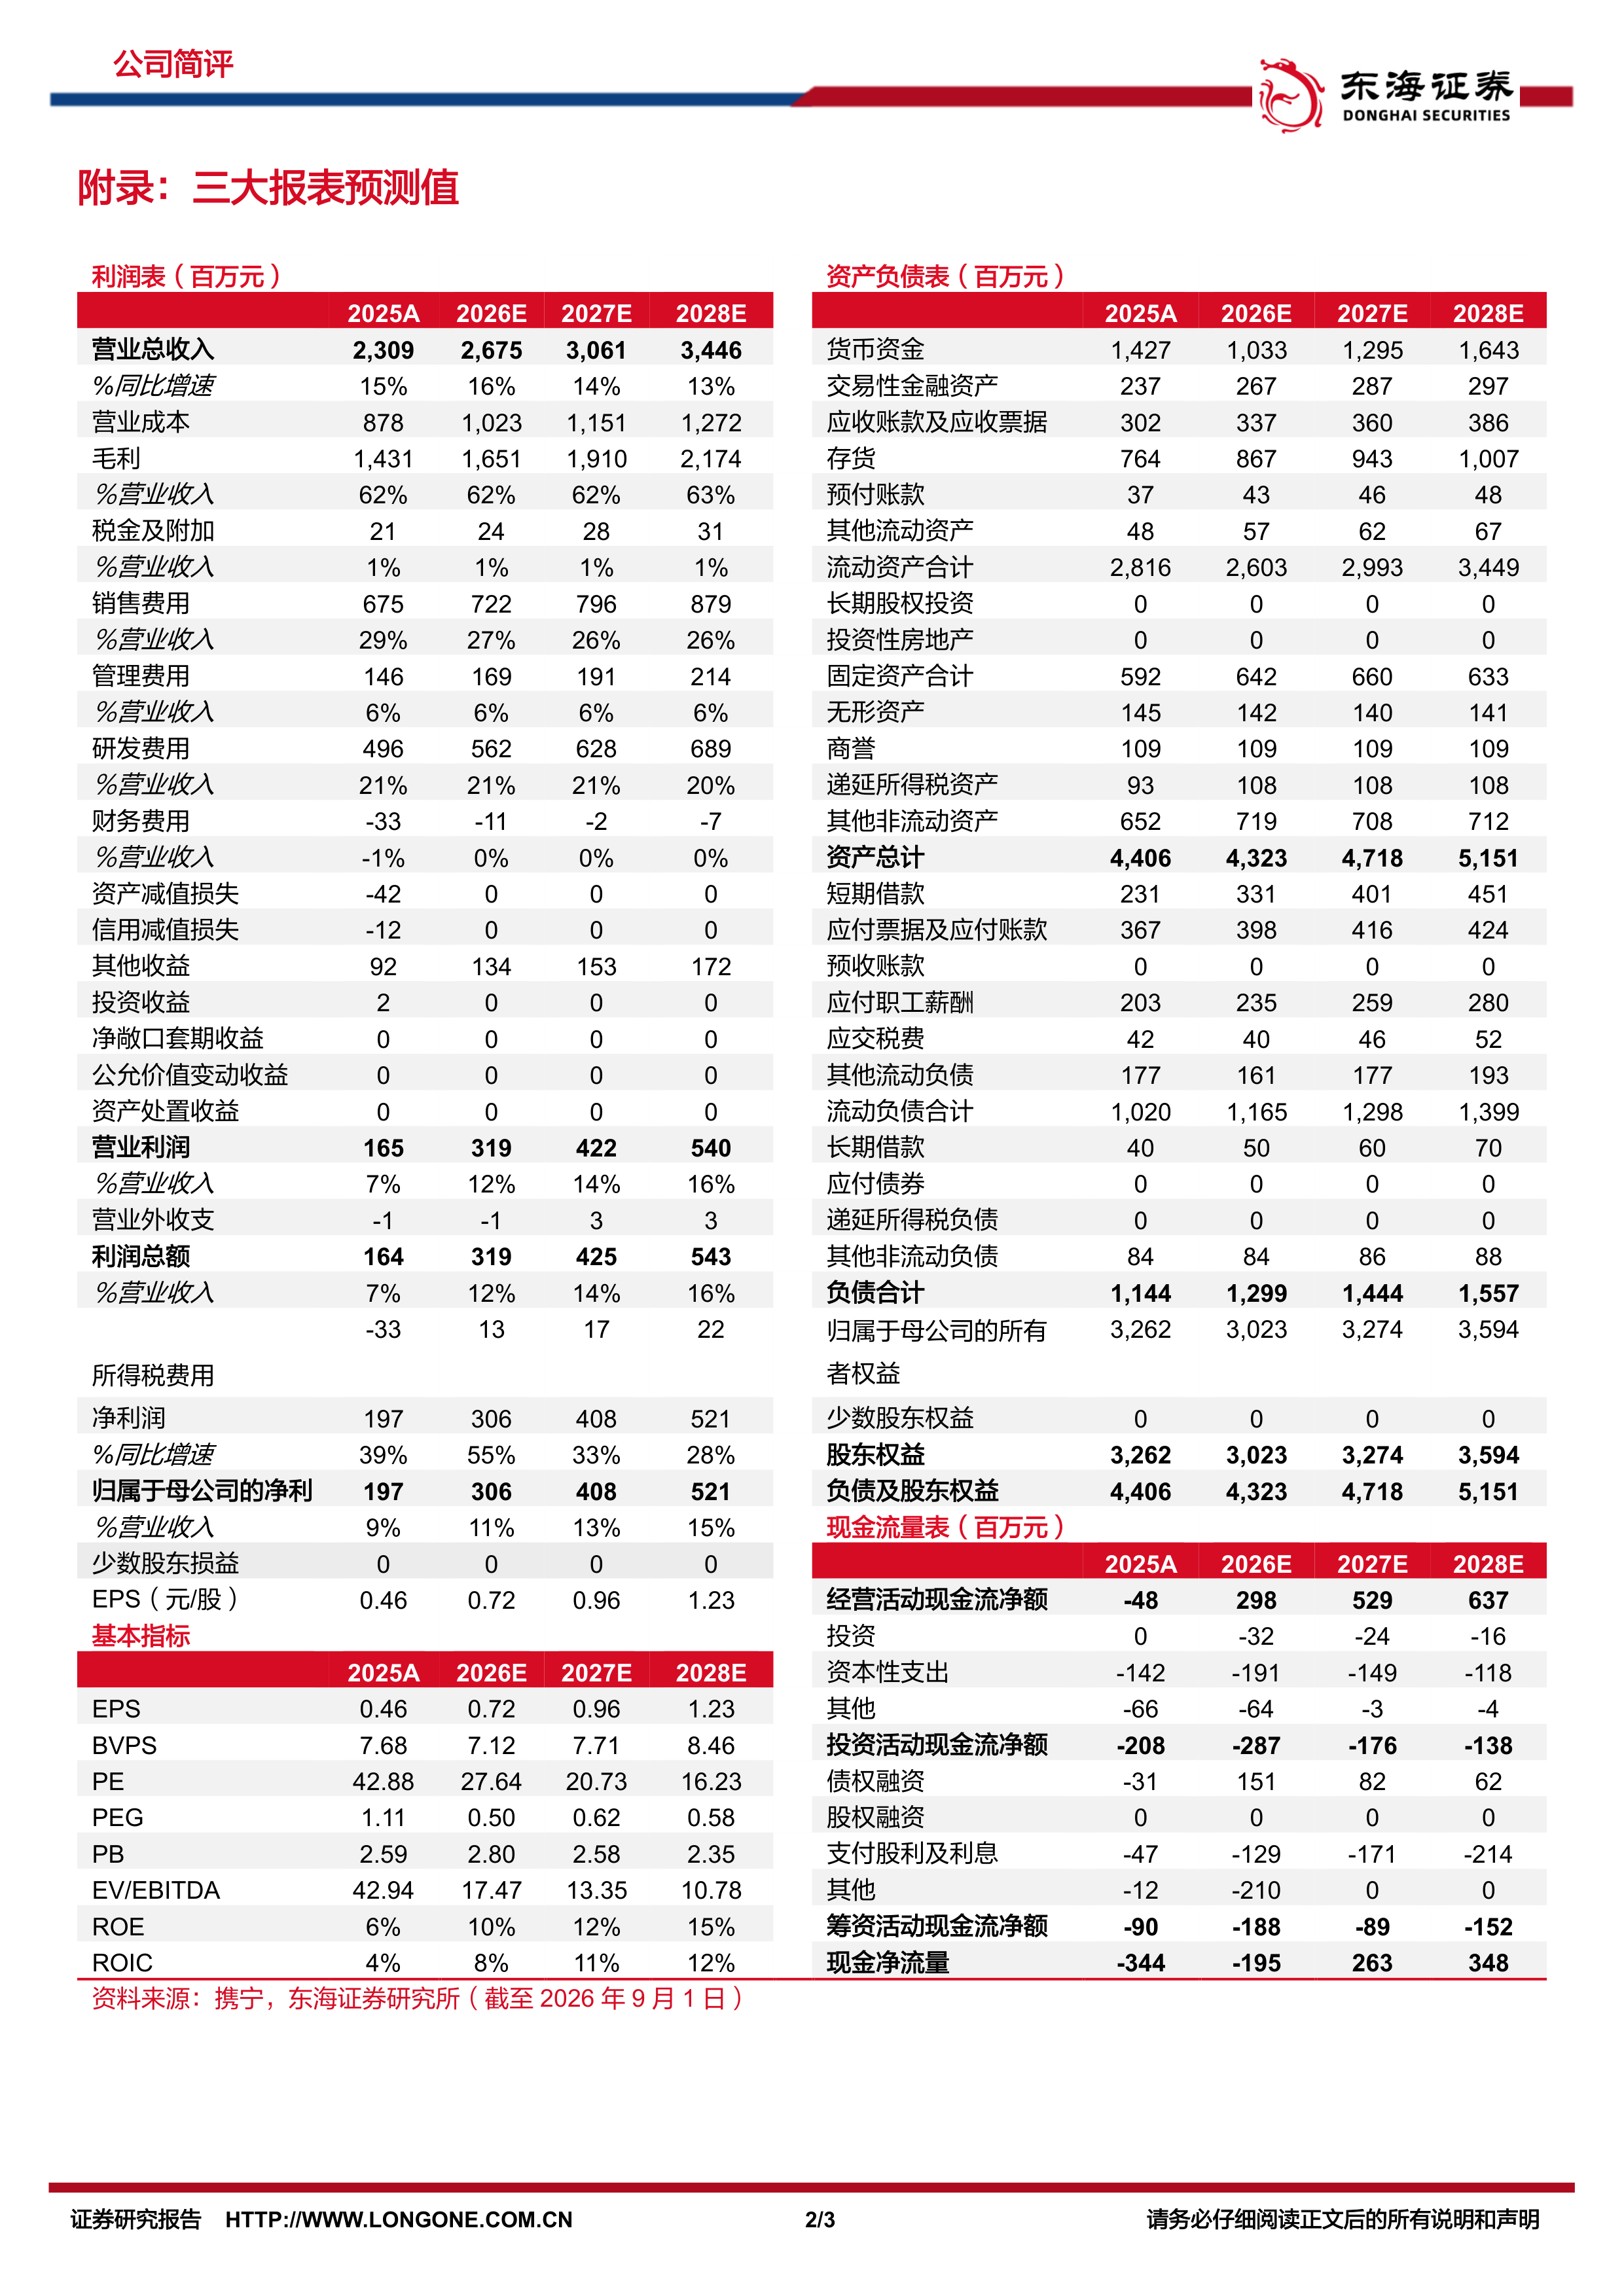
投资建议: 公司收入端平稳增长, 我们维持盈利预测不变, 预计公司2026-2028年实现归母净利润分别为3.06/4.08/5.21亿元,对应EPS分别为0.72/0.96/1.23元,对应PE分别为27.64/20.73/16.23倍。 公司盈利能力提升可期, 股权激励彰显发展信心, 维持“买入”评级。
风险提示: 产品降价超预期风险; 产品销售不及预期风险; 汇率波动风险等。
2026年上半年,开立医疗实现营业收入10.53亿元,同比增长9.24%,收入端保持平稳增长态势。但归母净利润仅1378万元,同比大幅下滑70.71%,扣非归母净利润更是下降93.77%至249万元。利润端的显著下滑主要受汇兑损失以及新产品线前期投入的影响,反映出公司在全球化扩张和创新业务布局阶段面临的短期盈利压力。
报告期内,海外业务收入5.36亿元,同比增长14.29%,收入占比已超过50%,成为公司收入增长的主要引擎。新业务方面,微创外科同比增长超40%,IVUS同比增长超120%,表现尤为亮眼,凸显公司在高端医疗器械领域的创新能力和市场拓展成效。这些高增长板块有望逐步减亏并贡献利润弹性,成为未来盈利能力修复的关键支撑。
报告开篇即点明公司2026年H1的业绩分化格局:收入端(+9.24%)符合预期,但利润端(-70.71%)大幅承压,经营性现金流净额为-1.07亿元,同比改善57.41%。Q2单季度归母净利润2539万元(同比-34.83%),环比显著好转,显示出季度间盈利边际改善趋势。利润下滑主要归因于汇兑损失和新产品线投入,属于可控的阶段性因素。
开立医疗2026年H1财报呈现典型的“收入稳、利润降”特征。收入端在海外业务(+14.29%)和新业务(微创外科+40%以上、IVUS+120%以上)的强力拉动下实现9.24%的稳健增长,内镜业务也保持双位数增速,但国内彩超及整体招投标环境低迷导致国内增速仅4.45%。利润端受汇兑损失(财务费用率跳升6.03pct)及新产品线投入影响,归母净利润同比下滑70.71%,扣非归母净利润几乎归零,但经营性现金流净额同比改善57.41%,显示经营质量并未恶化。盈利能力指标(毛利率-1.2pct、净利率-3.57pct)短期走弱,但费用控制整体良好。股权激励计划(2026-2029年净利润目标CAGR约36%)为中长期盈利修复提供了明确指引。综合来看,公司核心增长逻辑(海外扩张+新业务放量)未受破坏,短期利润波动主要受一次性汇兑因素影响,随着新产品逐步减亏及汇率企稳,公司盈利能力回升可期,维持“买入”评级。
公司简评报告:奥赛康:业绩短期承压,研发快速推进
公司简评报告:业绩快速增长,AI赋能高效发展
公司简评报告:门店逐步扩张,经营效率提升
公司简评报告:业绩短期承压,新品放量可期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送