-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司简评报告:海外市场快速增长,国内市场短期承压
下载次数:
2928 次
发布机构:
东海证券股份有限公司
发布日期:
2026-08-17
页数:
3页
安杰思(688581)
投资要点
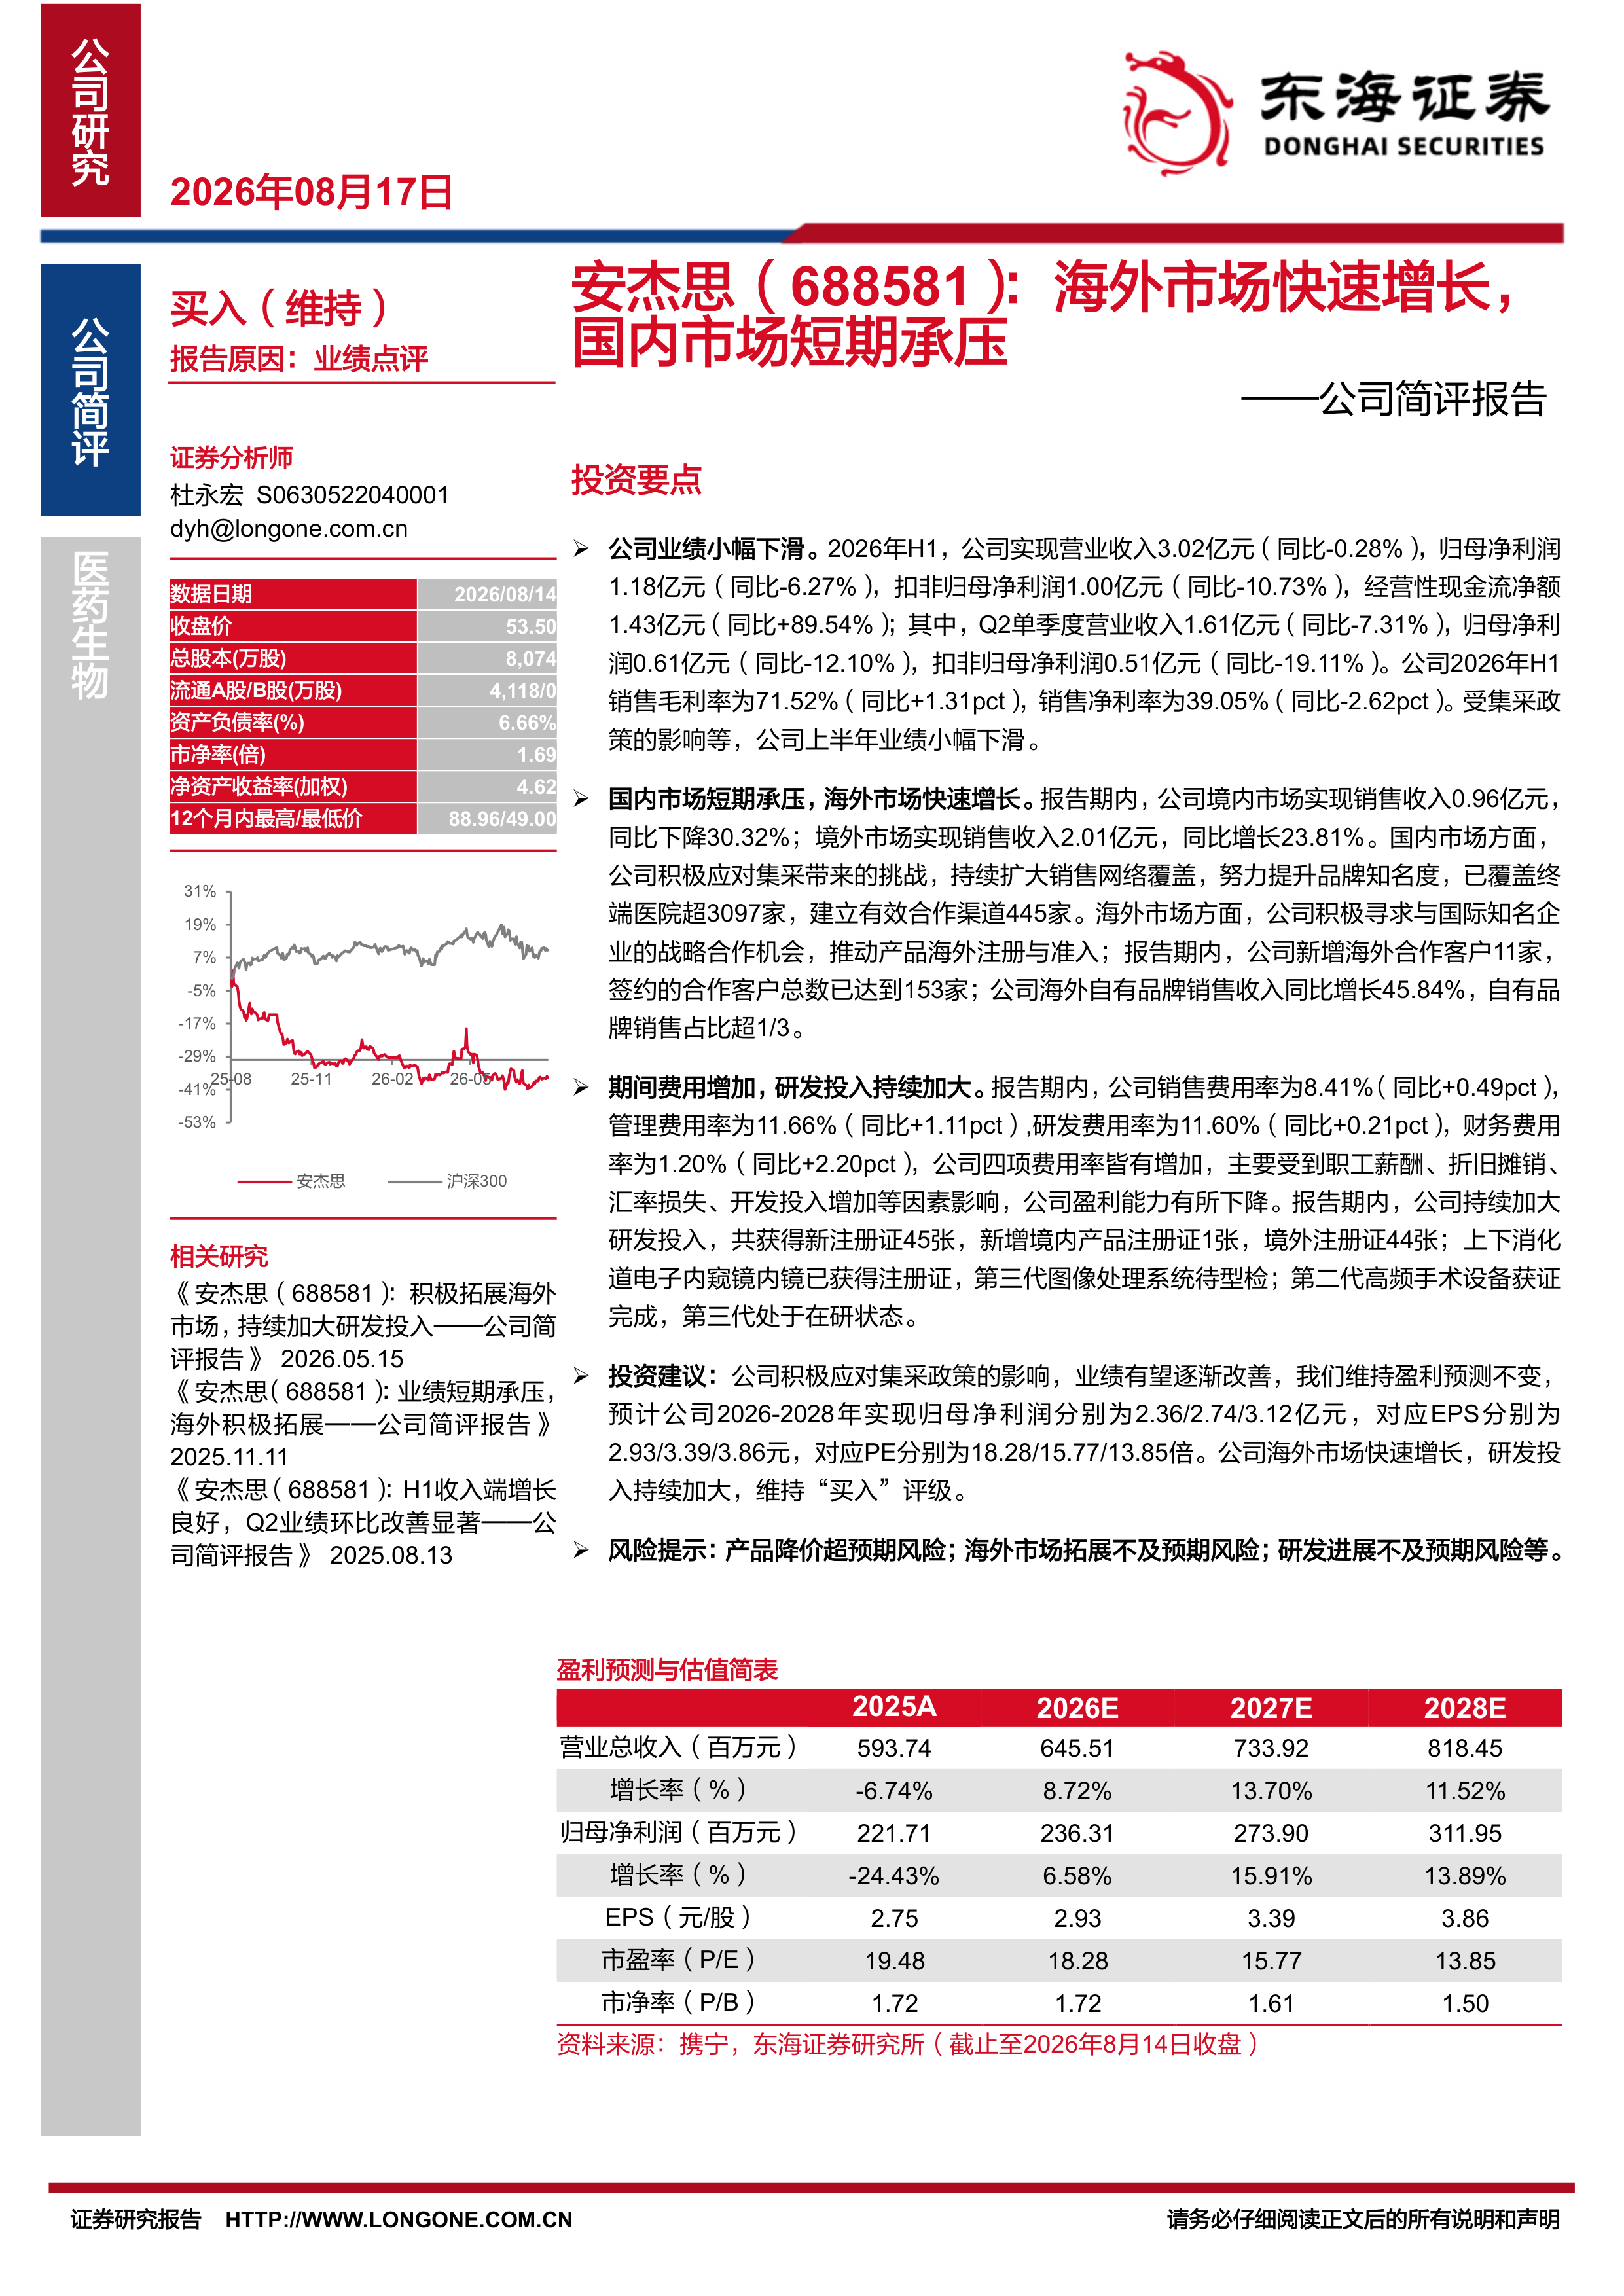
公司业绩小幅下滑。2026年H1,公司实现营业收入3.02亿元(同比-0.28%),归母净利润1.18亿元(同比-6.27%),扣非归母净利润1.00亿元(同比-10.73%),经营性现金流净额53.501.43亿元(同比+89.54%);其中,Q2单季度营业收入1.61亿元(同比-7.31%),归母净利8,074润0.61亿元(同比-12.10%),扣非归母净利润0.51亿元(同比-19.11%)。公司2026年H14,118/0销售毛利率为71.52%(同比+1.31pct),销售净利率为39.05%(同比-2.62pct)。受集采政6.66%策的影响等,公司上半年业绩小幅下滑。
国内市场短期承压,海外市场快速增长。报告期内,公司境内市场实现销售收入0.96亿元,同比下降30.32%;境外市场实现销售收入2.01亿元,同比增长23.81%。国内市场方面,公司积极应对集采带来的挑战,持续扩大销售网络覆盖,努力提升品牌知名度,已覆盖终端医院超3097家,建立有效合作渠道445家。海外市场方面,公司积极寻求与国际知名企业的战略合作机会,推动产品海外注册与准入;报告期内,公司新增海外合作客户11家,签约的合作客户总数已达到153家;公司海外自有品牌销售收入同比增长45.84%,自有品牌销售占比超1/3。
期间费用增加,研发投入持续加大。报告期内,公司销售费用率为8.41%(同比+0.49pct),管理费用率为11.66%(同比+1.11pct),研发费用率为11.60%(同比+0.21pct),财务费用率为1.20%(同比+2.20pct),公司四项费用率皆有增加,主要受到职工薪酬、折旧摊销、汇率损失、开发投入增加等因素影响,公司盈利能力有所下降。报告期内,公司持续加大研发投入,共获得新注册证45张,新增境内产品注册证1张,境外注册证44张;上下消化道电子内窥镜内镜已获得注册证,第三代图像处理系统待型检;第二代高频手术设备获证完成,第三代处于在研状态。
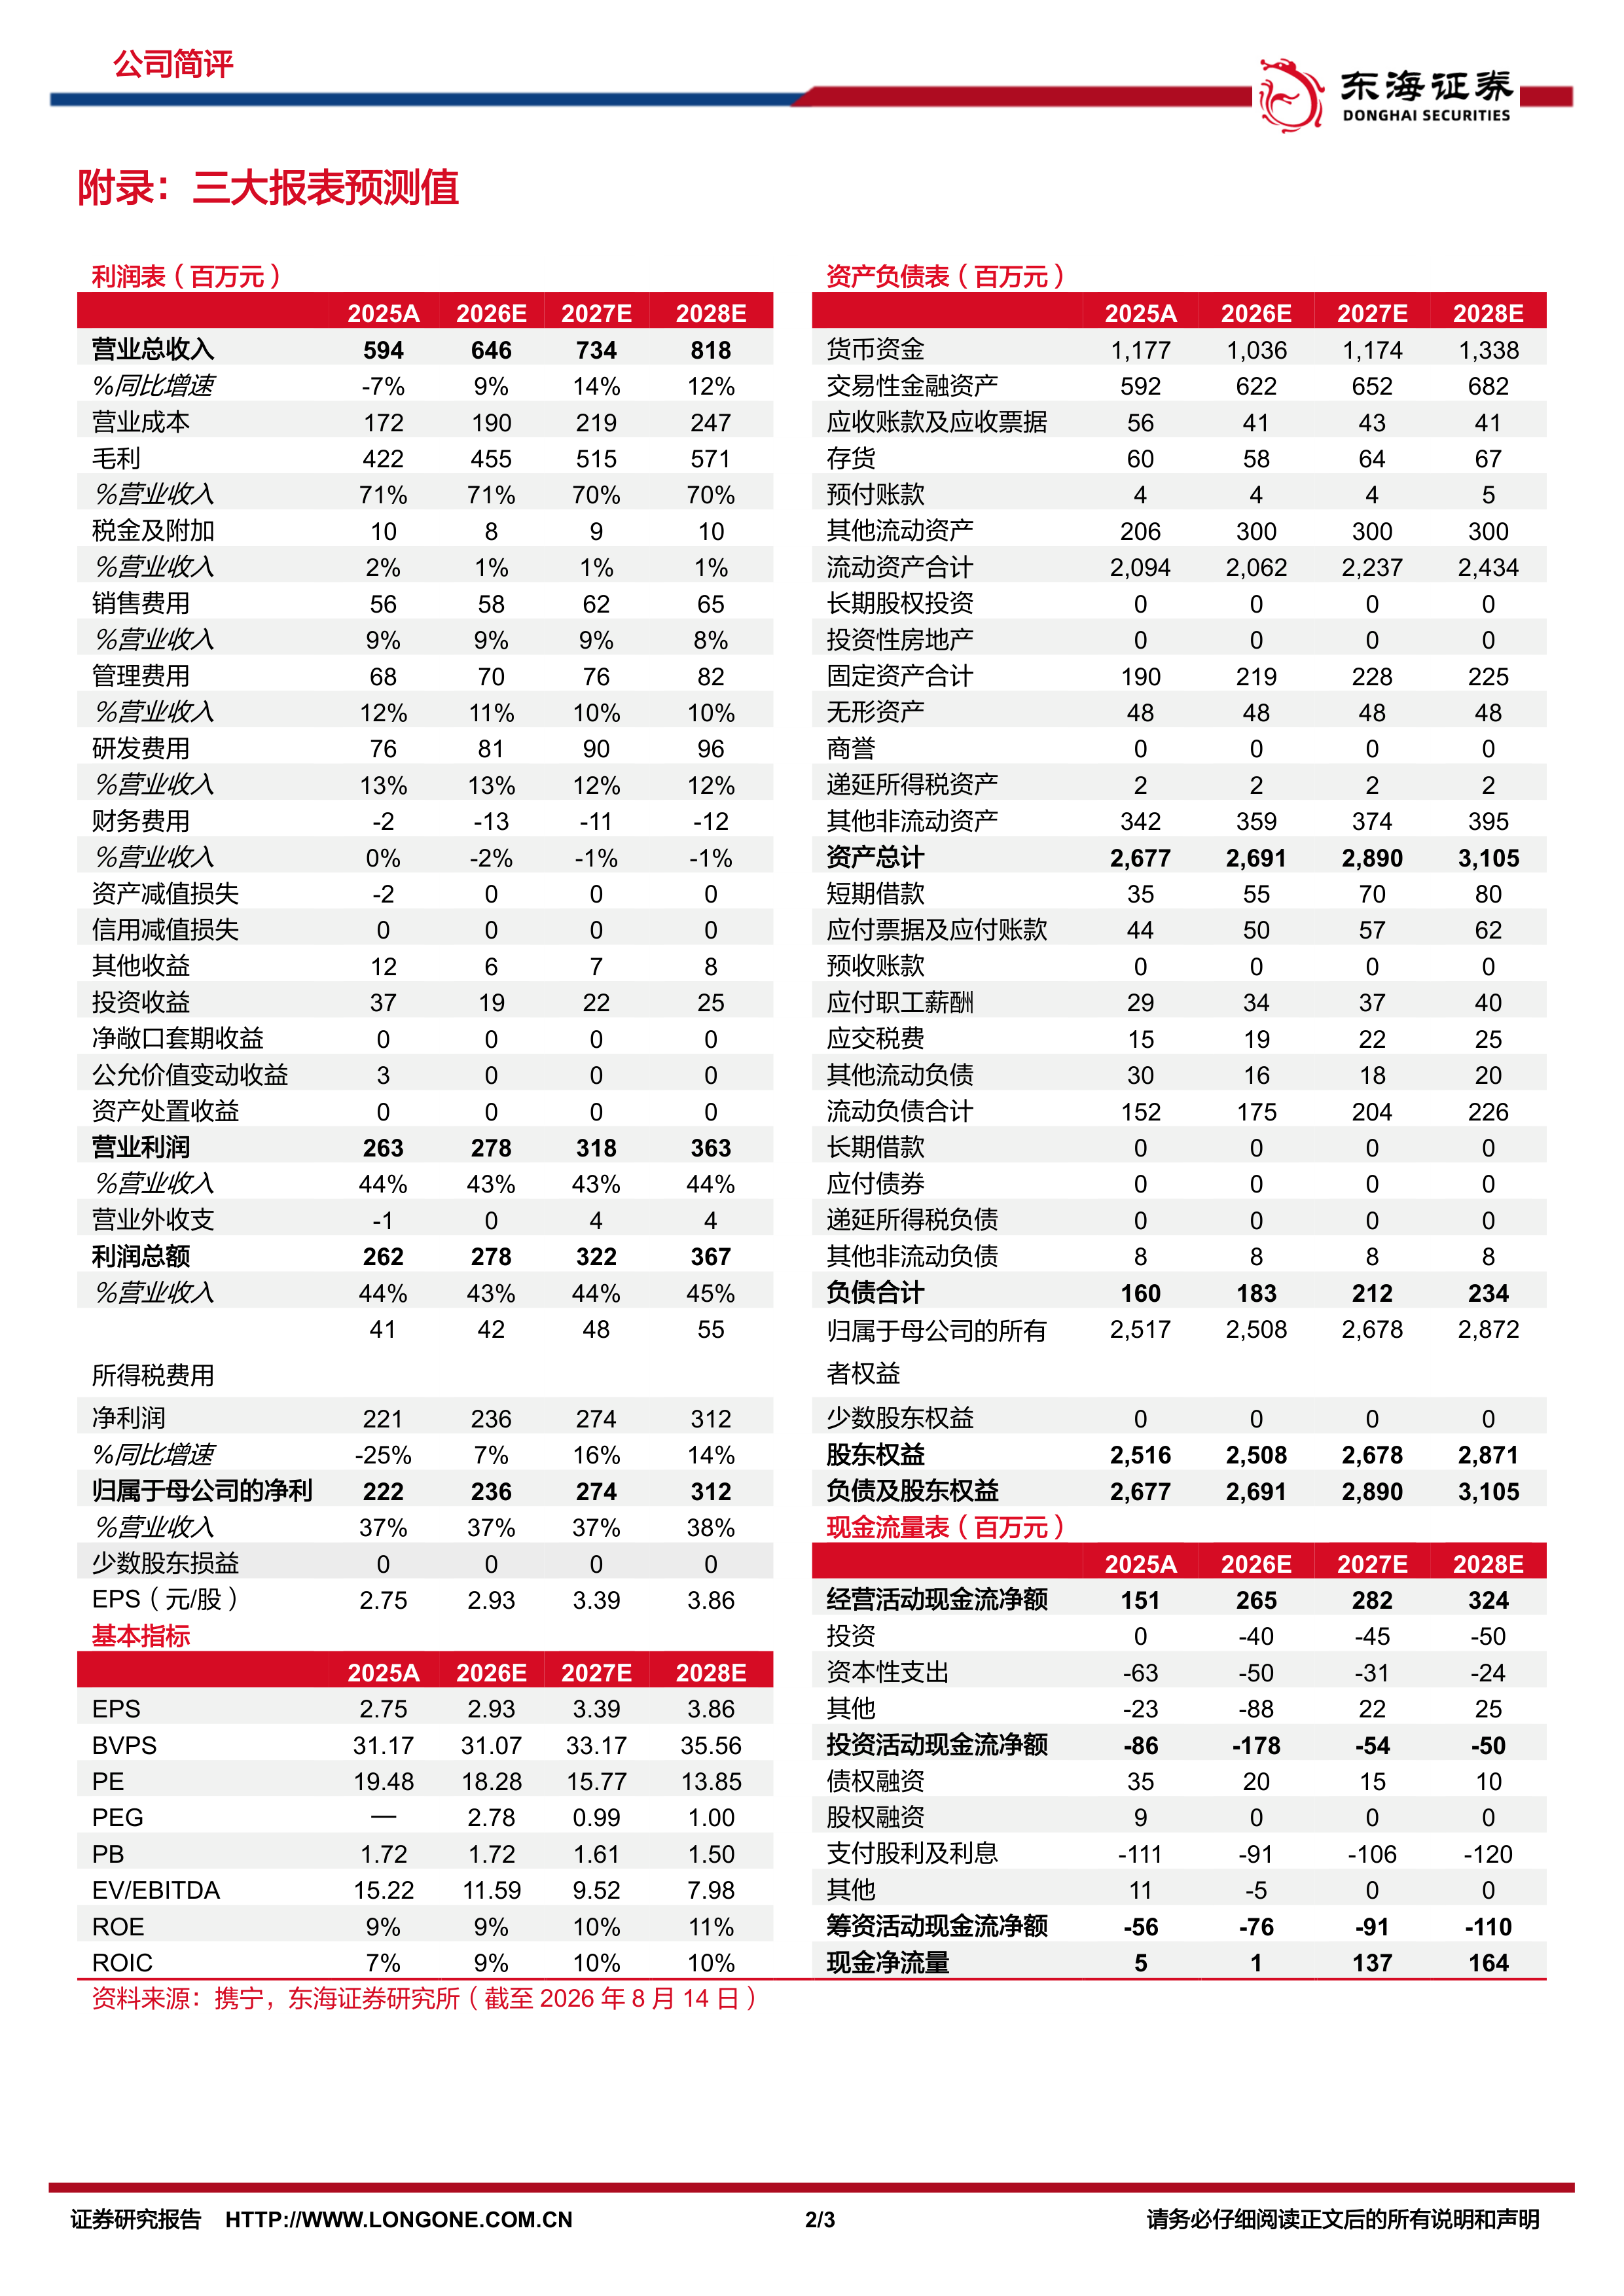
投资建议:公司积极应对集采政策的影响,业绩有望逐渐改善,我们维持盈利预测不变,预计公司2026-2028年实现归母净利润分别为2.36/2.74/3.12亿元,对应EPS分别为2.93/3.39/3.86元,对应PE分别为18.28/15.77/13.85倍。公司海外市场快速增长,研发投入持续加大,维持“买入”评级。
风险提示:产品降价超预期风险;海外市场拓展不及预期风险;研发进展不及预期风险等。
安杰思(688581)2026年上半年业绩呈现“内降外升”的显著分化特征:国内集采政策导致境内收入同比下降30.32%,营收端承压;但境外市场表现强劲,同比增长23.81%,尤其自有品牌收入增速达45.84%,海外扩张成为抵消国内不利影响的核心动力。整体来看,公司2026年H1营收3.02亿元(同比-0.28%),归母净利润1.18亿元(同比-6.27%),毛利率提升但净利率下降,期间费用率全面上升,研发投入持续加大。东海证券维持盈利预测不变,给予“买入”评级,认为公司业绩有望逐渐改善。
2026年H1,公司实现营业收入3.02亿元,同比微降0.28%;归母净利润1.18亿元(同比-6.27%);扣非归母净利润1.00亿元(同比-10.73%)。经营性现金流净额1.43亿元(同比+89.54%),现金质量明显改善。Q2单季度营收1.61亿元(同比-7.31%),归母净利润0.61亿元(同比-12.10%)。盈利能力方面,销售毛利率71.52%(同比+1.31pct),但销售净利率39.05%(同比-2.62pct),主要受集采降价及费用增加拖累。
实现销售收入0.96亿元,同比下降30.32%。公司积极应对集采挑战,扩大销售网络,已覆盖终端医院超3097家,建立有效合作渠道445家。
实现销售收入2.01亿元,同比增长23.81%。报告期内新增海外合作客户11家,累计合作客户总数达153家。海外自有品牌销售收入同比增长45.84%,自有品牌销售占比超1/3。
四项费用率全面上升:销售费用率8.41%(同比+0.49pct)、管理费用率11.66%(同比+1.11pct)、研发费用率11.60%(同比+0.21pct)、财务费用率1.20%(同比+2.20pct)。主要受职工薪酬、折旧摊销、汇率损失及开发投入增加影响,盈利能力有所下降。
研发成果显著:报告期内共获得新注册证45张(境内1张,境外44张)。上下消化道电子内窥镜获注册证,第三代图像处理系统待型检,第二代高频手术设备获证完成,第三代在研。
东海证券维持盈利预测,预计2026-2028年归母净利润2.36/2.74/3.12亿元,对应EPS 2.93/3.39/3.86元,PE 18.28/15.77/13.85倍。海外市场快速增长及研发持续投入是核心支撑。
产品降价超预期风险;海外市场拓展不及预期风险;研发进展不及预期风险等。
安杰思2026年上半年在集采压力下业绩小幅下滑,但海外市场成为“压舱石”。境外收入占比超66%,自有品牌加速渗透。研发投入持续加大,产品注册证获取(尤其境外44张)为长期竞争力奠基。期间费用率攀升短期侵蚀利润,但经营现金流改善显著。整体来看,公司正处于“国内承压、海外突破”的结构性转型窗口期,东海证券维持买入评级,强调海外增长与研发管线是未来核心看点。
公司简评报告:奥赛康:业绩短期承压,研发快速推进
公司简评报告:业绩快速增长,AI赋能高效发展
公司简评报告:门店逐步扩张,经营效率提升
公司简评报告:业绩短期承压,新品放量可期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送