-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
泽布替尼远期收入重估,后续管线待验证
下载次数:
342 次
发布机构:
浦银国际证券有限公司
发布日期:
2026-08-11
页数:
15页
百济神州(06160)
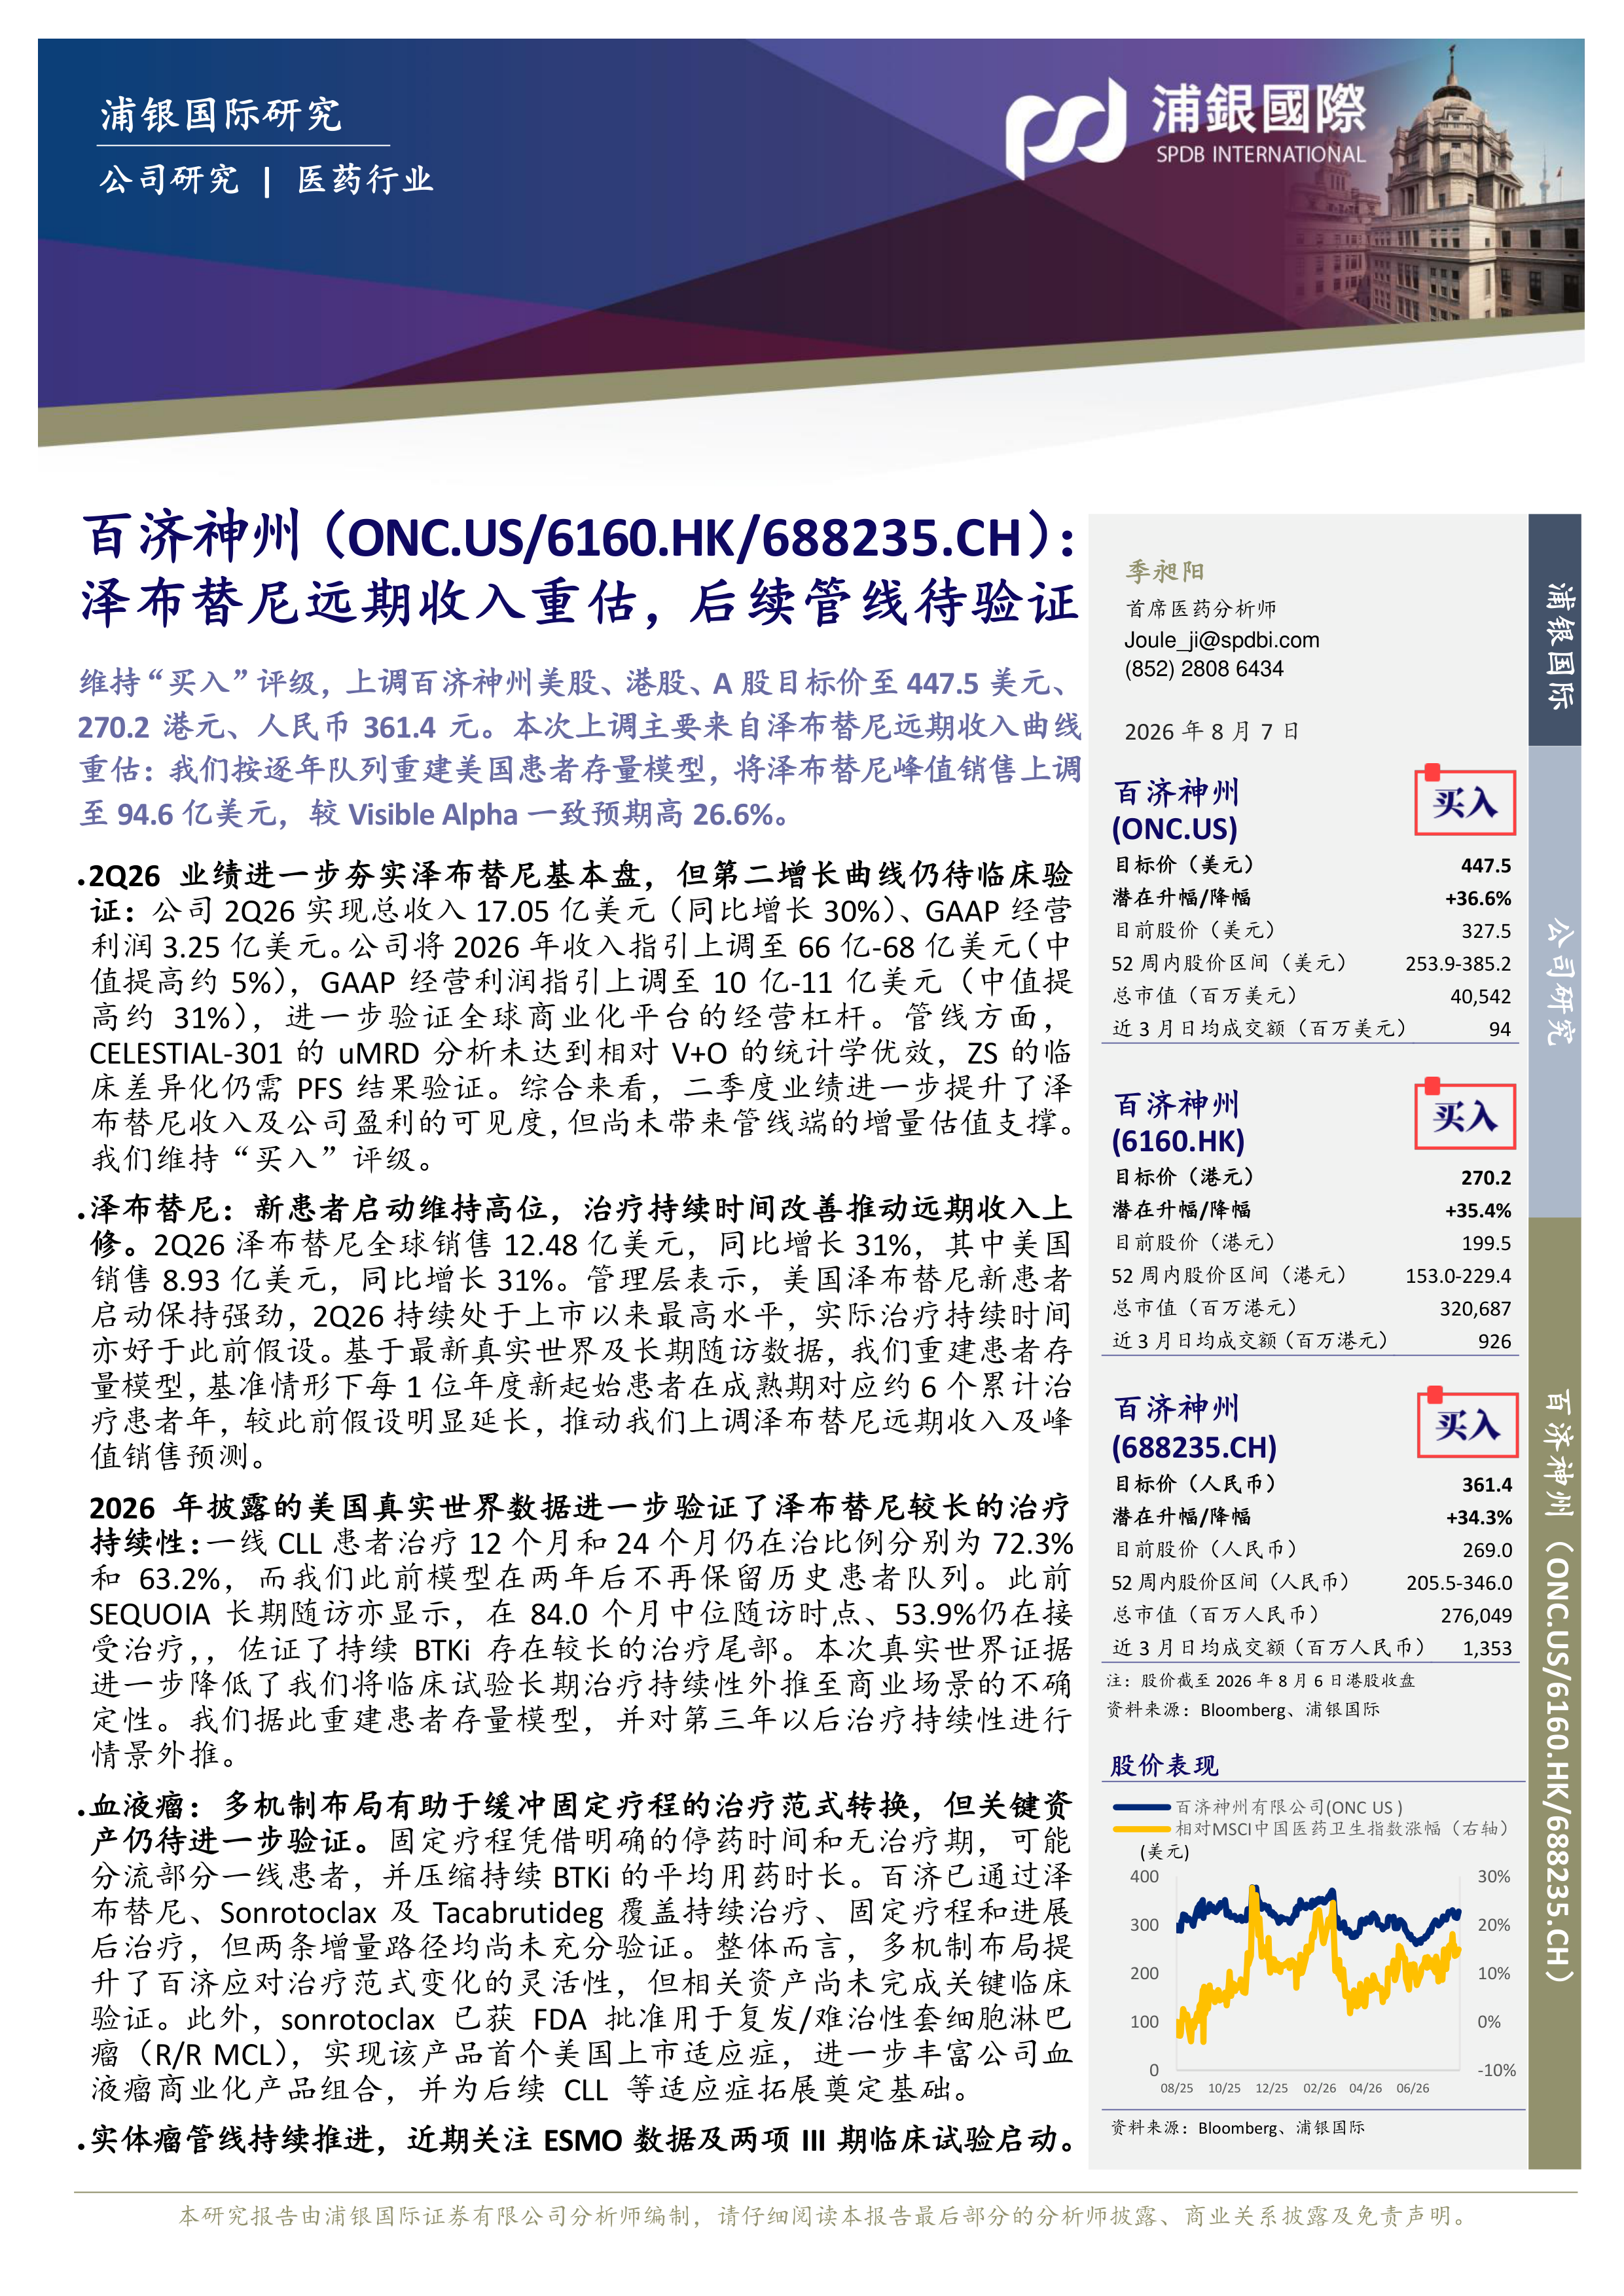
维持“买入”评级,上调百济神州美股、港股、A股目标价至447.5美元、270.2港元、人民币361.4元。本次上调主要来自泽布替尼远期收入曲线重估:我们按逐年队列重建美国患者存量模型,将泽布替尼峰值销售上调至94.6亿美元,较Visible Alpha一致预期高26.6%。
2Q26业绩进一步夯实泽布替尼基本盘,但第二增长曲线仍待临床验证:公司2Q26实现总收入17.05亿美元(同比增长30%)、GAAP经营利润3.25亿美元。公司将2026年收入指引上调至66亿-68亿美元(中值提高约5%),GAAP经营利润指引上调至10亿-11亿美元(中值提高约31%),进一步验证全球商业化平台的经营杠杆。管线方面,CELESTIAL-301的uMRD分析未达到相对V+O的统计学优效,ZS的临床差异化仍需PFS结果验证。综合来看,二季度业绩进一步提升了泽布替尼收入及公司盈利的可见度,但尚未带来管线端的增量估值支撑。我们维持“买入”评级。
泽布替尼:新患者启动维持高位,治疗持续时间改善推动远期收入上修。2Q26泽布替尼全球销售12.48亿美元,同比增长31%,其中美国销售8.93亿美元,同比增长31%。管理层表示,美国泽布替尼新患者启动保持强劲,2Q26持续处于上市以来最高水平,实际治疗持续时间亦好于此前假设。基于最新真实世界及长期随访数据,我们重建患者存量模型,基准情形下每1位年度新起始患者在成熟期对应约6个累计治疗患者年,较此前假设明显延长,推动我们上调泽布替尼远期收入及峰值销售预测。
2026年披露的美国真实世界数据进一步验证了泽布替尼较长的治疗持续性:一线CLL患者治疗12个月和24个月仍在治比例分别为72.3%和63.2%,而我们此前模型在两年后不再保留历史患者队列。此前SEQUOIA长期随访亦显示,在84.0个月中位随访时点、53.9%仍在接受治疗,,佐证了持续BTKi存在较长的治疗尾部。本次真实世界证据进一步降低了我们将临床试验长期治疗持续性外推至商业场景的不确定性。我们据此重建患者存量模型,并对第三年以后治疗持续性进行情景外推。
血液瘤:多机制布局有助于缓冲固定疗程的治疗范式转换,但关键资产仍待进一步验证。固定疗程凭借明确的停药时间和无治疗期,可能分流部分一线患者,并压缩持续BTKi的平均用药时长。百济已通过泽布替尼、Sonrotoclax及Tacabrutideg覆盖持续治疗、固定疗程和进展后治疗,但两条增量路径均尚未充分验证。整体而言,多机制布局提升了百济应对治疗范式变化的灵活性,但相关资产尚未完成关键临床验证。此外,sonrotoclax已获FDA批准用于复发/难治性套细胞淋巴瘤(R/R MCL),实现该产品首个美国上市适应症,进一步丰富公司血液瘤商业化产品组合,并为后续CLL等适应症拓展奠定基础。
实体瘤管线持续推进,近期关注ESMO数据及两项III期临床试验启动。
公司将在ESMO2026披露BGB-58067及BG-C477数据,并计划于年内启动BGB-B2033二线HCC和BG-C9074一线维持卵巢癌III期。目前BGB-43395已进入III期,后续重点跟踪KANDELA-302入组进度。
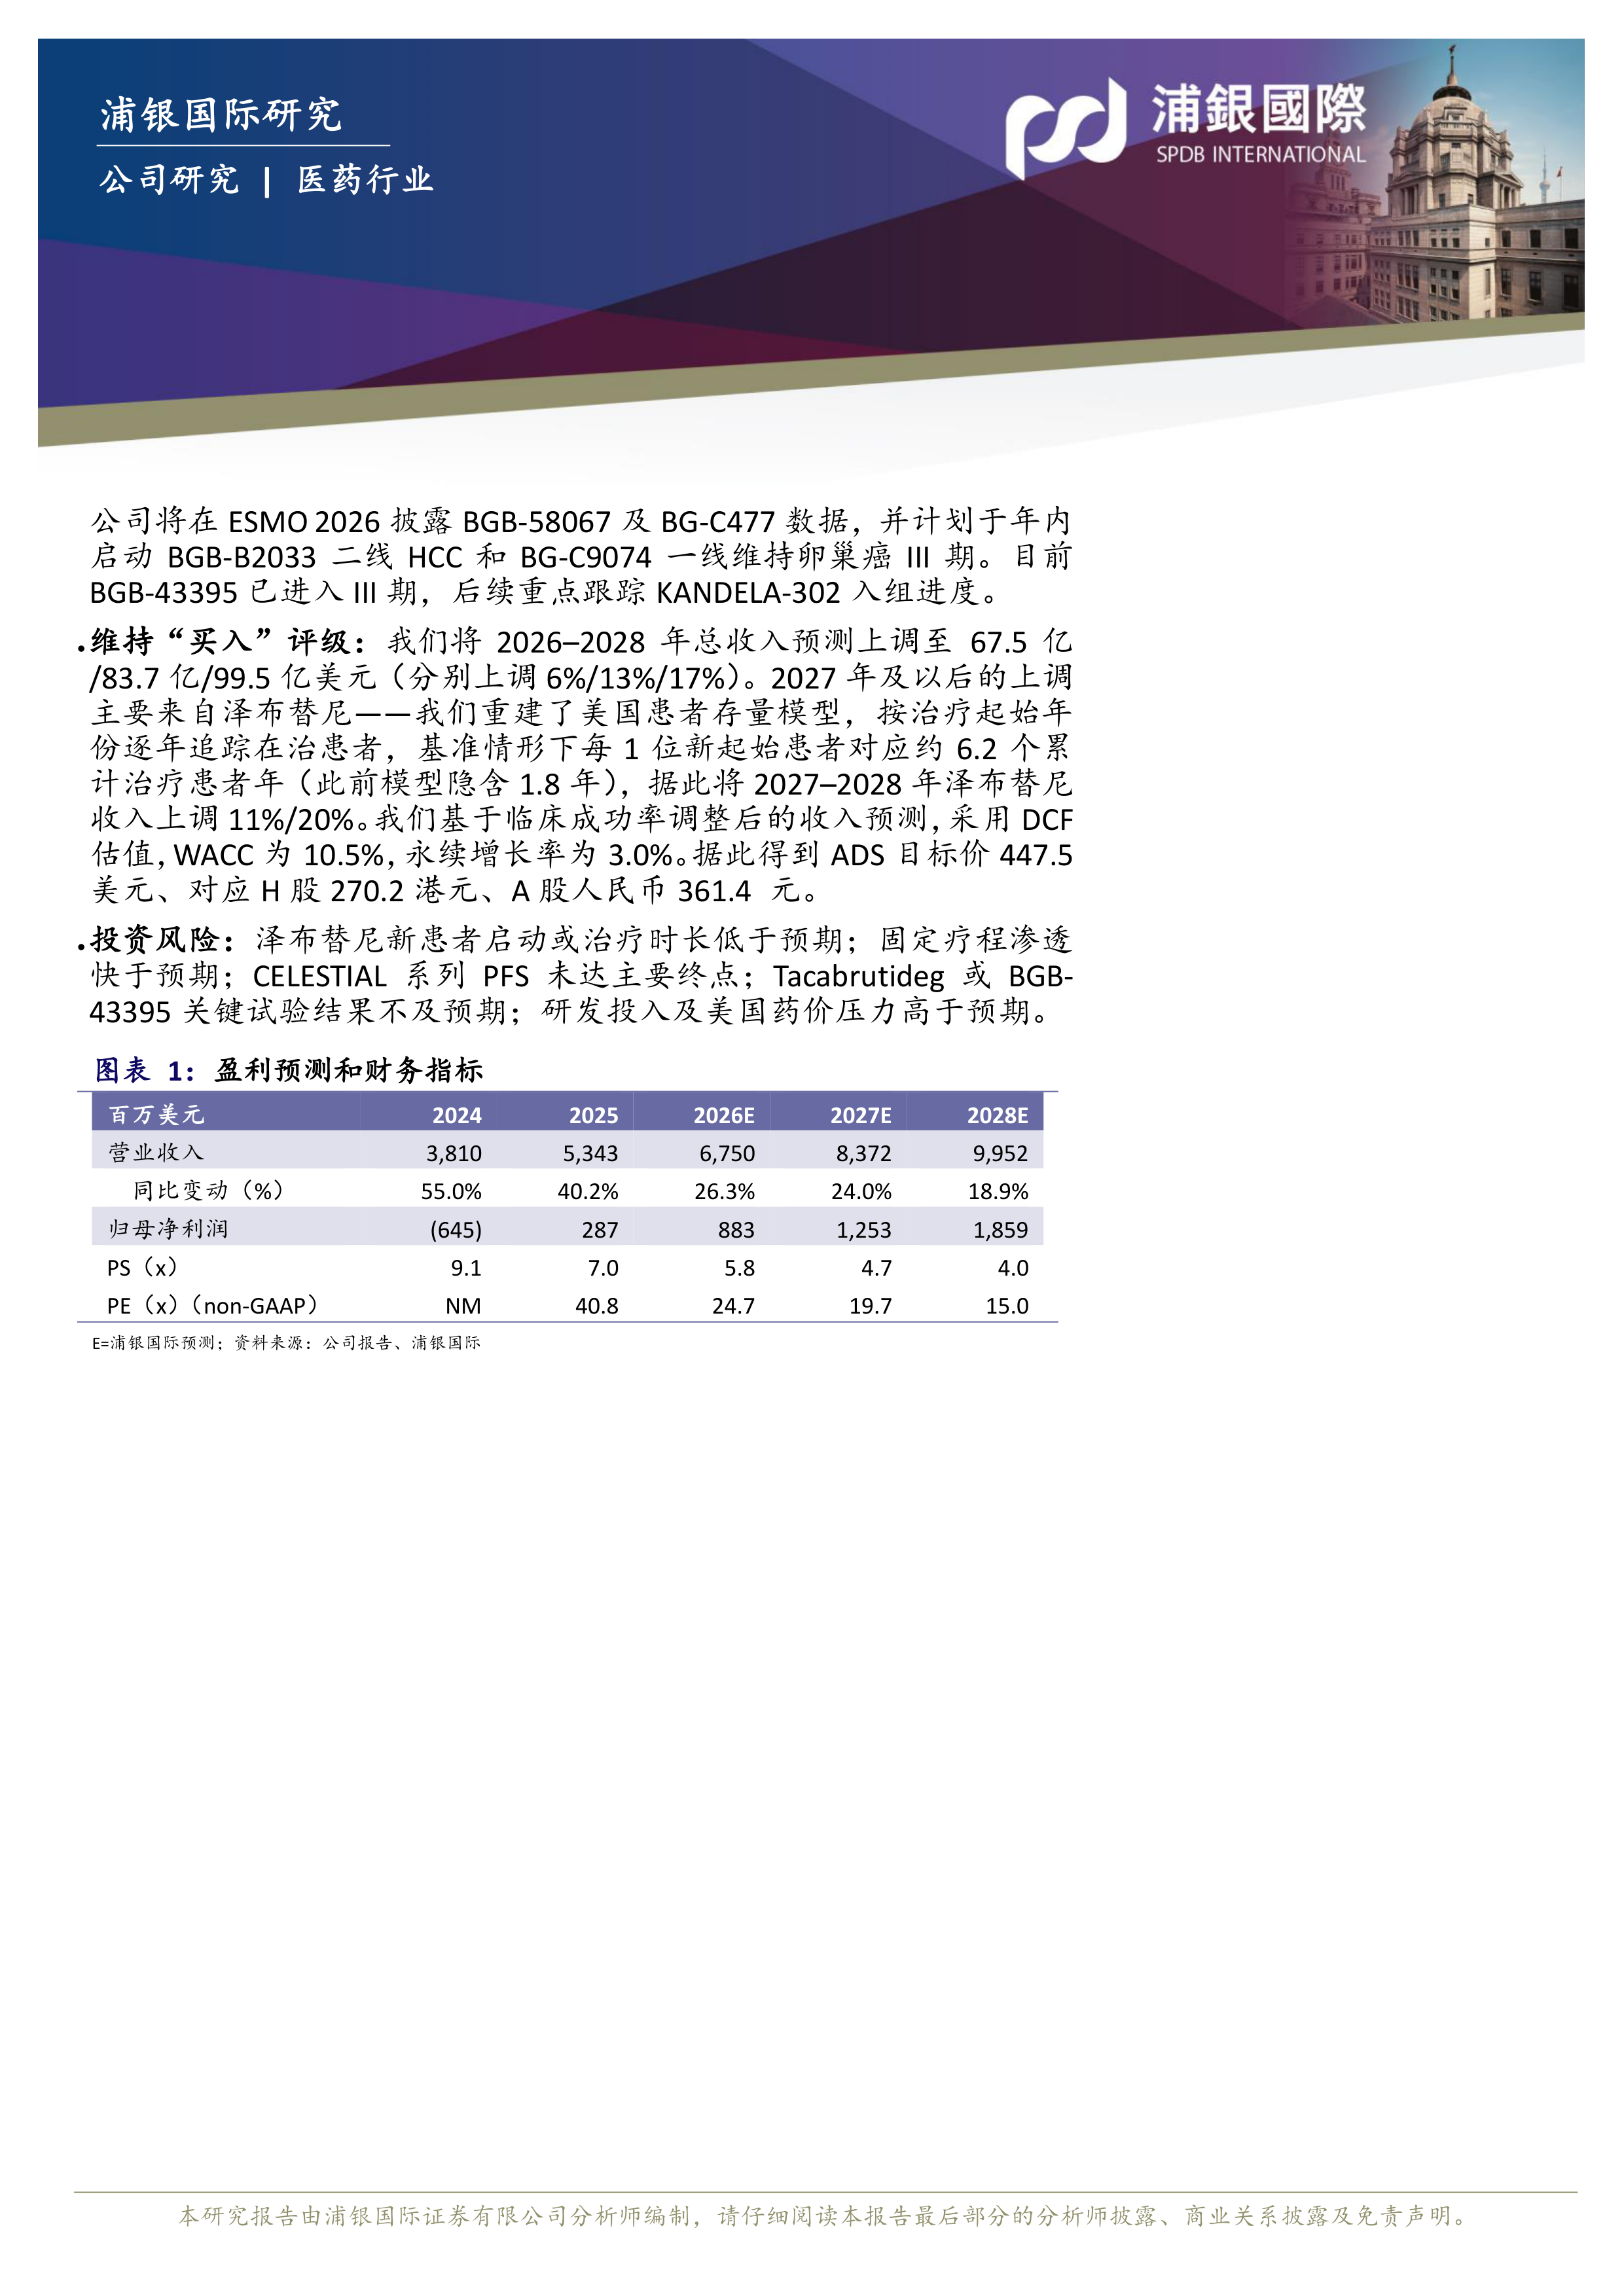
维持“买入”评级:我们将2026–2028年总收入预测上调至67.5亿/83.7亿/99.5亿美元(分别上调6%/13%/17%)。2027年及以后的上调主要来自泽布替尼——我们重建了美国患者存量模型,按治疗起始年份逐年追踪在治患者,基准情形下每1位新起始患者对应约6.2个累计治疗患者年(此前模型隐含1.8年),据此将2027–2028年泽布替尼收入上调11%/20%。我们基于临床成功率调整后的收入预测,采用DCF估值,WACC为10.5%,永续增长率为3.0%。据此得到ADS目标价447.5美元、对应H股270.2港元、A股人民币361.4元。
投资风险:泽布替尼新患者启动或治疗时长低于预期;固定疗程渗透快于预期;CELESTIAL系列PFS未达主要终点;Tacabrutideg或BGB-43395关键试验结果不及预期;研发投入及美国药价压力高于预期。

泽布替尼收入峰值上修至94.6亿美元,较市场预期高26.6%:基于美国真实世界数据重建患者存量模型,采用逐年队列卷积,修正治疗持续时间假设。新模型下每1位新起始患者对应约6.2个累计治疗患者年(旧模型仅1.8年),在治患者存量累积周期显著延长,推动远期收入曲线后移。预计泽布替尼全球收入在2033年前后进入平台期,峰值达94.6亿美元,较Visible Alpha一致预期高26.6%,2027年起收入预测逐步高于市场预期,2028年高16.3%,2030-2031年扩大至约31%。
2Q26业绩夯实基本盘,经营杠杆持续兑现:2026年第二季度实现总收入17.05亿美元(同比+30%),GAAP经营利润3.25亿美元。公司上调2026年收入指引至66-68亿美元(中值提高约5%),GAAP经营利润指引上调至10-11亿美元(中值提高约31%),显示全球商业化平台盈利能力持续改善。泽布替尼全球销售12.48亿美元(同比+31%),美国销售8.93亿美元(同比+31%),新患者启动处于上市以来最高水平。
血液瘤多机制布局缓冲范式转换,但关键资产仍待临床验证:固定疗程(AV组合等)进入一线CLL,预计首先影响新患者启动结构,但泽布替尼已有较大在治患者存量,短期收入传导滞后。百济通过泽布替尼(持续治疗)、Sonrotoclax(固定疗程ZS组合)、Tacabrutideg(进展后治疗)构建CLL全路径布局,但CELESTIAL-301的uMRD未达统计学优效,ZS临床差异化需PFS结果验证;Tacabrutideg计划2H26递交加速批准,CaDAnCe-304头对头研究预计2027年初完成入组。实体瘤管线加速推进,BGB-43395进入一线乳腺癌III期,但整体尚未形成独立支撑估值的核心资产。
1H26泽布替尼收入增至23.43亿美元,高于CALQUENCE(19.44亿)、IMBRUVICA(16.35亿)及JAYPIRCA(3.57亿),显示第一代BTKi向新一代产品的收入迁移仍在延续。美国在批适应症数量达6个,覆盖CLL/SLL、MCL、WM等主要B细胞恶性肿瘤。
2Q26美国泽布替尼新患者启动持续处于上市以来最高水平,实际治疗持续时间优于历史基准。Medicare FFS真实世界数据显示:一线CLL患者12个月仍在治比例72.3%,24个月仍在治比例63.2%,高于阿卡替尼(62.6%/48.9%)和伊布替尼(52.9%/35.1%)。SEQUOIA长期随访84.0个月时仍有53.9%患者接受治疗,佐证持续BTKi存在较长治疗尾部。
将美国一线CLL患者存量模型由两期结构改为逐年队列卷积,主要修正治疗时长假设。新模型下,美国一线CLL年度新患者启动由2026年4,772人增至2035年4,818人(基本稳定),同期在治患者池由12,274人增至27,885人,在治存量与年度新起始之比由2.57倍升至5.79倍。据此,泽布替尼全球收入2026年预计49.3亿美元(略低于一致预期2.1%),2028年高16.3%,2030-2031年高约31%,峰值94.6亿美元(高26.6%)。
MANGROVE研究(泽布替尼+利妥昔单抗vs BR方案)降低初治MCL疾病进展或死亡风险43%(HR 0.57),计划2H26全球申报。主要市场每年约2.1万例新诊断MCL,MANGROVE聚焦不适合移植初治人群,巩固泽布替尼MCL地位,但患者规模明显小于一线CLL,短期构成增量补充。
美国一线CLL由持续BTKi主导转向两类治疗模式并存。维奈克拉+奥妥珠单抗(V+O)2019年获批;阿卡替尼+维奈克拉(AV)2026年2月获批,成为首个全口服BTKi+BCL2i固定疗程。固定疗程通过明确停药时间分流部分一线患者,但泽布替尼有较大在治患者存量,短期收入影响滞后。管理层表示尚未观察到AMPLIFY方案的明显影响,需跟踪新患者启动趋势。
比较泽布替尼+Sonrotoclax固定疗程(ZS)与V+O的全球III期研究,uMRD为次要终点,未达到统计学优效。IDMC建议研究继续推进至PFS主要终点。管理层引用CLL17研究指出不同固定疗程方案间uMRD差异未必与PFS一致。模型将PFS成功概率由55%下调至42.5%,并后移潜在上市时点。后续重点关注CELESTIAL-304(ZS vs AV)。
全球III期KANDELA-302计划入组1,056例一线HR+/HER2-晚期乳腺癌患者,比较BGB-43395 400mg BID+来曲唑与研究者选择的阿贝西利、哌柏西利或瑞波西利+来曲唑。从首次人体试验至III期启动约30个月,体现开发效率。但支持400mg剂量的核心疗效队列仅19例(中位随访12.4个月),确认ORR 63.2%。III期将集中回答疗效、剂量及长期耐受性。
BGB-43395 400mg队列未观察到≥3级中性粒细胞减少,全级别发生率21.1%,提示可能降低重度骨髓抑制。但任何原因不良事件导致剂量下调率47.4%,全级别贫血31.6%,空腹给药患者早期腹泻发生率较高(随餐有改善信号)。现有数据更多提示毒性构成变化,总体耐受性优势尚需KANDELA-302验证。若研究达到总体PFS阳性但获益主要来自与哌柏西利的比较,商业差异化可能有限。此外,辉瑞Atirmociclib已在二线随机II期取得PFS阳性,较BGB-43395更早建立随机对照证据。
本次报告核心上调百济神州目标价,主要驱动因素为泽布替尼远期收入曲线重估:基于美国真实世界治疗持续性数据重建患者存量模型,将泽布替尼全球峰值销售上调至94.6亿美元,较市场一致预期高26.6%,并在2027年后逐步拉开预测差距。2Q26业绩进一步验证泽布替尼基本盘(收入同比+31%)及公司经营杠杆兑现(上调收入及经营利润指引),为近端增长提供支撑。
然而,第二增长曲线仍待临床验证。血液瘤方面,固定疗程渗透对持续BTKi的潜在分流需持续跟踪;Sonrotoclax的ZS组合因uMRD未达优效导致PFS验证窗口后移,Tacabrutideg的差异化仍需头对头数据确认。实体瘤管线加速推进(BGB-43395进入III期、多个项目进入关键开发阶段),但尚未形成独立估值支撑,KANDELA-302等关键试验结果将成为后续价值释放的核心节点。
我们维持“买入”评级,上调美股、港股、A股目标价至447.5美元、270.2港元、361.4元人民币,对应潜在升幅约34-37%。主要风险包括泽布替尼新患者启动或治疗时长低于预期、固定疗程渗透快于预期、CELESTIAL系列PFS未达主要终点、Tacabrutideg或BGB-43395关键试验结果不及预期、研发投入及美国药价压力高于预期等。
医药行业:美拟允许多数中国药品授权继续开展,创新药BD政策风险边际缓和
创新药增长分化,2H26关注新品与BD贡献
mRNA肿瘤疫苗:III期首次验证,关注国内资产价值重估
医药行业:AZ与BMS潜在交易:中国授权资产影响几何
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送