-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2019年报点评:业绩快速增长,疫情影响一季报预期
下载次数:
2503 次
发布机构:
中航证券有限公司
发布日期:
2020-04-02
页数:
3页
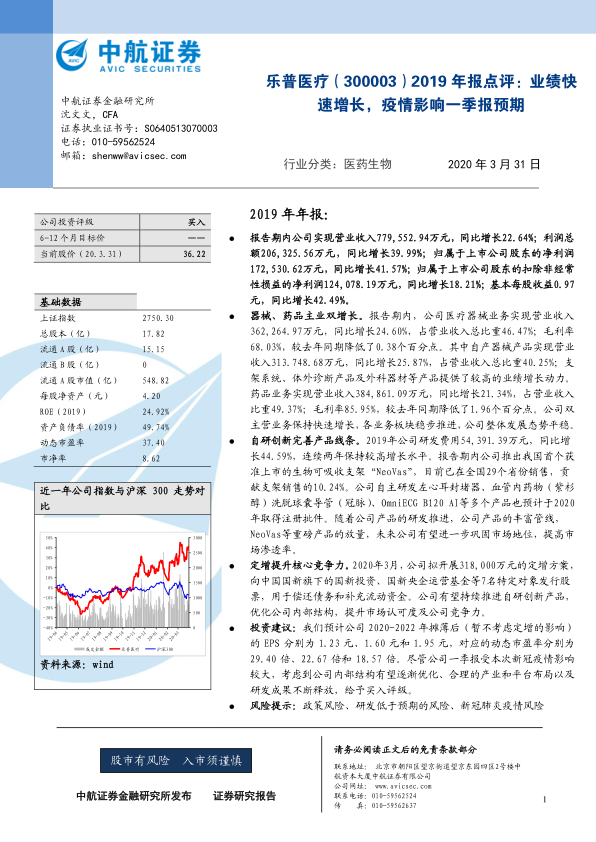
本报告对乐普医疗2019年年报进行了分析,并对公司未来发展前景进行了展望。核心观点如下:
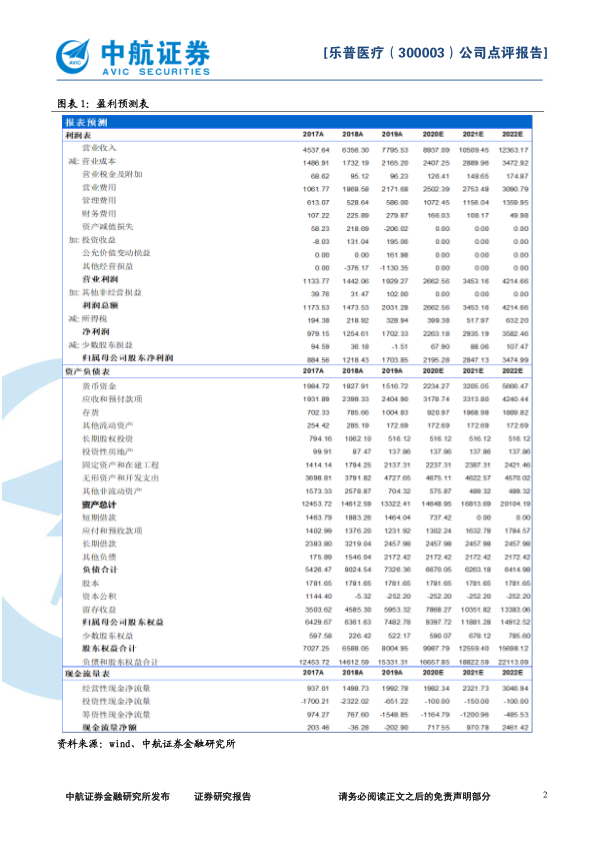
乐普医疗2019年实现营业收入77.96亿元,同比增长22.64%;归属于上市公司股东的净利润17.25亿元,同比增长41.57%。
2019年公司研发费用5.44亿元,同比增长44.59%。公司首个获批上市的生物可吸收支架“NeoVas”已在全国29个省份销售,贡献支架销售的10.24%。
公司拟开展31.8亿元的定增方案,用于偿还债务和补充流动资金,有望持续推进自研创新产品,优化公司内部结构,提升市场认可度及公司竞争力。
预计公司2020-2022年摊薄后的EPS分别为1.23元、1.60元和1.95元,对应的动态市盈率分别为29.40倍、22.67倍和18.57倍,维持买入评级。
本报告对乐普医疗2019年年报进行了全面分析,认为公司业绩增长稳健,器械和药品主业双轮驱动,研发创新能力强,未来发展可期。虽然短期内受到新冠疫情影响,但长期来看,公司内部结构有望逐渐优化,产业和平台布局合理,研发成果不断释放,具备较好的投资价值。建议关注政策风险、研发低于预期的风险以及新冠肺炎疫情风险。
AI医疗8月月报:临床准入与支付路径拓宽,数据智能体规模化落地
2026年半年报点评:海外燃机客户持续突破,高温合金产业化加速
核心产品提供长期支撑,研发管线多点突破
集采切换期主业触底回稳,脑科学产品矩阵进入商业化验
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送