2025中国医药研发创新与营销创新峰会
AI医疗9月月报:标准化监管与真实世界验证深化,多场景智能体规模化部署

AI医疗9月月报:标准化监管与真实世界验证深化,多场景智能体规模化部署

研报

AI医疗9月月报:标准化监管与真实世界验证深化,多场景智能体规模化部署

  2026年8月海外AI医疗进入规范化、全流程落地阶段。监管体系快速完善,AI从单一辅助工具,渗透至药物研发、院内诊疗、器械设备、病理诊断、医疗机器人全链条,商业化落地速度显著加快。   AI医疗进入合规时代。FDA出台生成式AI医疗器械管理框架,实行风险分级+全生命周期监管,标志行业告别野蛮生长,进入标准化、可监管、可量产阶段;头部药企与云厂商深度合作,利用多维度医疗数据赋能靶点筛选、药物设计,大幅压缩新药研发周期,AI成为为药企研发赋能的重要生产力工具;全自动采血机器人获FDA批准,高频、重复性护理场景率先实现无人化、智能化替代,打开医疗机器人规模化商业化空间。   院内AI病历全面普及。海外顶级医院大规模部署AI病历结构化系统,自动整理、归档诊疗信息,AI门诊辅助已成常态化应用,效率提升显著。心电AI、病理AI持续迭代,从单任务识别升级为全流程诊疗推理;但普遍存在跨人群、跨场景泛化不足问题,社区落地效果弱于院内。我们认为,海外AI医疗监管、产品、落地三位一体成熟,全赛道进入快速迭代与商业化周期。但存在核心瓶颈,模型过度依赖院内训练数据,通用化、泛化能力不足,是未来规模化落地的最大限制因素。   国内方面,政策和产业重点集中在医保数智化、医疗器械国家标准、医学影像研究伦理以及区域AI医疗。市场监管总局、国家标准委批准发布我国人工智能医疗器械领域首个国家标准,为产品质量评价及行业共识建立提供基础支撑;国家医保局加快医保数据与AI场景开放,连云港启动“人工智能+医疗卫生”三年行动计划,数字员工智能体进一步嵌入真实业务。   从商业化角度看,医疗AI的主要约束正在由模型能力转向临床证据、监管状态、支付入口、数据授权和系统承接能力。监管许可、试点入选、CE标志、医院接入及公司自报性能代表不同证据层级,不能互相替代;能够把数据、模型、工作流、医生确认和持续监测连接起来的企业,更可能形成可复制交付。   当前,国内外医疗公司持续布局AI产品与服务,覆盖医学影像、数字病理、临床辅助决策、精准医疗、健康管理、医疗信息化、药物研发和脑机接口等环节。2026年8月的增量特征是标准化监管框架落地、真实世界多中心验证深化与医院级智能体规模化部署,AI医疗由“验证模型可用”进一步转向“证明价值可持续”。   从监管与标准化看,GB/T47941.1-2026《人工智能医疗器械质量要求和评价第1部分:术语》发布,标志着国内AI医疗器械由原则性规范向标准化评价与全生命周期监管深化;《人工智能医学影像研究伦理指引》明确六项原则,AI仅作辅助、医生保留最终决策权,合规成本短期上升、中长期利好拥有合规数据集和上市后监测能力的厂商。国家医保局加快医保数据与AI场景开放,探索"渐进式产业升级路径",连云港2026年80%三级公立医院落地AI应用,地方规模化部署提速。   从技术与临床看,LiON在22,251例真实世界患者中完成验证、瑞金RuiPath2.0、MedBench5.0表明,多病种覆盖广度、工作流重构深度与真实世界持续验证正成为影像AI竞争核心;北京协和医院数字员工与卫宁"锐治"重症AI落地,医院AI正由单点辅助工具向全院管理+患者服务一体化扩展;英矽智能10.1亿元产业基金落地,标志着AI制药由自研管线向生态孵化与技术输出延伸。   从智能体落地看,数坤CT/DR智能体和北京协和数字员工智能体表明,“大模型+智能体”架构有望显著提升影像科整体效率,医疗智能体正从单一问答工具向医院管理、患者服务及多终端协同扩展,知识库、系统集成和运营治理能力将成为规模化落地的重要壁垒。   投资判断上,我们认为应重点把握三类变化:一是监管体系由原则性规范向标准化评价深化,GB/T47941.1-2026落地后,合规能力与质量体系建设成为入院门槛;二是医疗AI由单病种验证向多中心真实世界验证与全流程工作流融合演进,跨人群、跨设备、跨病种泛化能力成为竞争核心;三是医院智能体由单科室辅助向全院管理+患者服务+区域协同升级,具备私有化部署、知识库运营和持续迭代能力的企业有望率先规模化落地。建议关注具备高质量数据、临床验证、合规体系、医院接口和平台化交付能力的公司。   建议关注:1)AI制药:晶泰控股、泓博医药、成都先导、英矽智能等;2)AI医学影像及辅助诊断:联影医疗、万东医疗等;3)医疗信息化与智慧医院:嘉和美康、创业慧康、东华软件、卫宁健康等;4)互联网医疗与健康平台:京东健康、阿里健康、平安好医生等;5)精准医学与AI驱动医疗服务:金域医学、润达医疗、美年健康等;6)技术/数据平台型企业:讯飞医疗、医渡科技等。   风险提示:人工智能大模型技术在软件及服务领域的落地节奏低于预期;AI医疗相关政策落地进度不及预期;AI医疗产业发展不及预期;行业竞争加剧;硬件或软件受到外部供应商限制导致研发及生产进度不及预期;宏观经济环境变动。

报告标签:
  • 医疗服务
报告专题:
  • 下载次数:

    51 次

  • 发布机构:

    中航证券有限公司

  • 发布日期:

    2026-10-19

  • 页数:

    33页

下载全文
定制咨询
报告内容
报告摘要

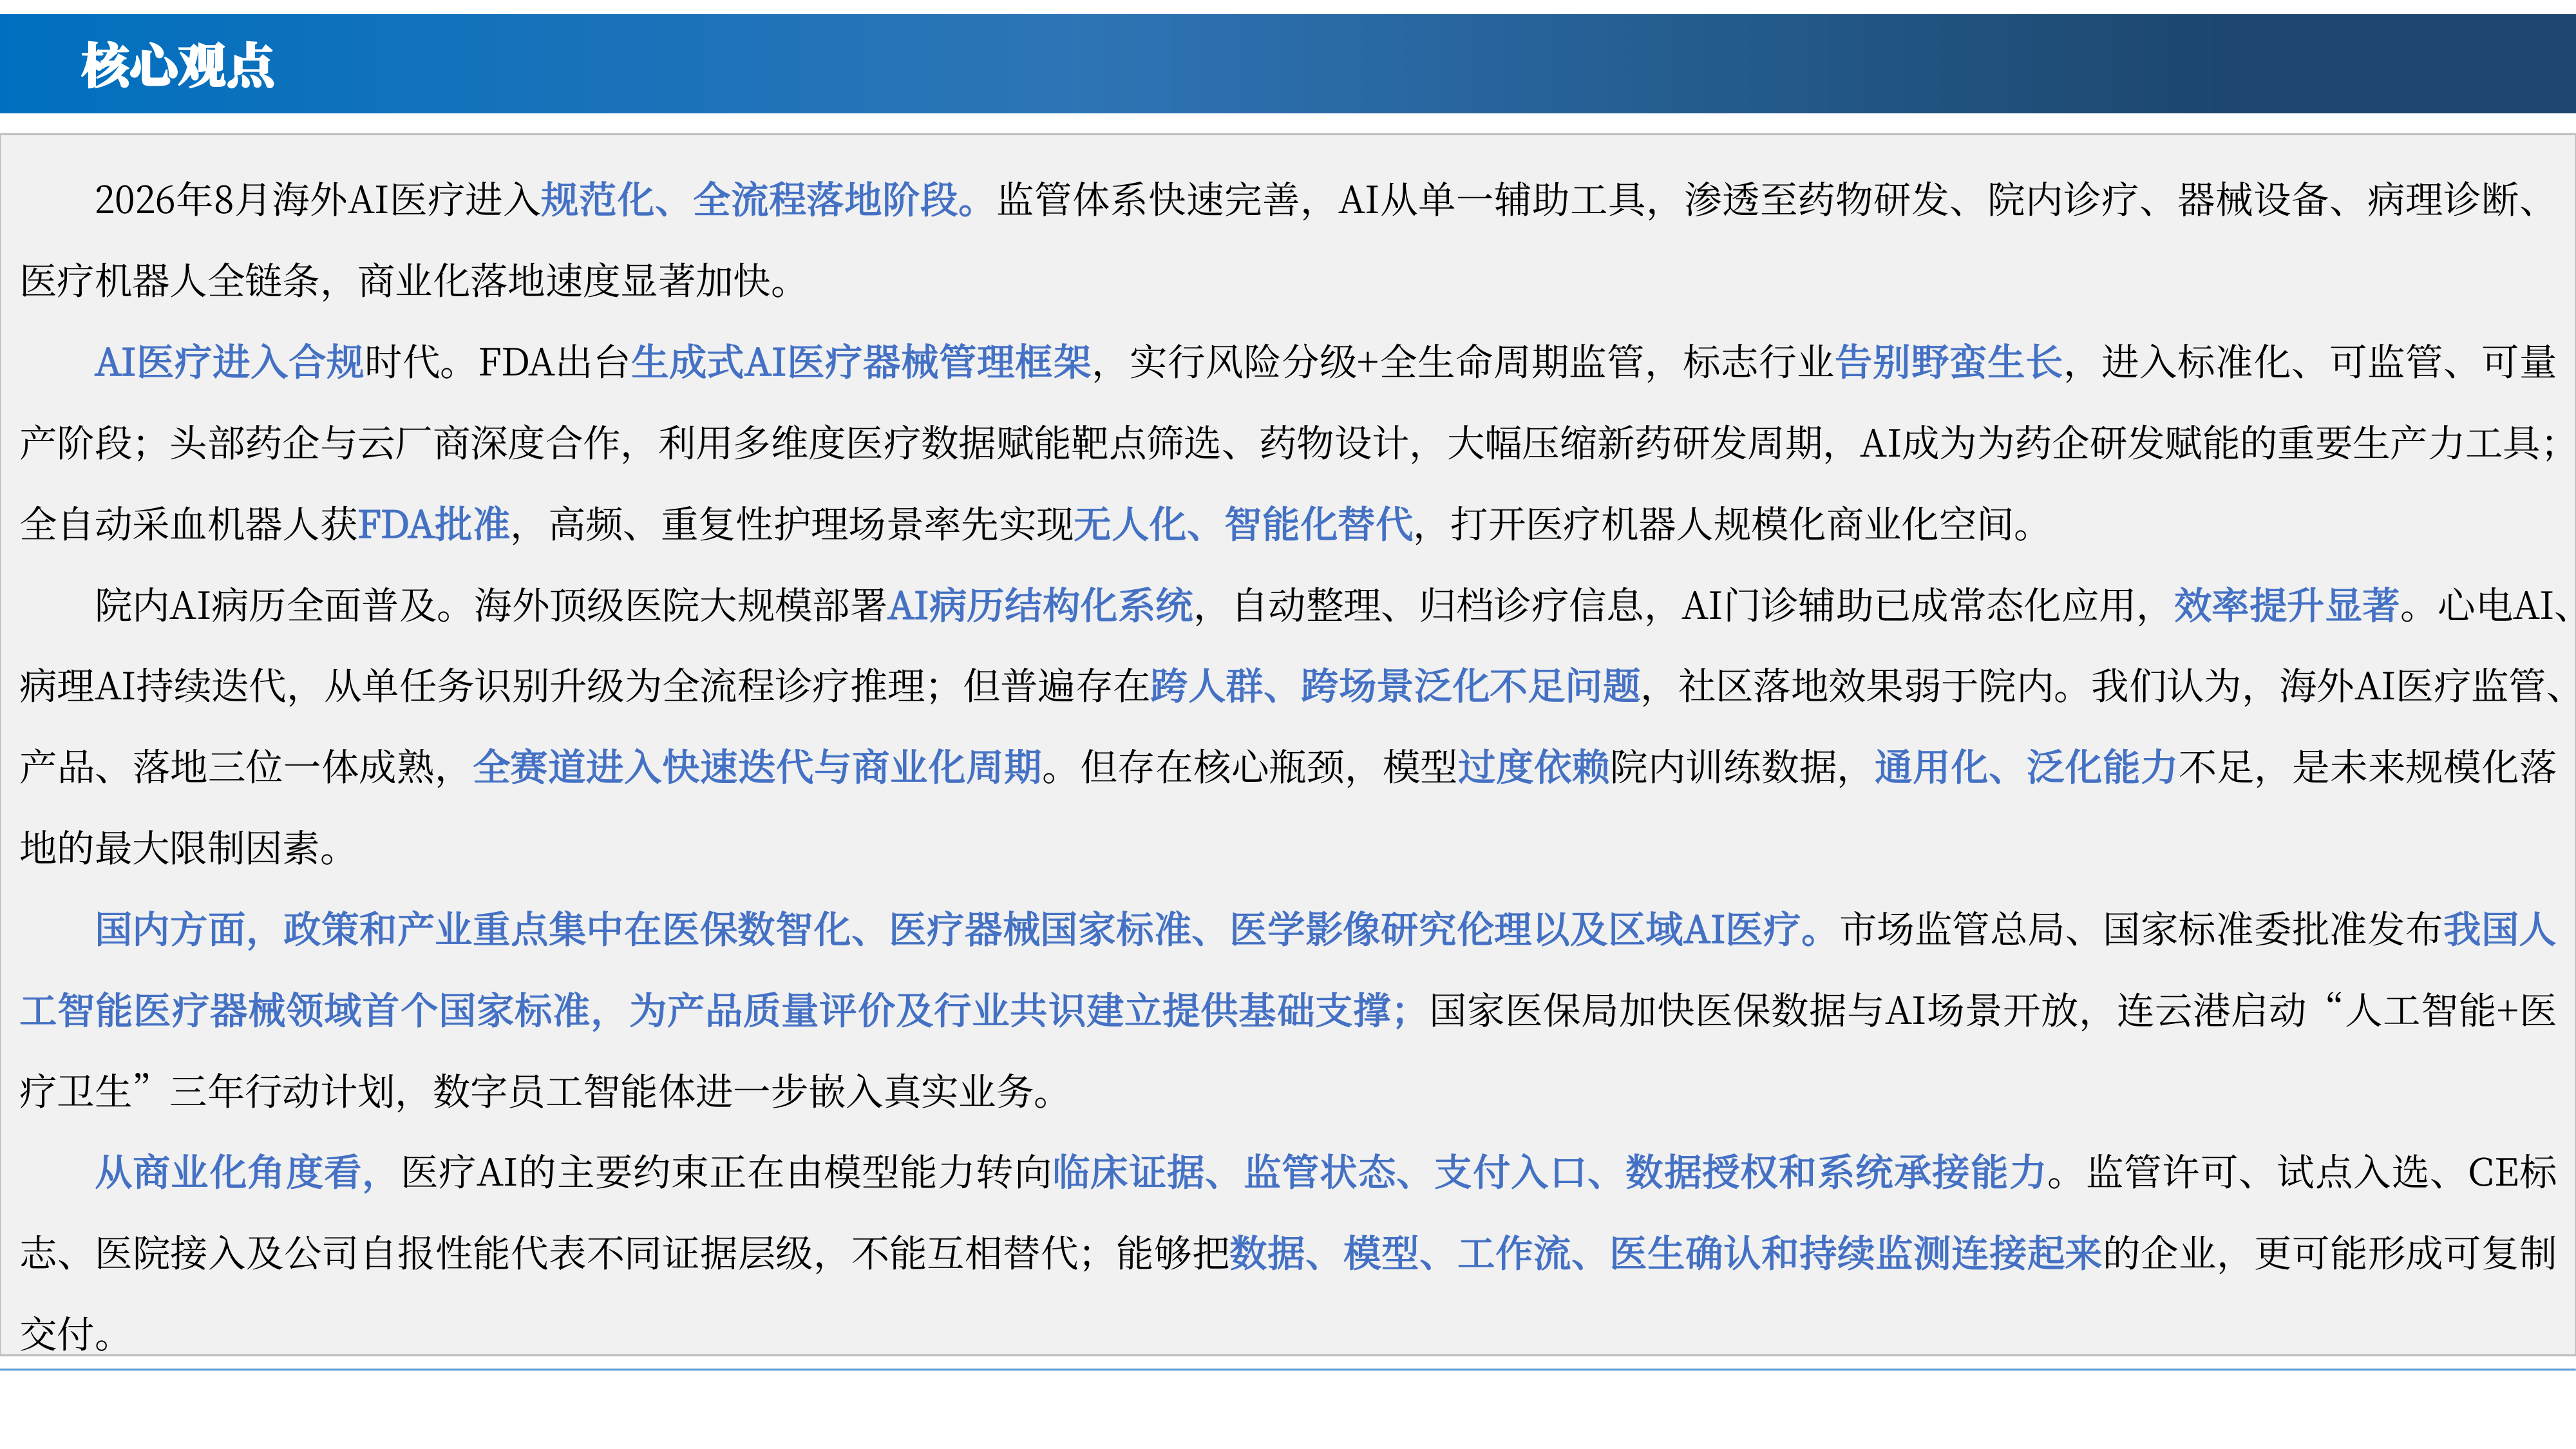
  2026年8月海外AI医疗进入规范化、全流程落地阶段。监管体系快速完善,AI从单一辅助工具,渗透至药物研发、院内诊疗、器械设备、病理诊断、医疗机器人全链条,商业化落地速度显著加快。

  AI医疗进入合规时代。FDA出台生成式AI医疗器械管理框架,实行风险分级+全生命周期监管,标志行业告别野蛮生长,进入标准化、可监管、可量产阶段;头部药企与云厂商深度合作,利用多维度医疗数据赋能靶点筛选、药物设计,大幅压缩新药研发周期,AI成为为药企研发赋能的重要生产力工具;全自动采血机器人获FDA批准,高频、重复性护理场景率先实现无人化、智能化替代,打开医疗机器人规模化商业化空间。

  院内AI病历全面普及。海外顶级医院大规模部署AI病历结构化系统,自动整理、归档诊疗信息,AI门诊辅助已成常态化应用,效率提升显著。心电AI、病理AI持续迭代,从单任务识别升级为全流程诊疗推理;但普遍存在跨人群、跨场景泛化不足问题,社区落地效果弱于院内。我们认为,海外AI医疗监管、产品、落地三位一体成熟,全赛道进入快速迭代与商业化周期。但存在核心瓶颈,模型过度依赖院内训练数据,通用化、泛化能力不足,是未来规模化落地的最大限制因素。

  国内方面,政策和产业重点集中在医保数智化、医疗器械国家标准、医学影像研究伦理以及区域AI医疗。市场监管总局、国家标准委批准发布我国人工智能医疗器械领域首个国家标准,为产品质量评价及行业共识建立提供基础支撑;国家医保局加快医保数据与AI场景开放,连云港启动“人工智能+医疗卫生”三年行动计划,数字员工智能体进一步嵌入真实业务。

  从商业化角度看,医疗AI的主要约束正在由模型能力转向临床证据、监管状态、支付入口、数据授权和系统承接能力。监管许可、试点入选、CE标志、医院接入及公司自报性能代表不同证据层级,不能互相替代;能够把数据、模型、工作流、医生确认和持续监测连接起来的企业,更可能形成可复制交付。

  当前,国内外医疗公司持续布局AI产品与服务,覆盖医学影像、数字病理、临床辅助决策、精准医疗、健康管理、医疗信息化、药物研发和脑机接口等环节。2026年8月的增量特征是标准化监管框架落地、真实世界多中心验证深化与医院级智能体规模化部署,AI医疗由“验证模型可用”进一步转向“证明价值可持续”。

  从监管与标准化看,GB/T47941.1-2026《人工智能医疗器械质量要求和评价第1部分:术语》发布,标志着国内AI医疗器械由原则性规范向标准化评价与全生命周期监管深化;《人工智能医学影像研究伦理指引》明确六项原则,AI仅作辅助、医生保留最终决策权,合规成本短期上升、中长期利好拥有合规数据集和上市后监测能力的厂商。国家医保局加快医保数据与AI场景开放,探索"渐进式产业升级路径",连云港2026年80%三级公立医院落地AI应用,地方规模化部署提速。

  从技术与临床看,LiON在22,251例真实世界患者中完成验证、瑞金RuiPath2.0、MedBench5.0表明,多病种覆盖广度、工作流重构深度与真实世界持续验证正成为影像AI竞争核心;北京协和医院数字员工与卫宁"锐治"重症AI落地,医院AI正由单点辅助工具向全院管理+患者服务一体化扩展;英矽智能10.1亿元产业基金落地,标志着AI制药由自研管线向生态孵化与技术输出延伸。

  从智能体落地看,数坤CT/DR智能体和北京协和数字员工智能体表明,“大模型+智能体”架构有望显著提升影像科整体效率,医疗智能体正从单一问答工具向医院管理、患者服务及多终端协同扩展,知识库、系统集成和运营治理能力将成为规模化落地的重要壁垒。

  投资判断上,我们认为应重点把握三类变化:一是监管体系由原则性规范向标准化评价深化,GB/T47941.1-2026落地后,合规能力与质量体系建设成为入院门槛;二是医疗AI由单病种验证向多中心真实世界验证与全流程工作流融合演进,跨人群、跨设备、跨病种泛化能力成为竞争核心;三是医院智能体由单科室辅助向全院管理+患者服务+区域协同升级,具备私有化部署、知识库运营和持续迭代能力的企业有望率先规模化落地。建议关注具备高质量数据、临床验证、合规体系、医院接口和平台化交付能力的公司。

  建议关注:1)AI制药:晶泰控股、泓博医药、成都先导、英矽智能等;2)AI医学影像及辅助诊断:联影医疗、万东医疗等;3)医疗信息化与智慧医院:嘉和美康、创业慧康、东华软件、卫宁健康等;4)互联网医疗与健康平台:京东健康、阿里健康、平安好医生等;5)精准医学与AI驱动医疗服务:金域医学、润达医疗、美年健康等;6)技术/数据平台型企业:讯飞医疗、医渡科技等。

  风险提示:人工智能大模型技术在软件及服务领域的落地节奏低于预期;AI医疗相关政策落地进度不及预期;AI医疗产业发展不及预期;行业竞争加剧;硬件或软件受到外部供应商限制导致研发及生产进度不及预期;宏观经济环境变动。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 33
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中航证券有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3