2025中国医药研发创新与营销创新峰会
医药行业周报:静待市场企稳

医药行业周报:静待市场企稳

研报

医药行业周报:静待市场企稳

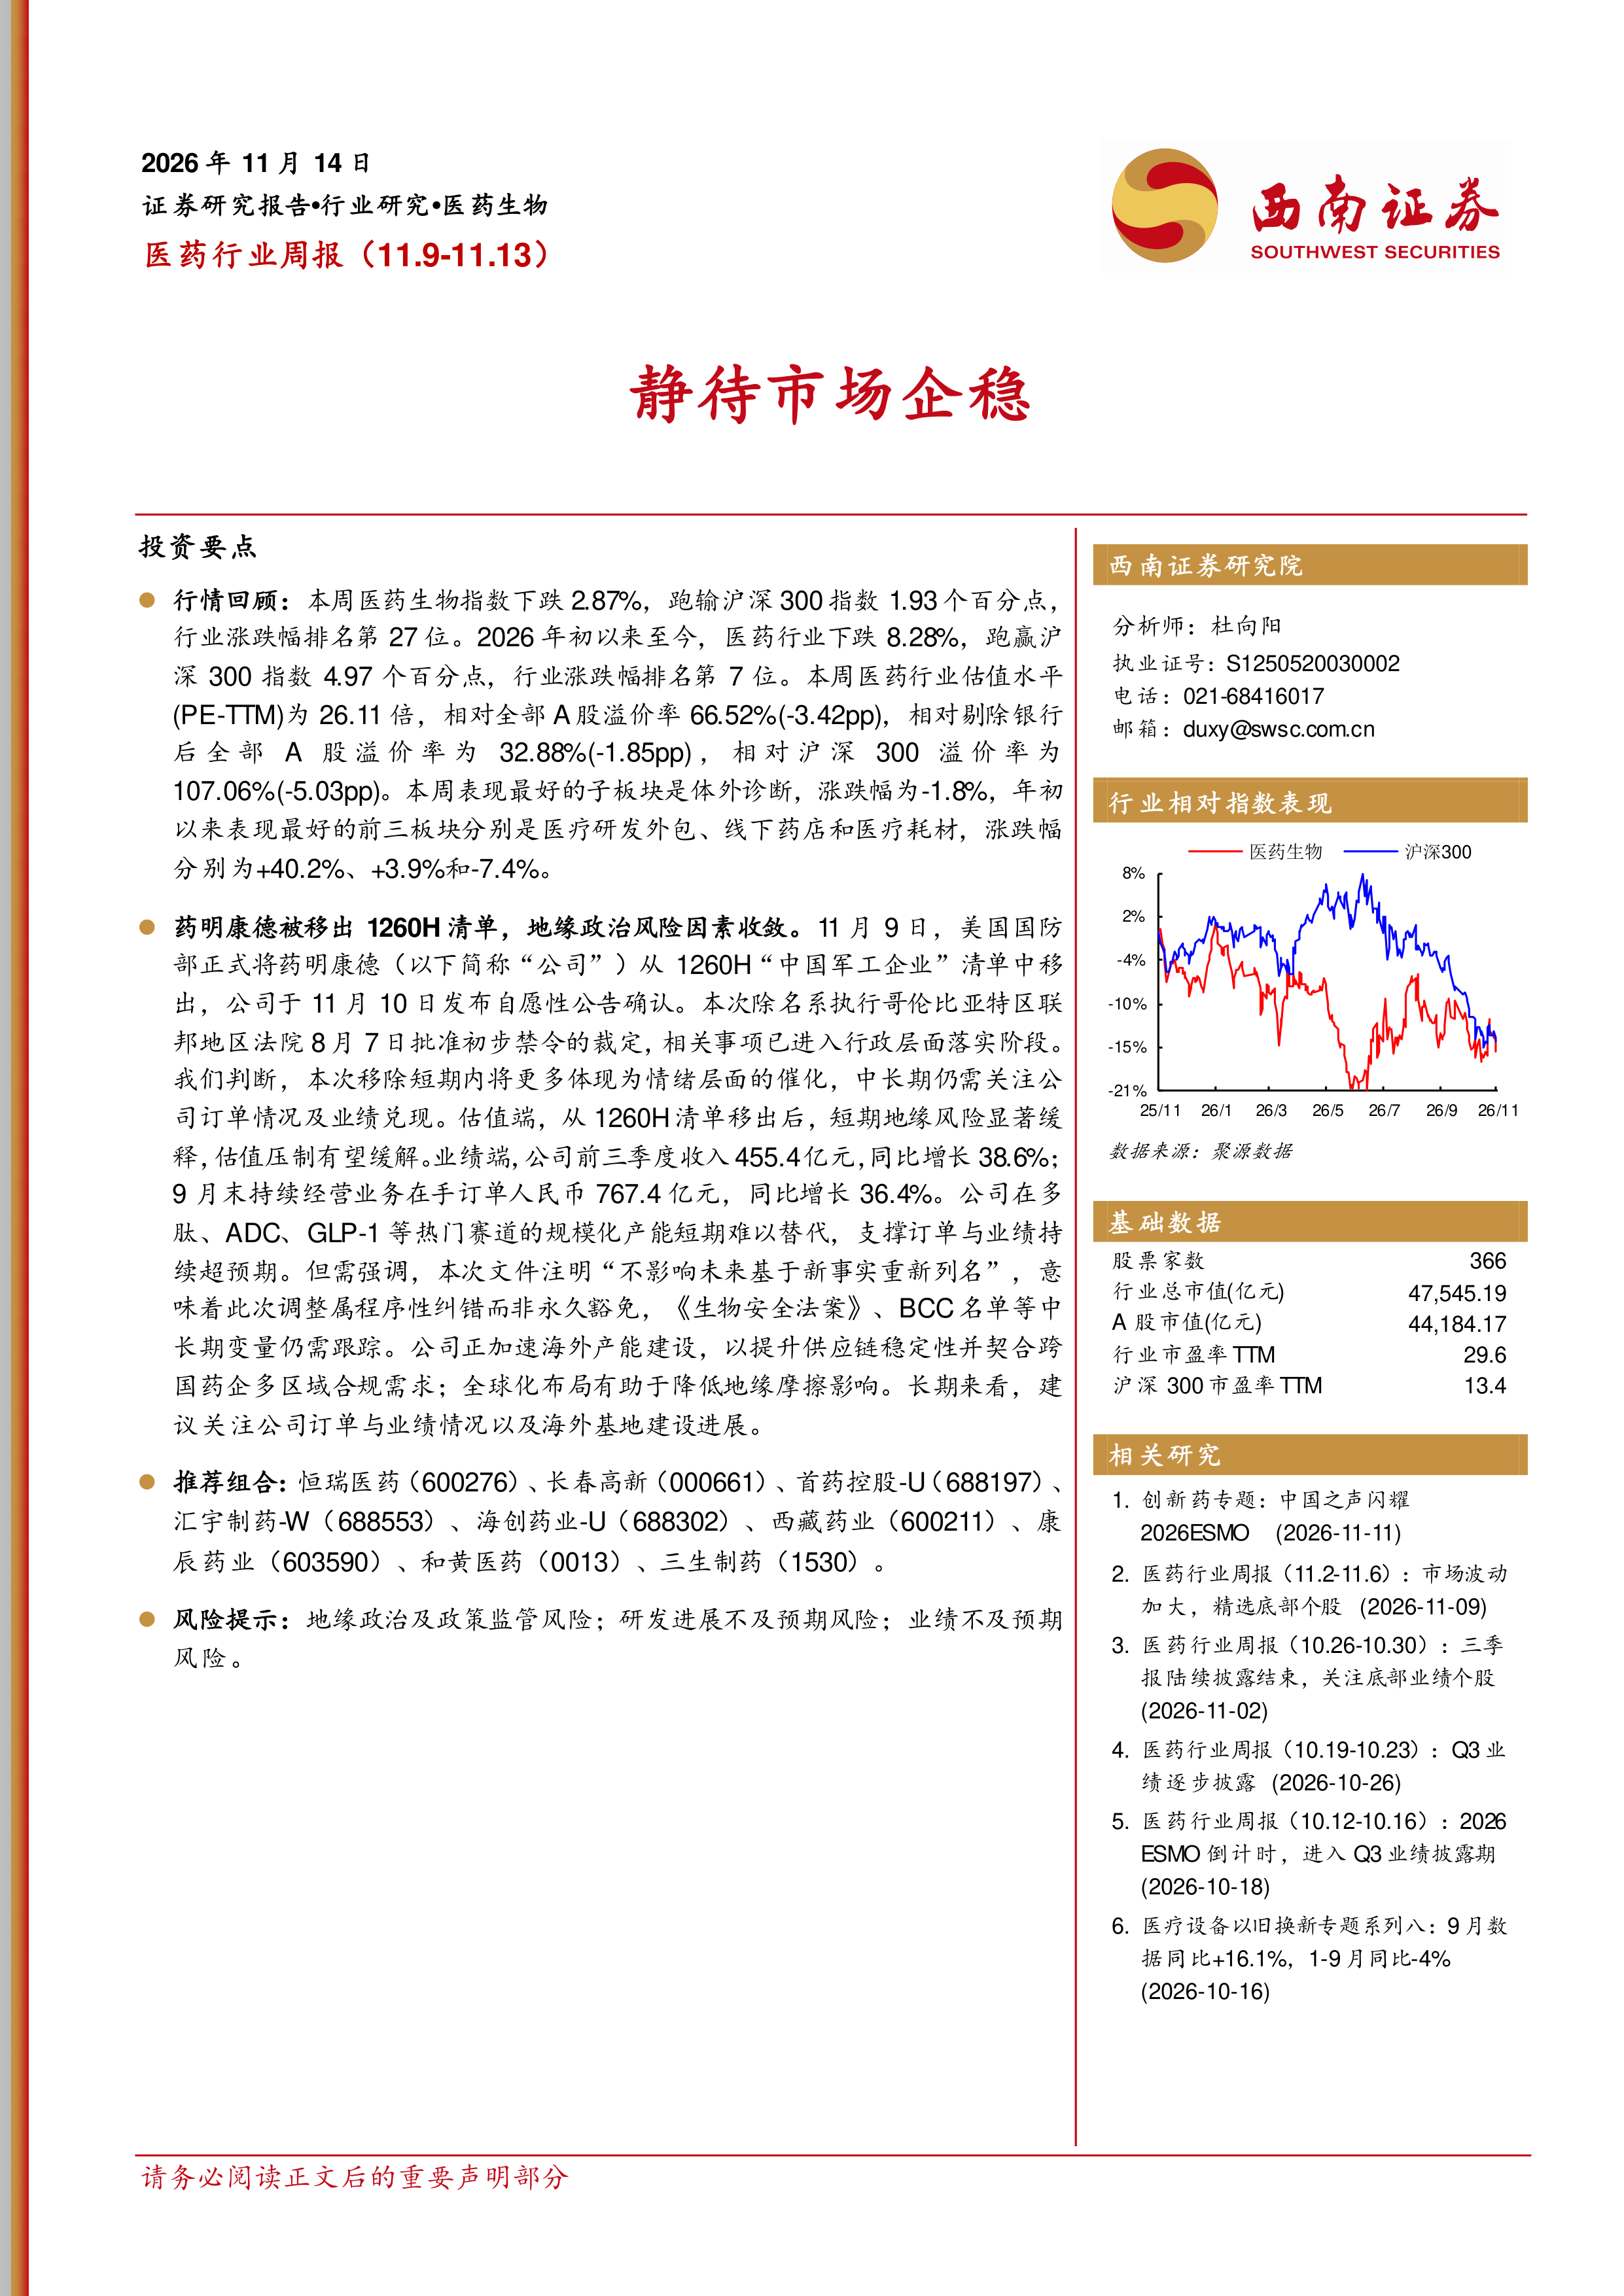
  投资要点   行情回顾:本周医药生物指数下跌2.87%,跑输沪深300指数1.93个百分点,行业涨跌幅排名第27位。2026年初以来至今,医药行业下跌8.28%,跑赢沪深300指数4.97个百分点,行业涨跌幅排名第7位。本周医药行业估值水平(PE-TTM)为26.11倍,相对全部A股溢价率66.52%(-3.42pp),相对剔除银行后全部A股溢价率为32.88%(-1.85pp),相对沪深300溢价率为107.06%(-5.03pp)。本周表现最好的子板块是体外诊断,涨跌幅为-1.8%,年初以来表现最好的前三板块分别是医疗研发外包、线下药店和医疗耗材,涨跌幅分别为+40.2%、+3.9%和-7.4%。   药明康德被移出1260H清单,地缘政治风险因素收敛。11月9日,美国国防部正式将药明康德(以下简称“公司”)从1260H“中国军工企业”清单中移出,公司于11月10日发布自愿性公告确认。本次除名系执行哥伦比亚特区联邦地区法院8月7日批准初步禁令的裁定,相关事项已进入行政层面落实阶段。我们判断,本次移除短期内将更多体现为情绪层面的催化,中长期仍需关注公司订单情况及业绩兑现。估值端,从1260H清单移出后,短期地缘风险显著缓释,估值压制有望缓解。业绩端,公司前三季度收入455.4亿元,同比增长38.6%;9月末持续经营业务在手订单人民币767.4亿元,同比增长36.4%。公司在多肽、ADC、GLP-1等热门赛道的规模化产能短期难以替代,支撑订单与业绩持续超预期。但需强调,本次文件注明“不影响未来基于新事实重新列名”,意味着此次调整属程序性纠错而非永久豁免,《生物安全法案》、BCC名单等中长期变量仍需跟踪。公司正加速海外产能建设,以提升供应链稳定性并契合跨国药企多区域合规需求;全球化布局有助于降低地缘摩擦影响。长期来看,建议关注公司订单与业绩情况以及海外基地建设进展。   推荐组合:恒瑞医药(600276)、长春高新(000661)、首药控股-U(688197)、汇宇制药-W(688553)、海创药业-U(688302)、西藏药业(600211)、康辰药业(603590)、和黄医药(0013)、三生制药(1530)。   风险提示:地缘政治及政策监管风险;研发进展不及预期风险;业绩不及预期风险。
报告标签:
  • 生物制品
报告专题:
  • 下载次数:

    1864 次

  • 发布机构:

    西南证券股份有限公司

  • 发布日期:

    2026-11-16

  • 页数:

    29页

下载全文
定制咨询
报告内容
报告摘要

  投资要点

  行情回顾:本周医药生物指数下跌2.87%,跑输沪深300指数1.93个百分点,行业涨跌幅排名第27位。2026年初以来至今,医药行业下跌8.28%,跑赢沪深300指数4.97个百分点,行业涨跌幅排名第7位。本周医药行业估值水平(PE-TTM)为26.11倍,相对全部A股溢价率66.52%(-3.42pp),相对剔除银行后全部A股溢价率为32.88%(-1.85pp),相对沪深300溢价率为107.06%(-5.03pp)。本周表现最好的子板块是体外诊断,涨跌幅为-1.8%,年初以来表现最好的前三板块分别是医疗研发外包、线下药店和医疗耗材,涨跌幅分别为+40.2%、+3.9%和-7.4%。

  药明康德被移出1260H清单,地缘政治风险因素收敛。11月9日,美国国防部正式将药明康德(以下简称“公司”)从1260H“中国军工企业”清单中移出,公司于11月10日发布自愿性公告确认。本次除名系执行哥伦比亚特区联邦地区法院8月7日批准初步禁令的裁定,相关事项已进入行政层面落实阶段。我们判断,本次移除短期内将更多体现为情绪层面的催化,中长期仍需关注公司订单情况及业绩兑现。估值端,从1260H清单移出后,短期地缘风险显著缓释,估值压制有望缓解。业绩端,公司前三季度收入455.4亿元,同比增长38.6%;9月末持续经营业务在手订单人民币767.4亿元,同比增长36.4%。公司在多肽、ADC、GLP-1等热门赛道的规模化产能短期难以替代,支撑订单与业绩持续超预期。但需强调,本次文件注明“不影响未来基于新事实重新列名”,意味着此次调整属程序性纠错而非永久豁免,《生物安全法案》、BCC名单等中长期变量仍需跟踪。公司正加速海外产能建设,以提升供应链稳定性并契合跨国药企多区域合规需求;全球化布局有助于降低地缘摩擦影响。长期来看,建议关注公司订单与业绩情况以及海外基地建设进展。

  推荐组合:恒瑞医药(600276)、长春高新(000661)、首药控股-U(688197)、汇宇制药-W(688553)、海创药业-U(688302)、西藏药业(600211)、康辰药业(603590)、和黄医药(0013)、三生制药(1530)。

  风险提示:地缘政治及政策监管风险;研发进展不及预期风险;业绩不及预期风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 29
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
西南证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3