-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

盈利能力相对稳定,多项在研获批临床
下载次数:
2626 次
发布机构:
中邮证券有限责任公司
发布日期:
2026-11-13
页数:
5页
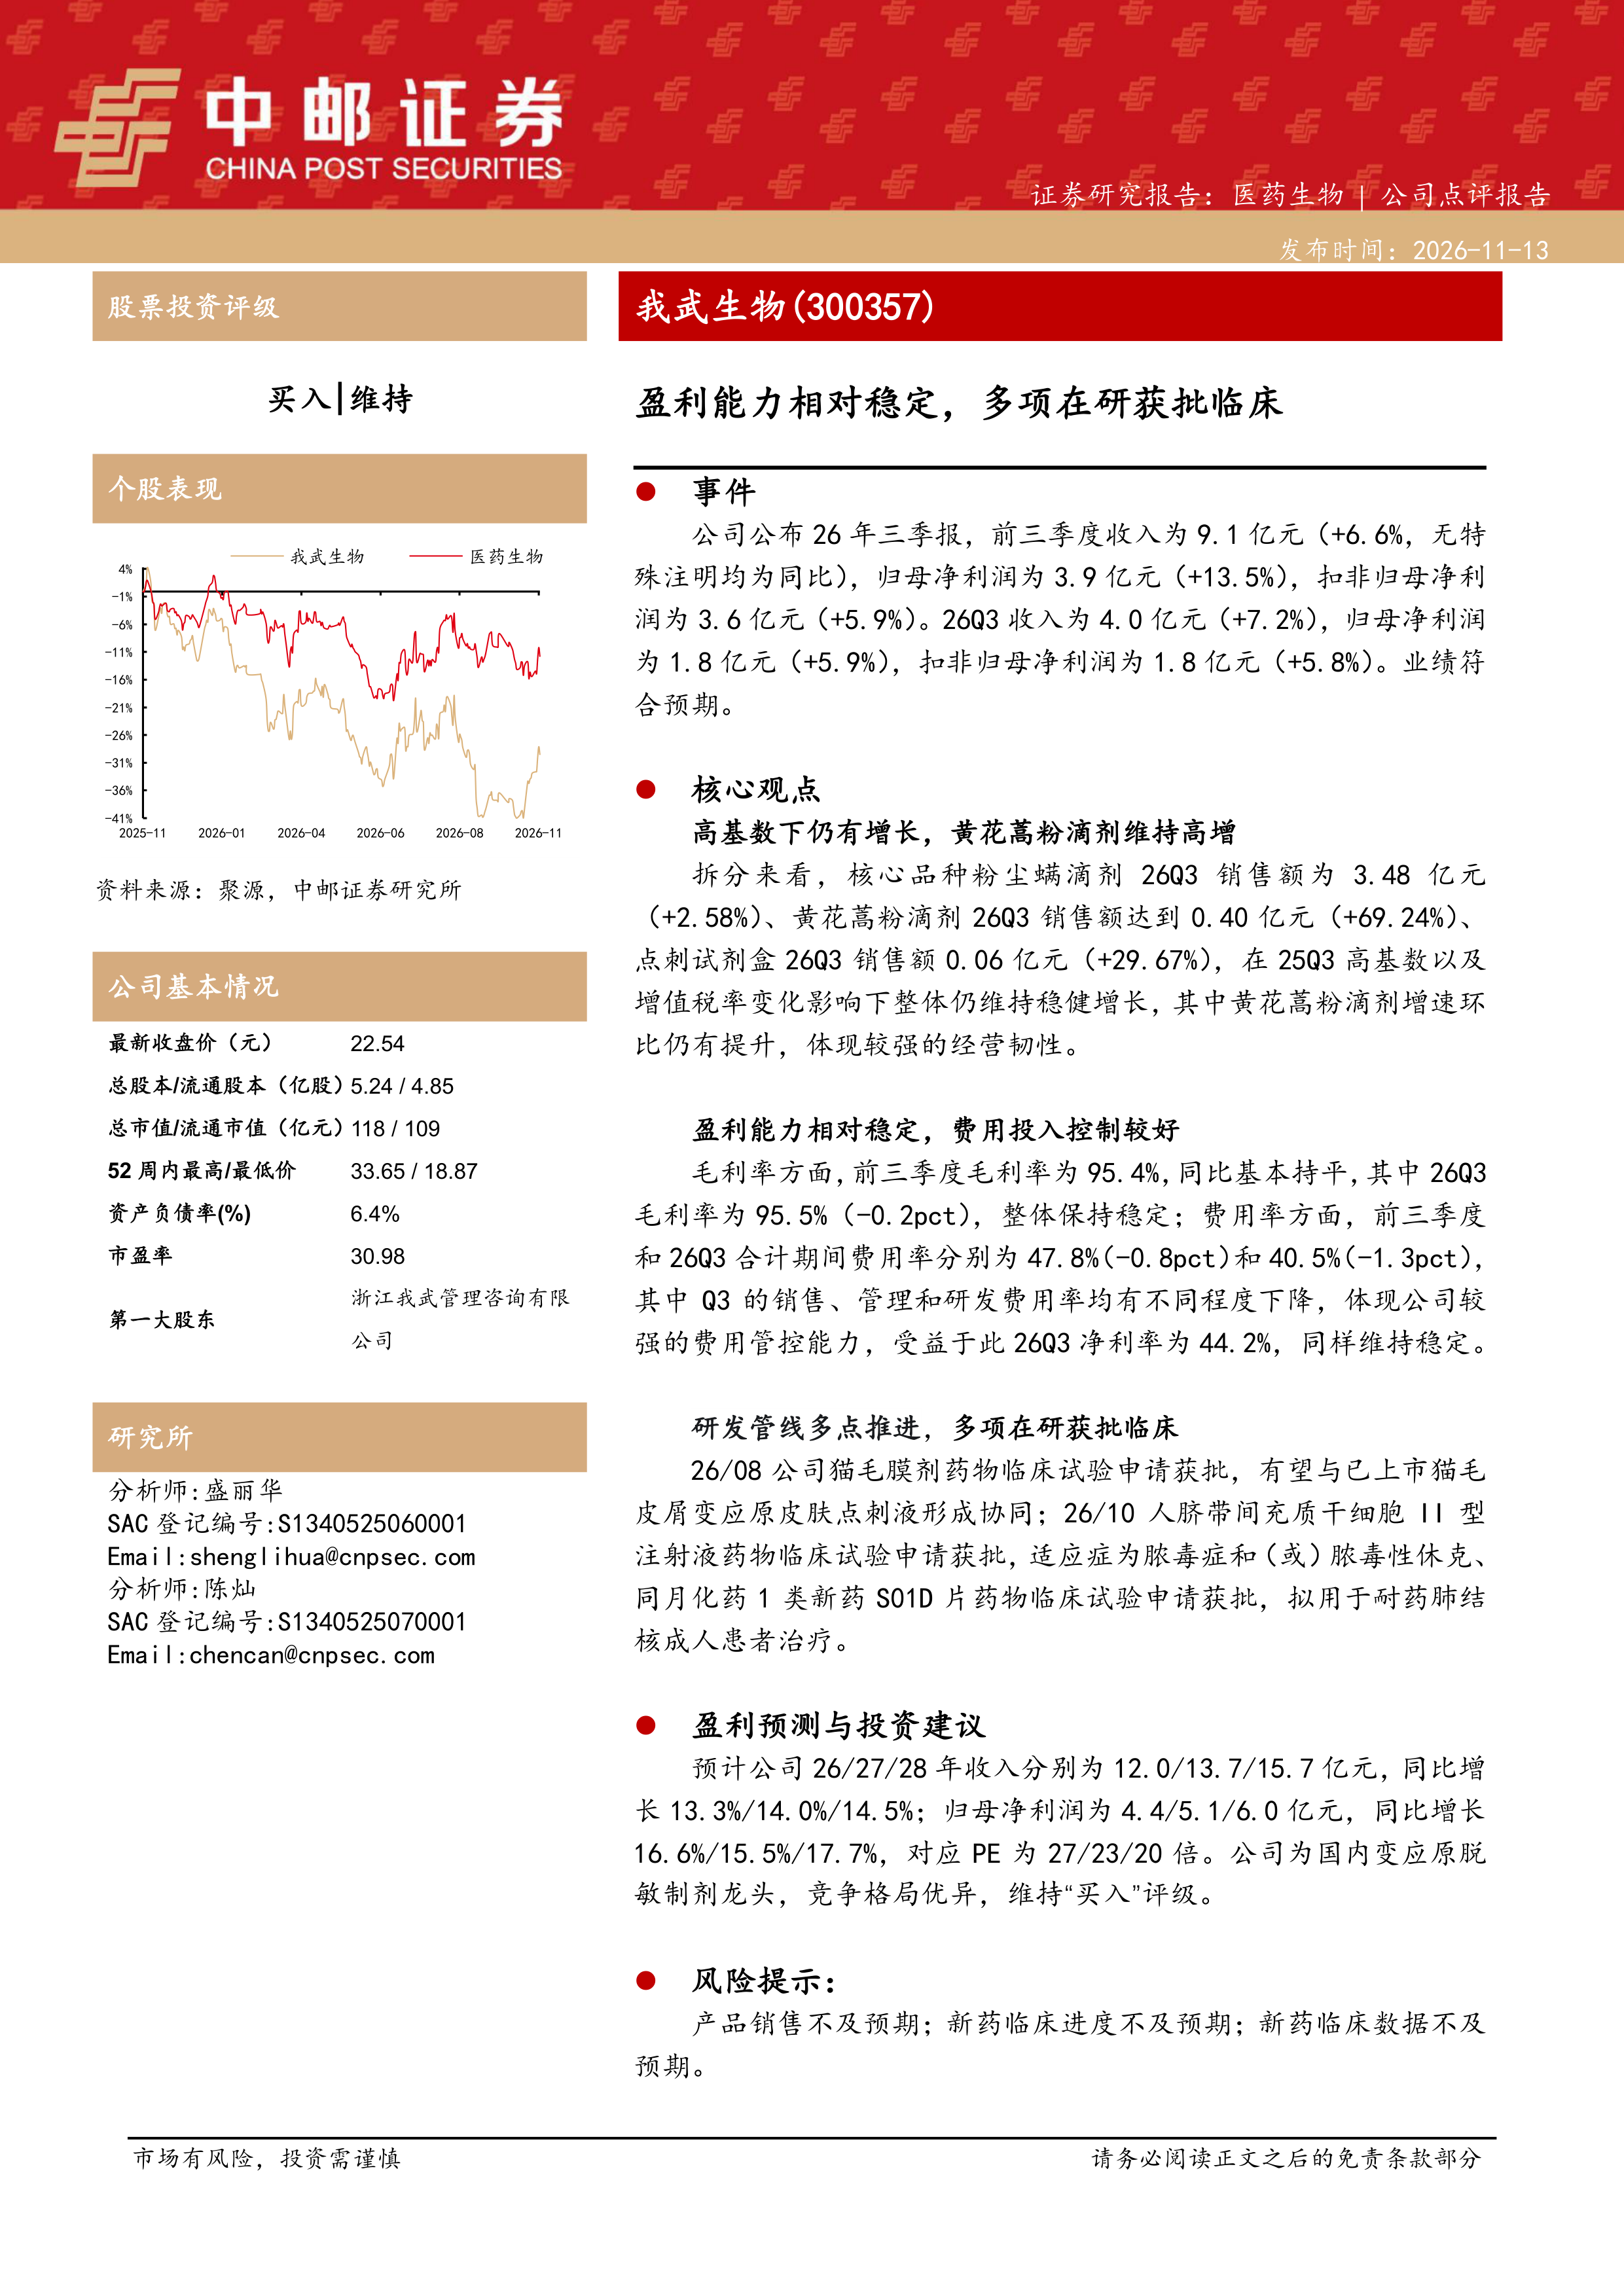
我武生物(300357)
事件
公司公布26年三季报,前三季度收入为9.1亿元(+6.6%,无特殊注明均为同比),归母净利润为3.9亿元(+13.5%),扣非归母净利润为3.6亿元(+5.9%)。26Q3收入为4.0亿元(+7.2%),归母净利润为1.8亿元(+5.9%),扣非归母净利润为1.8亿元(+5.8%)。业绩符合预期。
核心观点
高基数下仍有增长,黄花蒿粉滴剂维持高增
拆分来看,核心品种粉尘螨滴剂26Q3销售额为3.48亿元(+2.58%)、黄花蒿粉滴剂26Q3销售额达到0.40亿元(+69.24%)、点刺试剂盒26Q3销售额0.06亿元(+29.67%),在25Q3高基数以及增值税率变化影响下整体仍维持稳健增长,其中黄花蒿粉滴剂增速环比仍有提升,体现较强的经营韧性。
盈利能力相对稳定,费用投入控制较好
毛利率方面,前三季度毛利率为95.4%,同比基本持平,其中26Q3毛利率为95.5%(-0.2pct),整体保持稳定;费用率方面,前三季度和26Q3合计期间费用率分别为47.8%(-0.8pct)和40.5%(-1.3pct),其中Q3的销售、管理和研发费用率均有不同程度下降,体现公司较强的费用管控能力,受益于此26Q3净利率为44.2%,同样维持稳定。
研发管线多点推进,多项在研获批临床
26/08公司猫毛膜剂药物临床试验申请获批,有望与已上市猫毛皮屑变应原皮肤点刺液形成协同;26/10人脐带间充质干细胞II型注射液药物临床试验申请获批,适应症为脓毒症和(或)脓毒性休克、同月化药1类新药S01D片药物临床试验申请获批,拟用于耐药肺结核成人患者治疗。
盈利预测与投资建议
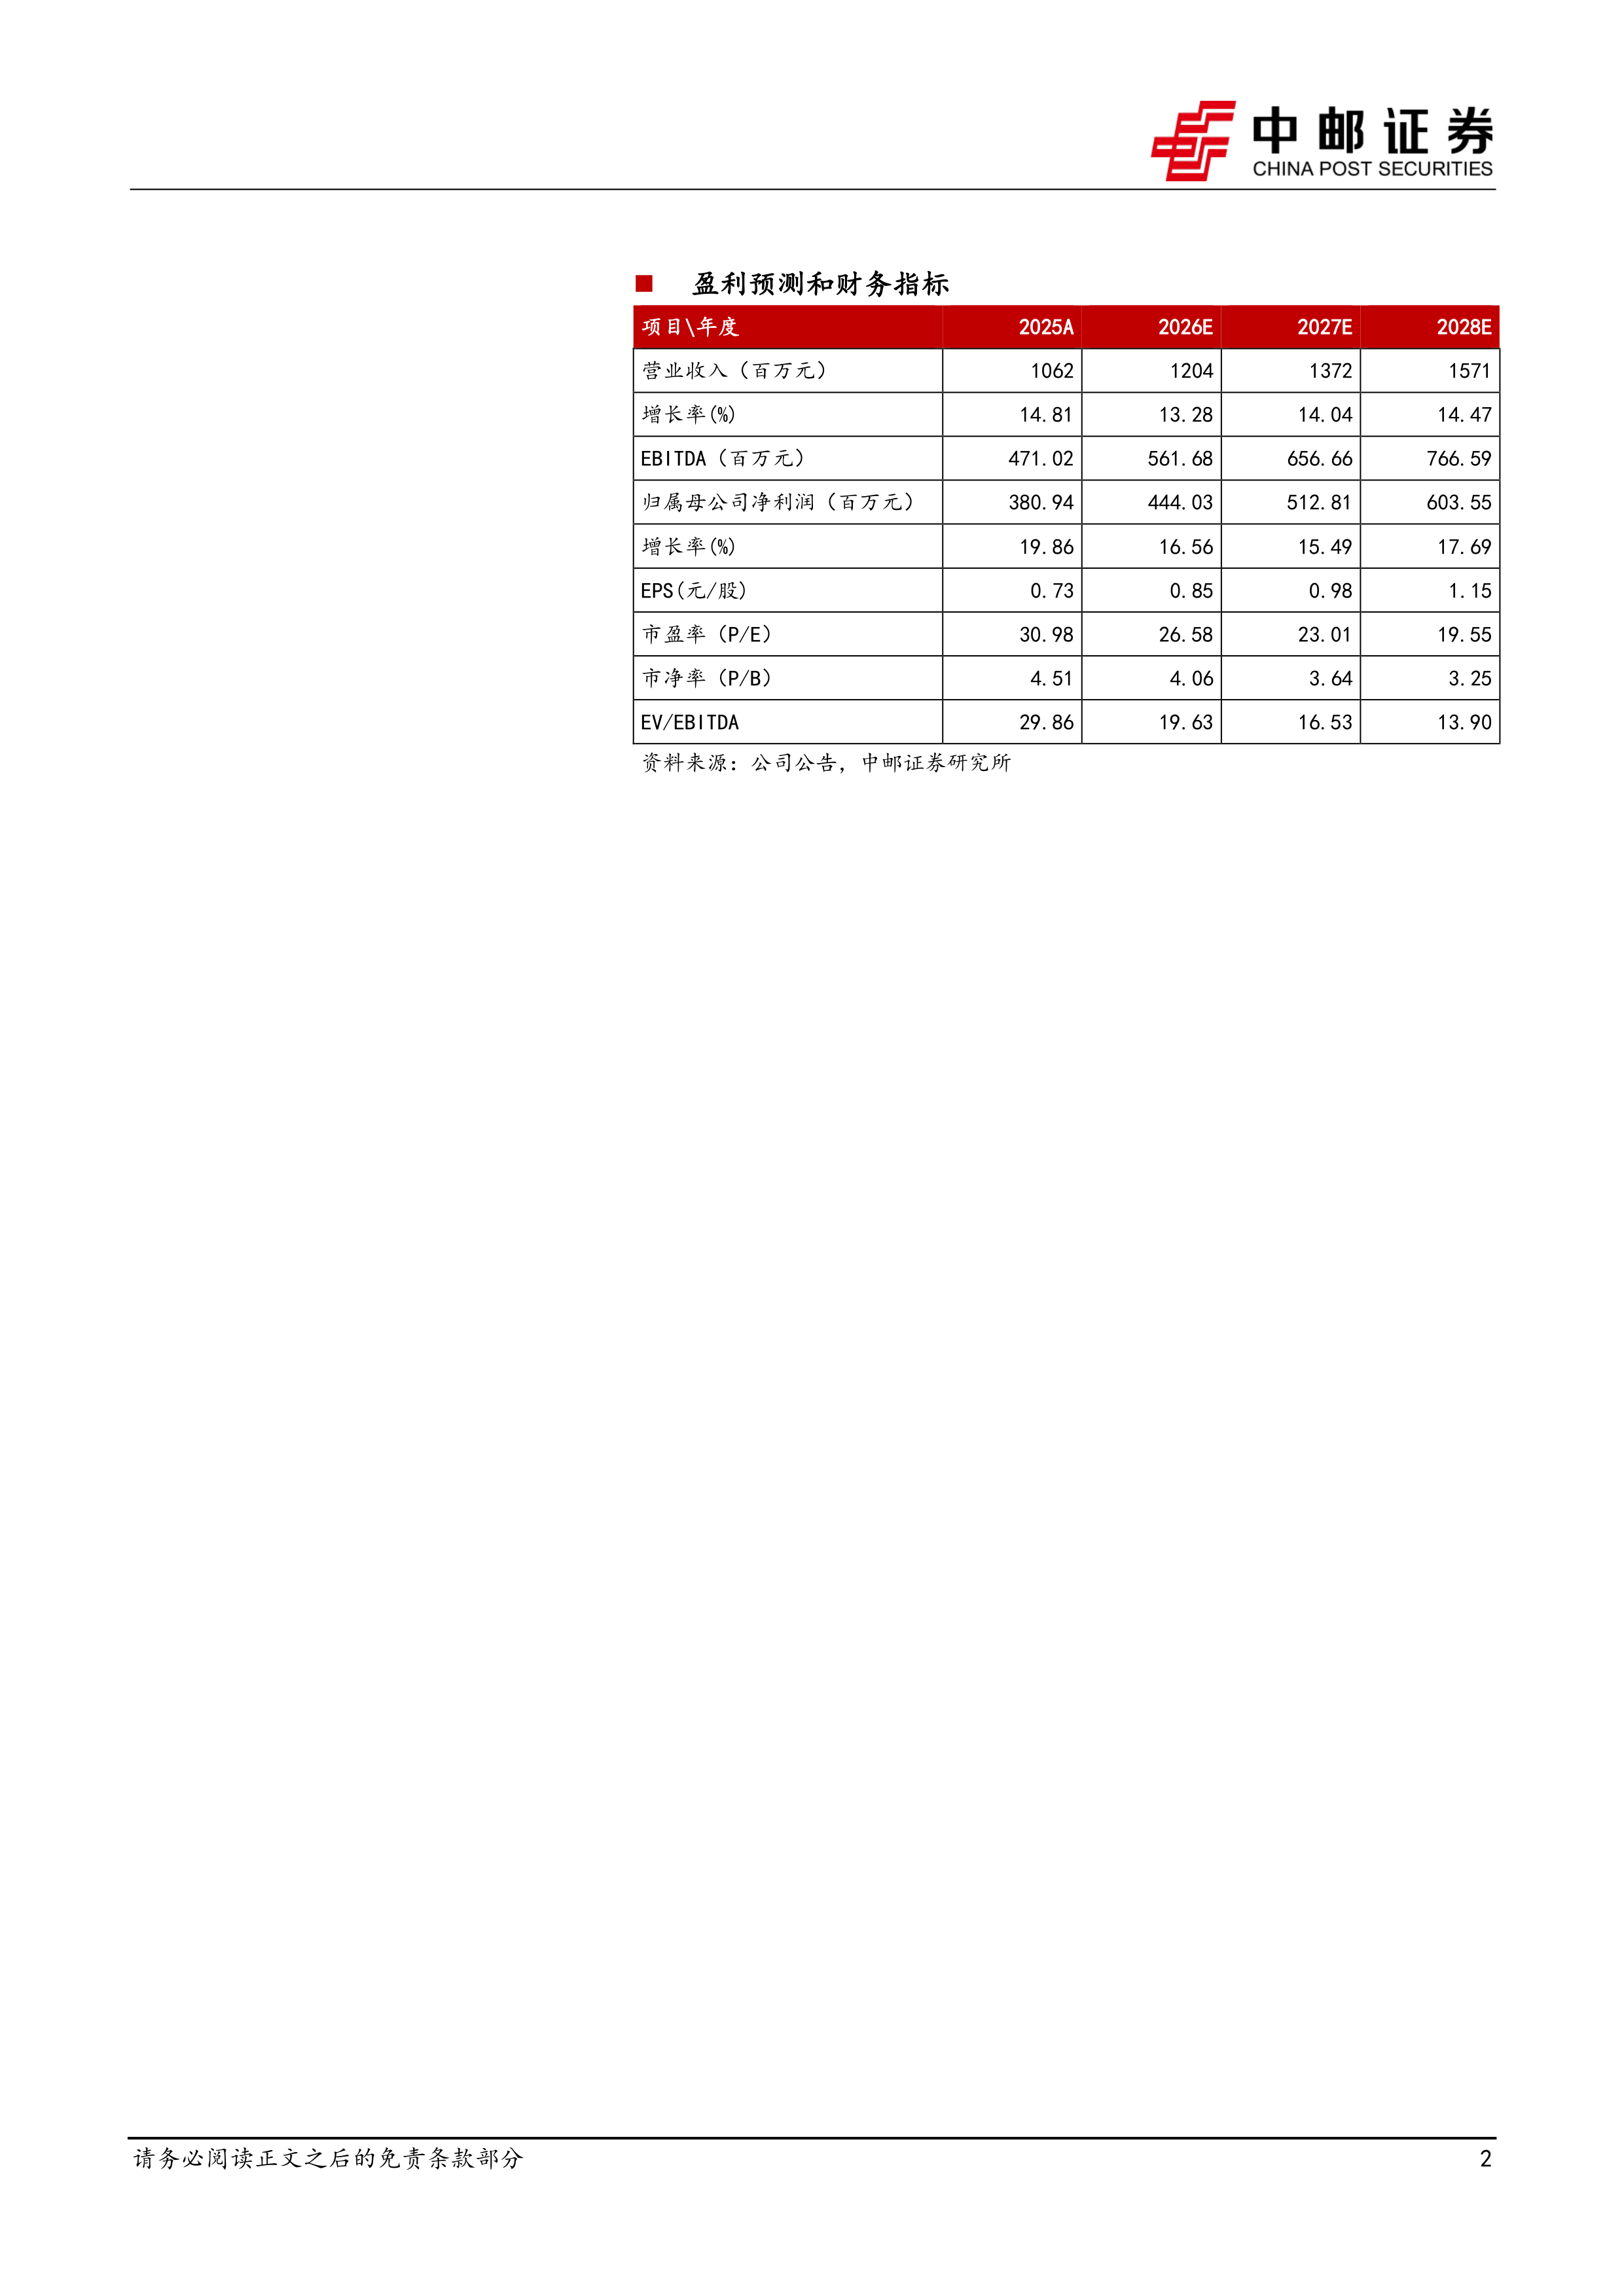
预计公司26/27/28年收入分别为12.0/13.7/15.7亿元,同比增长13.3%/14.0%/14.5%;归母净利润为4.4/5.1/6.0亿元,同比增长16.6%/15.5%/17.7%,对应PE为27/23/20倍。公司为国内变应原脱敏制剂龙头,竞争格局优异,维持“买入”评级。
风险提示:
产品销售不及预期;新药临床进度不及预期;新药临床数据不及预期。
全球CXO 2026三季报业绩跟踪:CRO订单持续向好,CDMO增强新分子产能建设
小核酸相关填料维持高增,盈利同比大幅改善
药品销售维持高增,核心在研进展顺利
医药行业周报:药明康德投资者开放日,CRDMO飞轮驱动持续发展
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送