2025中国医药研发创新与营销创新峰会
Q3生猪板块剔除减值扭亏,转基因性状优势突出

Q3生猪板块剔除减值扭亏,转基因性状优势突出

研报

Q3生猪板块剔除减值扭亏,转基因性状优势突出

  大北农(002385)   主要观点:   2026Q3公司亏损1.25亿元,9月末资产负债率69.98%   公司发布三季报:2026年1-9月实现收入205.98亿元,同比-0.7%,归母净利-8.02亿元,扣非后归母净利-7.83亿元,经营活动产生的现金流-9.5亿元;2026年9月末,公司资产负债率69.98%,较6月末+0.1pct。分季度看,Q1-Q3公司实现收入71.9亿元、66.2亿元、67.9亿元,同比+4.7%、-1.1%、-5.5%,实现归母净利润-1.75亿元、-5.02亿元、-1.25亿元。   Q3生猪板块剔除减值实现盈利,期货套保有效对冲现货端压力2026年1-9月,公司控股公司生猪出栏量289.82万头,同比+18.8%,公司养猪产品收入42.21亿元,同比下降13.9%,主要是受生猪价格低位运行影响,占公司营业收入比重20.5%。公司严格遵守生猪产能调控政策,自身持续评估并关停了几个低效工厂、淘汰了相对老弱母猪,公司总体趋势是在调减产能,预计今年出栏量不会高于去年(或基本持平),2027年出栏量也不会高于今年。   今年公司生猪养殖成本延续下降趋势,但变化幅度相对有限。主要举措包括:①健康水平改善,生物安全体系建设加强,企业内部重视度提升;②引入高产母猪后生产成绩改善,带动成本下降。2027年,公司成本仍有大幅下降空间,降本空间主要来自内部差距的收敛,公司内部多平台之间成本差距较大,公司在今年上半年引入数字化,通过持续对标查找健康、换种、生产技术细节、原料使用及饲料成本等方面差距,以此推进品种改良与健康改善。2026年1-9月,生猪养殖板块归母净利-5.1亿元,Q3生猪养殖板块归母净利-0.5亿元,亏损环比大幅减少,若剔除计提的生物资产减值影响,Q3生猪板块实现盈利;面对猪价下行压力,公司积极运用期货套期保值等金融工具管理价格风险,有效对冲了现货端的价格压力。   公司转基因性状竞争优势突出,自有转基因玉米销量占比逾10%2026年审定通过的59个转基因玉米品种中,使用公司性状的品种达38个,占比64.4%;截至目前全国累计通过审定的219个转基因玉米品种中,使用公司性状的品种共133个,占比约60.7%。公司竞争优势突出,一方面得益于DBN9936、DBN3601T等主要性状产品市场影响力在提升;另一方面,公司部分新性状已在审核通道内,推出后可进一步强化公司在品种审定环节的性状份额。   预收款方面,受行业景气磨底影响,截至三季末公司种业预售款同比略有下降;品种结构方面,公司自有转基因玉米销量占公司玉米销量的比重已超过10%,高于行业平均水平,且近两年提升速度很快;大单品方面,黄淮海丰度1088、1633、中早熟地区丰度3610、西南地区川单99DT、大天318等玉米品种,以及铭香优系列、她香优系列等高端优质稻品种,未来均具备成为大单品的潜力。   投资建议   我们预计,2026-2028年公司生猪出栏量850万头、850万头、872.5万头,同比0%、0%、+2.6%,实现收入313.5亿元、331.3亿元、346.2亿元,同比分别+7.7%、+5.7%、+4.5%,对应归母净利-9.04亿元、9.34亿元、10.95亿元,同比分别-40.9%、+203.3%、+17.3%,归母净利润前值2026年-7.78亿元、2027年11.89亿元、2028年12.04亿元,本次调整的原因是,修正了2026-2028年生猪价格、生猪出栏量预期,我们维持公司“买入”评级不变。   风险提示   疫情;转基因落地不及预期;生猪价格上涨晚于预期、涨幅低于预期。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    526 次

  • 发布机构:

    华安证券股份有限公司

  • 发布日期:

    2026-11-09

  • 页数:

    4页

下载全文
定制咨询
报告内容
报告摘要

  大北农(002385)

  主要观点:

  2026Q3公司亏损1.25亿元,9月末资产负债率69.98%

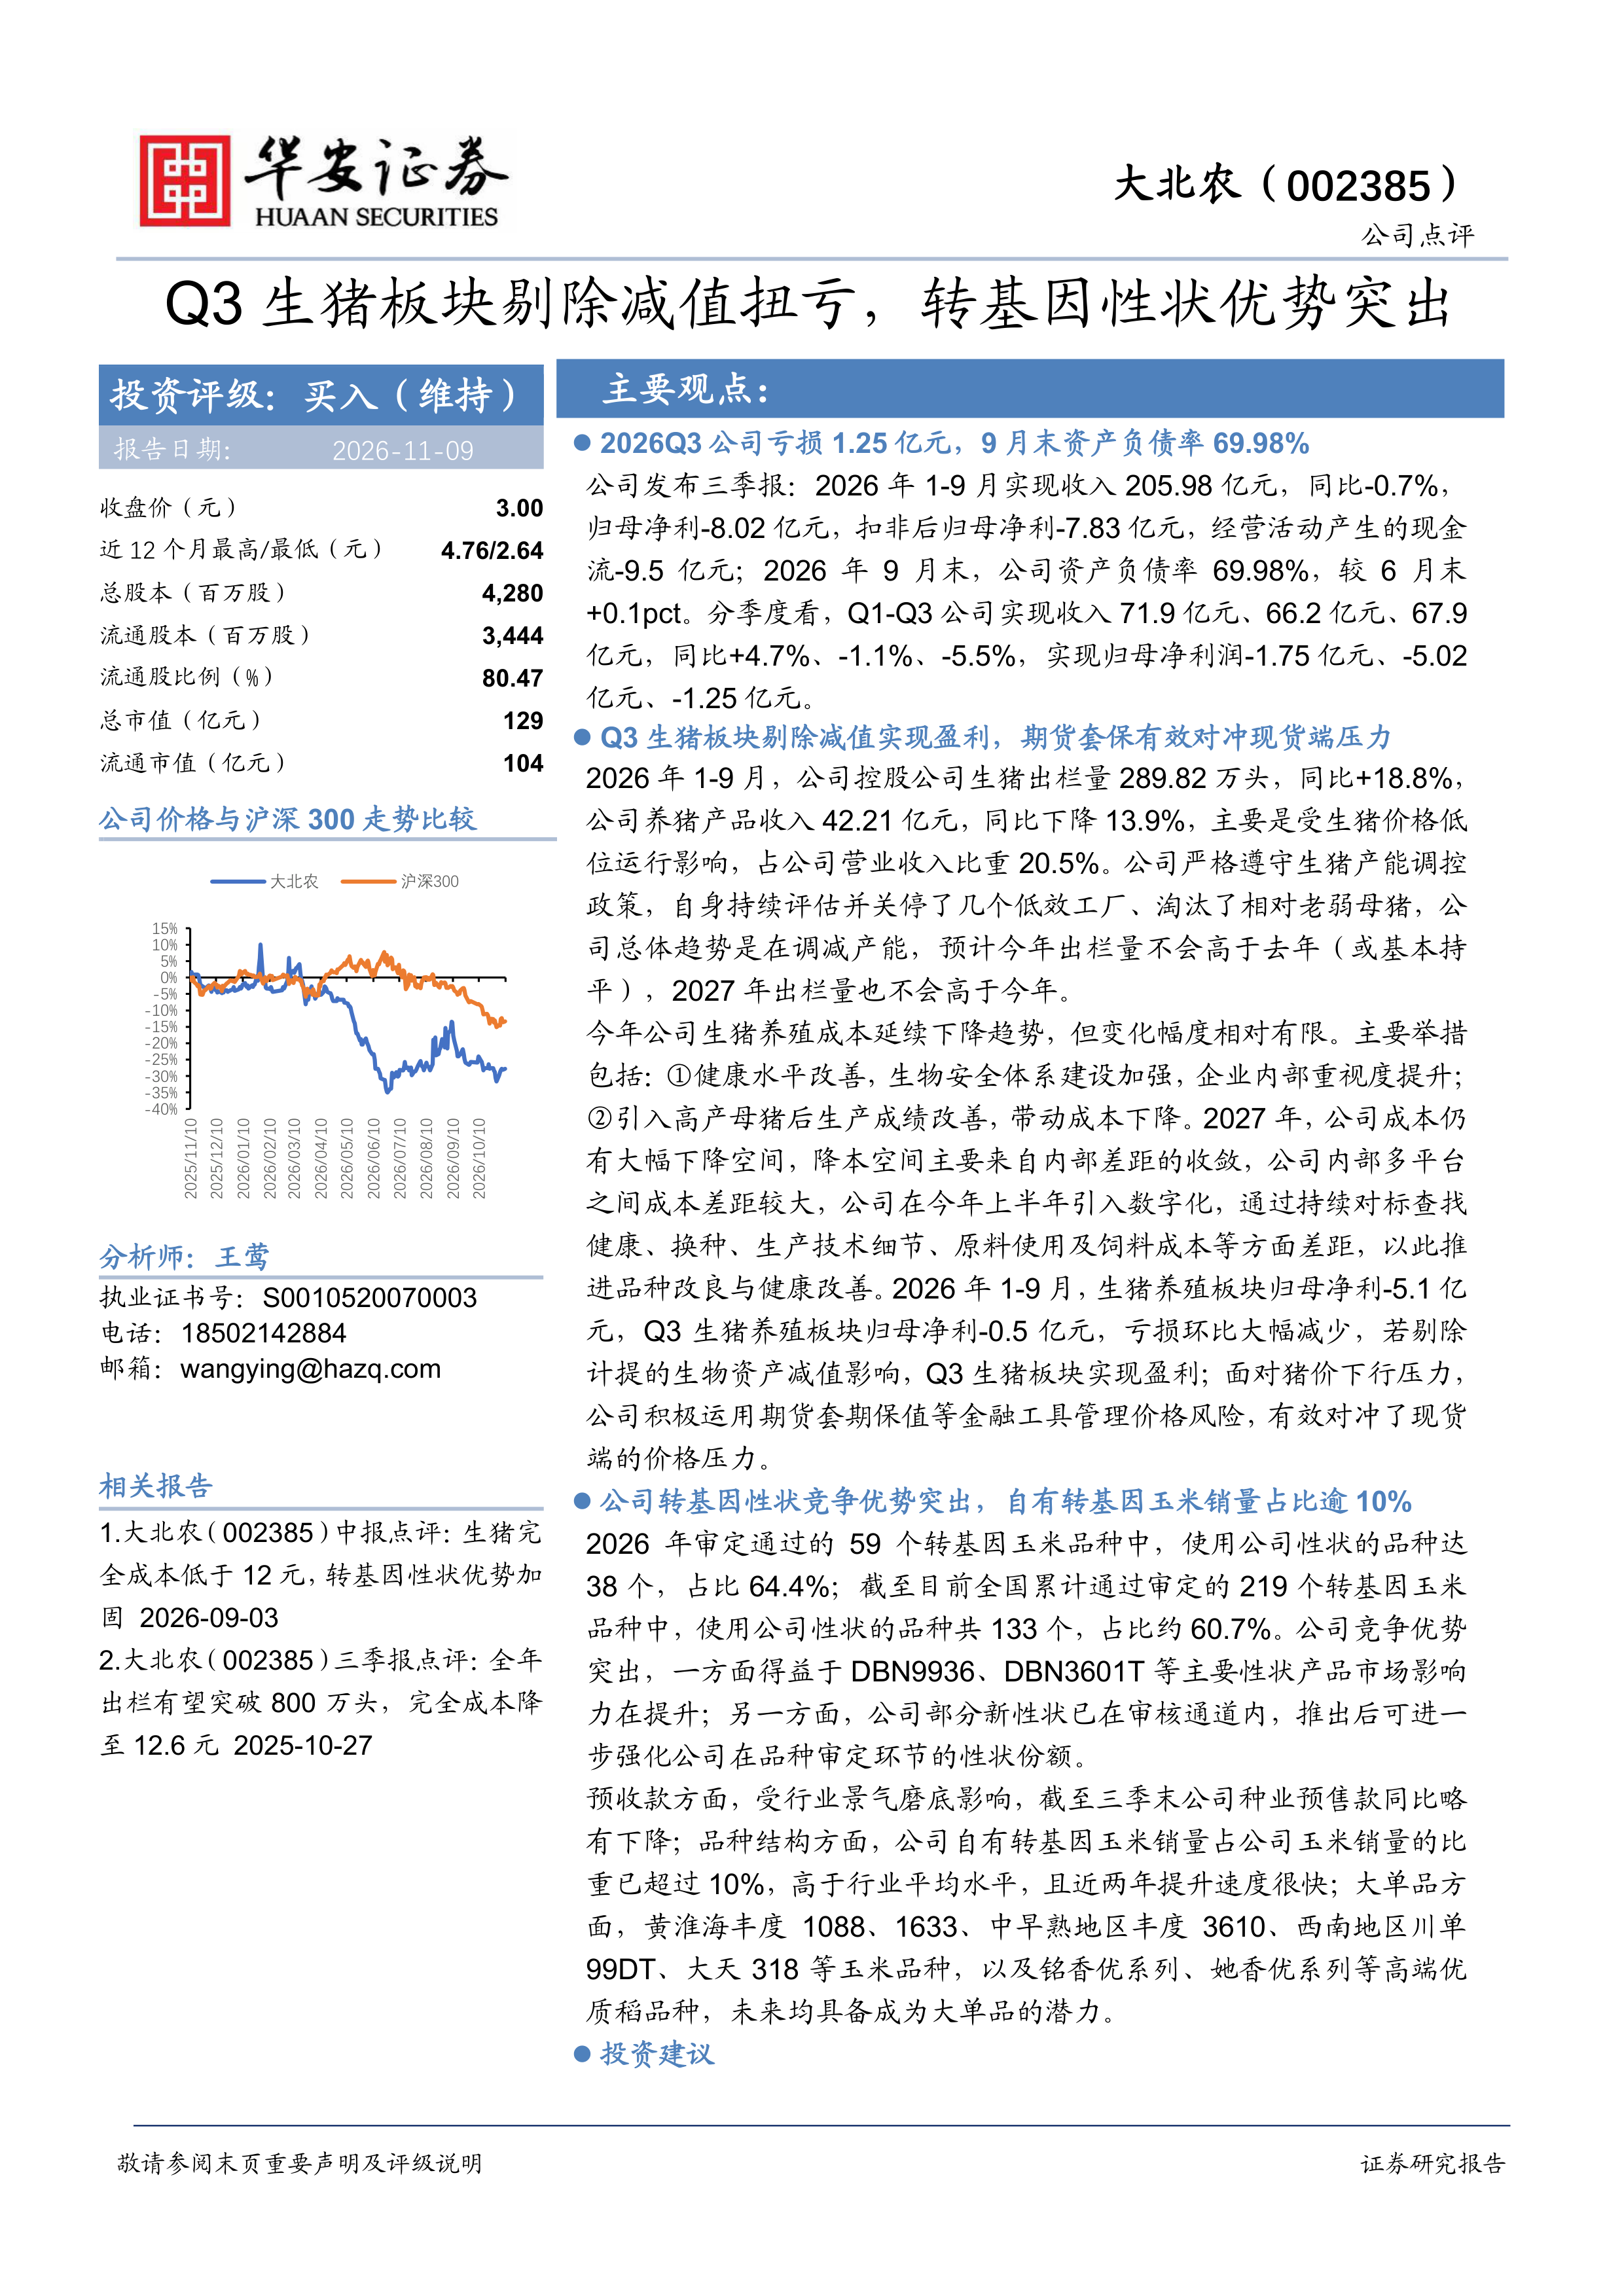
  公司发布三季报:2026年1-9月实现收入205.98亿元,同比-0.7%,归母净利-8.02亿元,扣非后归母净利-7.83亿元,经营活动产生的现金流-9.5亿元;2026年9月末,公司资产负债率69.98%,较6月末+0.1pct。分季度看,Q1-Q3公司实现收入71.9亿元、66.2亿元、67.9亿元,同比+4.7%、-1.1%、-5.5%,实现归母净利润-1.75亿元、-5.02亿元、-1.25亿元。

  Q3生猪板块剔除减值实现盈利,期货套保有效对冲现货端压力2026年1-9月,公司控股公司生猪出栏量289.82万头,同比+18.8%,公司养猪产品收入42.21亿元,同比下降13.9%,主要是受生猪价格低位运行影响,占公司营业收入比重20.5%。公司严格遵守生猪产能调控政策,自身持续评估并关停了几个低效工厂、淘汰了相对老弱母猪,公司总体趋势是在调减产能,预计今年出栏量不会高于去年(或基本持平),2027年出栏量也不会高于今年。

  今年公司生猪养殖成本延续下降趋势,但变化幅度相对有限。主要举措包括:①健康水平改善,生物安全体系建设加强,企业内部重视度提升;②引入高产母猪后生产成绩改善,带动成本下降。2027年,公司成本仍有大幅下降空间,降本空间主要来自内部差距的收敛,公司内部多平台之间成本差距较大,公司在今年上半年引入数字化,通过持续对标查找健康、换种、生产技术细节、原料使用及饲料成本等方面差距,以此推进品种改良与健康改善。2026年1-9月,生猪养殖板块归母净利-5.1亿元,Q3生猪养殖板块归母净利-0.5亿元,亏损环比大幅减少,若剔除计提的生物资产减值影响,Q3生猪板块实现盈利;面对猪价下行压力,公司积极运用期货套期保值等金融工具管理价格风险,有效对冲了现货端的价格压力。

  公司转基因性状竞争优势突出,自有转基因玉米销量占比逾10%2026年审定通过的59个转基因玉米品种中,使用公司性状的品种达38个,占比64.4%;截至目前全国累计通过审定的219个转基因玉米品种中,使用公司性状的品种共133个,占比约60.7%。公司竞争优势突出,一方面得益于DBN9936、DBN3601T等主要性状产品市场影响力在提升;另一方面,公司部分新性状已在审核通道内,推出后可进一步强化公司在品种审定环节的性状份额。

  预收款方面,受行业景气磨底影响,截至三季末公司种业预售款同比略有下降;品种结构方面,公司自有转基因玉米销量占公司玉米销量的比重已超过10%,高于行业平均水平,且近两年提升速度很快;大单品方面,黄淮海丰度1088、1633、中早熟地区丰度3610、西南地区川单99DT、大天318等玉米品种,以及铭香优系列、她香优系列等高端优质稻品种,未来均具备成为大单品的潜力。

  投资建议

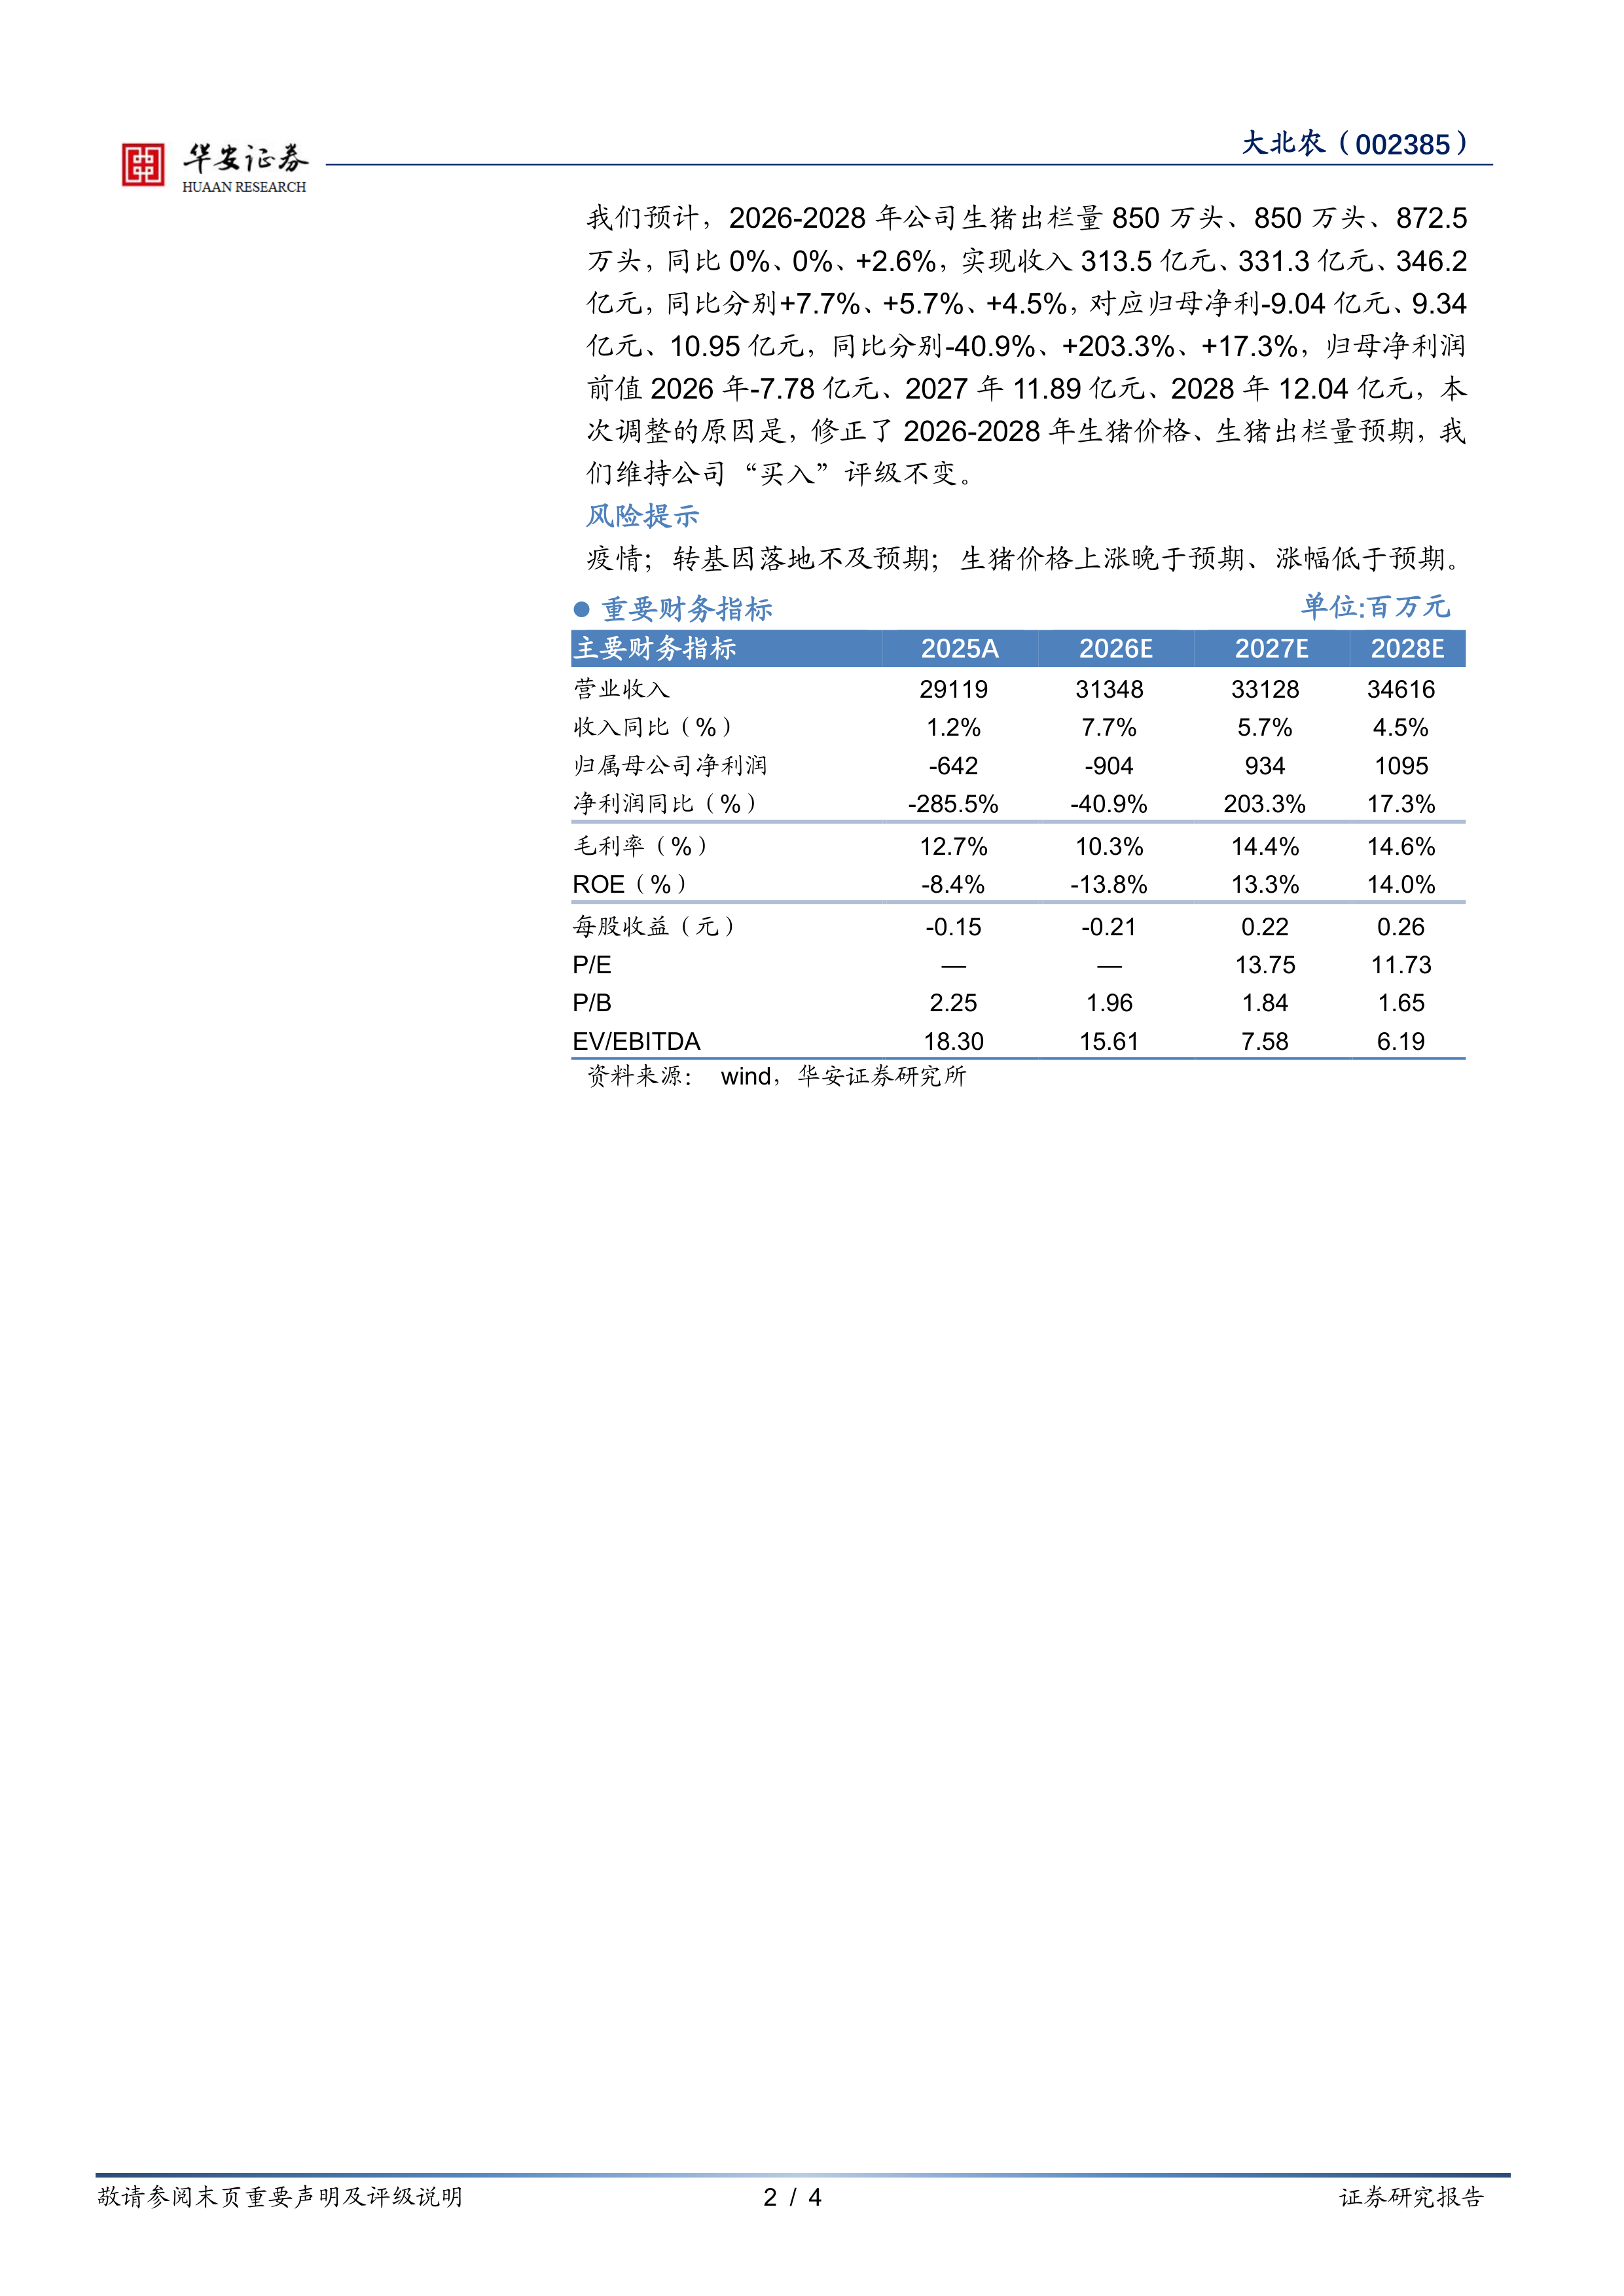
  我们预计,2026-2028年公司生猪出栏量850万头、850万头、872.5万头,同比0%、0%、+2.6%,实现收入313.5亿元、331.3亿元、346.2亿元,同比分别+7.7%、+5.7%、+4.5%,对应归母净利-9.04亿元、9.34亿元、10.95亿元,同比分别-40.9%、+203.3%、+17.3%,归母净利润前值2026年-7.78亿元、2027年11.89亿元、2028年12.04亿元,本次调整的原因是,修正了2026-2028年生猪价格、生猪出栏量预期,我们维持公司“买入”评级不变。

  风险提示

  疫情;转基因落地不及预期;生猪价格上涨晚于预期、涨幅低于预期。
报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 4
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
华安证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3