-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年三季报点评:非肿瘤创新药高增,创新管线持续兑现
下载次数:
793 次
发布机构:
西南证券股份有限公司
发布日期:
2026-10-29
页数:
4页
恒瑞医药(600276)
投资要点
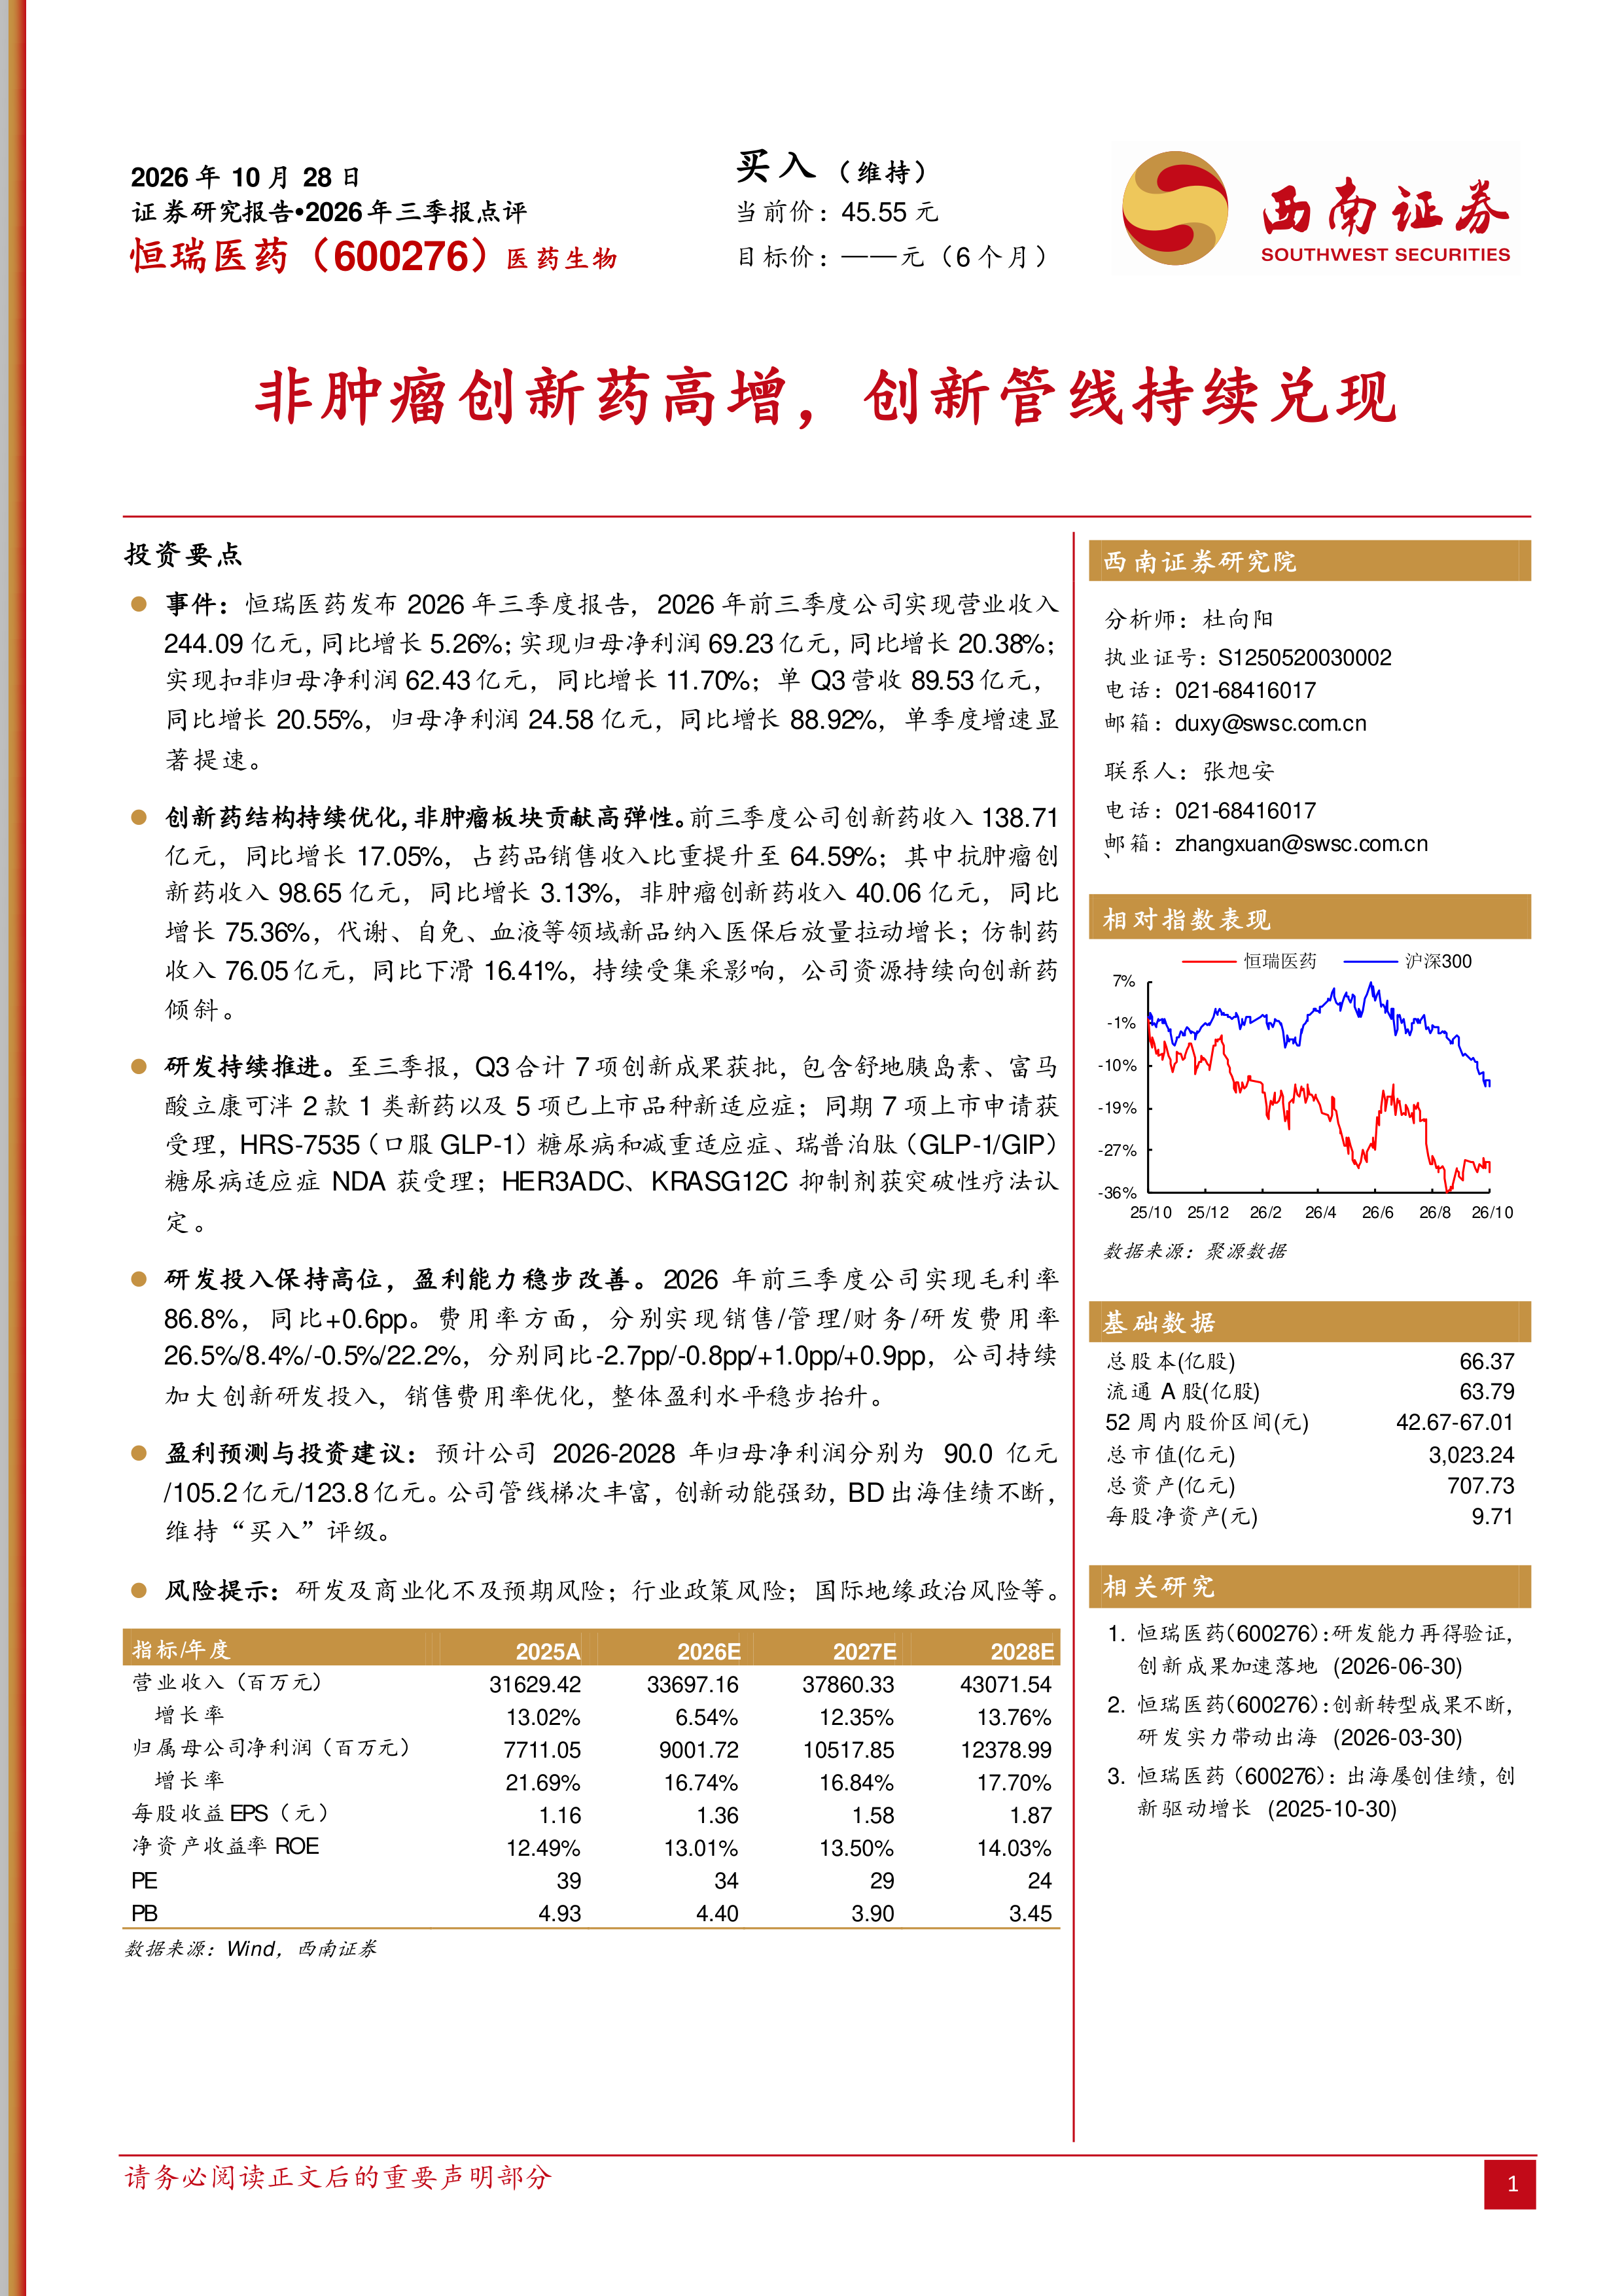
事件:恒瑞医药发布2026年三季度报告,2026年前三季度公司实现营业收入244.09亿元,同比增长5.26%;实现归母净利润69.23亿元,同比增长20.38%;实现扣非归母净利润62.43亿元,同比增长11.70%;单Q3营收89.53亿元,同比增长20.55%,归母净利润24.58亿元,同比增长88.92%,单季度增速显著提速。
创新药结构持续优化,非肿瘤板块贡献高弹性。前三季度公司创新药收入138.71亿元,同比增长17.05%,占药品销售收入比重提升至64.59%;其中抗肿瘤创新药收入98.65亿元,同比增长3.13%,非肿瘤创新药收入40.06亿元,同比增长75.36%,代谢、自免、血液等领域新品纳入医保后放量拉动增长;仿制药收入76.05亿元,同比下滑16.41%,持续受集采影响,公司资源持续向创新药倾斜。
研发持续推进。至三季报,Q3合计7项创新成果获批,包含舒地胰岛素、富马酸立康可泮2款1类新药以及5项已上市品种新适应症;同期7项上市申请获受理,HRS-7535(口服GLP-1)糖尿病和减重适应症、瑞普泊肽(GLP-1/GIP)糖尿病适应症NDA获受理;HER3ADC、KRASG12C抑制剂获突破性疗法认定。
研发投入保持高位,盈利能力稳步改善。2026年前三季度公司实现毛利率86.8%,同比+0.6pp。费用率方面,分别实现销售/管理/财务/研发费用率26.5%/8.4%/-0.5%/22.2%,分别同比-2.7pp/-0.8pp/+1.0pp/+0.9pp,公司持续加大创新研发投入,销售费用率优化,整体盈利水平稳步抬升。
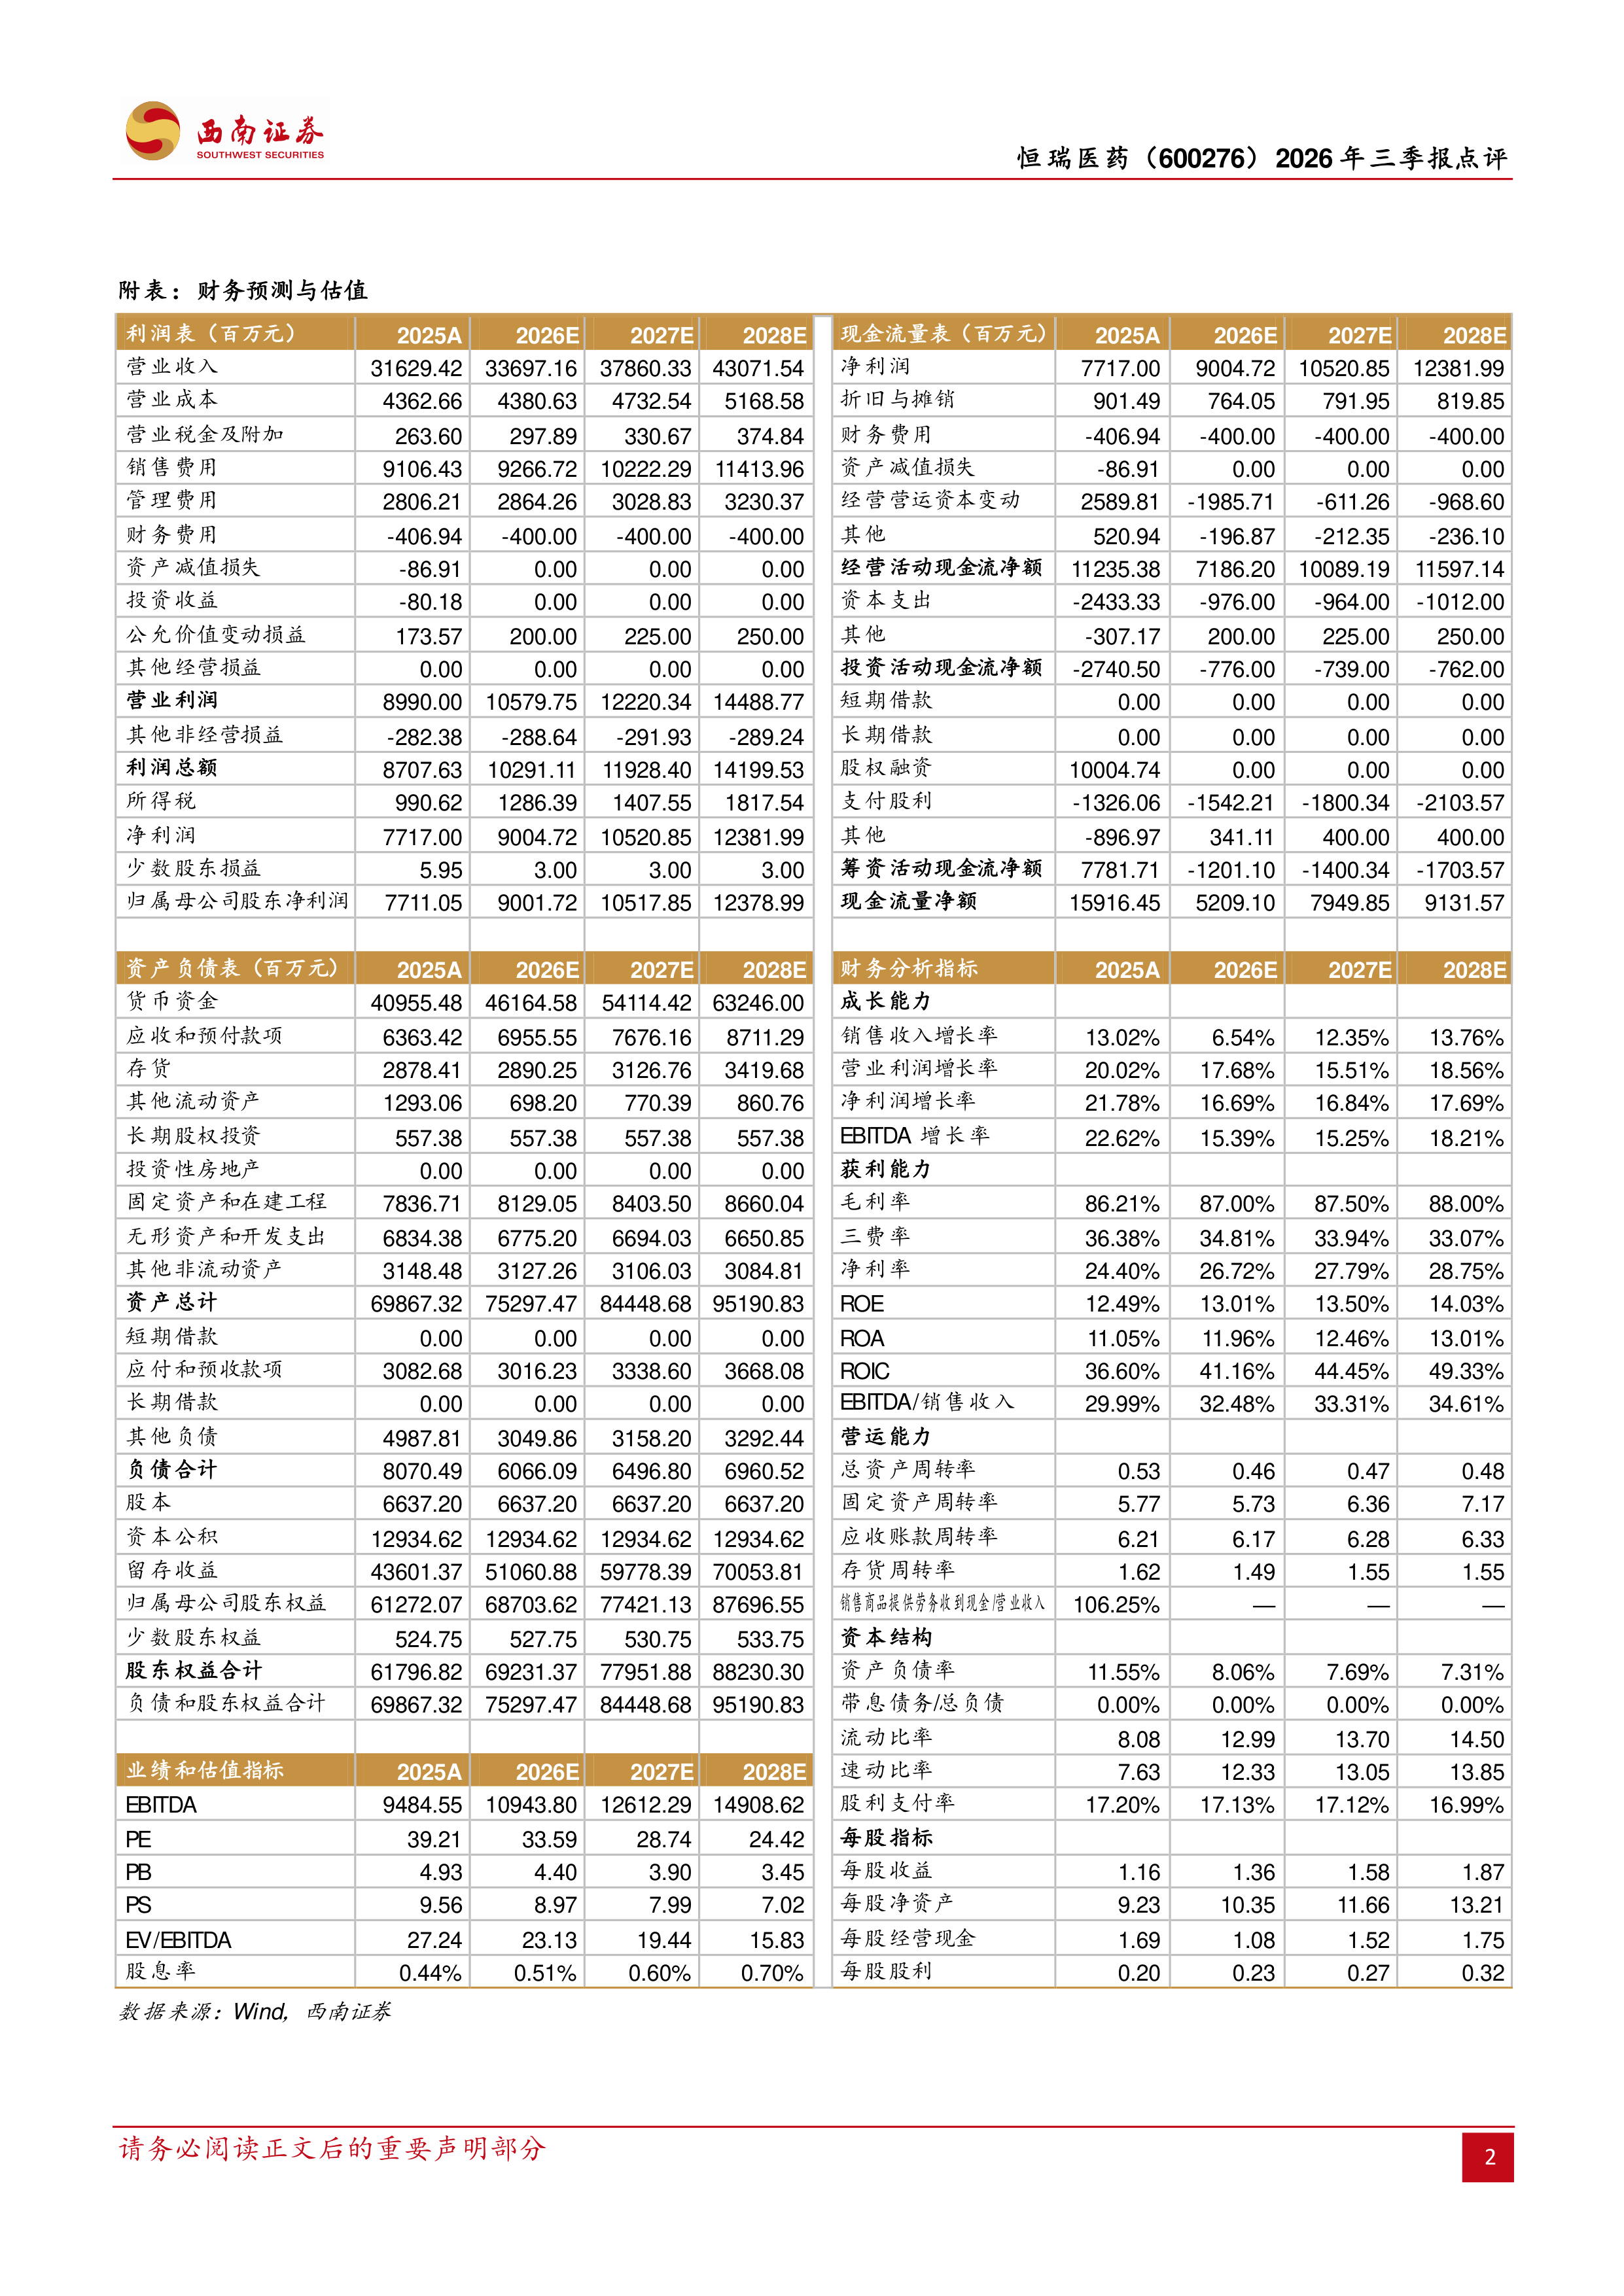
盈利预测与投资建议:预计公司2026-2028年归母净利润分别为90.0亿元/105.2亿元/123.8亿元。公司管线梯次丰富,创新动能强劲,BD出海佳绩不断,维持“买入”评级。
风险提示:研发及商业化不及预期风险;行业政策风险;国际地缘政治风险等。
2026年三季报点评:Q3单季扭亏,管线逐步推进
2026年三季报点评:Q3盈利边际修复,亿立舒全球化持续推进
2026年三季报点评:利润加速修复,全渠道战略初显成效
医药行业周报:Q3业绩逐步披露
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送