-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年三季报点评:Q3单季扭亏,管线逐步推进
下载次数:
1163 次
发布机构:
西南证券股份有限公司
发布日期:
2026-10-29
页数:
5页
智飞生物(300122)
投资要点
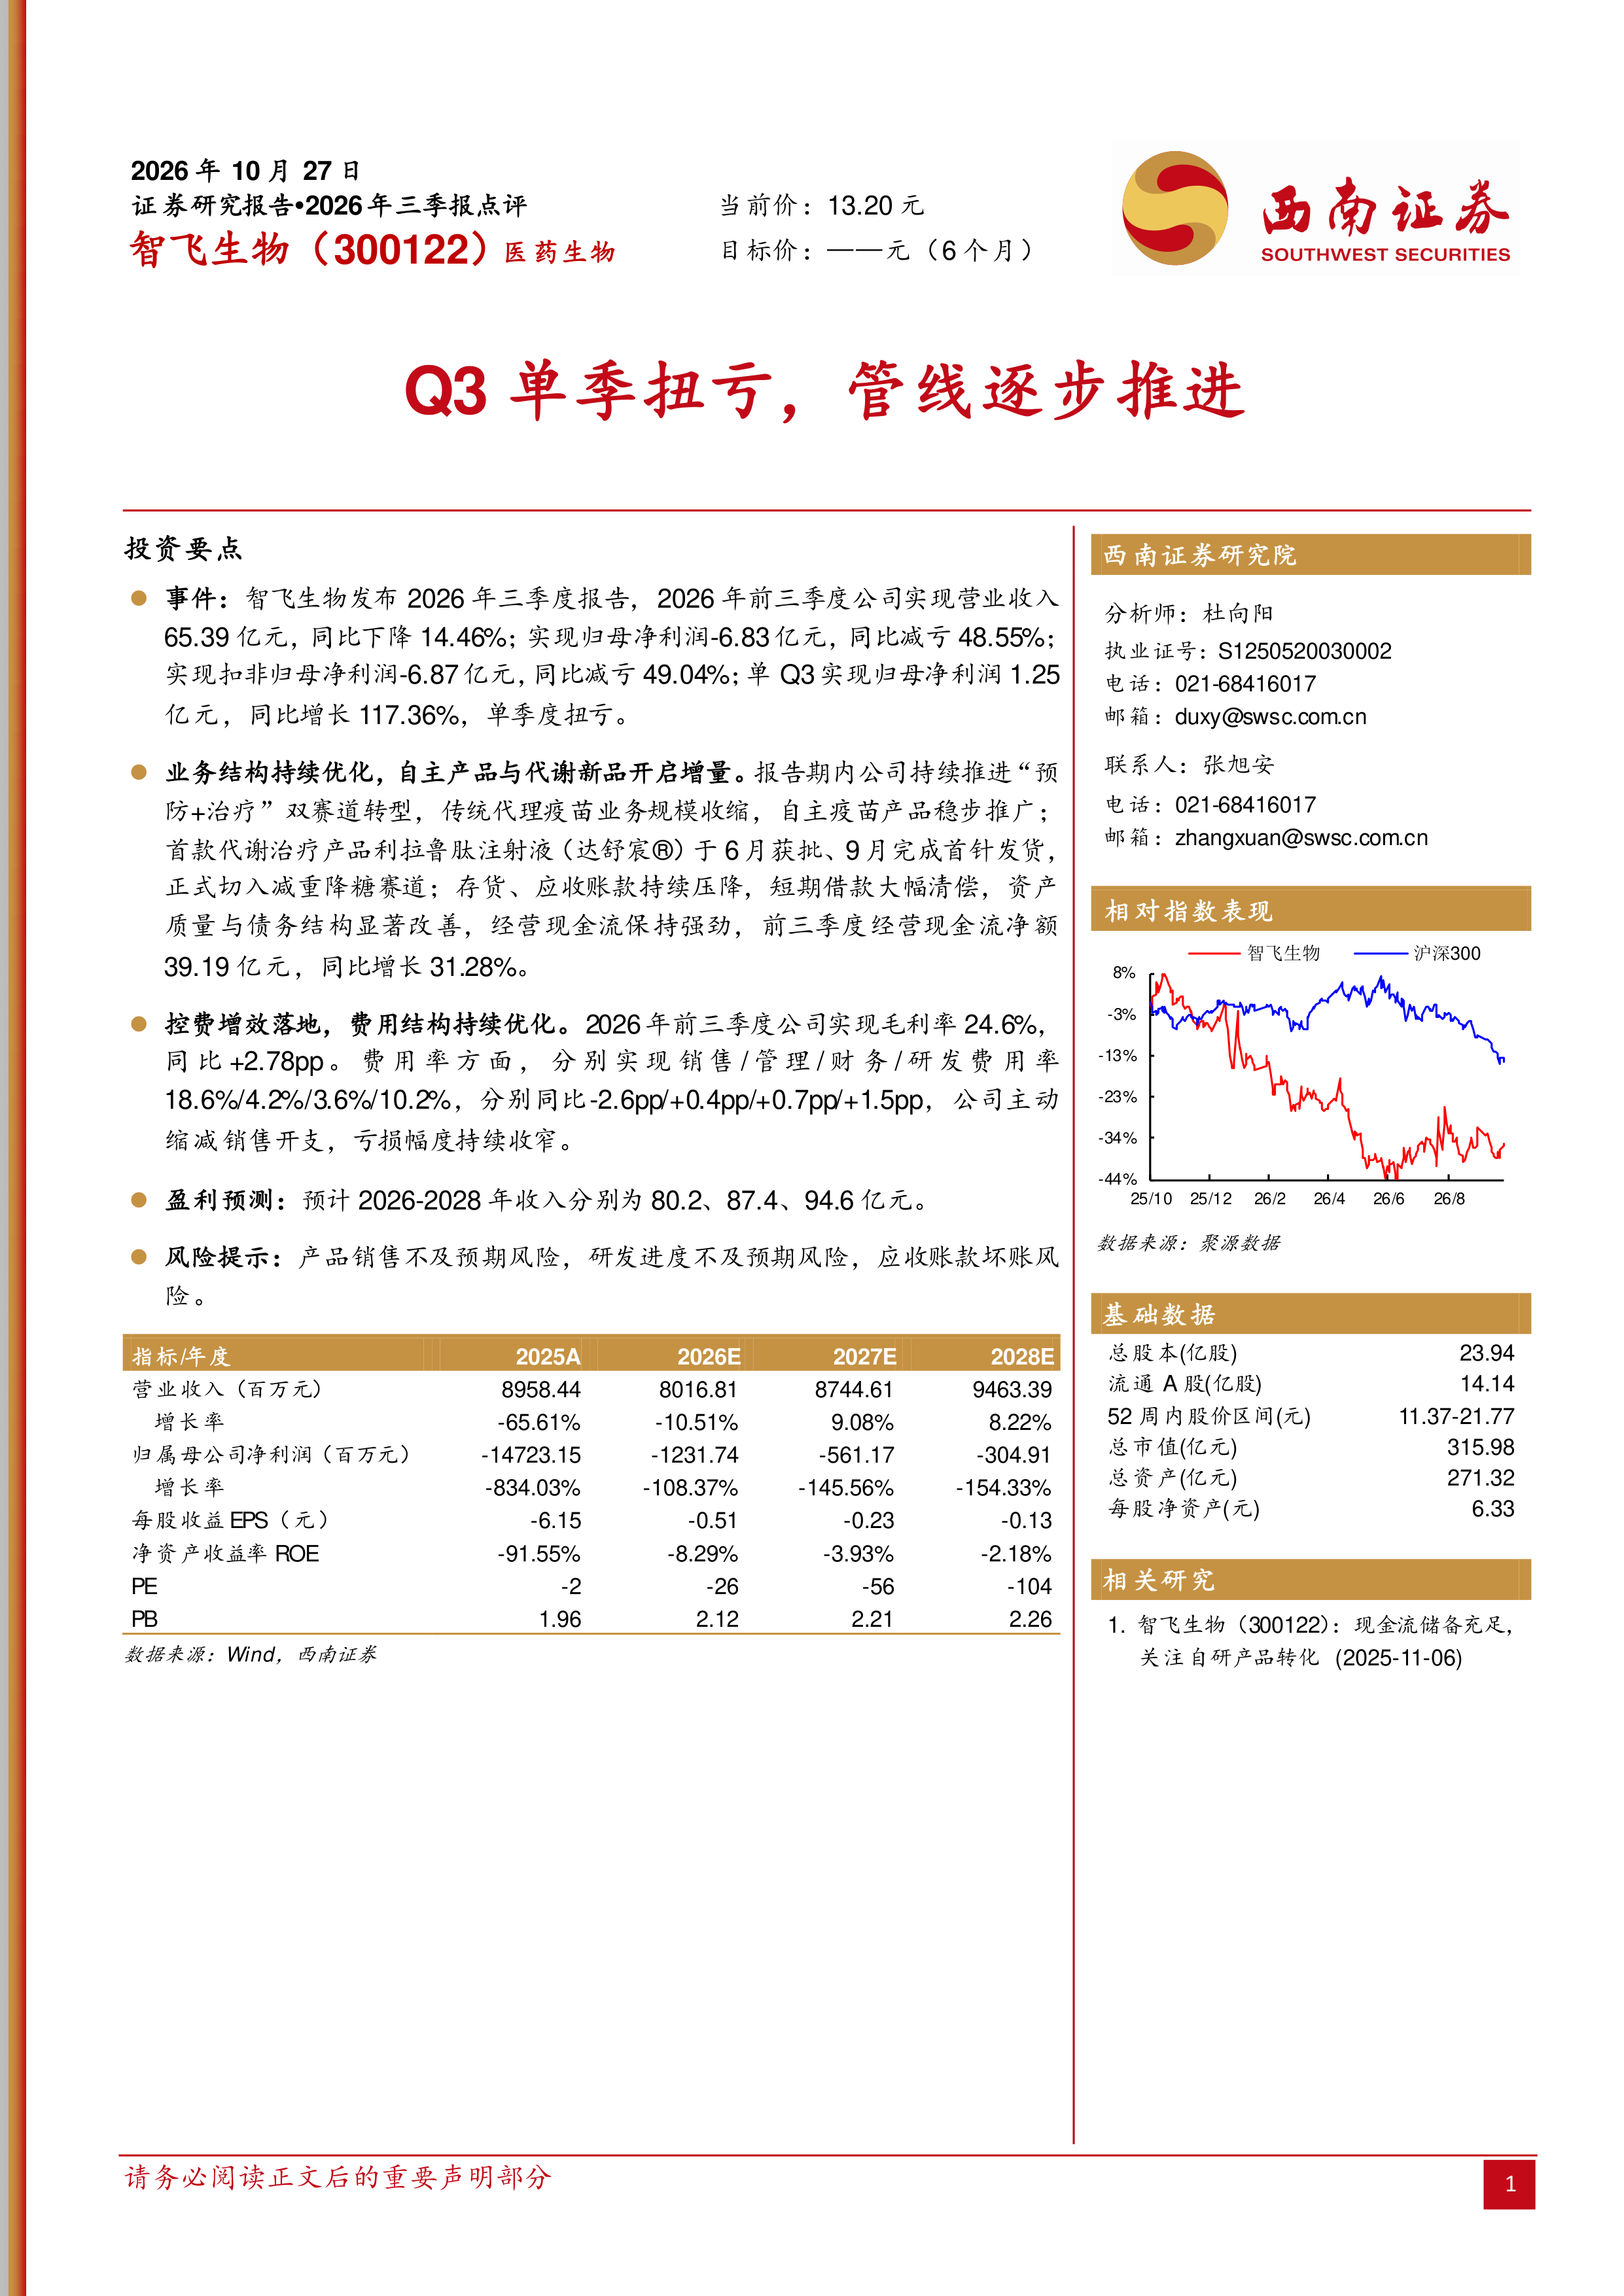
事件:智飞生物发布2026年三季度报告,2026年前三季度公司实现营业收入65.39亿元,同比下降14.46%;实现归母净利润-6.83亿元,同比减亏48.55%;实现扣非归母净利润-6.87亿元,同比减亏49.04%;单Q3实现归母净利润1.25亿元,同比增长117.36%,单季度扭亏。
业务结构持续优化,自主产品与代谢新品开启增量。报告期内公司持续推进“预防+治疗”双赛道转型,传统代理疫苗业务规模收缩,自主疫苗产品稳步推广;首款代谢治疗产品利拉鲁肽注射液(达舒宸®)于6月获批、9月完成首针发货,正式切入减重降糖赛道;存货、应收账款持续压降,短期借款大幅清偿,资产质量与债务结构显著改善,经营现金流保持强劲,前三季度经营现金流净额39.19亿元,同比增长31.28%。
控费增效落地,费用结构持续优化。2026年前三季度公司实现毛利率24.6%,同比+2.78pp。费用率方面,分别实现销售/管理/财务/研发费用率18.6%/4.2%/3.6%/10.2%,分别同比-2.6pp/+0.4pp/+0.7pp/+1.5pp,公司主动缩减销售开支,亏损幅度持续收窄。
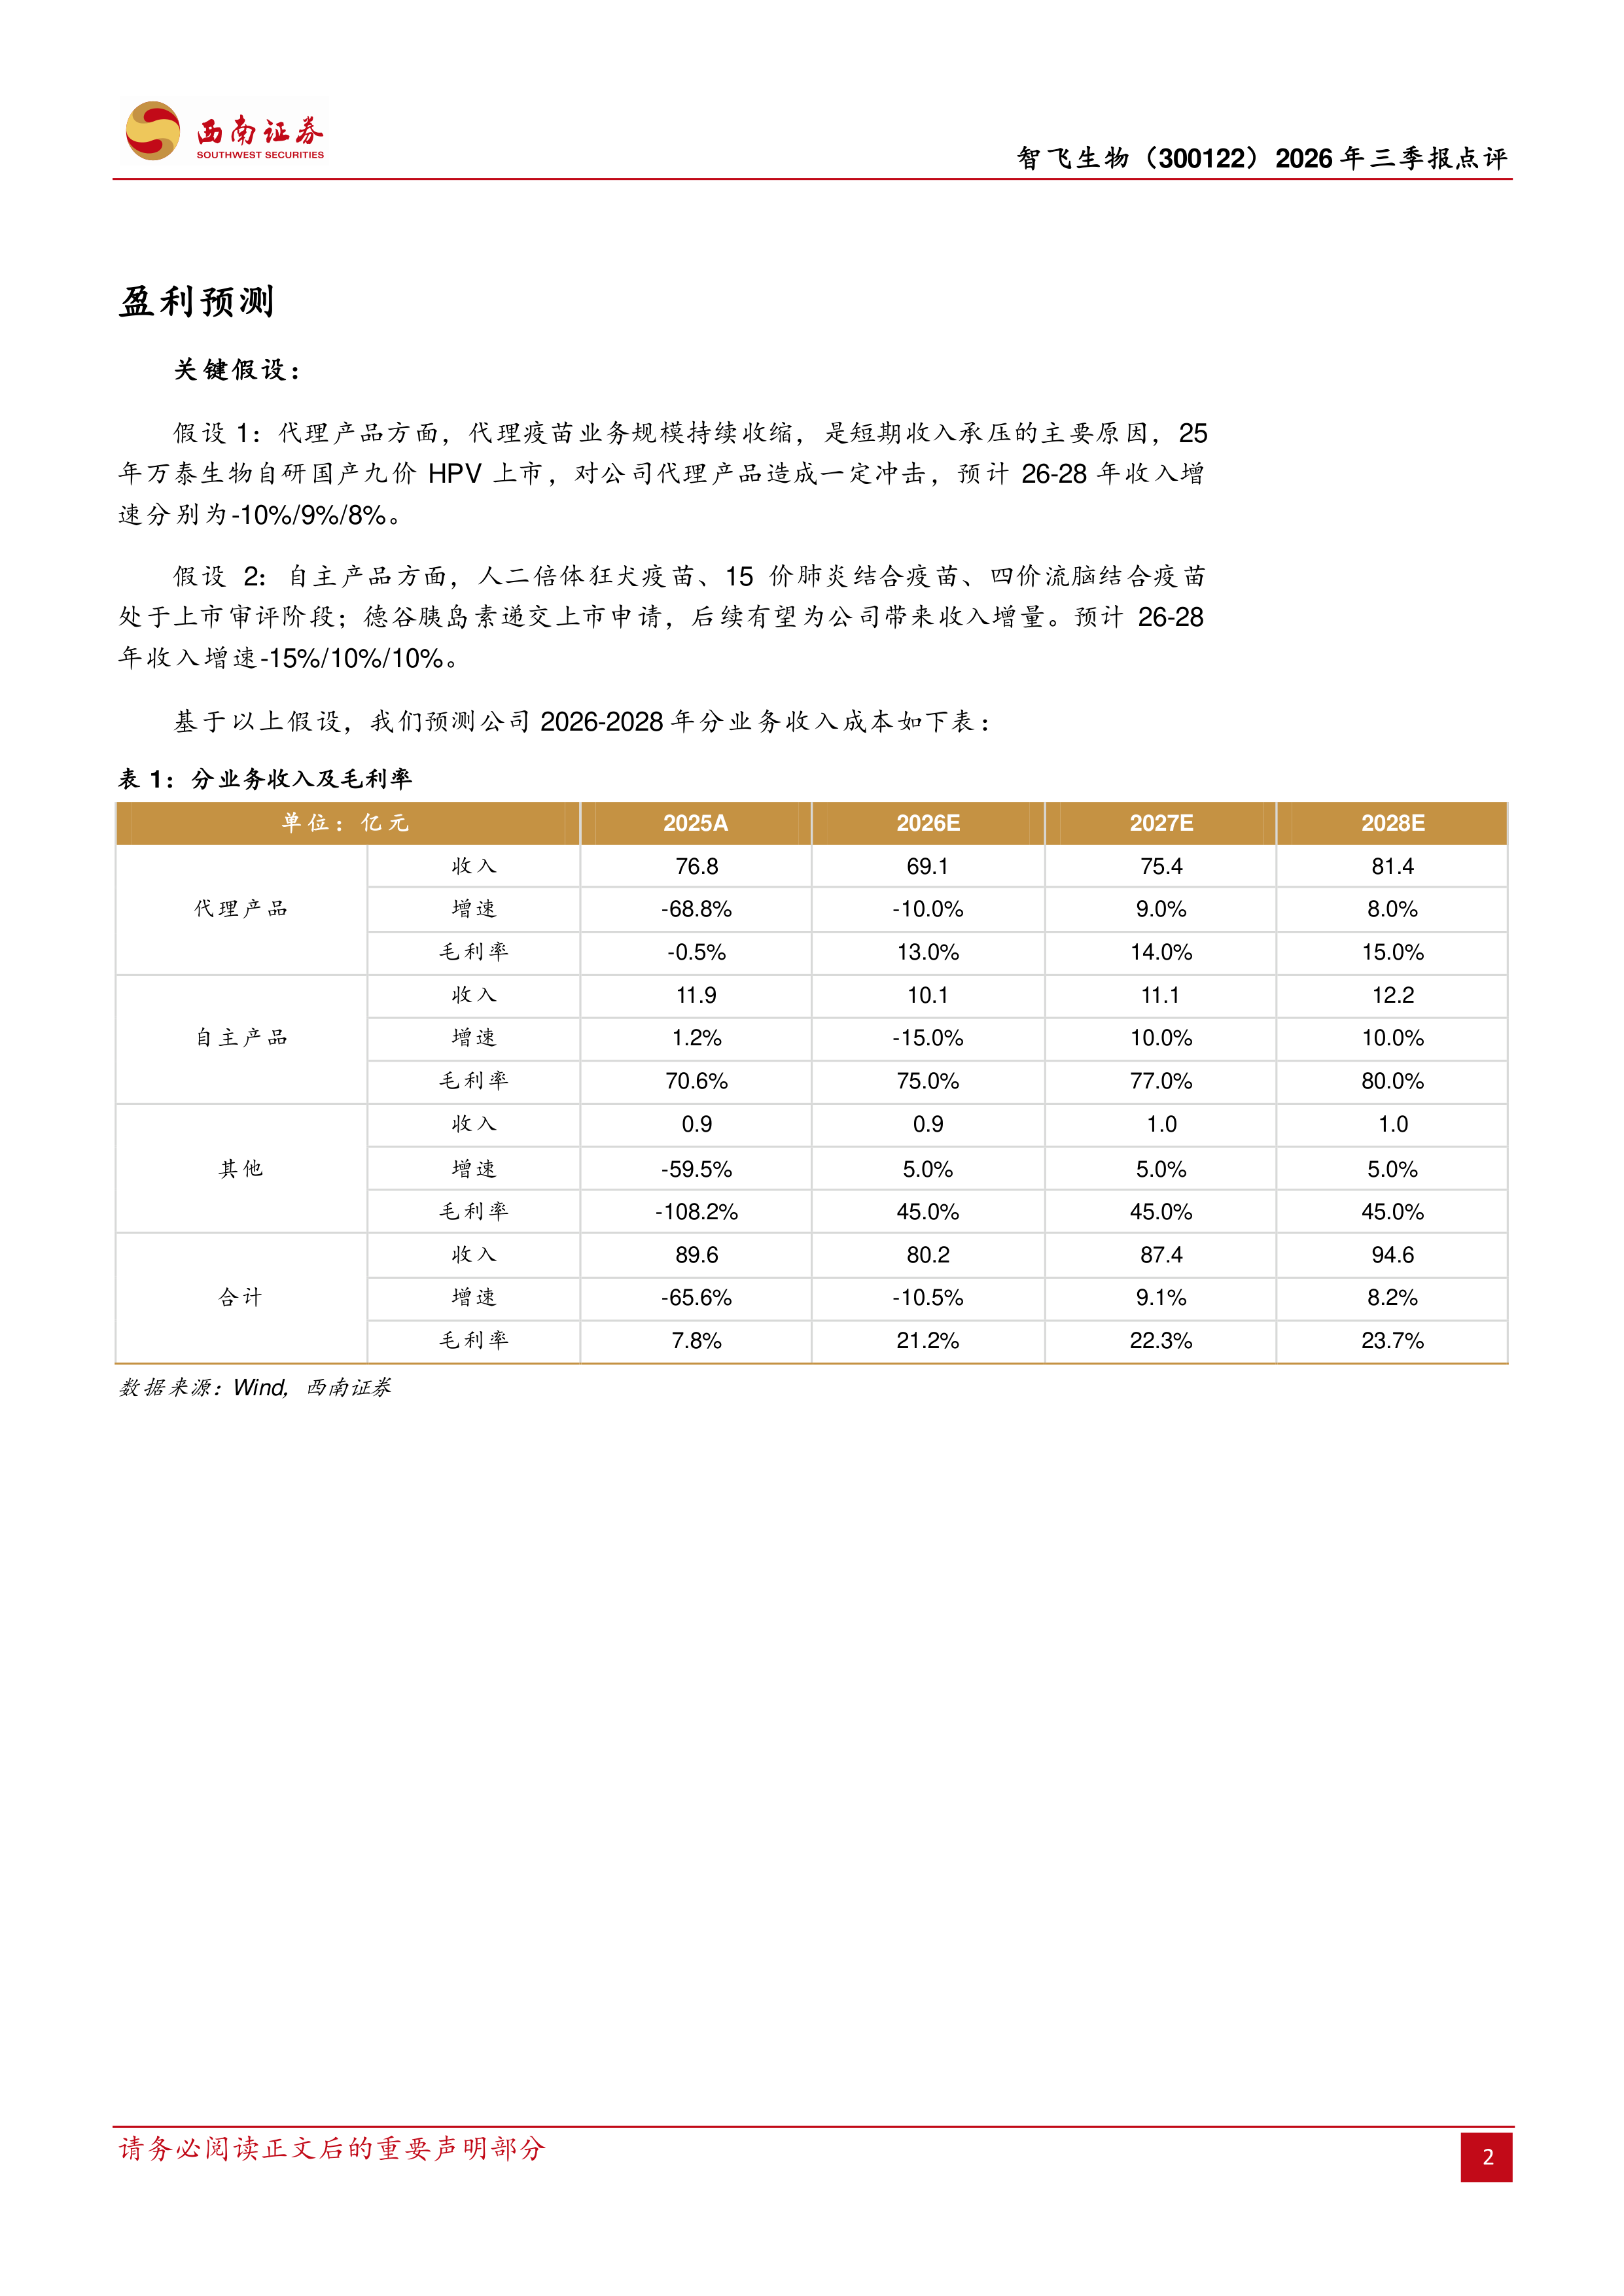
盈利预测:预计2026-2028年收入分别为80.2、87.4、94.6亿元。
风险提示:产品销售不及预期风险,研发进度不及预期风险,应收账款坏账风险。
2026年三季报点评:非肿瘤创新药高增,创新管线持续兑现
2026年三季报点评:Q3盈利边际修复,亿立舒全球化持续推进
2026年三季报点评:利润加速修复,全渠道战略初显成效
医药行业周报:Q3业绩逐步披露
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送