2025中国医药研发创新与营销创新峰会
公司信息更新报告:订单快速增长,小分子持续高增,再次上调全年指引

公司信息更新报告:订单快速增长,小分子持续高增,再次上调全年指引

研报

公司信息更新报告:订单快速增长,小分子持续高增,再次上调全年指引

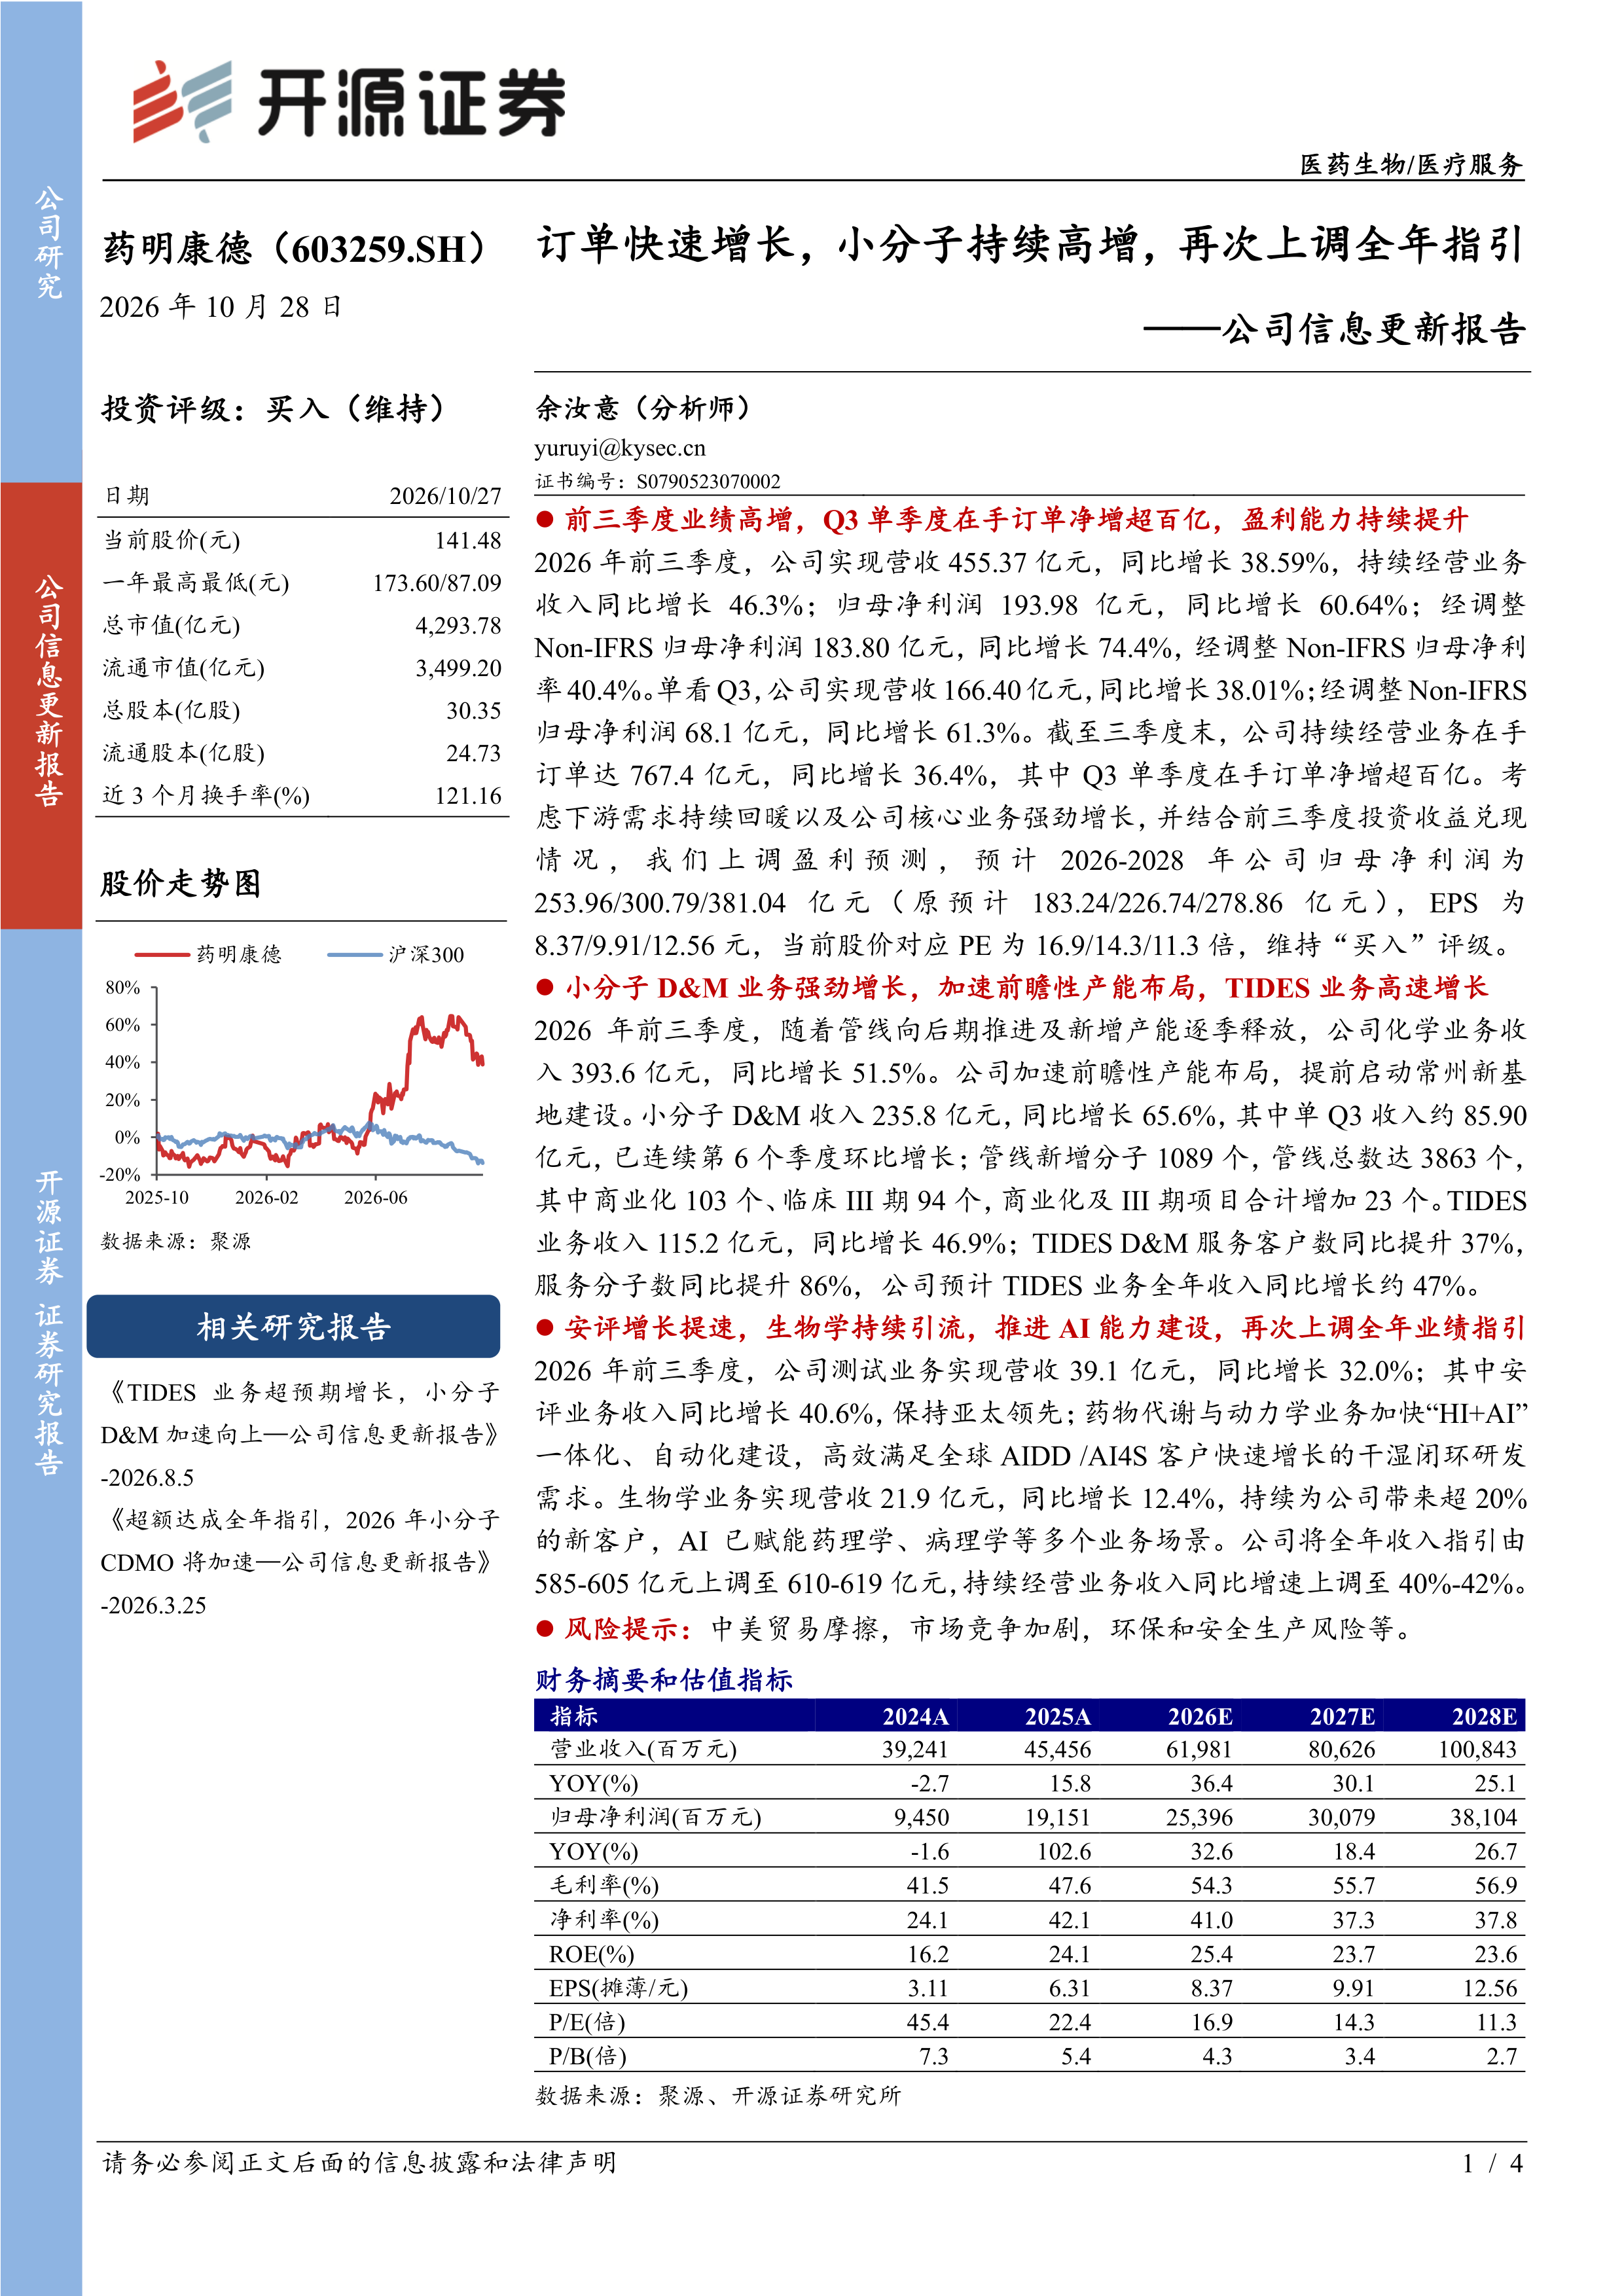
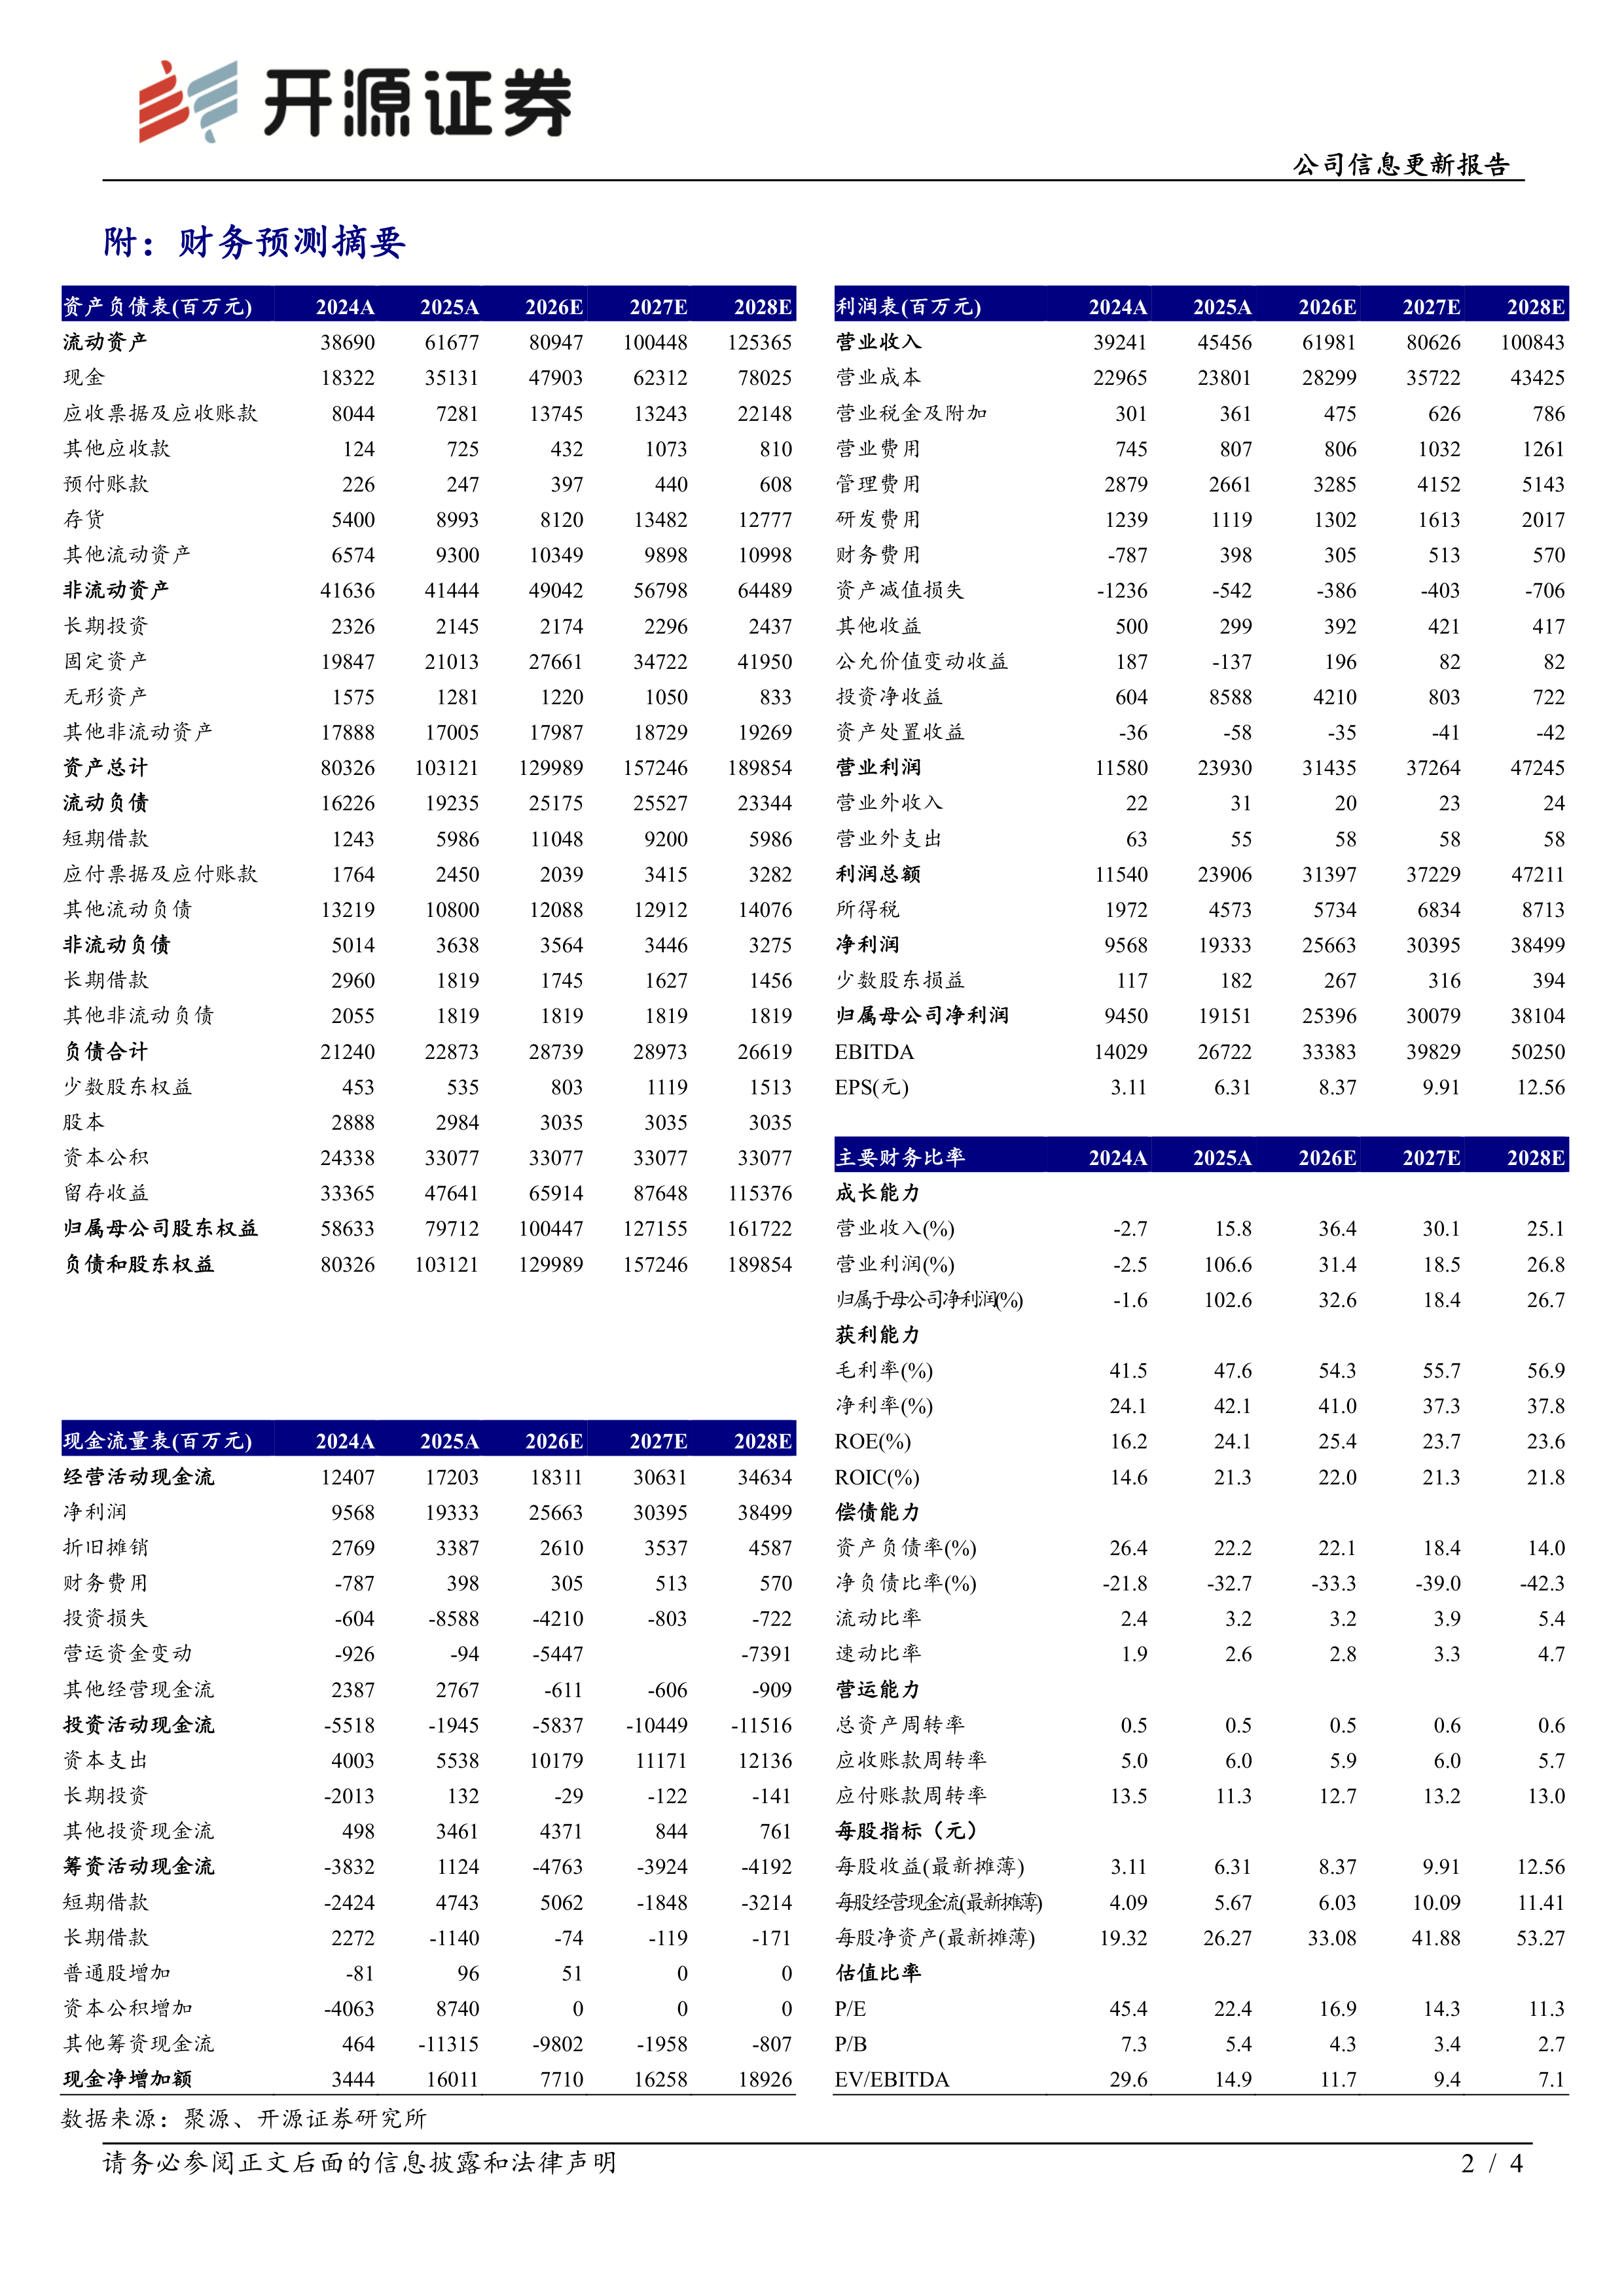
  药明康德(603259)   前三季度业绩高增,Q3单季度在手订单净增超百亿,盈利能力持续提升2026年前三季度,公司实现营收455.37亿元,同比增长38.59%,持续经营业务收入同比增长46.3%;归母净利润193.98亿元,同比增长60.64%;经调整Non-IFRS归母净利润183.80亿元,同比增长74.4%,经调整Non-IFRS归母净利率40.4%。单看Q3,公司实现营收166.40亿元,同比增长38.01%;经调整Non-IFRS归母净利润68.1亿元,同比增长61.3%。截至三季度末,公司持续经营业务在手订单达767.4亿元,同比增长36.4%,其中Q3单季度在手订单净增超百亿。考虑下游需求持续回暖以及公司核心业务强劲增长,并结合前三季度投资收益兑现情况,我们上调盈利预测,预计2026-2028年公司归母净利润为253.96/300.79/381.04亿元(原预计183.24/226.74/278.86亿元),EPS为8.37/9.91/12.56元,当前股价对应PE为16.9/14.3/11.3倍,维持“买入”评级。   小分子D&M业务强劲增长,加速前瞻性产能布局,TIDES业务高速增长2026年前三季度,随着管线向后期推进及新增产能逐季释放,公司化学业务收入393.6亿元,同比增长51.5%。公司加速前瞻性产能布局,提前启动常州新基地建设。小分子D&M收入235.8亿元,同比增长65.6%,其中单Q3收入约85.90亿元,已连续第6个季度环比增长;管线新增分子1089个,管线总数达3863个,其中商业化103个、临床III期94个,商业化及III期项目合计增加23个。TIDES业务收入115.2亿元,同比增长46.9%;TIDES D&M服务客户数同比提升37%,服务分子数同比提升86%,公司预计TIDES业务全年收入同比增长约47%。   安评增长提速,生物学持续引流,推进AI能力建设,再次上调全年业绩指引2026年前三季度,公司测试业务实现营收39.1亿元,同比增长32.0%;其中安评业务收入同比增长40.6%,保持亚太领先;药物代谢与动力学业务加快“HI+AI”一体化、自动化建设,高效满足全球AIDD/AI4S客户快速增长的干湿闭环研发需求。生物学业务实现营收21.9亿元,同比增长12.4%,持续为公司带来超20%的新客户,AI已赋能药理学、病理学等多个业务场景。公司将全年收入指引由585-605亿元上调至610-619亿元,持续经营业务收入同比增速上调至40%-42%。   风险提示:中美贸易摩擦,市场竞争加剧,环保和安全生产风险等。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2983 次

  • 发布机构:

    开源证券股份有限公司

  • 发布日期:

    2026-10-28

  • 页数:

    4页

下载全文
定制咨询
报告内容
报告摘要

  药明康德(603259)

  前三季度业绩高增,Q3单季度在手订单净增超百亿,盈利能力持续提升2026年前三季度,公司实现营收455.37亿元,同比增长38.59%,持续经营业务收入同比增长46.3%;归母净利润193.98亿元,同比增长60.64%;经调整Non-IFRS归母净利润183.80亿元,同比增长74.4%,经调整Non-IFRS归母净利率40.4%。单看Q3,公司实现营收166.40亿元,同比增长38.01%;经调整Non-IFRS归母净利润68.1亿元,同比增长61.3%。截至三季度末,公司持续经营业务在手订单达767.4亿元,同比增长36.4%,其中Q3单季度在手订单净增超百亿。考虑下游需求持续回暖以及公司核心业务强劲增长,并结合前三季度投资收益兑现情况,我们上调盈利预测,预计2026-2028年公司归母净利润为253.96/300.79/381.04亿元(原预计183.24/226.74/278.86亿元),EPS为8.37/9.91/12.56元,当前股价对应PE为16.9/14.3/11.3倍,维持“买入”评级。

  小分子D&M业务强劲增长,加速前瞻性产能布局,TIDES业务高速增长2026年前三季度,随着管线向后期推进及新增产能逐季释放,公司化学业务收入393.6亿元,同比增长51.5%。公司加速前瞻性产能布局,提前启动常州新基地建设。小分子D&M收入235.8亿元,同比增长65.6%,其中单Q3收入约85.90亿元,已连续第6个季度环比增长;管线新增分子1089个,管线总数达3863个,其中商业化103个、临床III期94个,商业化及III期项目合计增加23个。TIDES业务收入115.2亿元,同比增长46.9%;TIDES D&M服务客户数同比提升37%,服务分子数同比提升86%,公司预计TIDES业务全年收入同比增长约47%。

  安评增长提速,生物学持续引流,推进AI能力建设,再次上调全年业绩指引2026年前三季度,公司测试业务实现营收39.1亿元,同比增长32.0%;其中安评业务收入同比增长40.6%,保持亚太领先;药物代谢与动力学业务加快“HI+AI”一体化、自动化建设,高效满足全球AIDD/AI4S客户快速增长的干湿闭环研发需求。生物学业务实现营收21.9亿元,同比增长12.4%,持续为公司带来超20%的新客户,AI已赋能药理学、病理学等多个业务场景。公司将全年收入指引由585-605亿元上调至610-619亿元,持续经营业务收入同比增速上调至40%-42%。

  风险提示:中美贸易摩擦,市场竞争加剧,环保和安全生产风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 4
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
开源证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3