2025中国医药研发创新与营销创新峰会
AI医疗6月月报:AI诊断与药研资本化提速,医疗智能体加速落地

AI医疗6月月报:AI诊断与药研资本化提速,医疗智能体加速落地

研报

AI医疗6月月报:AI诊断与药研资本化提速,医疗智能体加速落地

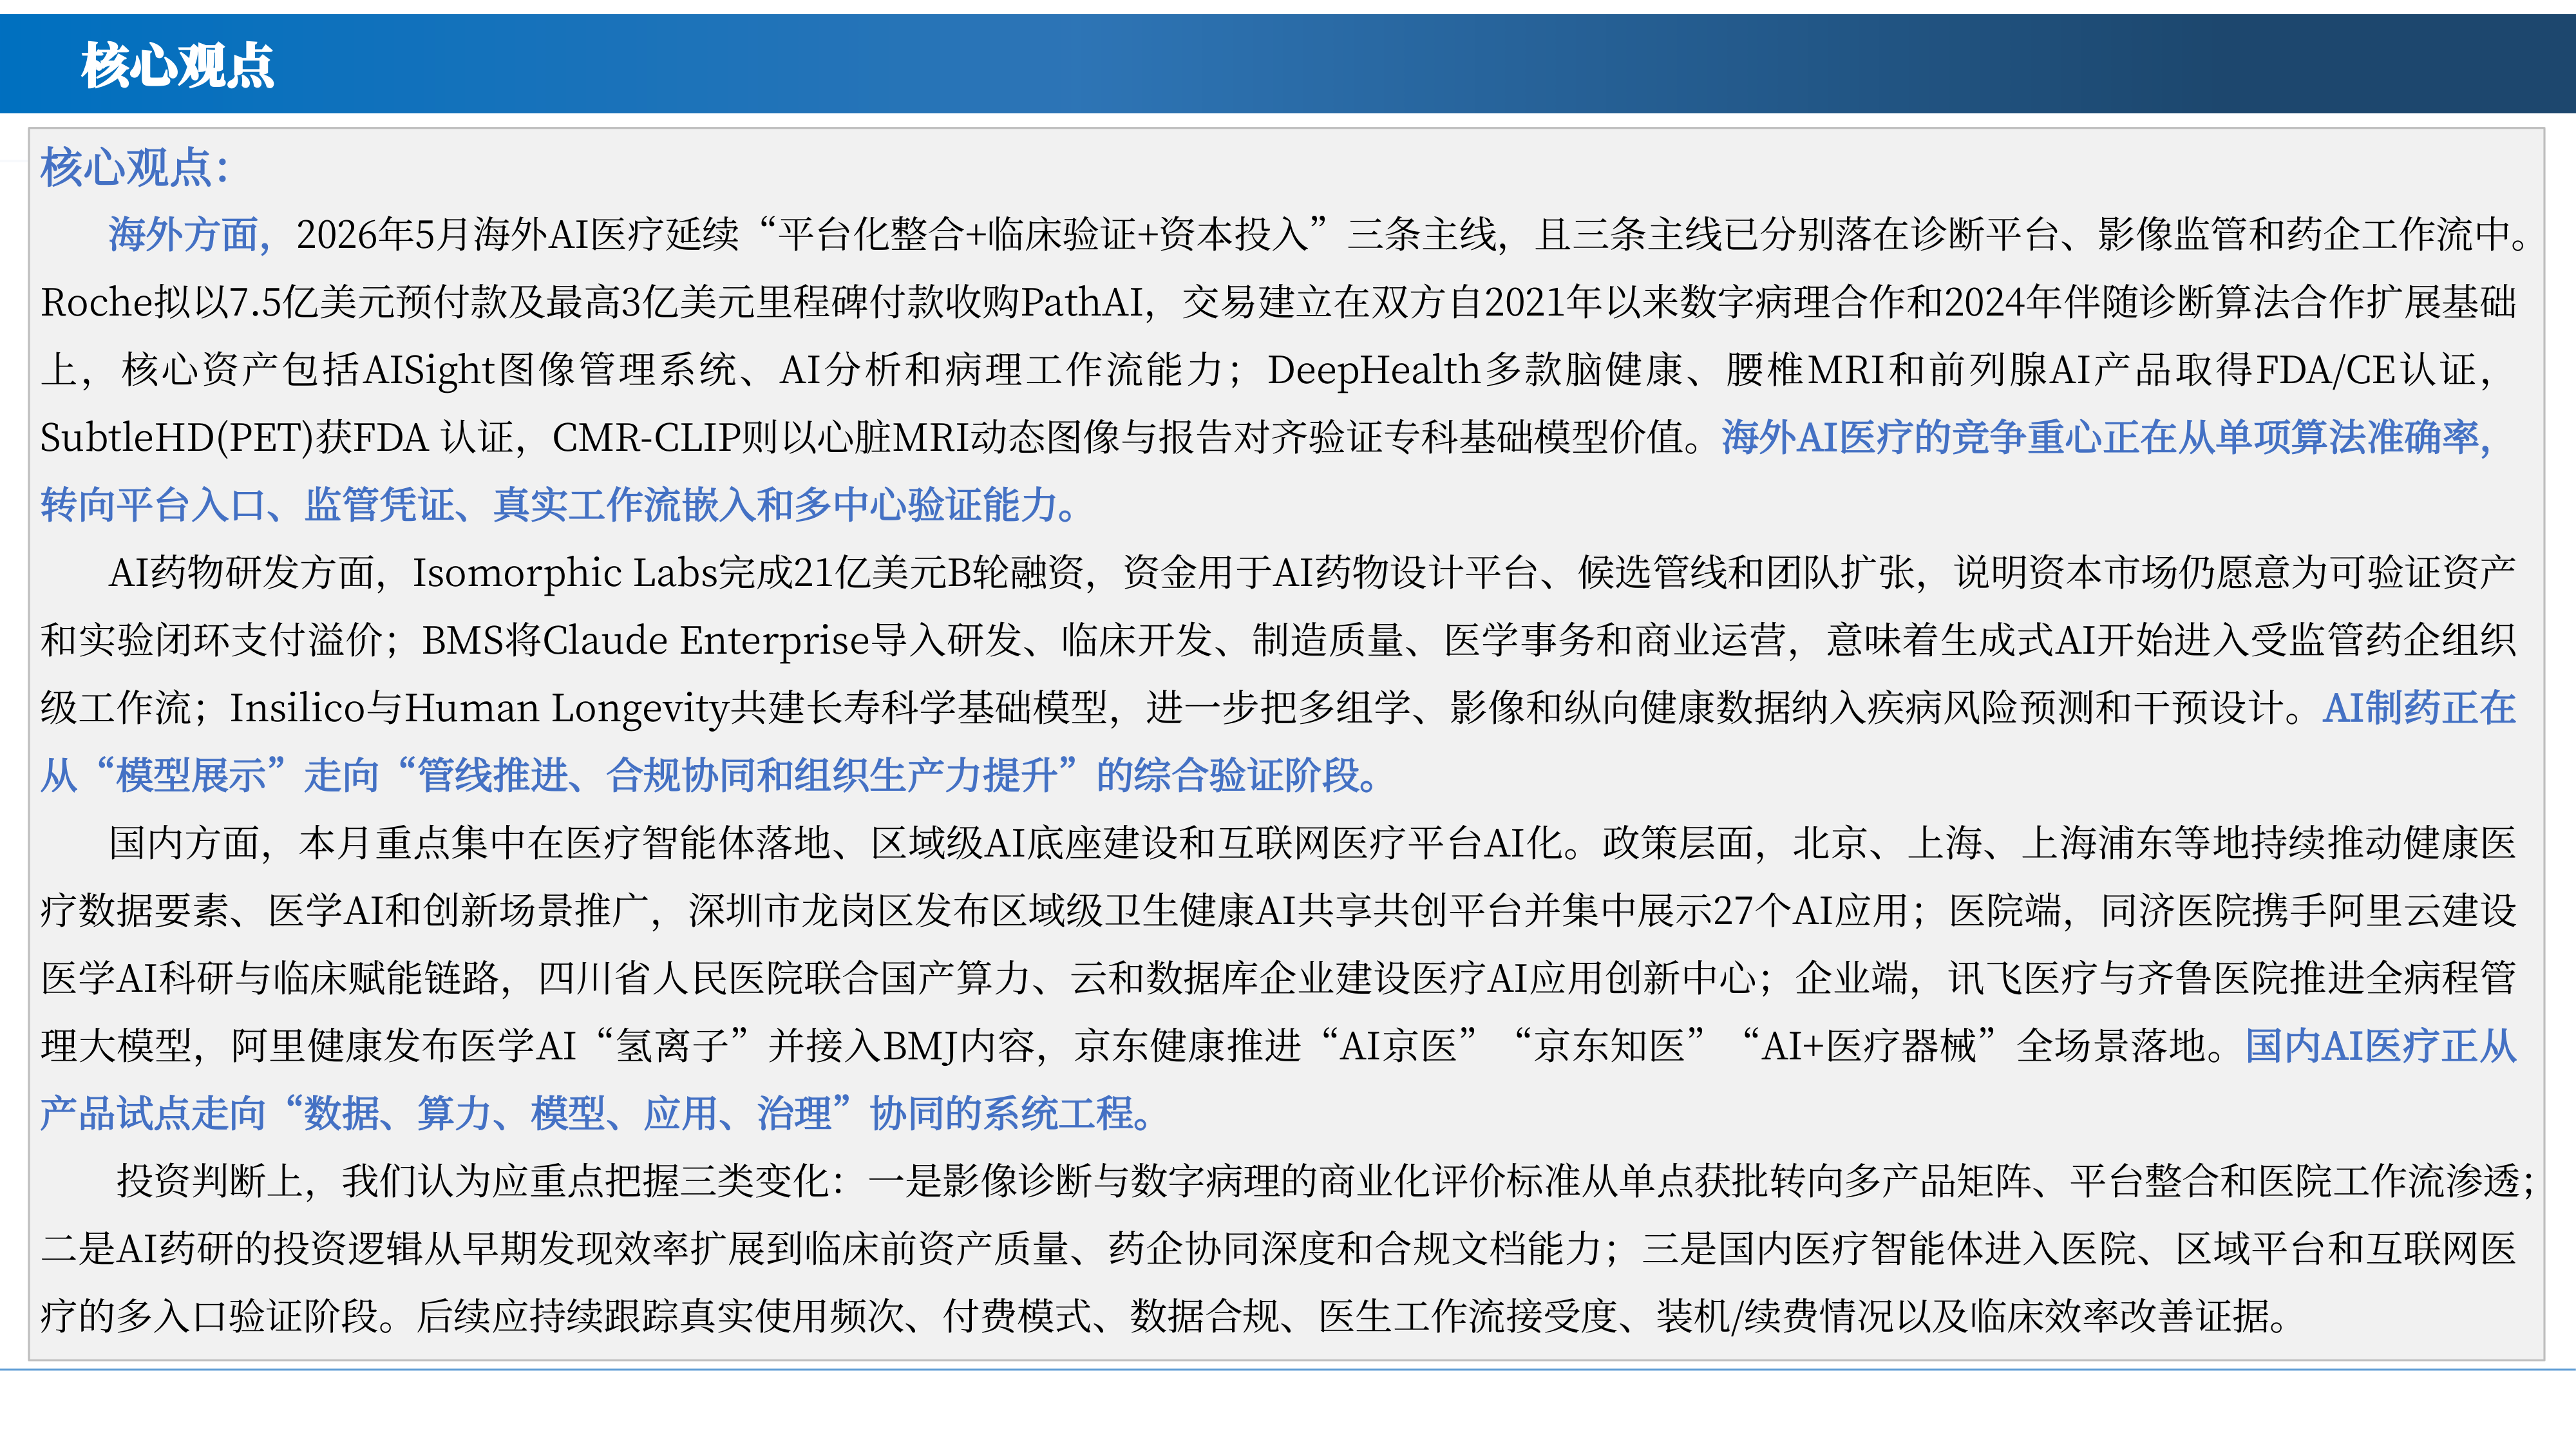
  核心观点:   海外方面,2026年5月海外AI医疗延续“平台化整合+临床验证+资本投入”三条主线,且三条主线已分别落在诊断平台、影像监管和药企工作流中。Roche拟以7.5亿美元预付款及最高3亿美元里程碑付款收购PathAI,交易建立在双方自2021年以来数字病理合作和2024年伴随诊断算法合作扩展基础上,核心资产包括AISight图像管理系统、AI分析和病理工作流能力;DeepHealth多款脑健康、腰椎MRI和前列腺AI产品取得FDA/CE认证,SubtleHD(PET)获FDA认证,CMR-CLIP则以心脏MRI动态图像与报告对齐验证专科基础模型价值。海外AI医疗的竞争重心正在从单项算法准确率,转向平台入口、监管凭证、真实工作流嵌入和多中心验证能力。   AI药物研发方面,IsomorphicLabs完成21亿美元B轮融资,资金用于AI药物设计平台、候选管线和团队扩张,说明资本市场仍愿意为可验证资产和实验闭环支付溢价;BMS将ClaudeEnterprise导入研发、临床开发、制造质量、医学事务和商业运营,意味着生成式AI开始进入受监管药企组织级工作流;Insilico与HumanLongevity共建长寿科学基础模型,进一步把多组学、影像和纵向健康数据纳入疾病风险预测和干预设计。AI制药正在从“模型展示”走向“管线推进、合规协同和组织生产力提升”的综合验证阶段。   国内方面,本月重点集中在医疗智能体落地、区域级AI底座建设和互联网医疗平台AI化。政策层面,北京、上海、上海浦东等地持续推动健康医疗数据要素、医学AI和创新场景推广,深圳市龙岗区发布区域级卫生健康AI共享共创平台并集中展示27个AI应用;医院端,同济医院携手阿里云建设医学AI科研与临床赋能链路,四川省人民医院联合国产算力、云和数据库企业建设医疗AI应用创新中心;企业端,讯飞医疗与齐鲁医院推进全病程管理大模型,阿里健康发布医学AI“氢离子”并接入BMJ内容,京东健康推进“AI京医”“京东知医”“AI+医疗器械”全场景落地。国内AI医疗正从产品试点走向“数据、算力、模型、应用、治理”协同的系统工程。   投资判断上,我们认为应重点把握三类变化:一是影像诊断与数字病理的商业化评价标准从单点获批转向多产品矩阵、平台整合和医院工作流渗透;二是AI药研的投资逻辑从早期发现效率扩展到临床前资产质量、药企协同深度和合规文档能力;三是国内医疗智能体进入医院、区域平台和互联网医疗的多入口验证阶段。后续应持续跟踪真实使用频次、付费模式、数据合规、医生工作流接受度、装机/续费情况以及临床效率改善证据。   当前,国内外医疗公司持续布局AI产品与服务,覆盖医学影像、数字病理、临床辅助决策、精准医疗、健康管理、医疗信息化、药物研发以及医疗机器人等环节,通过降本增效、优化就医流程、改善患者诊疗体验等方式,逐步赋能医药、医疗多产业链环节。AI正从传统技术辅助工具,逐步升级为医疗产业“价值重塑”和“效率革命”的关键驱动力,其商业价值正在从研发端向临床端、支付端和患者端全面渗透。   从场景需求看,AI医疗投资逻辑本质上是解决行业痛点:AI辅助诊断提升效率、一致性和基层可及性,具备明确降本增效价值;癌症早筛、伴随诊断和疗效预测对应精准医疗需求;AI药物研发通过靶点发现、分子设计、实验验证和临床方案优化提高项目推进效率;智能体和全病程管理则对应医生减负、患者触达和院内运营效率提升。能够被纳入真实临床流程、真实研发流程和真实支付链条的AI产品,才具备持续商业化能力。   从技术演进和商业化成熟度看,不同赛道处在不同阶段。AI医学影像已从肺结节等单病种辅助诊断迈向多病种一体化、全流程管理和效率提升,需要关注产品矩阵、PACS/RIS嵌入深度、监管获批覆盖范围及真实世界证据;AI数字病理需要关注扫描设备、图像管理、AI算法、伴随诊断和药企服务的一体化闭环;AIDD需要关注平台技术验证、与顶级药企合作深度以及对临床阶段成功率和速度的真实提升。   医疗基础大模型、多模态模型和医疗智能体是本轮AI医疗的重要增量。其价值不只在于文本问答,而在于能否连接电子病历、影像、检验、病理、药学和随访数据,并在权限管理、审计追踪、安全合规和医生确认机制下完成诊前、诊中、诊后流程协同。医疗智能体的竞争核心将从模型参数和单次问答能力,转向场景闭环、数据治理、可解释性和可审计能力。   从公司筛选维度看,建议优先关注具备三类能力的企业:一是拥有真实医院场景、监管证书或高质量数据资产的公司;二是能够将AI能力嵌入HIS、PACS、病理、药学、随访和支付流程的公司;三是与大型医院、药企、互联网医疗平台或区域政府形成稳定合作入口的公司。AI医疗投资不宜只看模型发布热度,更应看临床证据、商业闭环和可复制交付能力。   建议关注:1)AI制药:晶泰控股、泓博医药、成都先导、英矽智能等;2)AI医学影像及辅助诊断:联影医疗、万东医疗等;3)医疗信息化与智慧医院:嘉和美康、创业慧康、东华软件、卫宁健康等;4)互联网医疗与健康平台:京东健康、阿里健康、平安好医生等;5)精准医学与AI驱动医疗服务:金域医学、润达医疗、美年健康等;6)技术/数据平台型企业:讯飞医疗、医渡科技等。   风险提示:人工智能大模型技术在软件及服务领域的落地节奏低于预期;AI医疗相关政策落地进度不及预期;AI医疗产业发展不及预期;行业竞争加剧;硬件或软件受到外部供应商限制导致研发及生产进度不及预期;宏观经济环境变动。

报告专题:
  • 下载次数:

    1059 次

  • 发布机构:

    中航证券有限公司

  • 发布日期:

    2026-07-24

  • 页数:

    37页

下载全文
定制咨询
报告内容
报告摘要

  核心观点:

  海外方面,2026年5月海外AI医疗延续“平台化整合+临床验证+资本投入”三条主线,且三条主线已分别落在诊断平台、影像监管和药企工作流中。Roche拟以7.5亿美元预付款及最高3亿美元里程碑付款收购PathAI,交易建立在双方自2021年以来数字病理合作和2024年伴随诊断算法合作扩展基础上,核心资产包括AISight图像管理系统、AI分析和病理工作流能力;DeepHealth多款脑健康、腰椎MRI和前列腺AI产品取得FDA/CE认证,SubtleHD(PET)获FDA认证,CMR-CLIP则以心脏MRI动态图像与报告对齐验证专科基础模型价值。海外AI医疗的竞争重心正在从单项算法准确率,转向平台入口、监管凭证、真实工作流嵌入和多中心验证能力。

  AI药物研发方面,IsomorphicLabs完成21亿美元B轮融资,资金用于AI药物设计平台、候选管线和团队扩张,说明资本市场仍愿意为可验证资产和实验闭环支付溢价;BMS将ClaudeEnterprise导入研发、临床开发、制造质量、医学事务和商业运营,意味着生成式AI开始进入受监管药企组织级工作流;Insilico与HumanLongevity共建长寿科学基础模型,进一步把多组学、影像和纵向健康数据纳入疾病风险预测和干预设计。AI制药正在从“模型展示”走向“管线推进、合规协同和组织生产力提升”的综合验证阶段。

  国内方面,本月重点集中在医疗智能体落地、区域级AI底座建设和互联网医疗平台AI化。政策层面,北京、上海、上海浦东等地持续推动健康医疗数据要素、医学AI和创新场景推广,深圳市龙岗区发布区域级卫生健康AI共享共创平台并集中展示27个AI应用;医院端,同济医院携手阿里云建设医学AI科研与临床赋能链路,四川省人民医院联合国产算力、云和数据库企业建设医疗AI应用创新中心;企业端,讯飞医疗与齐鲁医院推进全病程管理大模型,阿里健康发布医学AI“氢离子”并接入BMJ内容,京东健康推进“AI京医”“京东知医”“AI+医疗器械”全场景落地。国内AI医疗正从产品试点走向“数据、算力、模型、应用、治理”协同的系统工程。

  投资判断上,我们认为应重点把握三类变化:一是影像诊断与数字病理的商业化评价标准从单点获批转向多产品矩阵、平台整合和医院工作流渗透;二是AI药研的投资逻辑从早期发现效率扩展到临床前资产质量、药企协同深度和合规文档能力;三是国内医疗智能体进入医院、区域平台和互联网医疗的多入口验证阶段。后续应持续跟踪真实使用频次、付费模式、数据合规、医生工作流接受度、装机/续费情况以及临床效率改善证据。

  当前,国内外医疗公司持续布局AI产品与服务,覆盖医学影像、数字病理、临床辅助决策、精准医疗、健康管理、医疗信息化、药物研发以及医疗机器人等环节,通过降本增效、优化就医流程、改善患者诊疗体验等方式,逐步赋能医药、医疗多产业链环节。AI正从传统技术辅助工具,逐步升级为医疗产业“价值重塑”和“效率革命”的关键驱动力,其商业价值正在从研发端向临床端、支付端和患者端全面渗透。

  从场景需求看,AI医疗投资逻辑本质上是解决行业痛点:AI辅助诊断提升效率、一致性和基层可及性,具备明确降本增效价值;癌症早筛、伴随诊断和疗效预测对应精准医疗需求;AI药物研发通过靶点发现、分子设计、实验验证和临床方案优化提高项目推进效率;智能体和全病程管理则对应医生减负、患者触达和院内运营效率提升。能够被纳入真实临床流程、真实研发流程和真实支付链条的AI产品,才具备持续商业化能力。

  从技术演进和商业化成熟度看,不同赛道处在不同阶段。AI医学影像已从肺结节等单病种辅助诊断迈向多病种一体化、全流程管理和效率提升,需要关注产品矩阵、PACS/RIS嵌入深度、监管获批覆盖范围及真实世界证据;AI数字病理需要关注扫描设备、图像管理、AI算法、伴随诊断和药企服务的一体化闭环;AIDD需要关注平台技术验证、与顶级药企合作深度以及对临床阶段成功率和速度的真实提升。

  医疗基础大模型、多模态模型和医疗智能体是本轮AI医疗的重要增量。其价值不只在于文本问答,而在于能否连接电子病历、影像、检验、病理、药学和随访数据,并在权限管理、审计追踪、安全合规和医生确认机制下完成诊前、诊中、诊后流程协同。医疗智能体的竞争核心将从模型参数和单次问答能力,转向场景闭环、数据治理、可解释性和可审计能力。

  从公司筛选维度看,建议优先关注具备三类能力的企业:一是拥有真实医院场景、监管证书或高质量数据资产的公司;二是能够将AI能力嵌入HIS、PACS、病理、药学、随访和支付流程的公司;三是与大型医院、药企、互联网医疗平台或区域政府形成稳定合作入口的公司。AI医疗投资不宜只看模型发布热度,更应看临床证据、商业闭环和可复制交付能力。

  建议关注:1)AI制药:晶泰控股、泓博医药、成都先导、英矽智能等;2)AI医学影像及辅助诊断:联影医疗、万东医疗等;3)医疗信息化与智慧医院:嘉和美康、创业慧康、东华软件、卫宁健康等;4)互联网医疗与健康平台:京东健康、阿里健康、平安好医生等;5)精准医学与AI驱动医疗服务:金域医学、润达医疗、美年健康等;6)技术/数据平台型企业:讯飞医疗、医渡科技等。

  风险提示:人工智能大模型技术在软件及服务领域的落地节奏低于预期;AI医疗相关政策落地进度不及预期;AI医疗产业发展不及预期;行业竞争加剧;硬件或软件受到外部供应商限制导致研发及生产进度不及预期;宏观经济环境变动。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 37
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
中航证券有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3