-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

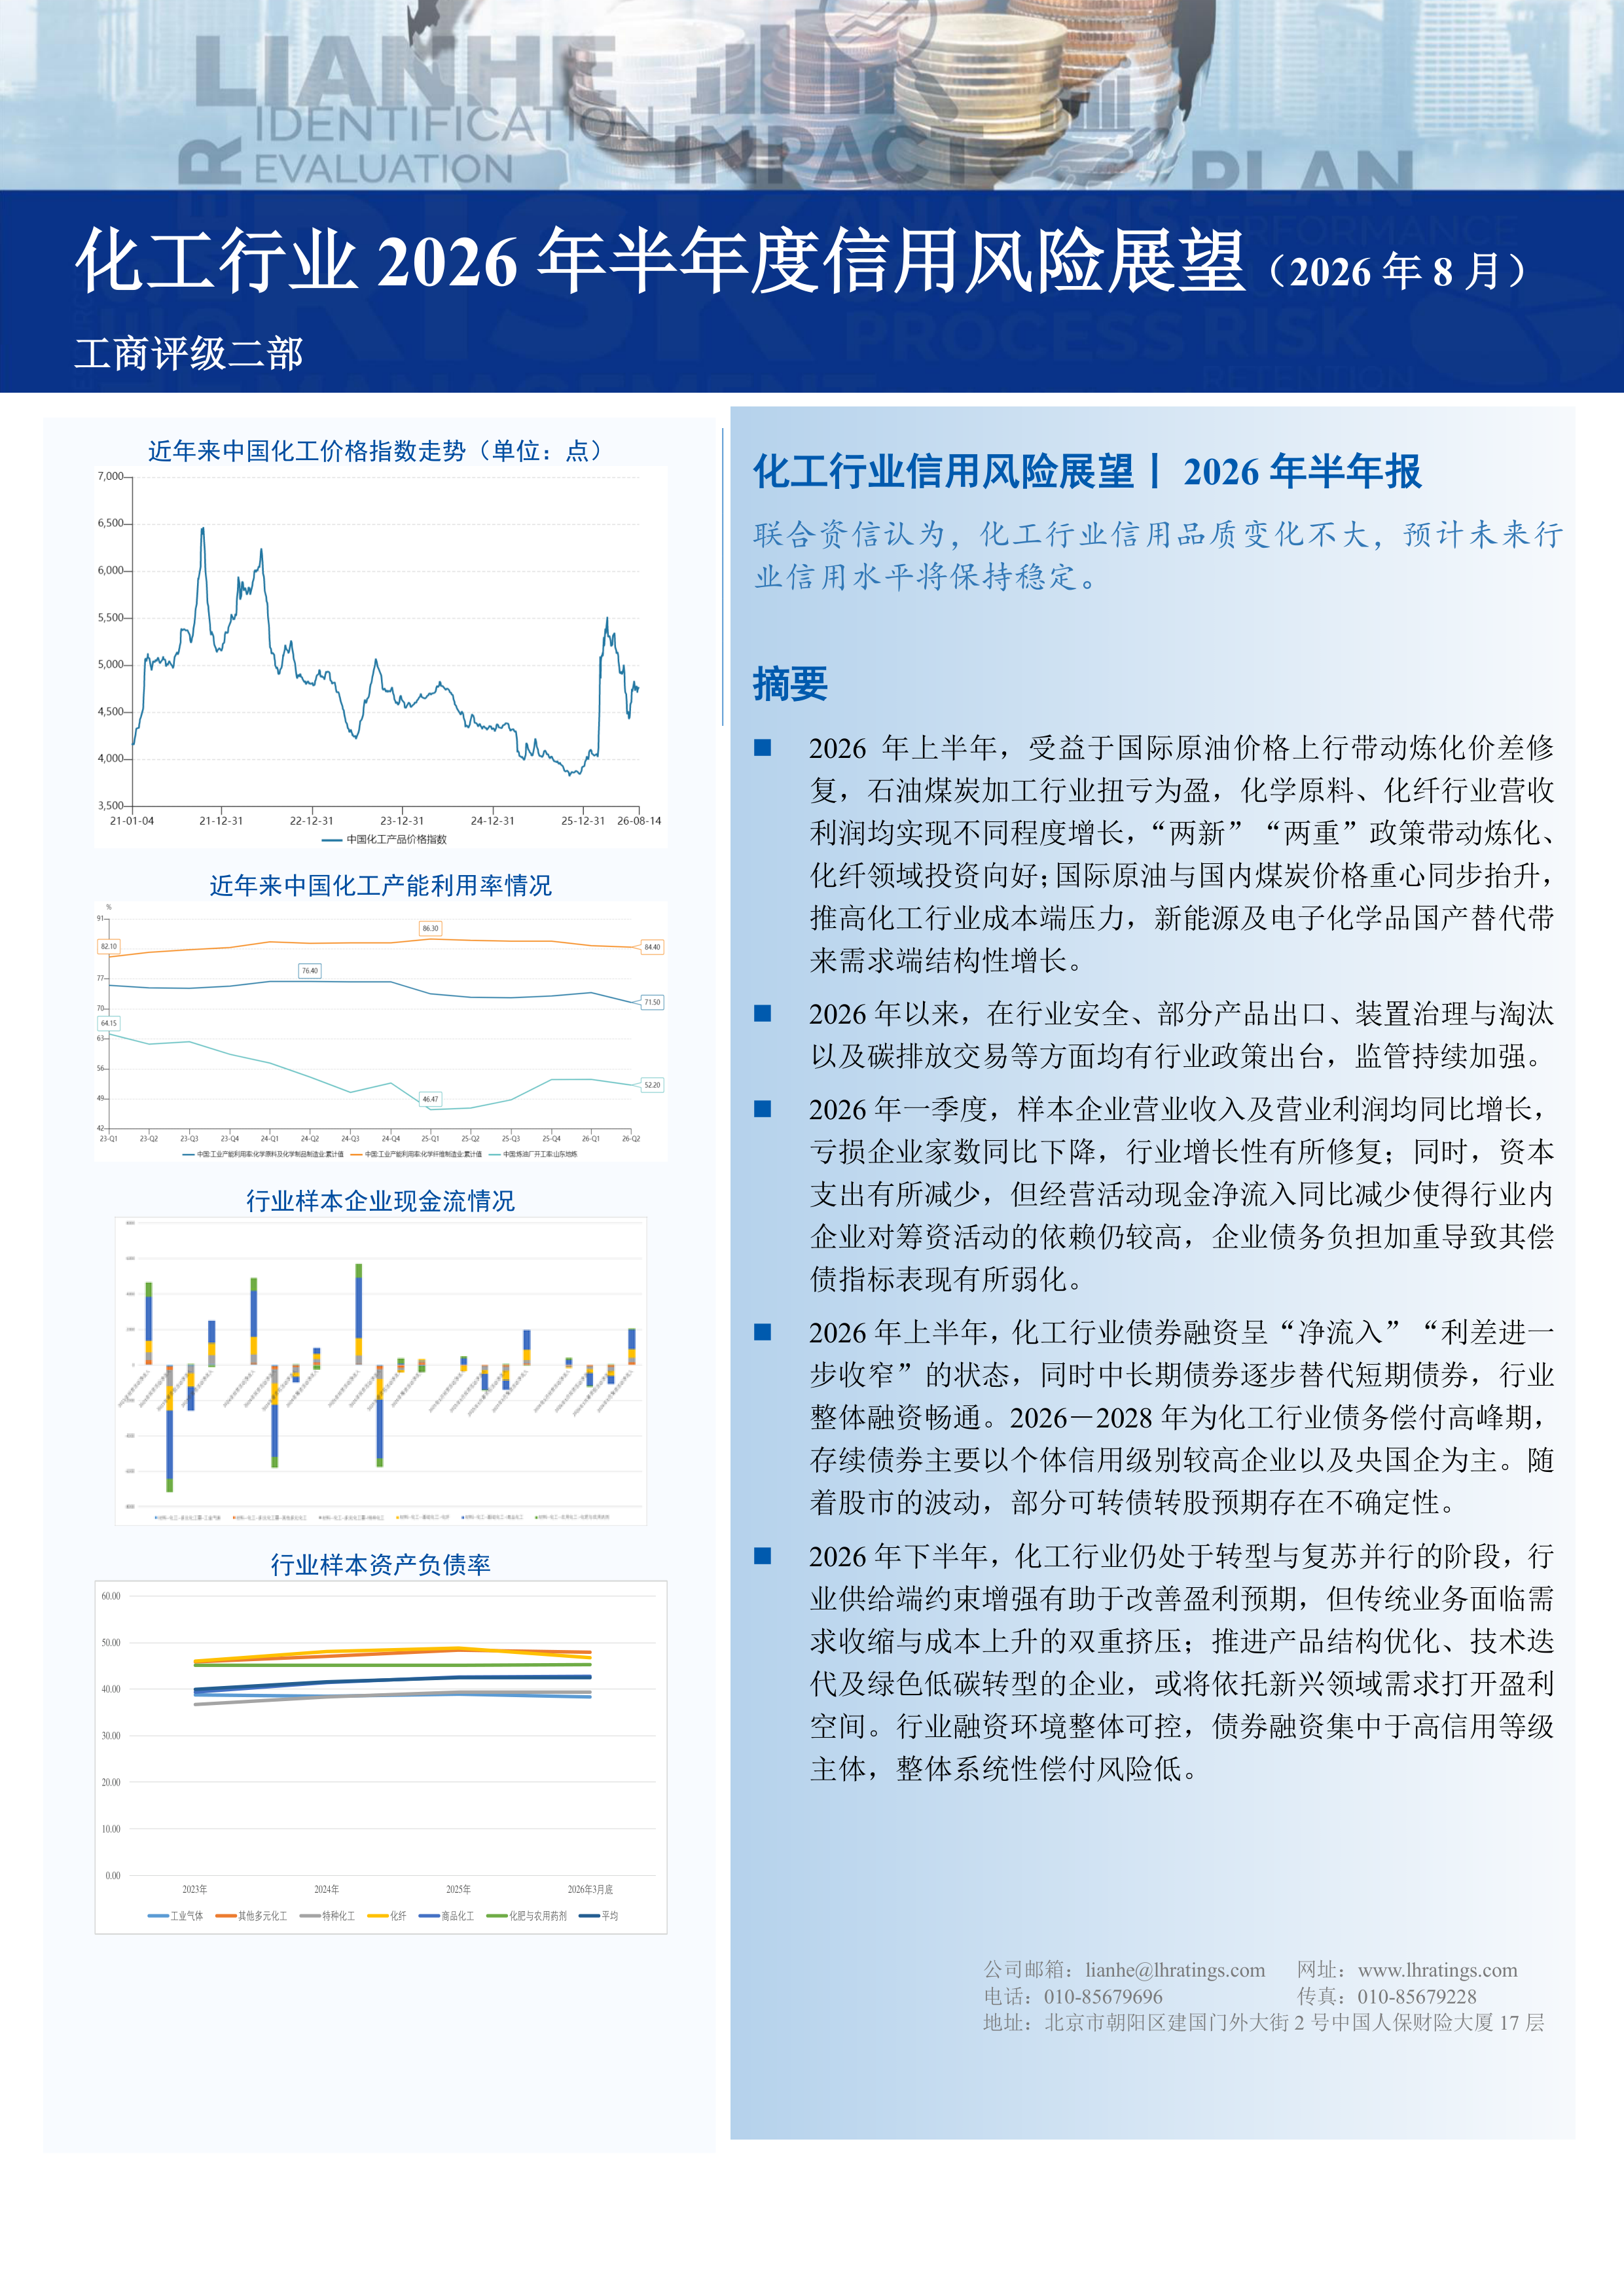
化工行业2026年半年度信用风险展望(2026年8月)
下载次数:
1938 次
发布机构:
联合资信评估股份有限公司
发布日期:
2026-08-26
页数:
13页
摘要
2026年上半年,受益于国际原油价格上行带动炼化价差修复,石油煤炭加工行业扭亏为盈,化学原料、化纤行业营收利润均实现不同程度增长,“两新”“两重”政策带动炼化、化纤领域投资向好;国际原油与国内煤炭价格重心同步抬升,推高化工行业成本端压力,新能源及电子化学品国产替代带来需求端结构性增长。
2026年以来,在行业安全、部分产品出口、装置治理与淘汰以及碳排放交易等方面均有行业政策出台,监管持续加强。
2026年一季度,样本企业营业收入及营业利润均同比增长,亏损企业家数同比下降,行业增长性有所修复;同时,资本支出有所减少,但经营活动现金净流入同比减少使得行业内企业对筹资活动的依赖仍较高,企业债务负担加重导致其偿债指标表现有所弱化。
2026年上半年,化工行业债券融资呈“净流入”“利差进一步收窄”的状态,同时中长期债券逐步替代短期债券,行业整体融资畅通。2026―2028年为化工行业债务偿付高峰期,存续债券主要以个体信用级别较高企业以及央国企为主。随着股市的波动,部分可转债转股预期存在不确定性。
2026年下半年,化工行业仍处于转型与复苏并行的阶段,行业供给端约束增强有助于改善盈利预期,但传统业务面临需求收缩与成本上升的双重挤压;推进产品结构优化、技术迭代及绿色低碳转型的企业,或将依托新兴领域需求打开盈利空间。行业融资环境整体可控,债券融资集中于高信用等级主体,整体系统性偿付风险低。
医药制造行业2026半年度行业分析
2026年化工行业分析
医药制造行业2026年度行业分析
医药制造行业2026年度信用风险展望(2025年12月)
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送