2025中国医药研发创新与营销创新峰会
华大智造:经营基本面发展向好,多组学业务增长势头最强

华大智造:经营基本面发展向好,多组学业务增长势头最强

研报

华大智造:经营基本面发展向好,多组学业务增长势头最强

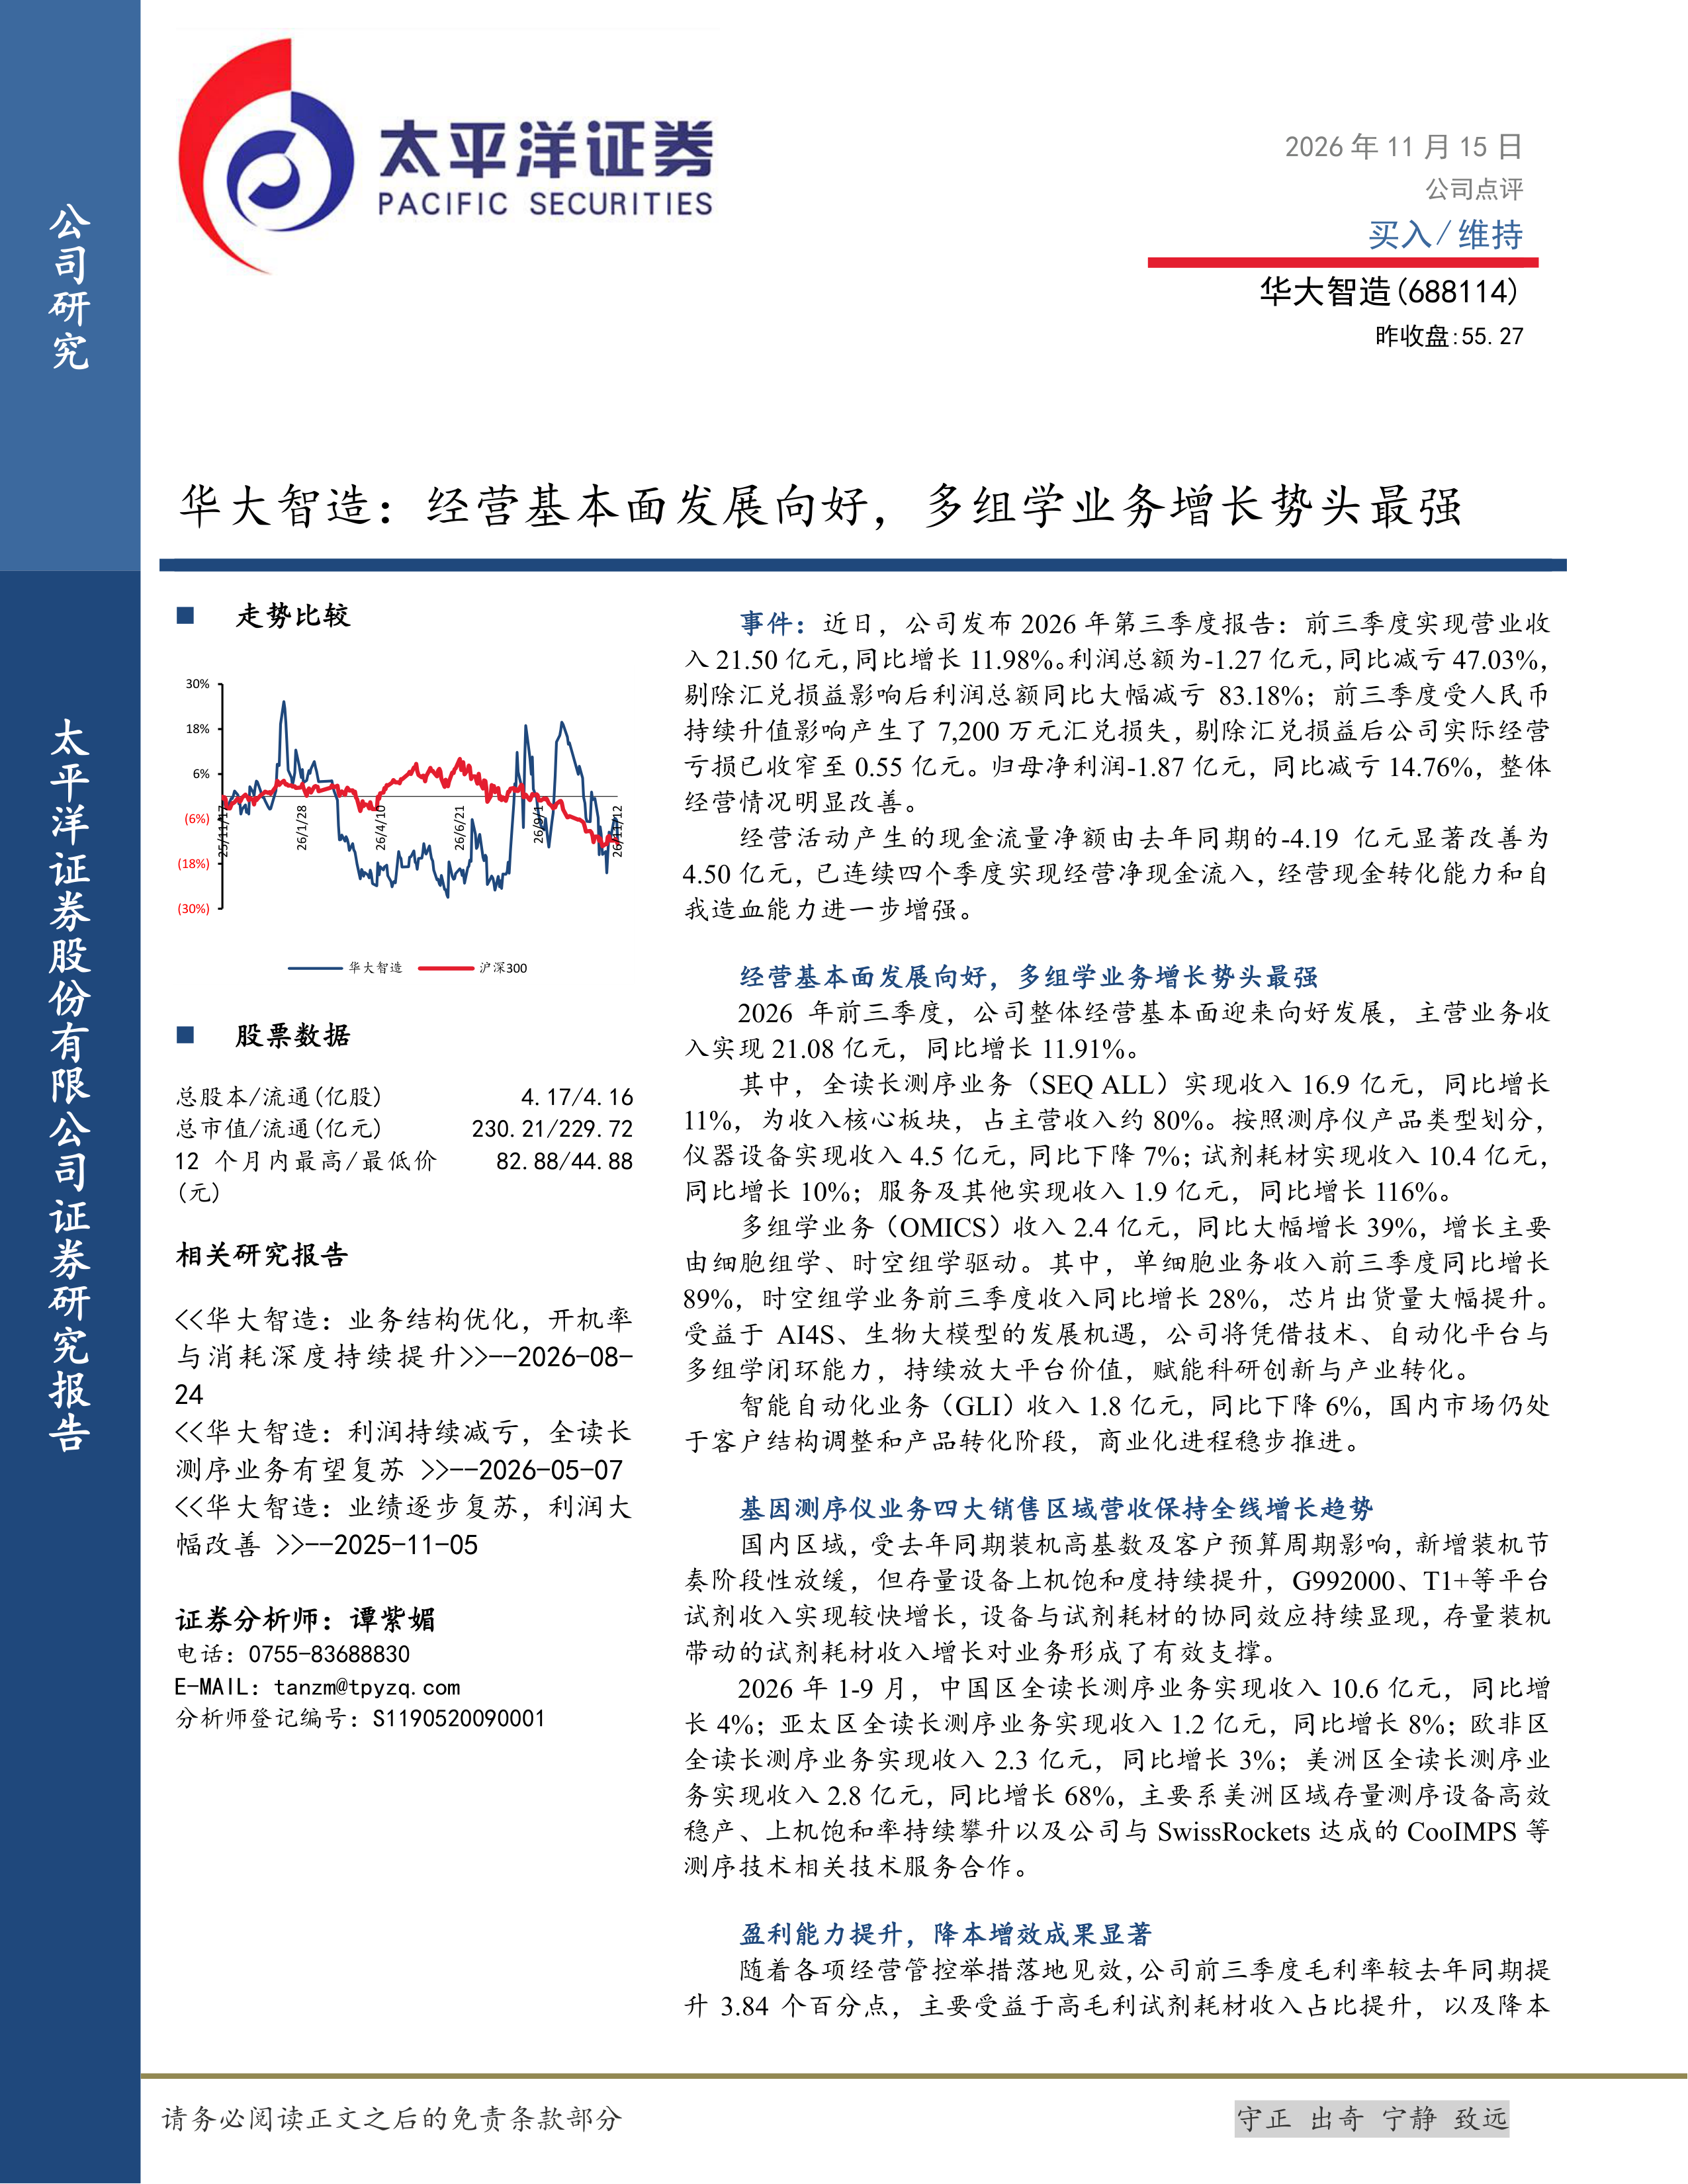
  华大智造(688114)   事件:近日,公司发布2026年第三季度报告:前三季度实现营业收入21.50亿元,同比增长11.98%。利润总额为-1.27亿元,同比减亏47.03%,剔除汇兑损益影响后利润总额同比大幅减亏83.18%;前三季度受人民币持续升值影响产生了7,200万元汇兑损失,剔除汇兑损益后公司实际经营亏损已收窄至0.55亿元。归母净利润-1.87亿元,同比减亏14.76%,整体经营情况明显改善。   经营活动产生的现金流量净额由去年同期的-4.19亿元显著改善为4.50亿元,已连续四个季度实现经营净现金流入,经营现金转化能力和自我造血能力进一步增强。   经营基本面发展向好,多组学业务增长势头最强   2026年前三季度,公司整体经营基本面迎来向好发展,主营业务收入实现21.08亿元,同比增长11.91%。   其中,全读长测序业务(SEQ ALL)实现收入16.9亿元,同比增长11%,为收入核心板块,占主营收入约80%。按照测序仪产品类型划分,仪器设备实现收入4.5亿元,同比下降7%;试剂耗材实现收入10.4亿元,同比增长10%;服务及其他实现收入1.9亿元,同比增长116%。   多组学业务(OMICS)收入2.4亿元,同比大幅增长39%,增长主要由细胞组学、时空组学驱动。其中,单细胞业务收入前三季度同比增长89%,时空组学业务前三季度收入同比增长28%,芯片出货量大幅提升。受益于AI4S、生物大模型的发展机遇,公司将凭借技术、自动化平台与多组学闭环能力,持续放大平台价值,赋能科研创新与产业转化。   智能自动化业务(GLI)收入1.8亿元,同比下降6%,国内市场仍处于客户结构调整和产品转化阶段,商业化进程稳步推进。   基因测序仪业务四大销售区域营收保持全线增长趋势   国内区域,受去年同期装机高基数及客户预算周期影响,新增装机节奏阶段性放缓,但存量设备上机饱和度持续提升,G992000、T1+等平台试剂收入实现较快增长,设备与试剂耗材的协同效应持续显现,存量装机带动的试剂耗材收入增长对业务形成了有效支撑。   2026年1-9月,中国区全读长测序业务实现收入10.6亿元,同比增长4%;亚太区全读长测序业务实现收入1.2亿元,同比增长8%;欧非区全读长测序业务实现收入2.3亿元,同比增长3%;美洲区全读长测序业务实现收入2.8亿元,同比增长68%,主要系美洲区域存量测序设备高效稳产、上机饱和率持续攀升以及公司与SwissRockets达成的CooIMPS等测序技术相关技术服务合作。   盈利能力提升,降本增效成果显著   随着各项经营管控举措落地见效,公司前三季度毛利率较去年同期提升3.84个百分点,主要受益于高毛利试剂耗材收入占比提升,以及降本增效举措的落地。其中,全读长测序业务毛利率为61%,同比提升约4个百分点,这一结构性变化标志着公司的存量装机正在加速转化为高毛利、高粘性的经常性收入,逐步体现以长期、稳定试剂收入为驱动,带动整体业务发展的趋势。   费用方面,公司扎实推进提质增效专项行动,将成本费用管控嵌入研发、采购、生产、销售及职能管理等关键流程。前三季度期间费用(不含财务费用)为12.28亿元,同比下降8.25%。公司在保障核心技术投入和产品创新能力的基础上,进一步提升研发资源投入产出效率,费用结构及组织运营效率持续优化。   盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为30.74/34.32/39.75亿元,同比增速为10.59%/11.65%/15.82%;归母净利润为-0.99/0.33/1.76亿元,同比增速为55.54%/133.08%/439.56%。对应EPS分别为-0.24/0.08/0.42元,对应当前股价PS分别为7.49/6.71/5.79倍,维持“买入”评级。   风险提示:国内市场竞争加剧的风险;地缘政治波动的风险;新品研发不及预期的风险。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    467 次

  • 发布机构:

    太平洋证券股份有限公司

  • 发布日期:

    2026-11-17

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  华大智造(688114)

  事件:近日,公司发布2026年第三季度报告:前三季度实现营业收入21.50亿元,同比增长11.98%。利润总额为-1.27亿元,同比减亏47.03%,剔除汇兑损益影响后利润总额同比大幅减亏83.18%;前三季度受人民币持续升值影响产生了7,200万元汇兑损失,剔除汇兑损益后公司实际经营亏损已收窄至0.55亿元。归母净利润-1.87亿元,同比减亏14.76%,整体经营情况明显改善。

  经营活动产生的现金流量净额由去年同期的-4.19亿元显著改善为4.50亿元,已连续四个季度实现经营净现金流入,经营现金转化能力和自我造血能力进一步增强。

  经营基本面发展向好,多组学业务增长势头最强

  2026年前三季度,公司整体经营基本面迎来向好发展,主营业务收入实现21.08亿元,同比增长11.91%。

  其中,全读长测序业务(SEQ ALL)实现收入16.9亿元,同比增长11%,为收入核心板块,占主营收入约80%。按照测序仪产品类型划分,仪器设备实现收入4.5亿元,同比下降7%;试剂耗材实现收入10.4亿元,同比增长10%;服务及其他实现收入1.9亿元,同比增长116%。

  多组学业务(OMICS)收入2.4亿元,同比大幅增长39%,增长主要由细胞组学、时空组学驱动。其中,单细胞业务收入前三季度同比增长89%,时空组学业务前三季度收入同比增长28%,芯片出货量大幅提升。受益于AI4S、生物大模型的发展机遇,公司将凭借技术、自动化平台与多组学闭环能力,持续放大平台价值,赋能科研创新与产业转化。

  智能自动化业务(GLI)收入1.8亿元,同比下降6%,国内市场仍处于客户结构调整和产品转化阶段,商业化进程稳步推进。

  基因测序仪业务四大销售区域营收保持全线增长趋势

  国内区域,受去年同期装机高基数及客户预算周期影响,新增装机节奏阶段性放缓,但存量设备上机饱和度持续提升,G992000、T1+等平台试剂收入实现较快增长,设备与试剂耗材的协同效应持续显现,存量装机带动的试剂耗材收入增长对业务形成了有效支撑。

  2026年1-9月,中国区全读长测序业务实现收入10.6亿元,同比增长4%;亚太区全读长测序业务实现收入1.2亿元,同比增长8%;欧非区全读长测序业务实现收入2.3亿元,同比增长3%;美洲区全读长测序业务实现收入2.8亿元,同比增长68%,主要系美洲区域存量测序设备高效稳产、上机饱和率持续攀升以及公司与SwissRockets达成的CooIMPS等测序技术相关技术服务合作。

  盈利能力提升,降本增效成果显著

  随着各项经营管控举措落地见效,公司前三季度毛利率较去年同期提升3.84个百分点,主要受益于高毛利试剂耗材收入占比提升,以及降本增效举措的落地。其中,全读长测序业务毛利率为61%,同比提升约4个百分点,这一结构性变化标志着公司的存量装机正在加速转化为高毛利、高粘性的经常性收入,逐步体现以长期、稳定试剂收入为驱动,带动整体业务发展的趋势。

  费用方面,公司扎实推进提质增效专项行动,将成本费用管控嵌入研发、采购、生产、销售及职能管理等关键流程。前三季度期间费用(不含财务费用)为12.28亿元,同比下降8.25%。公司在保障核心技术投入和产品创新能力的基础上,进一步提升研发资源投入产出效率,费用结构及组织运营效率持续优化。

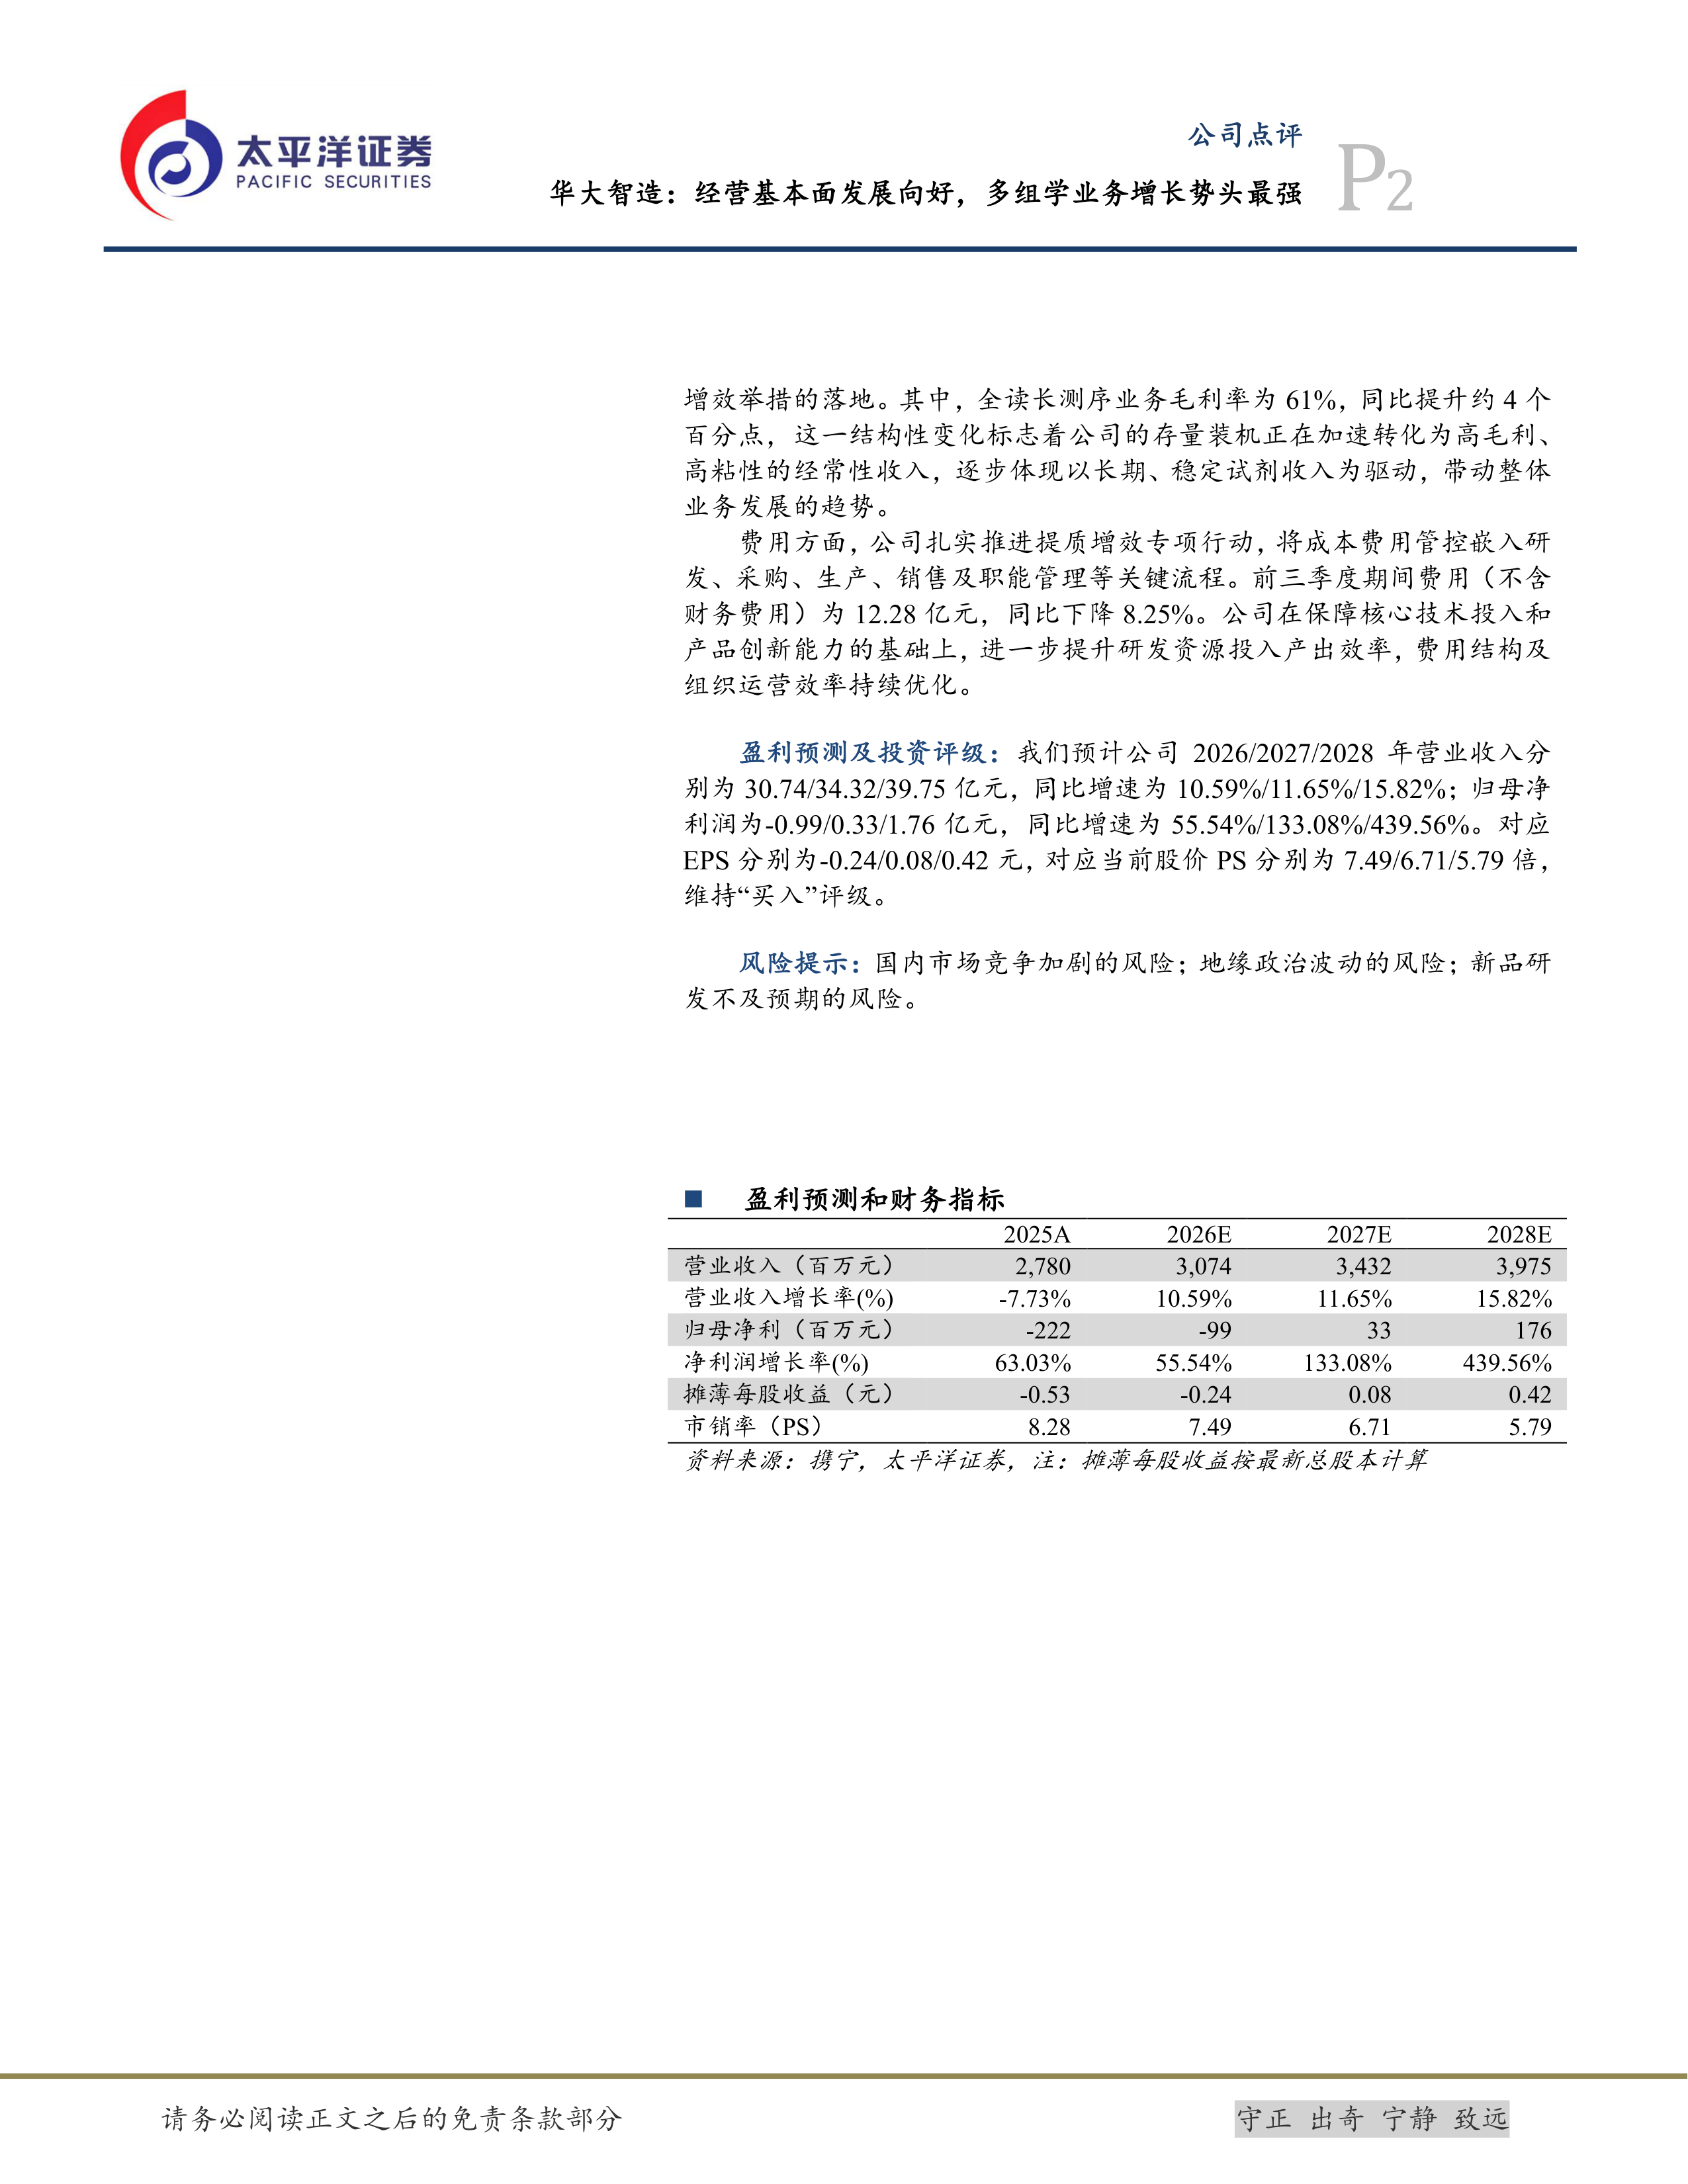
  盈利预测及投资评级:我们预计公司2026/2027/2028年营业收入分别为30.74/34.32/39.75亿元,同比增速为10.59%/11.65%/15.82%;归母净利润为-0.99/0.33/1.76亿元,同比增速为55.54%/133.08%/439.56%。对应EPS分别为-0.24/0.08/0.42元,对应当前股价PS分别为7.49/6.71/5.79倍,维持“买入”评级。

  风险提示:国内市场竞争加剧的风险;地缘政治波动的风险;新品研发不及预期的风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
太平洋证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3