-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

前三季度营收同比增长25.8%,工业客户需求及海外拓展驱动增长
下载次数:
173 次
发布机构:
国信证券股份有限公司
发布日期:
2026-11-04
页数:
6页
药康生物(688046)
核心观点
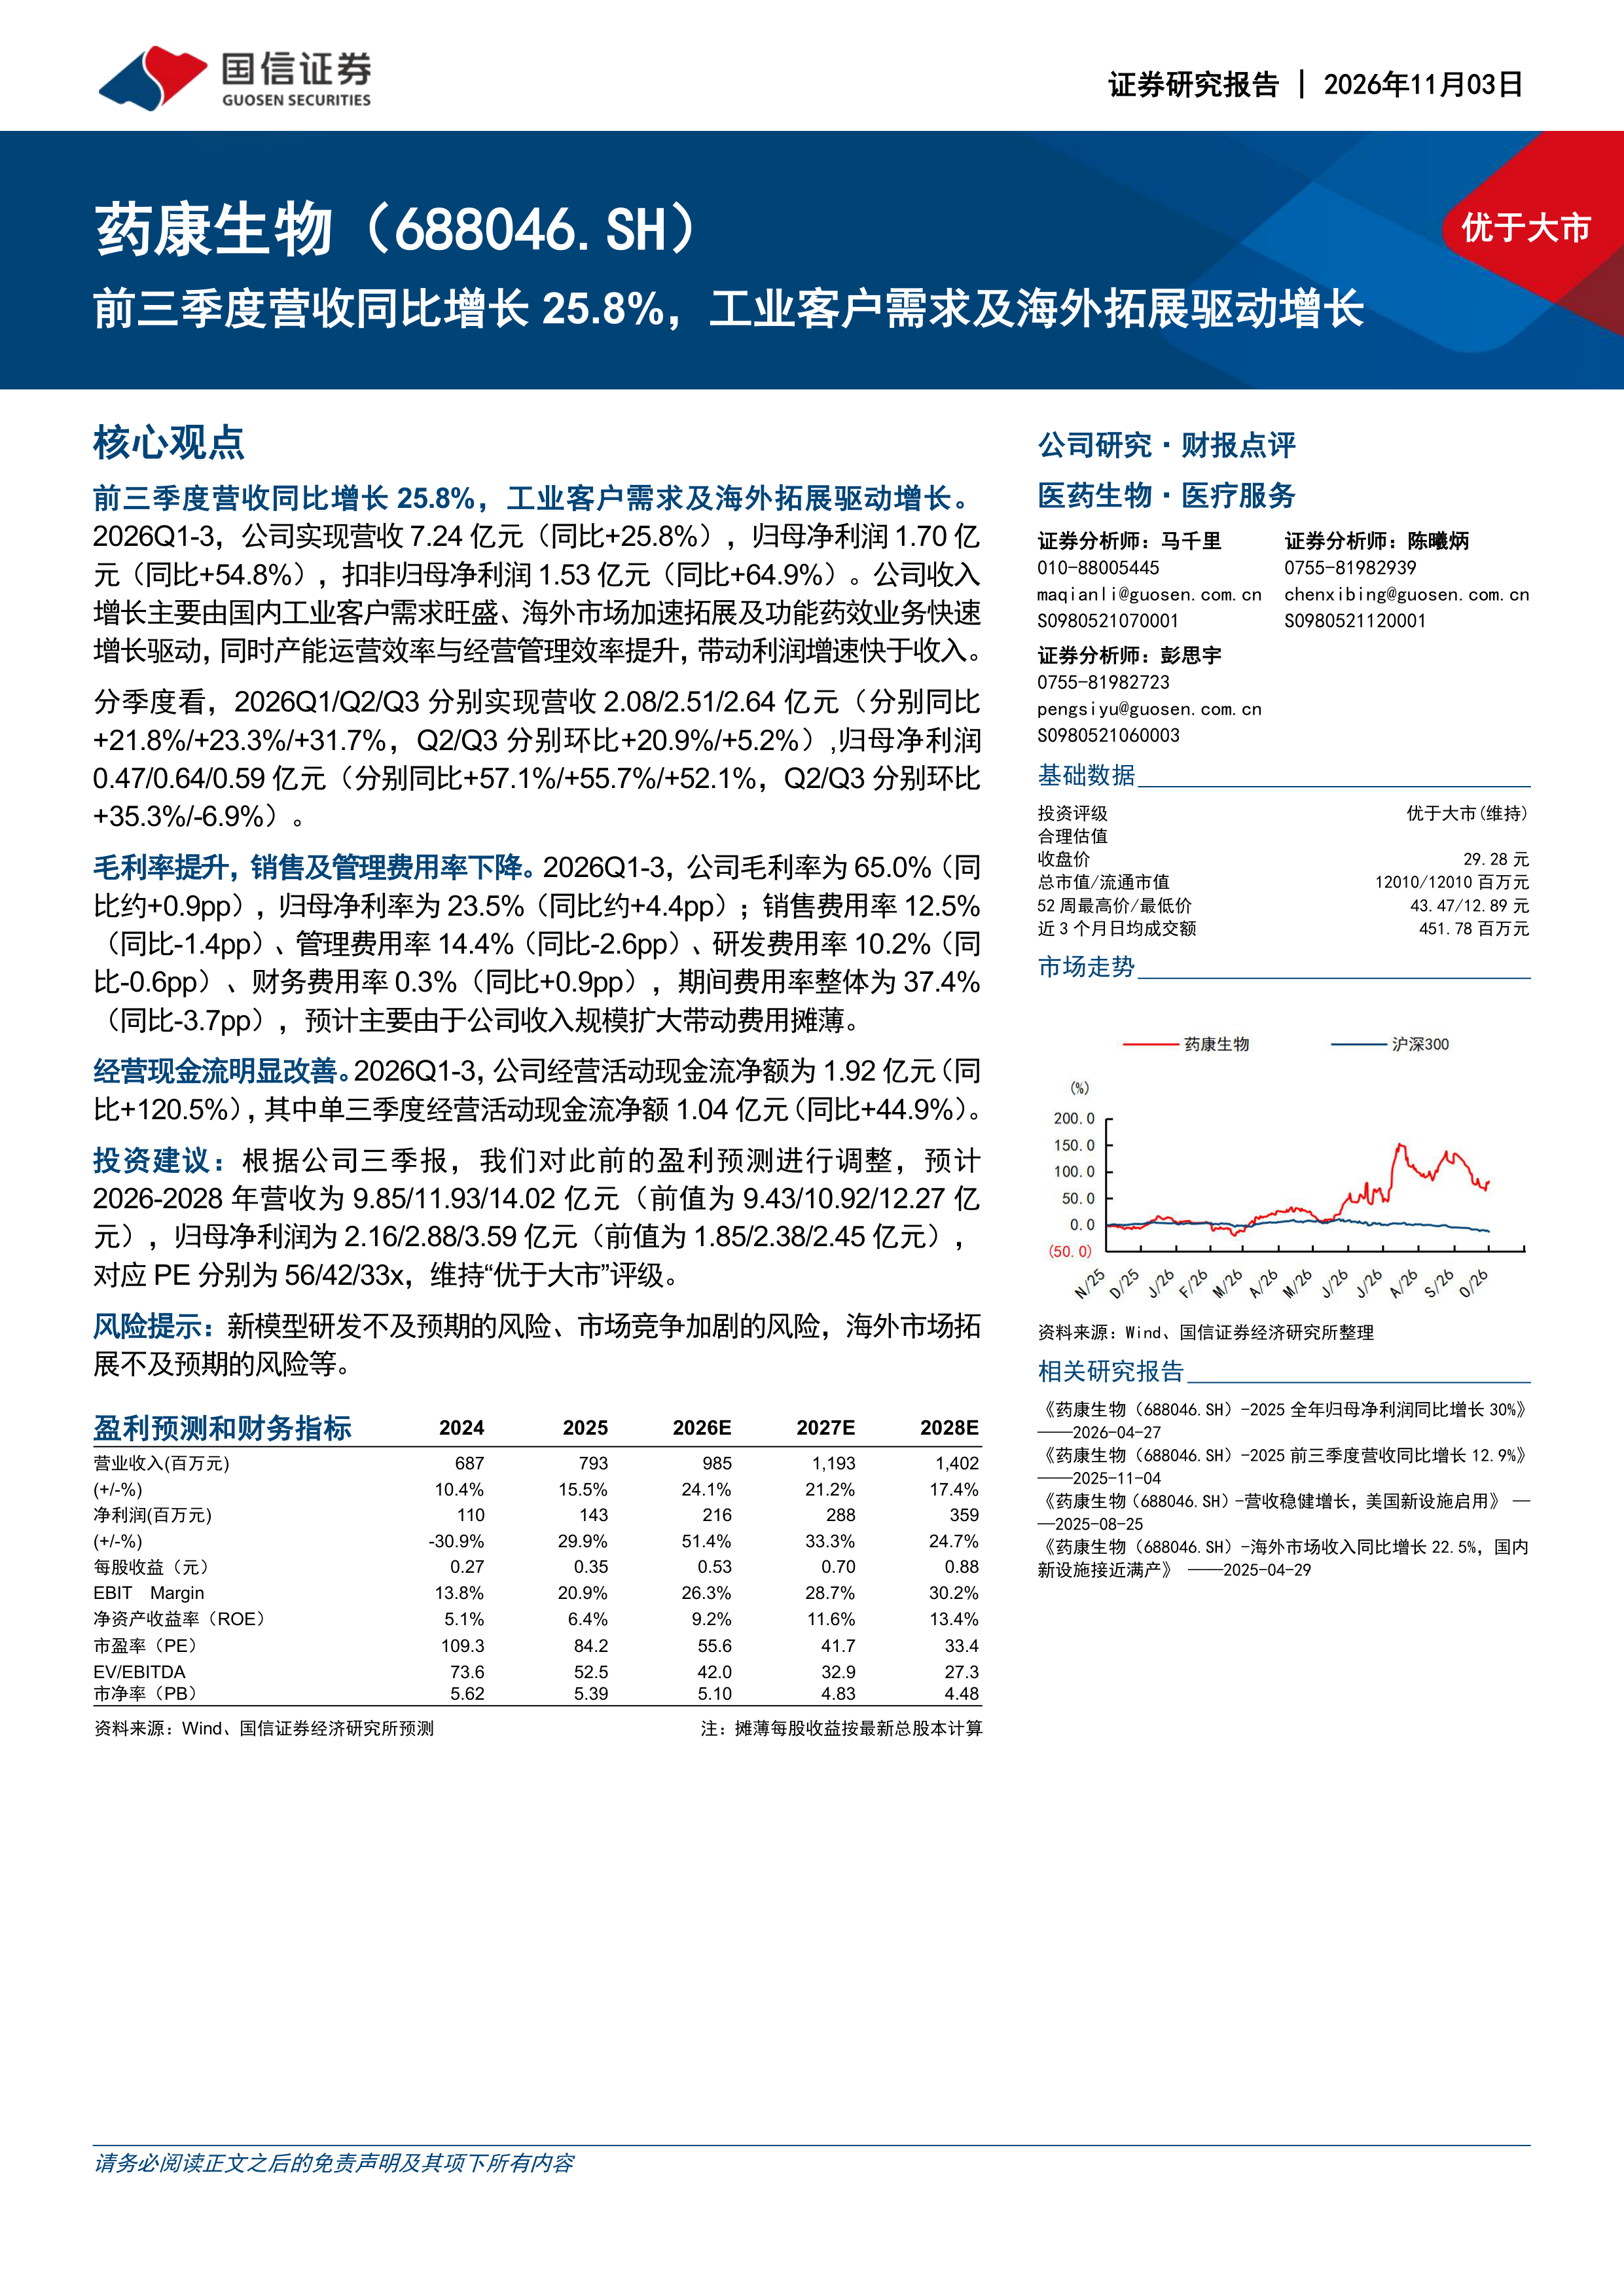
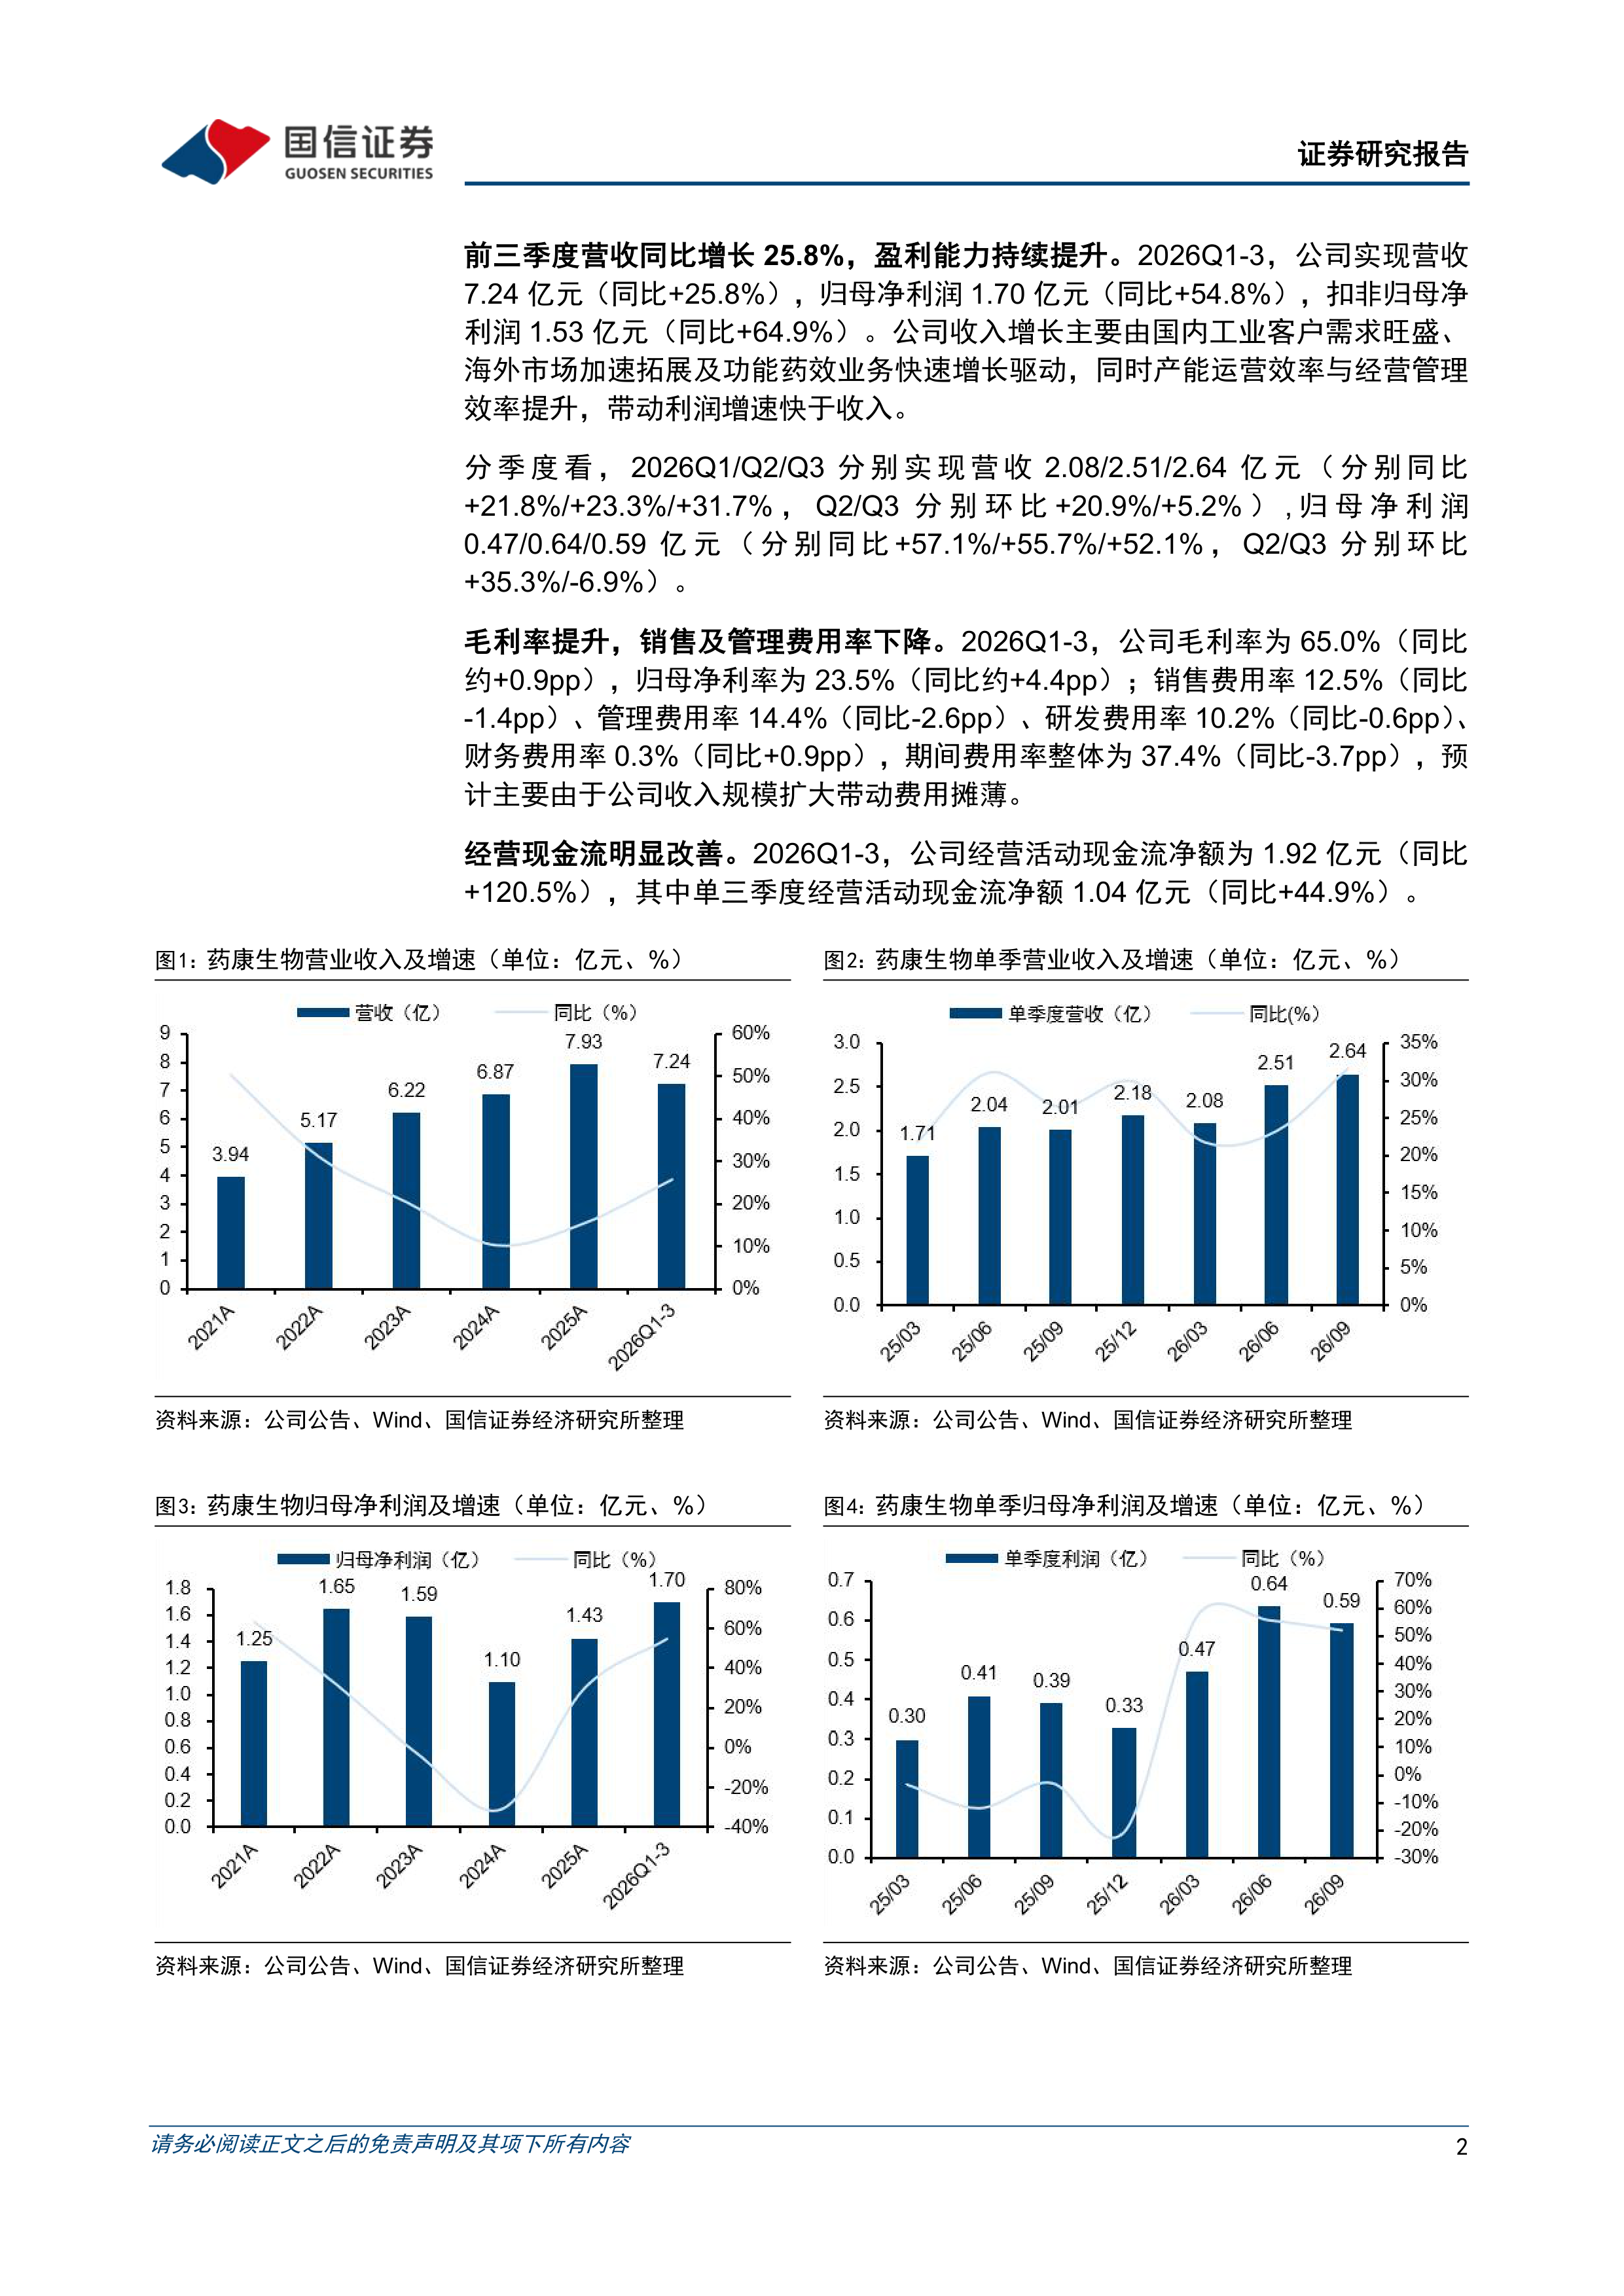
前三季度营收同比增长25.8%,工业客户需求及海外拓展驱动增长。2026Q1-3,公司实现营收7.24亿元(同比+25.8%),归母净利润1.70亿元(同比+54.8%),扣非归母净利润1.53亿元(同比+64.9%)。公司收入增长主要由国内工业客户需求旺盛、海外市场加速拓展及功能药效业务快速增长驱动,同时产能运营效率与经营管理效率提升,带动利润增速快于收入。
分季度看,2026Q1/Q2/Q3分别实现营收2.08/2.51/2.64亿元(分别同比+21.8%/+23.3%/+31.7%,Q2/Q3分别环比+20.9%/+5.2%),归母净利润0.47/0.64/0.59亿元(分别同比+57.1%/+55.7%/+52.1%,Q2/Q3分别环比+35.3%/-6.9%)。
毛利率提升,销售及管理费用率下降。2026Q1-3,公司毛利率为65.0%(同比约+0.9pp),归母净利率为23.5%(同比约+4.4pp);销售费用率12.5%(同比-1.4pp)、管理费用率14.4%(同比-2.6pp)、研发费用率10.2%(同比-0.6pp)、财务费用率0.3%(同比+0.9pp),期间费用率整体为37.4%(同比-3.7pp),预计主要由于公司收入规模扩大带动费用摊薄。
经营现金流明显改善。2026Q1-3,公司经营活动现金流净额为1.92亿元(同比+120.5%),其中单三季度经营活动现金流净额1.04亿元(同比+44.9%)。
投资建议:根据公司三季报,我们对此前的盈利预测进行调整,预计2026-2028年营收为9.85/11.93/14.02亿元(前值为9.43/10.92/12.27亿元),归母净利润为2.16/2.88/3.59亿元(前值为1.85/2.38/2.45亿元),对应PE分别为56/42/33x,维持“优于大市”评级。
风险提示:新模型研发不及预期的风险、市场竞争加剧的风险,海外市场拓展不及预期的风险等。
医药行业专题报告:26Q3医药持仓占比提升显著,机构大幅加仓CXO
原有业务稳健增长,澎立生物并表增厚营收及扣非归母净利润
前三季度营收同比增长30.6%,汇兑及股份支付影响利润释放
前三季度营收同比增长274.8%,对外授权及国内商业化共同驱动
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送