信立泰(002294)
投资要点
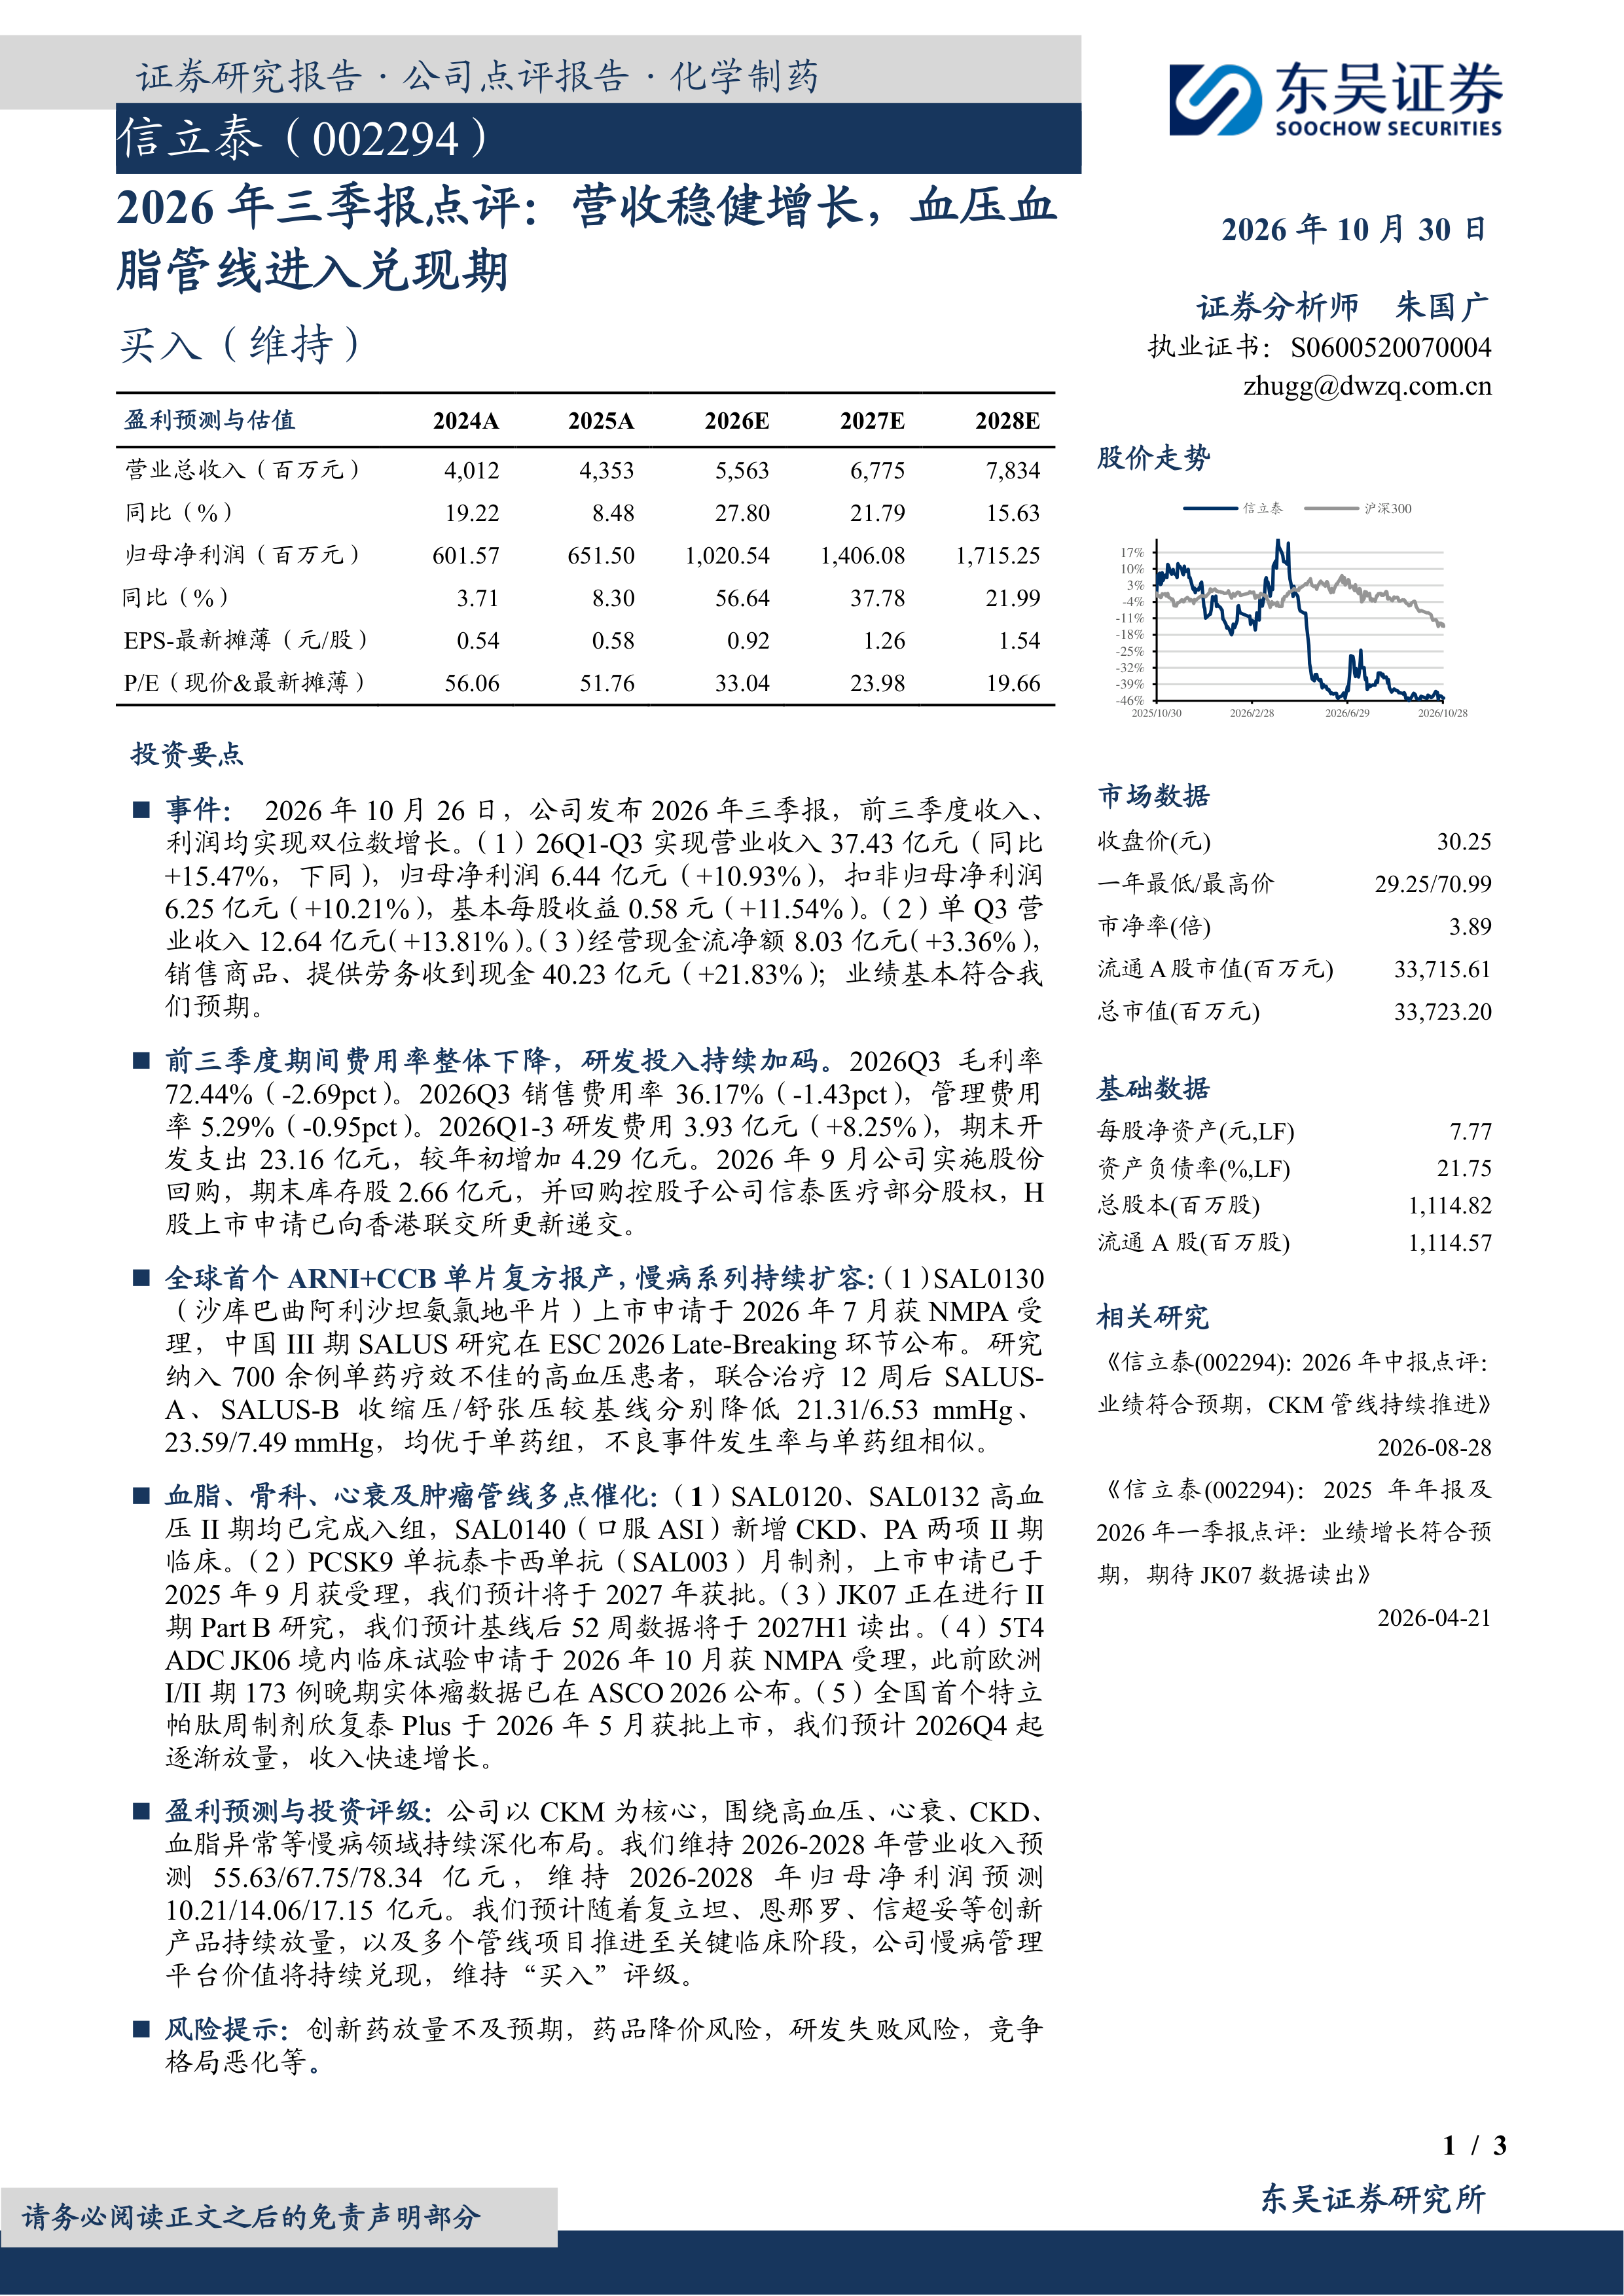
事件:2026年10月26日,公司发布2026年三季报,前三季度收入、利润均实现双位数增长。(1)26Q1-Q3实现营业收入37.43亿元(同比+15.47%,下同),归母净利润6.44亿元(+10.93%),扣非归母净利润6.25亿元(+10.21%),基本每股收益0.58元(+11.54%)。(2)单Q3营业收入12.64亿元(+13.81%)。(3)经营现金流净额8.03亿元(+3.36%),销售商品、提供劳务收到现金40.23亿元(+21.83%);业绩基本符合我们预期。
前三季度期间费用率整体下降,研发投入持续加码。2026Q3毛利率72.44%(-2.69pct)。2026Q3销售费用率36.17%(-1.43pct),管理费用率5.29%(-0.95pct)。2026Q1-3研发费用3.93亿元(+8.25%),期末开发支出23.16亿元,较年初增加4.29亿元。2026年9月公司实施股份回购,期末库存股2.66亿元,并回购控股子公司信泰医疗部分股权,H股上市申请已向香港联交所更新递交。
全球首个ARNI+CCB单片复方报产,慢病系列持续扩容:(1)SAL0130(沙库巴曲阿利沙坦氨氯地平片)上市申请于2026年7月获NMPA受理,中国III期SALUS研究在ESC2026Late-Breaking环节公布。研究纳入700余例单药疗效不佳的高血压患者,联合治疗12周后SALUS-A、SALUS-B收缩压/舒张压较基线分别降低21.31/6.53mmHg、23.59/7.49mmHg,均优于单药组,不良事件发生率与单药组相似。
血脂、骨科、心衰及肿瘤管线多点催化:(1)SAL0120、SAL0132高血压II期均已完成入组,SAL0140(口服ASI)新增CKD、PA两项II期临床。(2)PCSK9单抗泰卡西单抗(SAL003)月制剂,上市申请已于2025年9月获受理,我们预计将于2027年获批。(3)JK07正在进行II期Part B研究,我们预计基线后52周数据将于2027H1读出。(4)5T4ADC JK06境内临床试验申请于2026年10月获NMPA受理,此前欧洲I/II期173例晚期实体瘤数据已在ASCO2026公布。(5)全国首个特立帕肽周制剂欣复泰Plus于2026年5月获批上市,我们预计2026Q4起逐渐放量,收入快速增长。
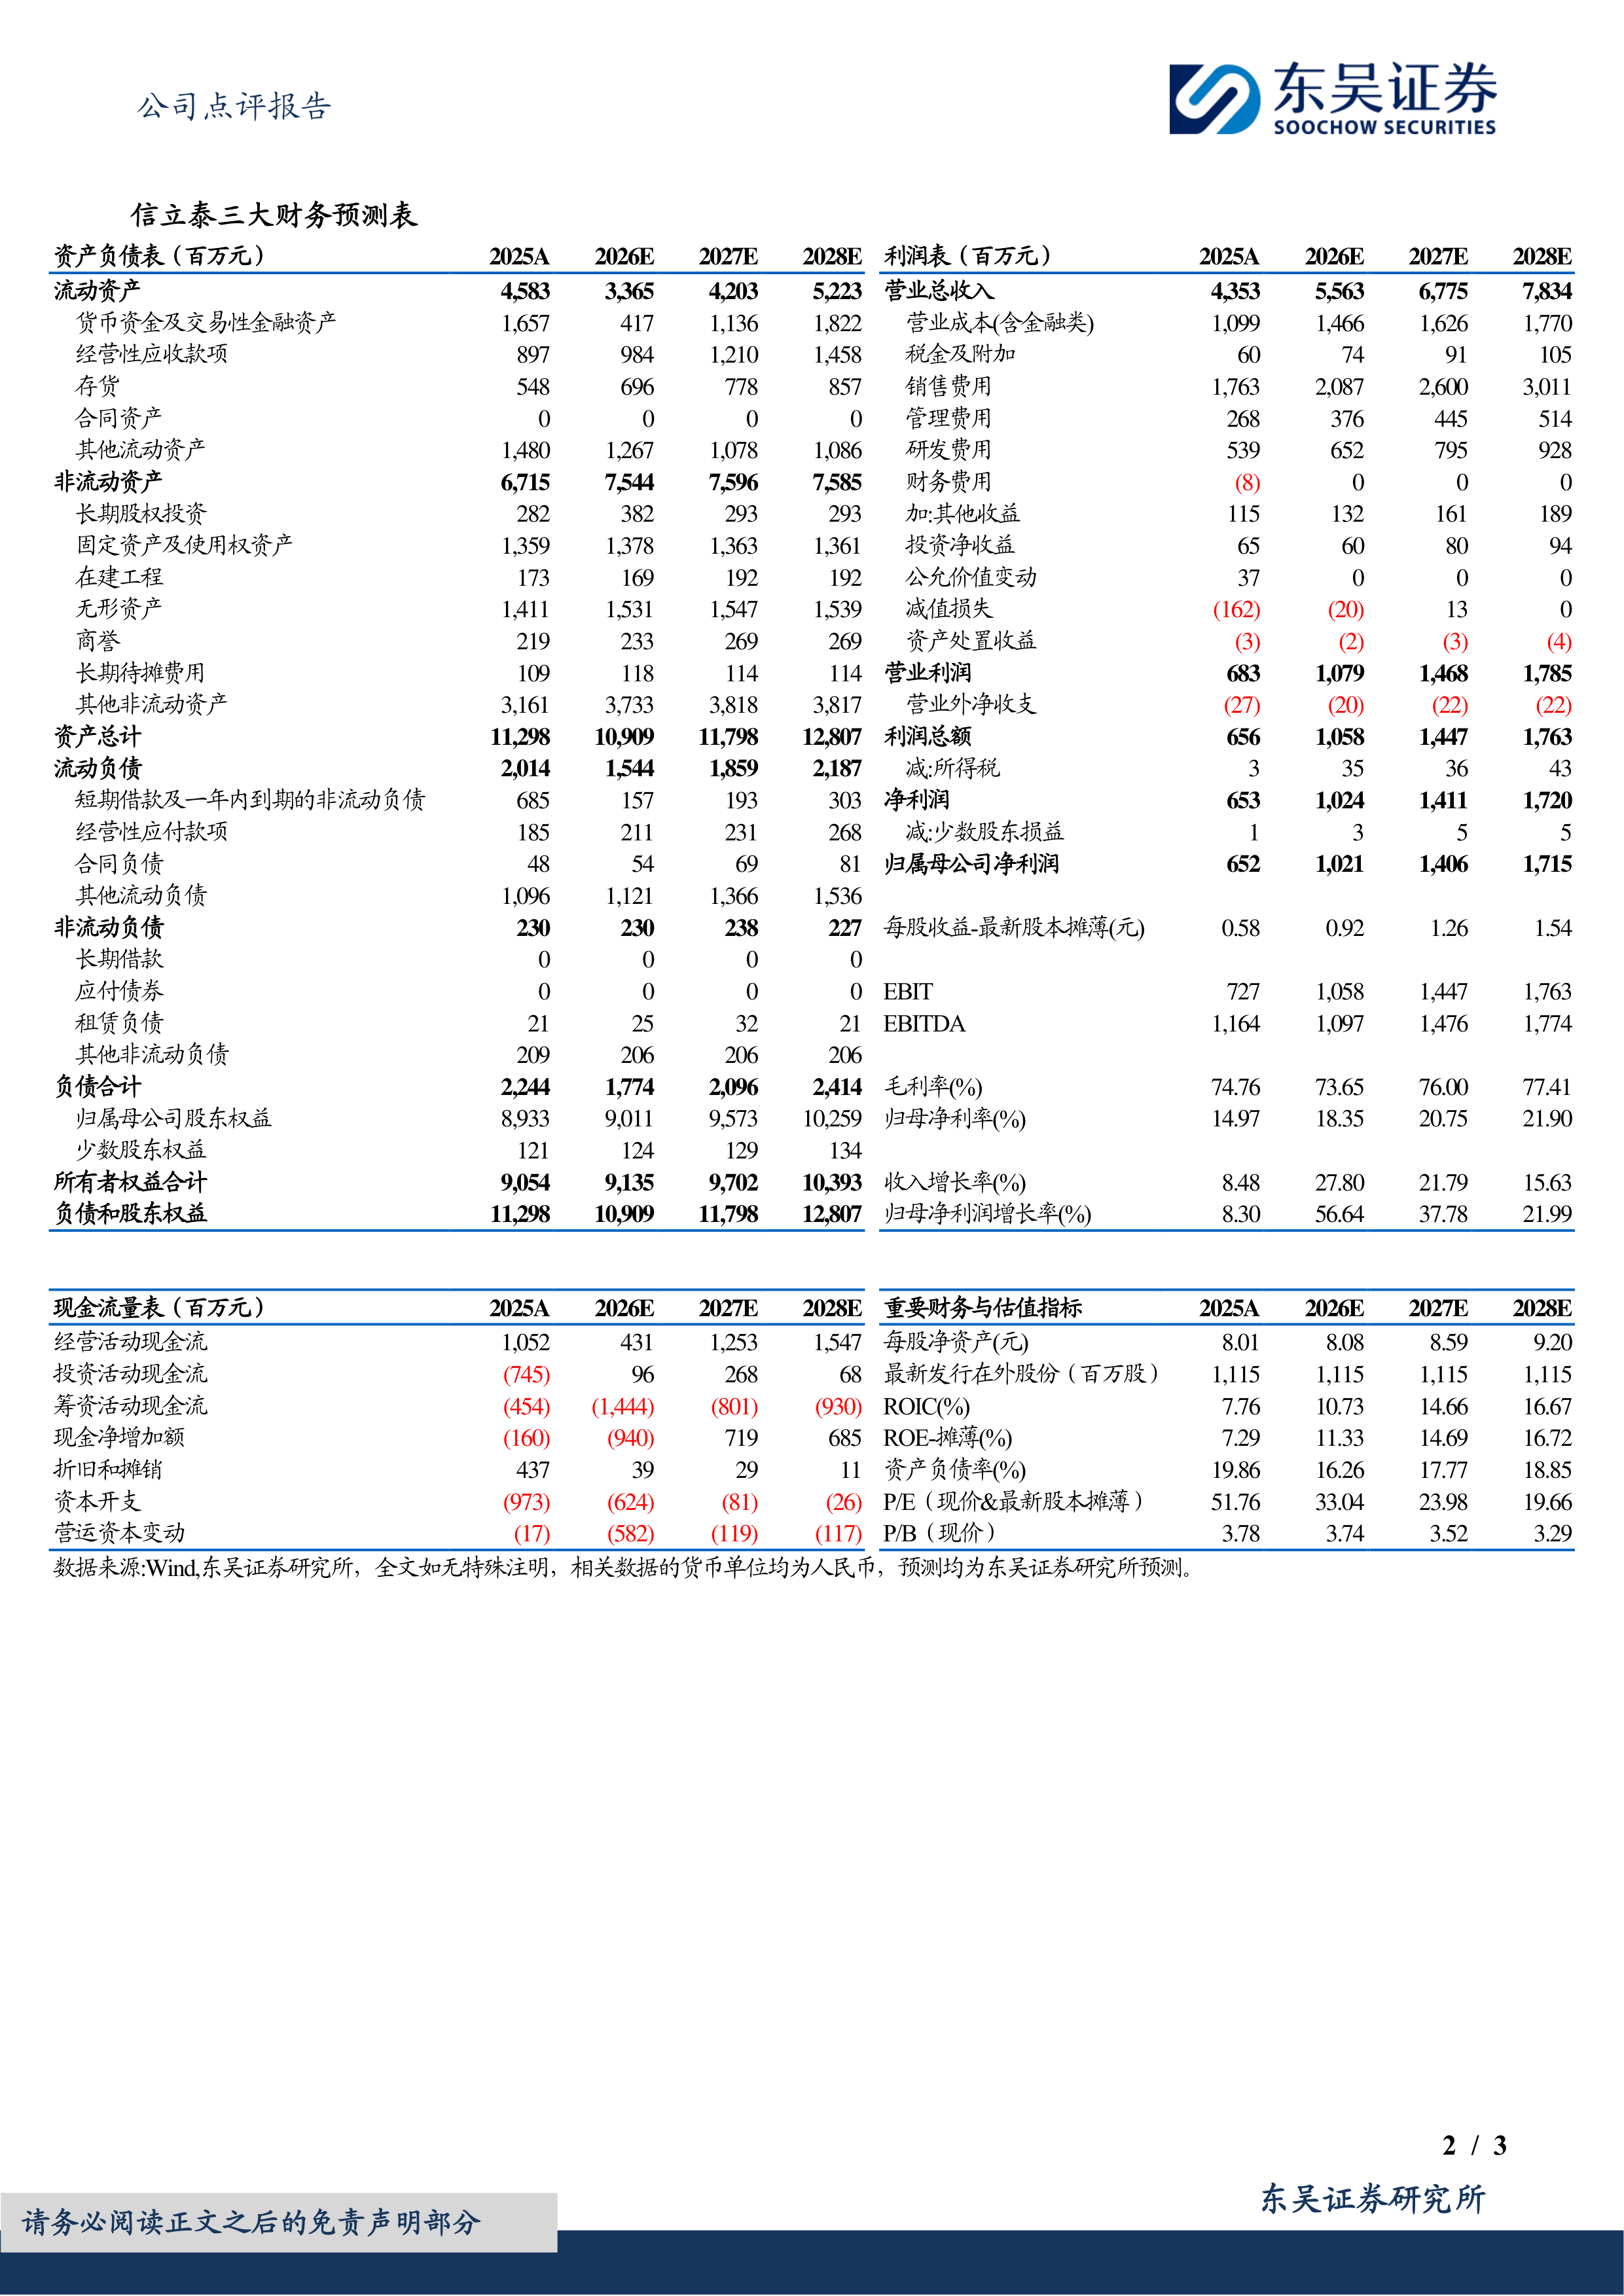
盈利预测与投资评级:公司以CKM为核心,围绕高血压、心衰、CKD、血脂异常等慢病领域持续深化布局。我们维持2026-2028年营业收入预测55.63/67.75/78.34亿元,维持2026-2028年归母净利润预测10.21/14.06/17.15亿元。我们预计随着复立坦、恩那罗、信超妥等创新产品持续放量,以及多个管线项目推进至关键临床阶段,公司慢病管理平台价值将持续兑现,维持“买入”评级。
风险提示:创新药放量不及预期,药品降价风险,研发失败风险,竞争格局恶化等。





 微信扫一扫-立即使用