海思科(002653)
投资要点
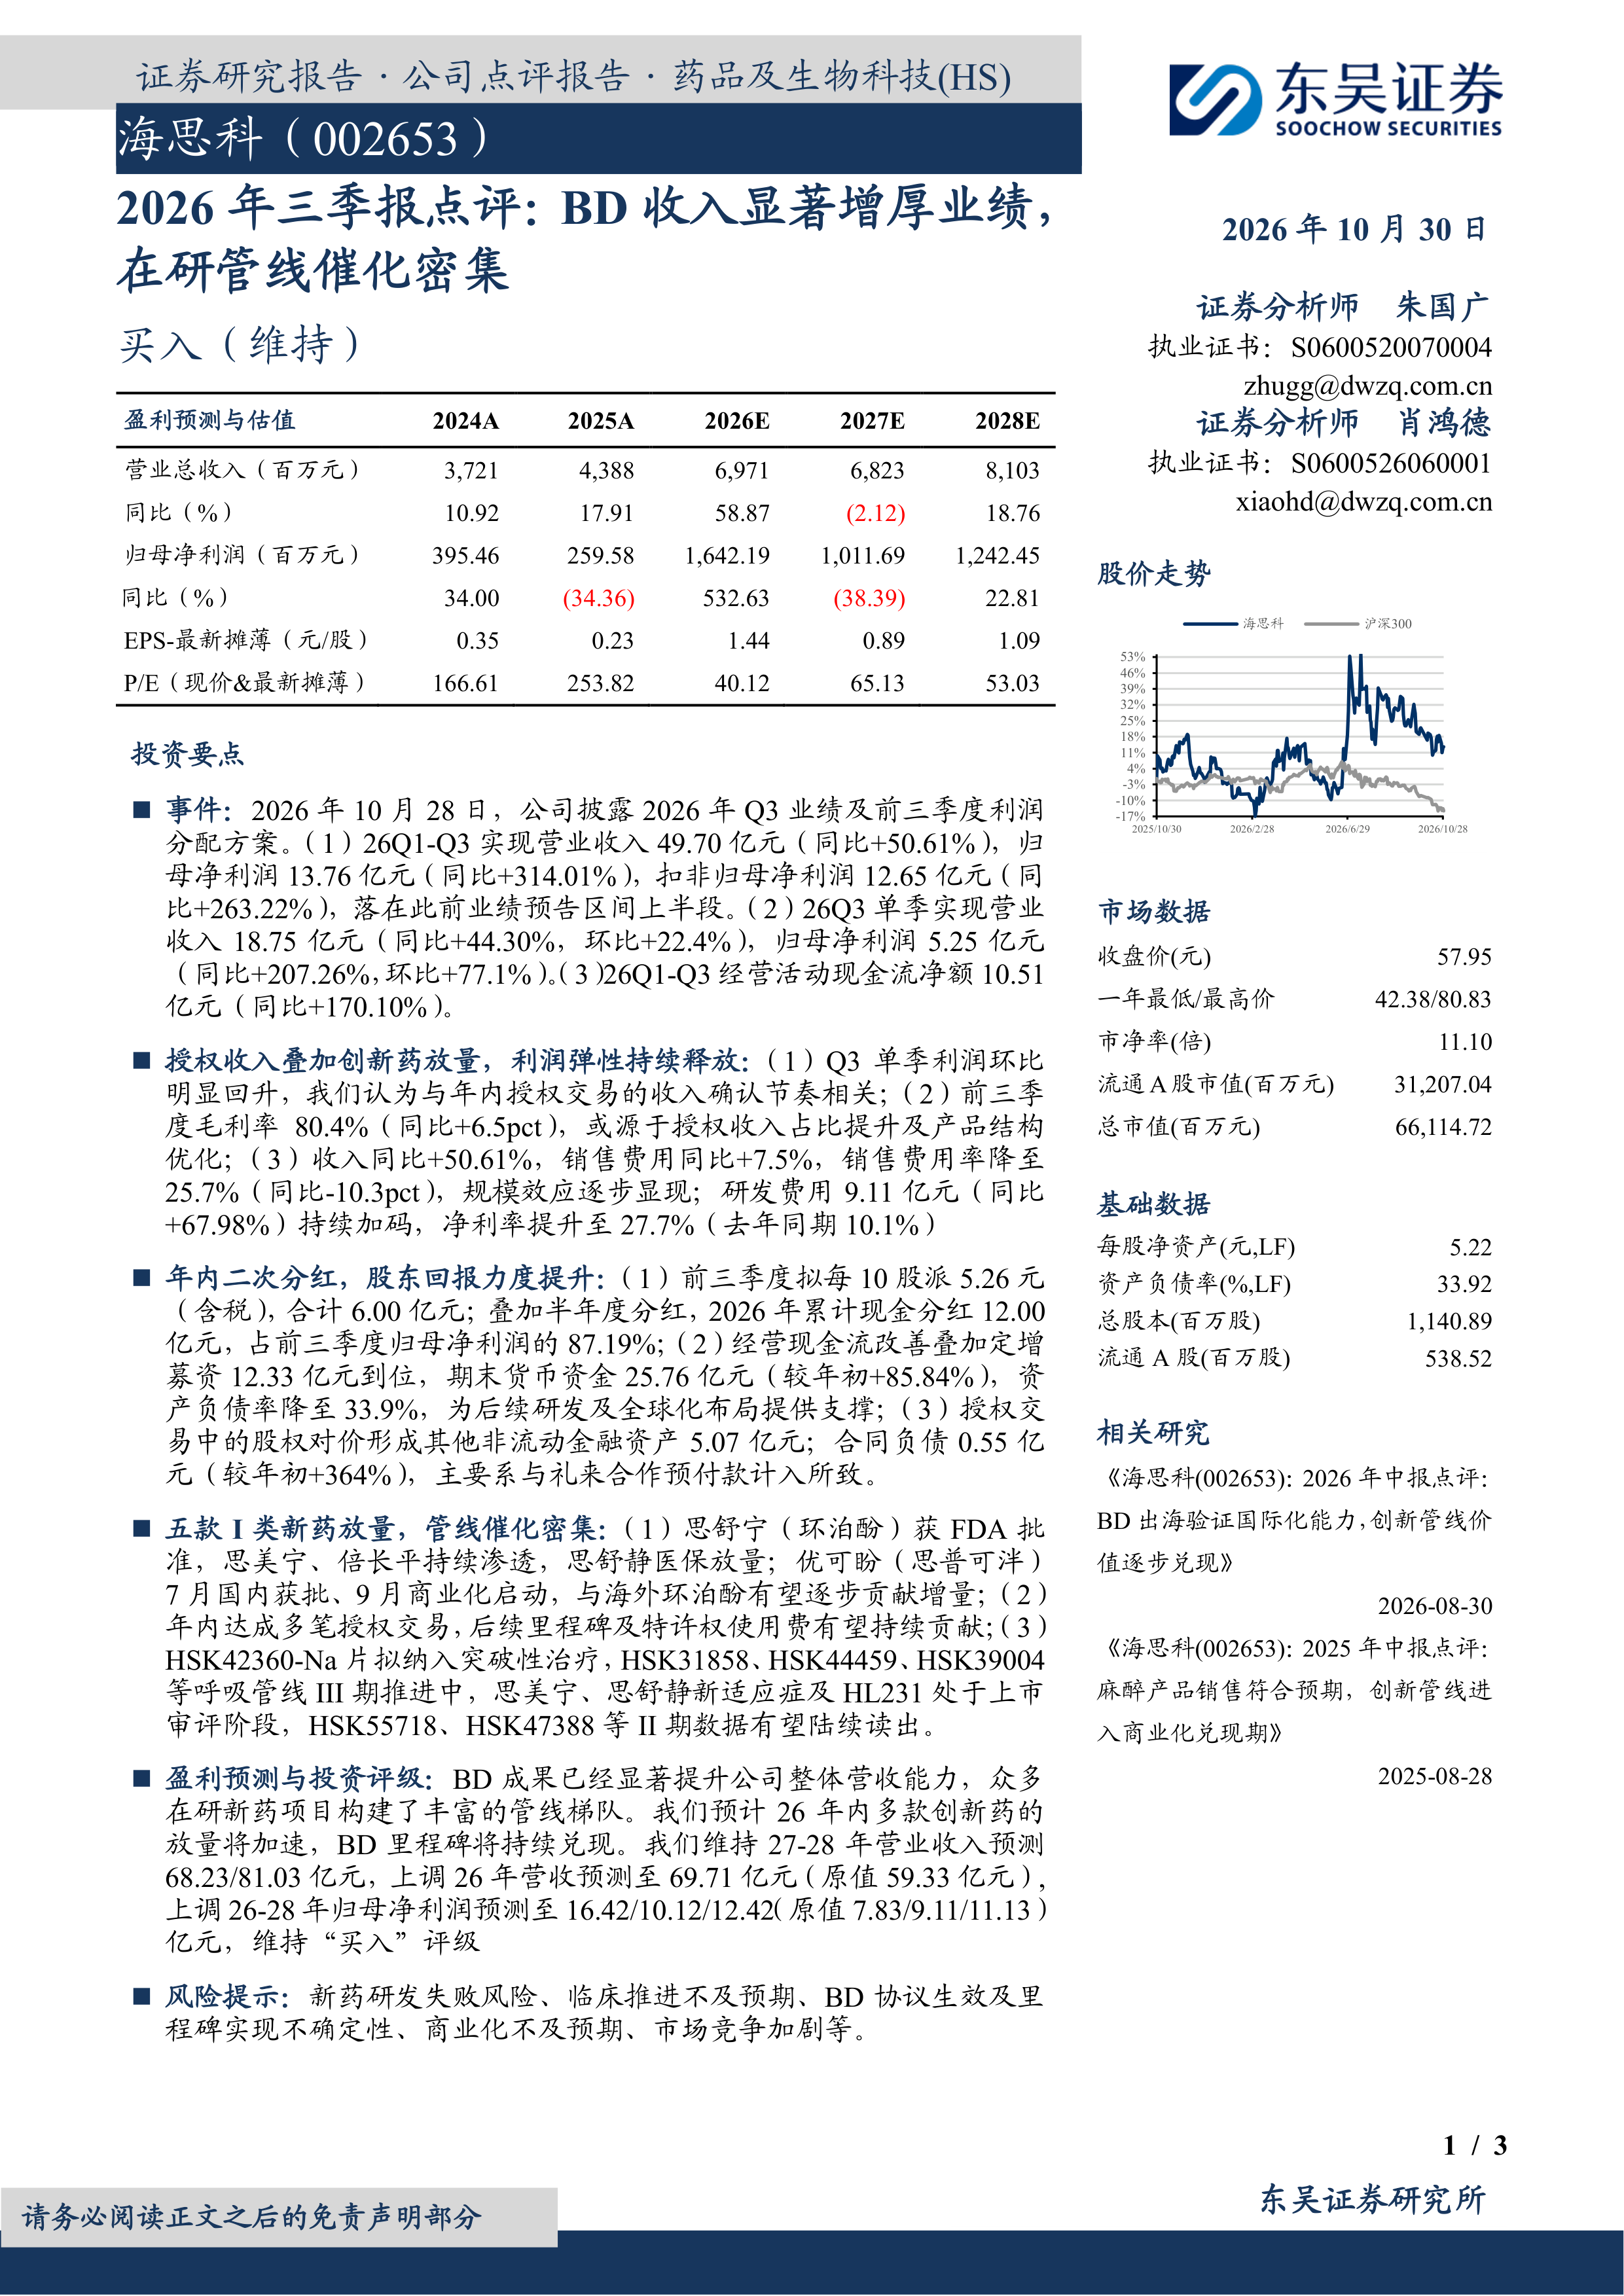
事件:2026年10月28日,公司披露2026年Q3业绩及前三季度利润分配方案。(1)26Q1-Q3实现营业收入49.70亿元(同比+50.61%),归母净利润13.76亿元(同比+314.01%),扣非归母净利润12.65亿元(同比+263.22%),落在此前业绩预告区间上半段。(2)26Q3单季实现营业收入18.75亿元(同比+44.30%,环比+22.4%),归母净利润5.25亿元(同比+207.26%,环比+77.1%)。(3)26Q1-Q3经营活动现金流净额10.51亿元(同比+170.10%)。
授权收入叠加创新药放量,利润弹性持续释放:(1)Q3单季利润环比明显回升,我们认为与年内授权交易的收入确认节奏相关;(2)前三季度毛利率80.4%(同比+6.5pct),或源于授权收入占比提升及产品结构优化;(3)收入同比+50.61%,销售费用同比+7.5%,销售费用率降至25.7%(同比-10.3pct),规模效应逐步显现;研发费用9.11亿元(同比+67.98%)持续加码,净利率提升至27.7%(去年同期10.1%)
年内二次分红,股东回报力度提升:(1)前三季度拟每10股派5.26元(含税),合计6.00亿元;叠加半年度分红,2026年累计现金分红12.00亿元,占前三季度归母净利润的87.19%;(2)经营现金流改善叠加定增募资12.33亿元到位,期末货币资金25.76亿元(较年初+85.84%),资产负债率降至33.9%,为后续研发及全球化布局提供支撑;(3)授权交易中的股权对价形成其他非流动金融资产5.07亿元;合同负债0.55亿元(较年初+364%),主要系与礼来合作预付款计入所致。
五款I类新药放量,管线催化密集:(1)思舒宁(环泊酚)获FDA批准,思美宁、倍长平持续渗透,思舒静医保放量;优可盼(思普可泮)7月国内获批、9月商业化启动,与海外环泊酚有望逐步贡献增量;(2)年内达成多笔授权交易,后续里程碑及特许权使用费有望持续贡献;(3)HSK42360-Na片拟纳入突破性治疗,HSK31858、HSK44459、HSK39004等呼吸管线III期推进中,思美宁、思舒静新适应症及HL231处于上市审评阶段,HSK55718、HSK47388等II期数据有望陆续读出。
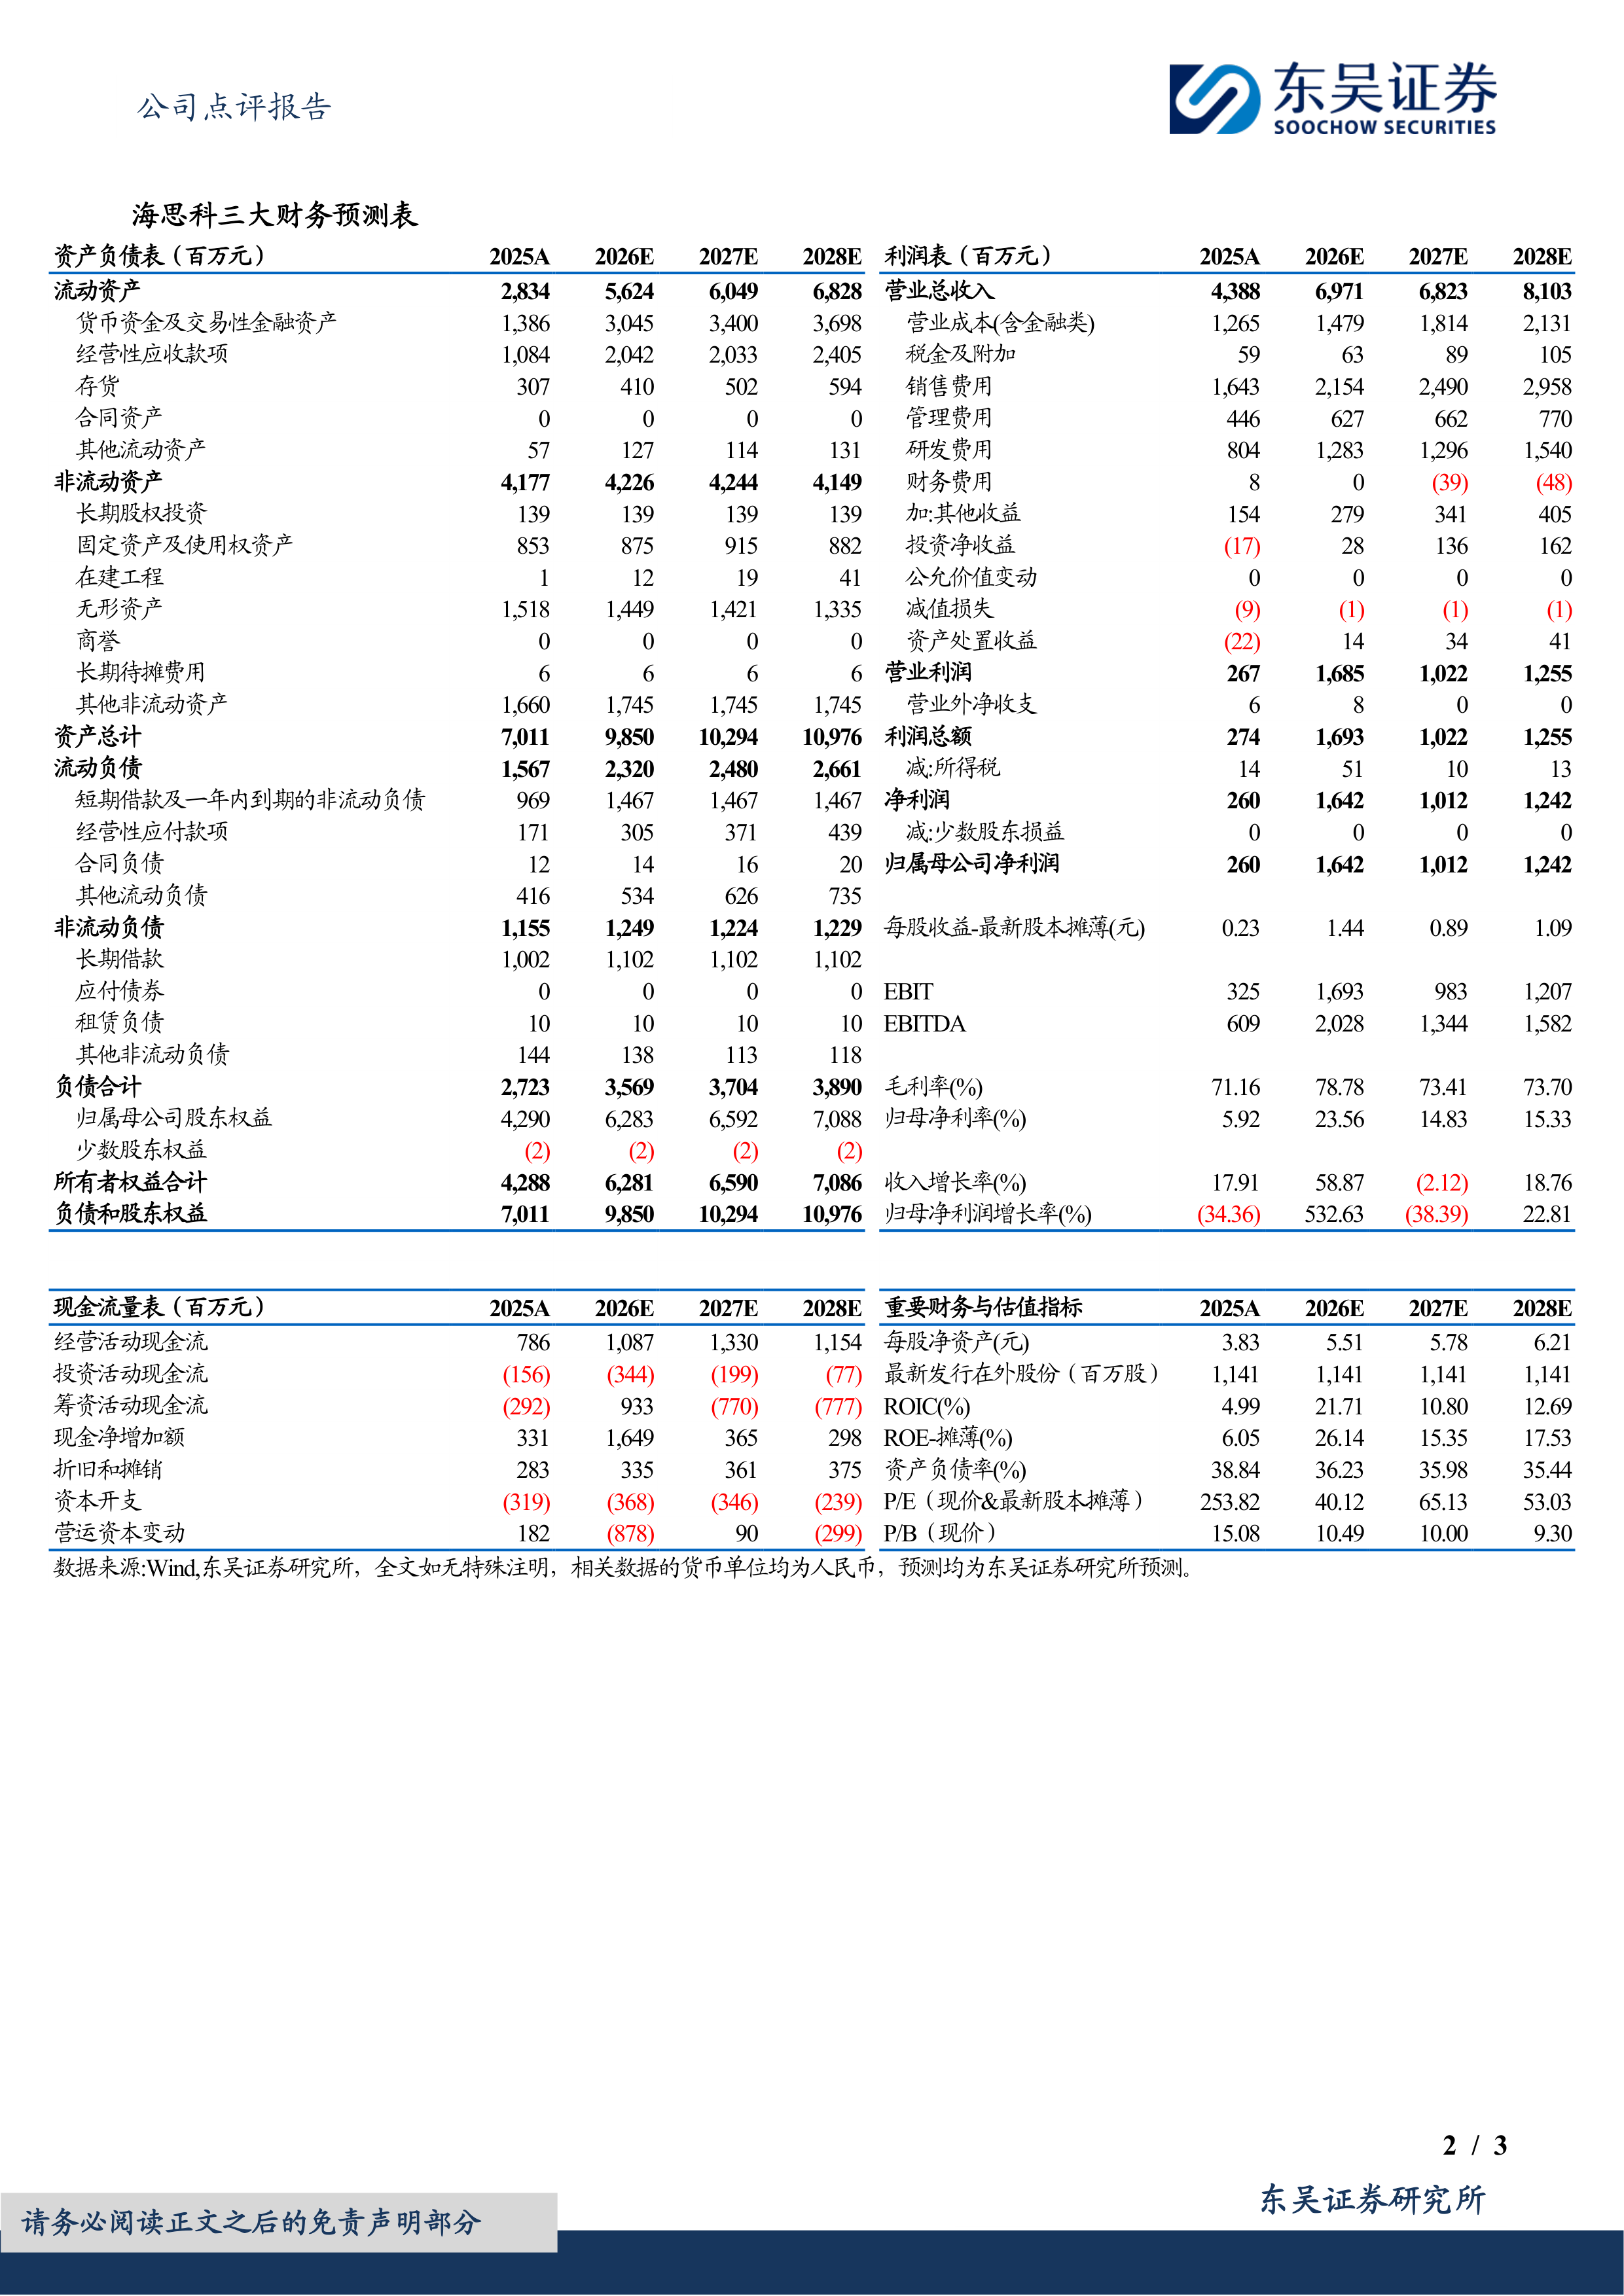
盈利预测与投资评级:BD成果已经显著提升公司整体营收能力,众多在研新药项目构建了丰富的管线梯队。我们预计26年内多款创新药的放量将加速,BD里程碑将持续兑现。我们维持27-28年营业收入预测68.23/81.03亿元,上调26年营收预测至69.71亿元(原值59.33亿元),上调26-28年归母净利润预测至16.42/10.12/12.42(原值7.83/9.11/11.13)亿元,维持“买入”评级
风险提示:新药研发失败风险、临床推进不及预期、BD协议生效及里程碑实现不确定性、商业化不及预期、市场竞争加剧等。





 微信扫一扫-立即使用