九州通(600998)
投资要点
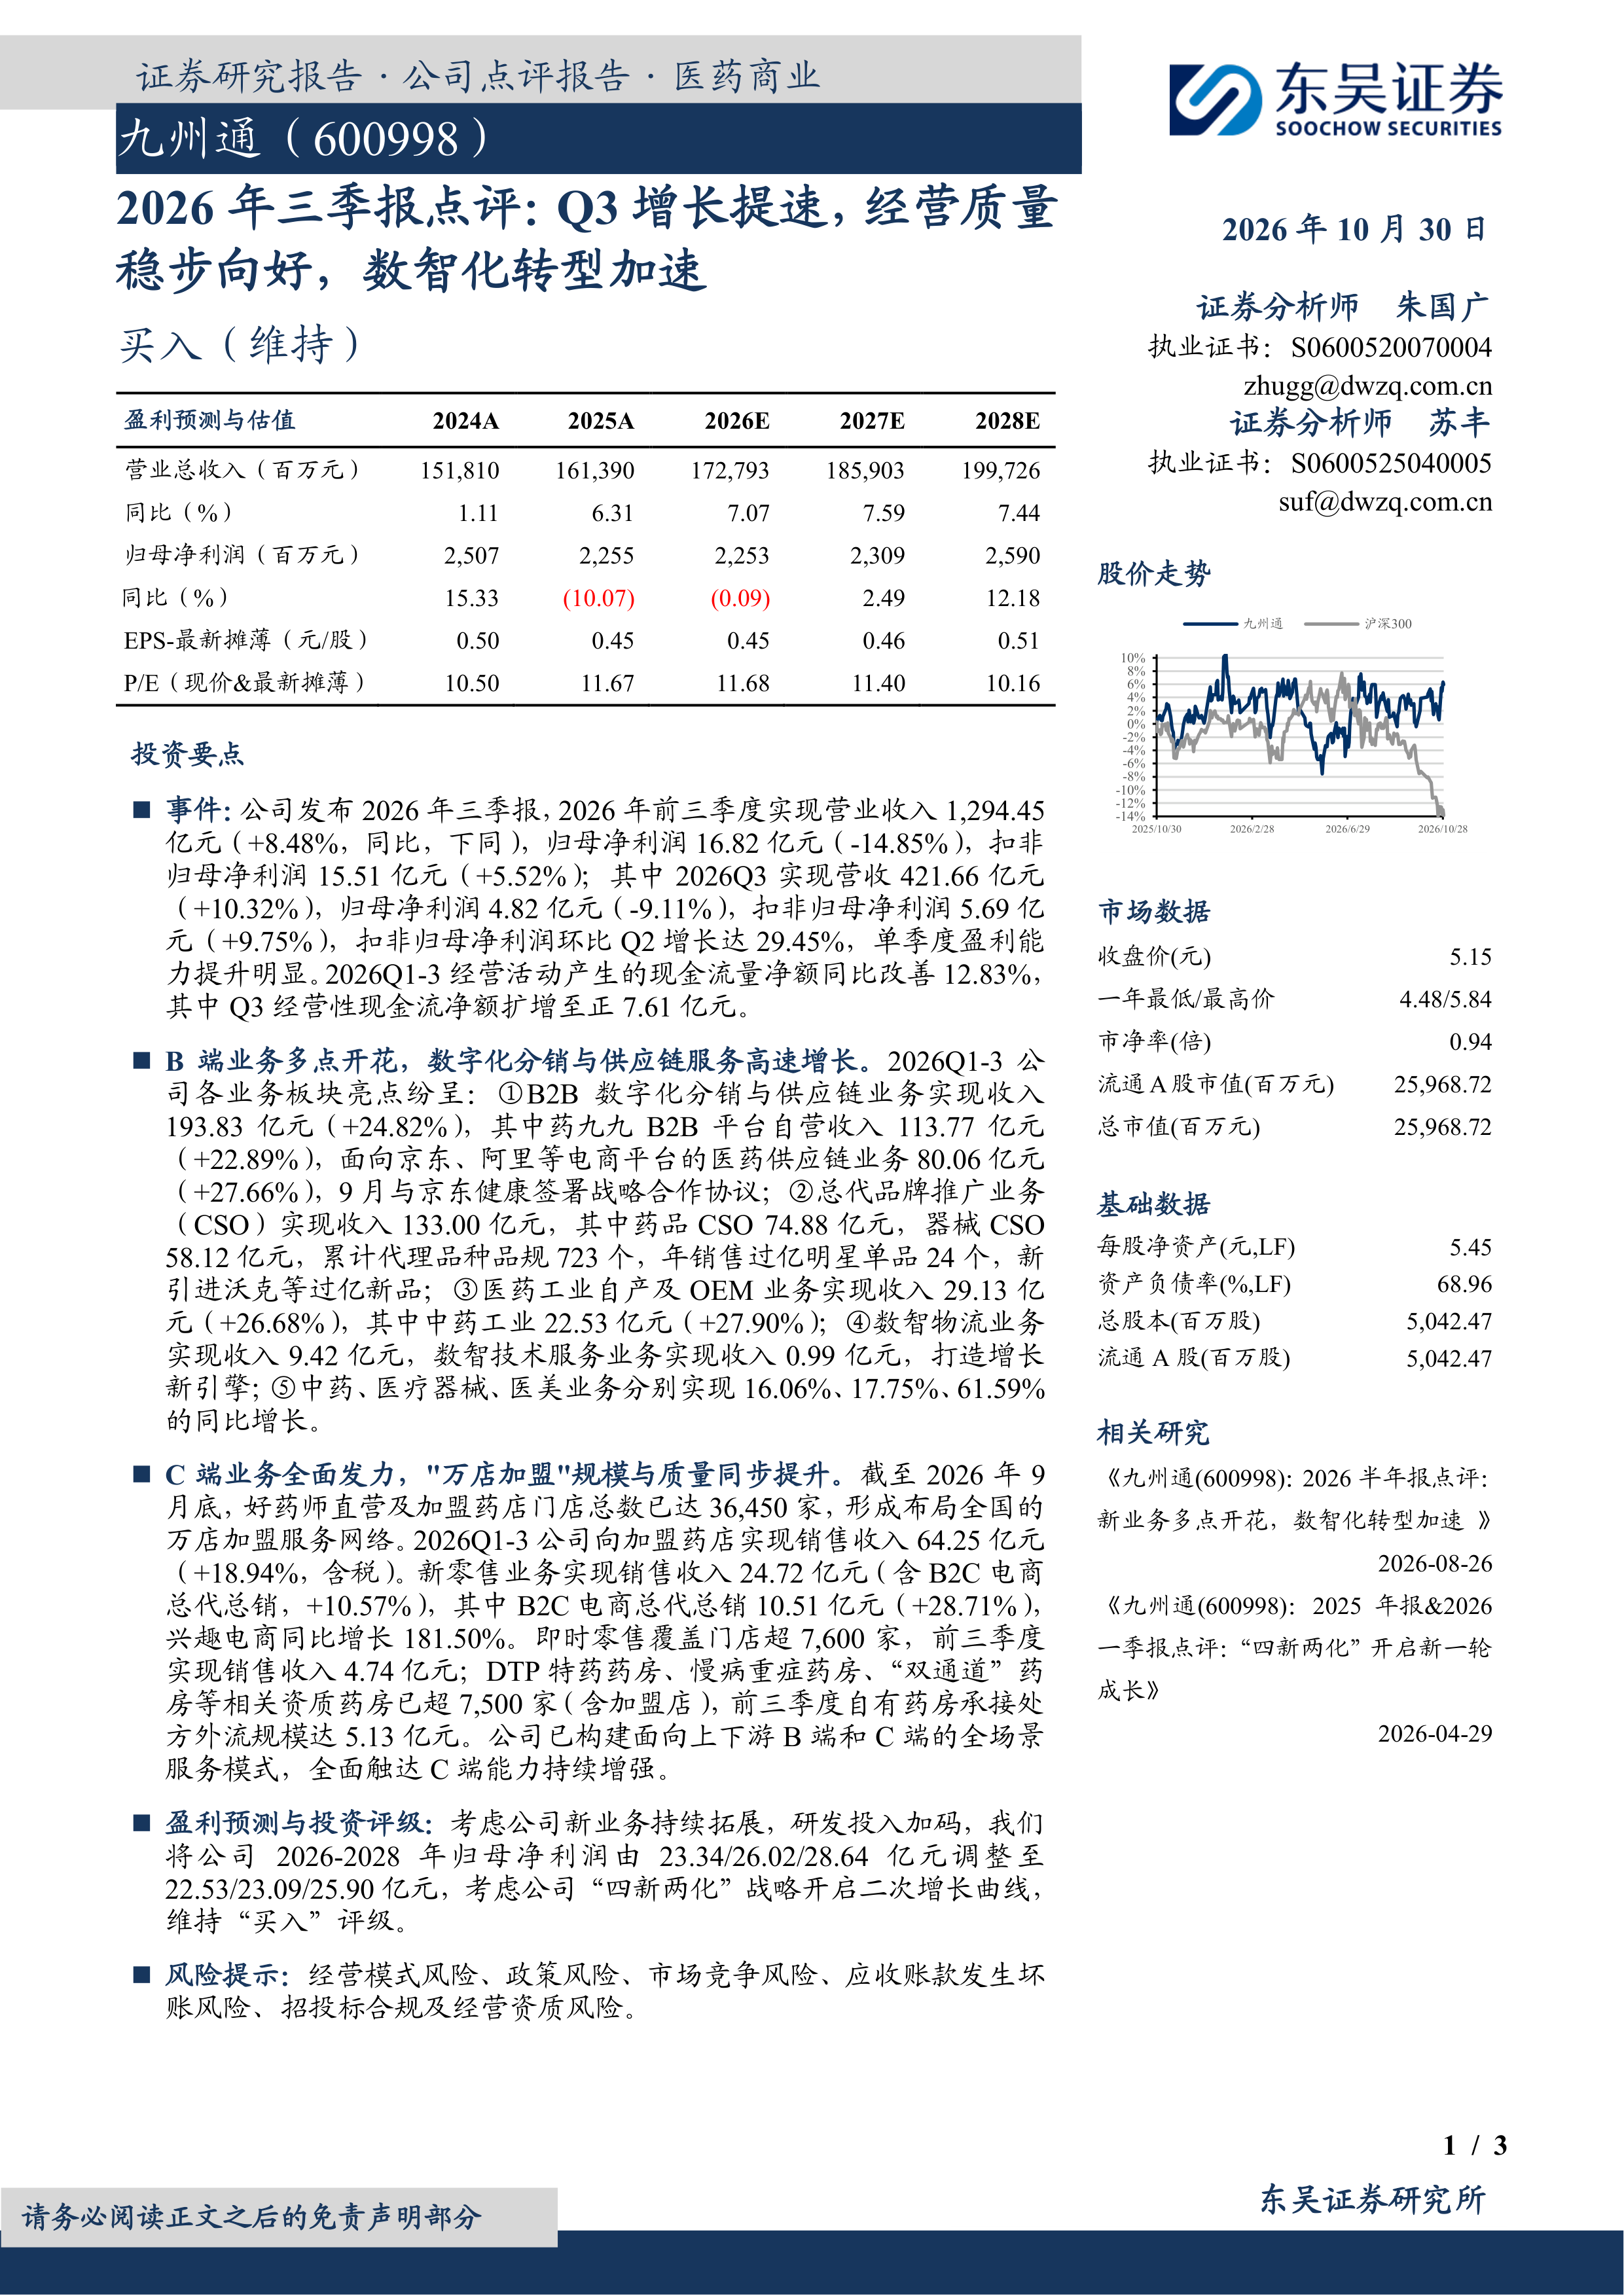
事件:公司发布2026年三季报,2026年前三季度实现营业收入1,294.45亿元(+8.48%,同比,下同),归母净利润16.82亿元(-14.85%),扣非归母净利润15.51亿元(+5.52%);其中2026Q3实现营收421.66亿元(+10.32%),归母净利润4.82亿元(-9.11%),扣非归母净利润5.69亿元(+9.75%),扣非归母净利润环比Q2增长达29.45%,单季度盈利能力提升明显。2026Q1-3经营活动产生的现金流量净额同比改善12.83%,其中Q3经营性现金流净额扩增至正7.61亿元。
B端业务多点开花,数字化分销与供应链服务高速增长。2026Q1-3公司各业务板块亮点纷呈:①B2B数字化分销与供应链业务实现收入193.83亿元(+24.82%),其中药九九B2B平台自营收入113.77亿元(+22.89%),面向京东、阿里等电商平台的医药供应链业务80.06亿元(+27.66%),9月与京东健康签署战略合作协议;②总代品牌推广业务(CSO)实现收入133.00亿元,其中药品CSO74.88亿元,器械CSO58.12亿元,累计代理品种品规723个,年销售过亿明星单品24个,新引进沃克等过亿新品;③医药工业自产及OEM业务实现收入29.13亿元(+26.68%),其中中药工业22.53亿元(+27.90%);④数智物流业务实现收入9.42亿元,数智技术服务业务实现收入0.99亿元,打造增长新引擎;⑤中药、医疗器械、医美业务分别实现16.06%、17.75%、61.59%的同比增长。
C端业务全面发力,"万店加盟"规模与质量同步提升。截至2026年9月底,好药师直营及加盟药店门店总数已达36,450家,形成布局全国的万店加盟服务网络。2026Q1-3公司向加盟药店实现销售收入64.25亿元(+18.94%,含税)。新零售业务实现销售收入24.72亿元(含B2C电商总代总销,+10.57%),其中B2C电商总代总销10.51亿元(+28.71%),兴趣电商同比增长181.50%。即时零售覆盖门店超7,600家,前三季度实现销售收入4.74亿元;DTP特药药房、慢病重症药房、“双通道”药房等相关资质药房已超7,500家(含加盟店),前三季度自有药房承接处方外流规模达5.13亿元。公司已构建面向上下游B端和C端的全场景服务模式,全面触达C端能力持续增强。
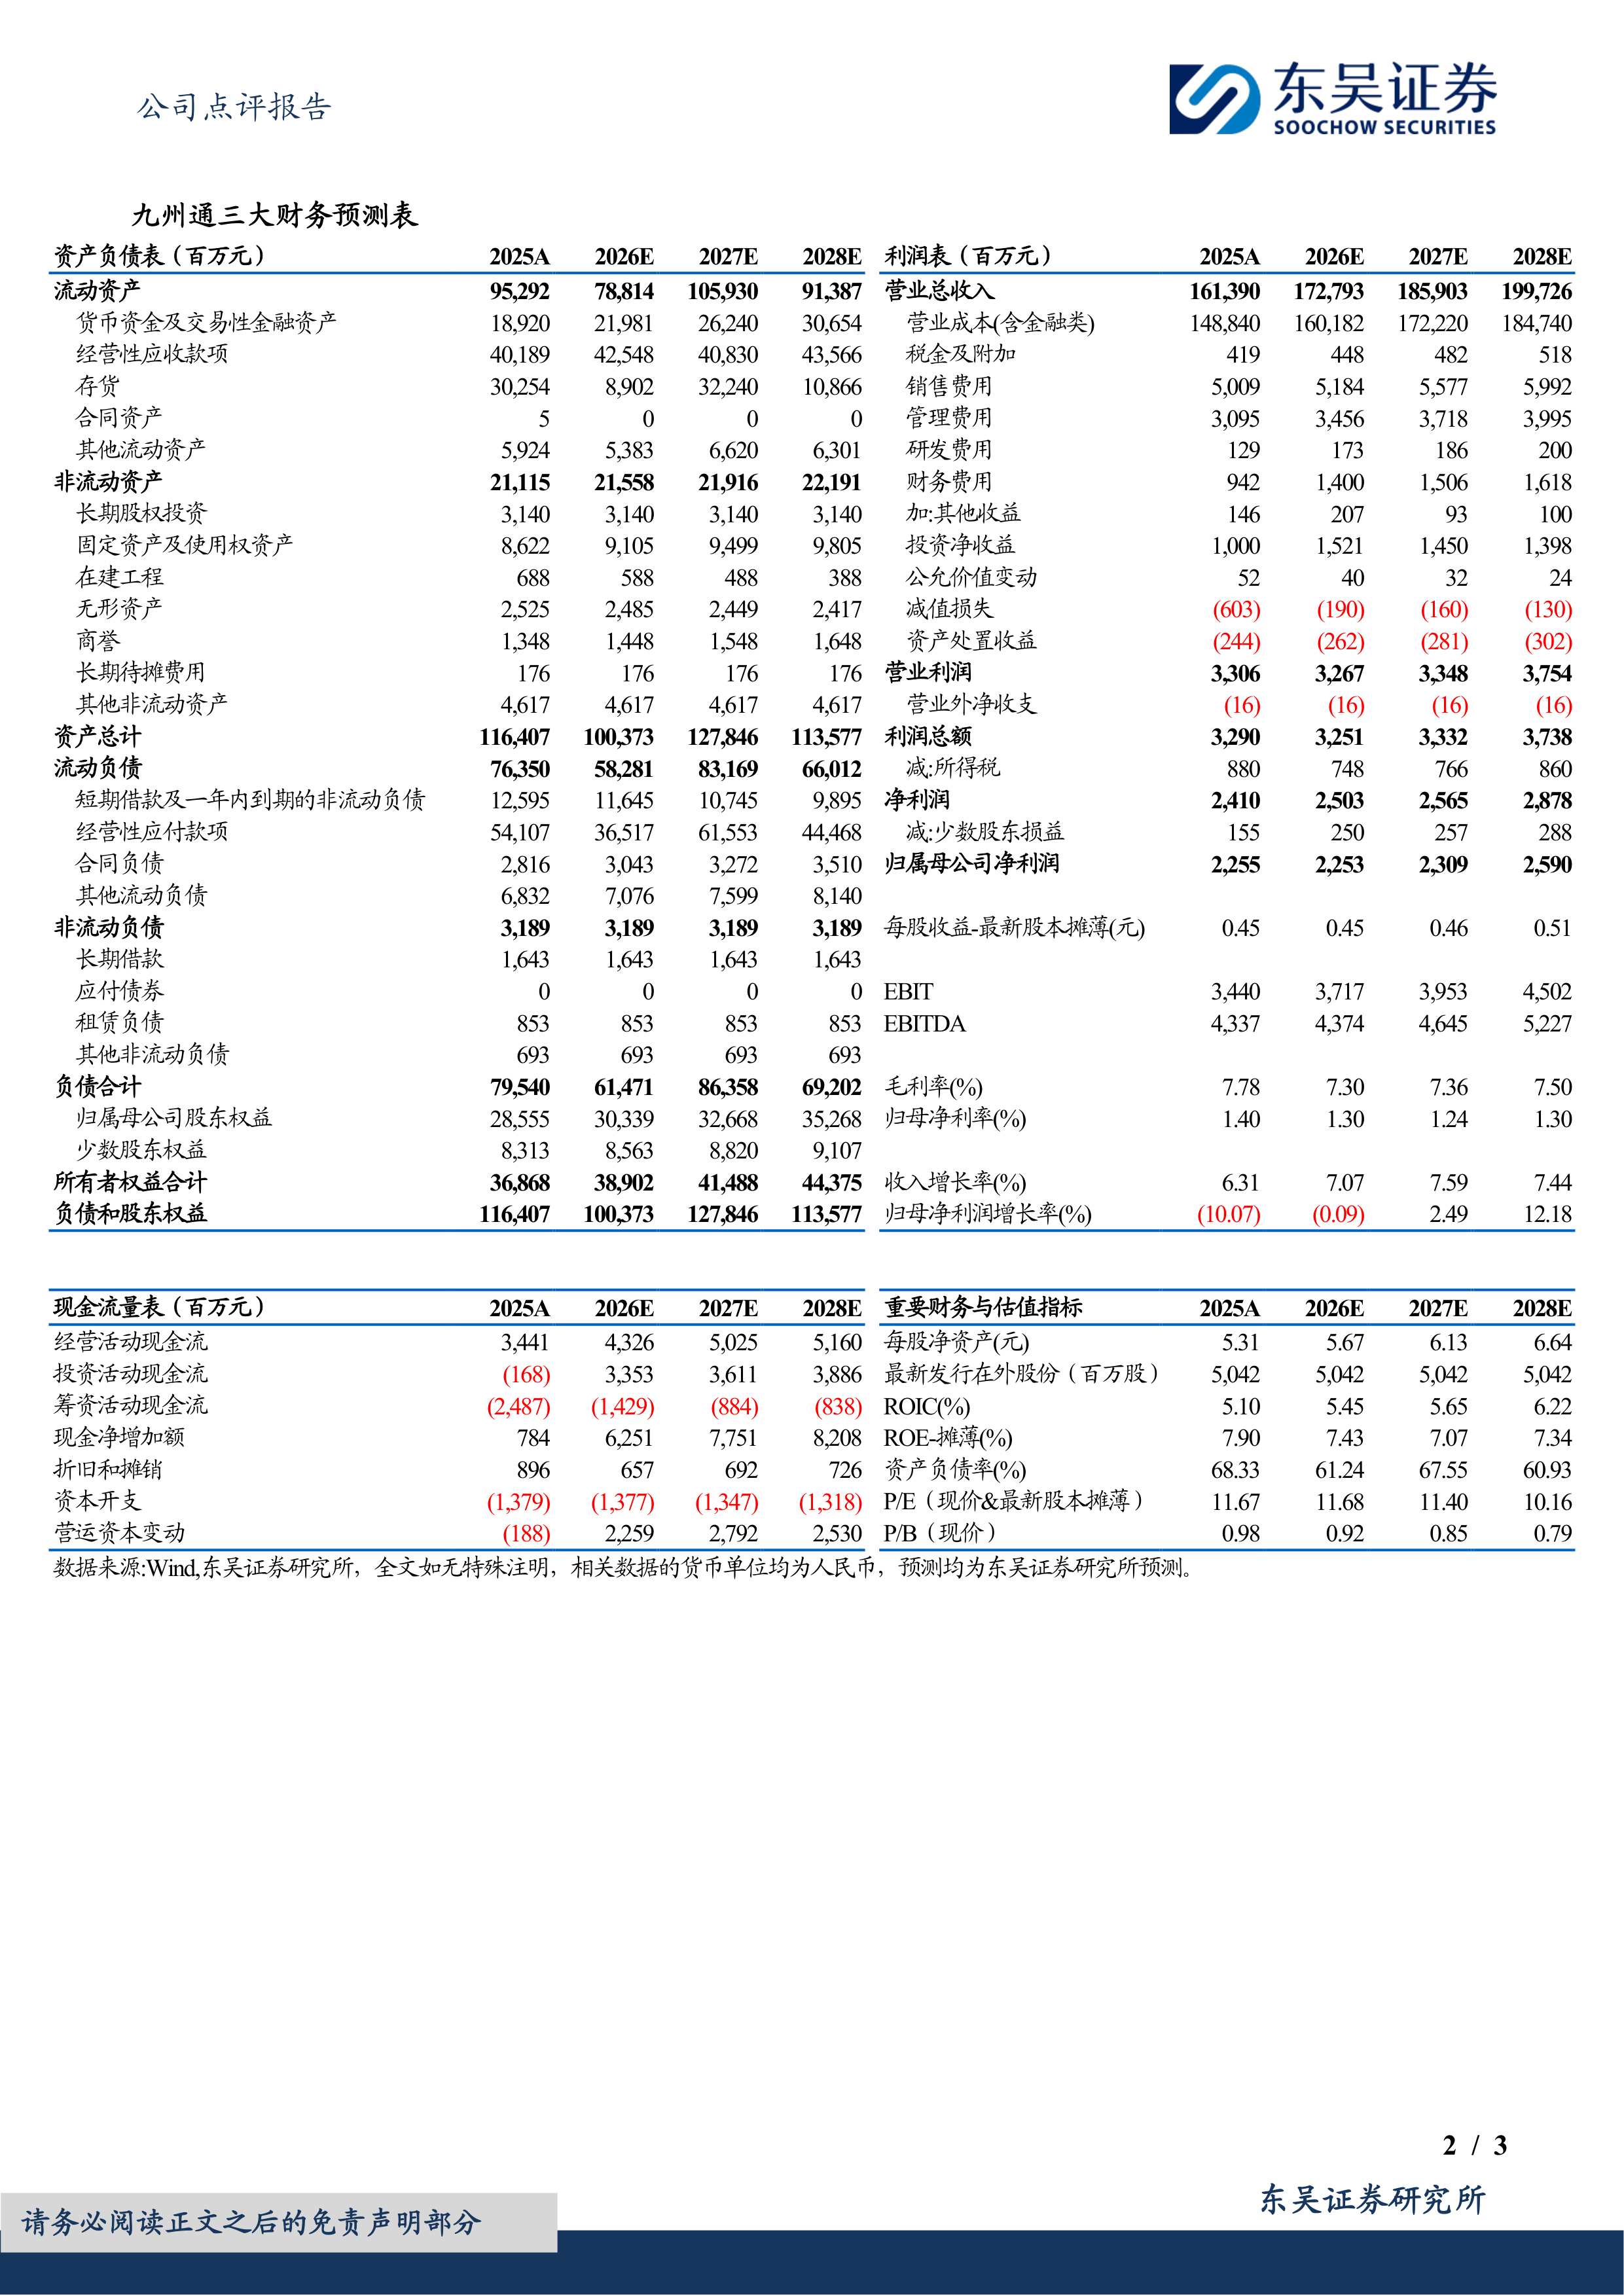
盈利预测与投资评级:考虑公司新业务持续拓展,研发投入加码,我们将公司2026-2028年归母净利润由23.34/26.02/28.64亿元调整至22.53/23.09/25.90亿元,考虑公司“四新两化”战略开启二次增长曲线,维持“买入”评级。
风险提示:经营模式风险、政策风险、市场竞争风险、应收账款发生坏账风险、招投标合规及经营资质风险。





 微信扫一扫-立即使用