2025中国医药研发创新与营销创新峰会
恩沙持续拓展,创新管线加速推进

恩沙持续拓展,创新管线加速推进

研报

恩沙持续拓展,创新管线加速推进

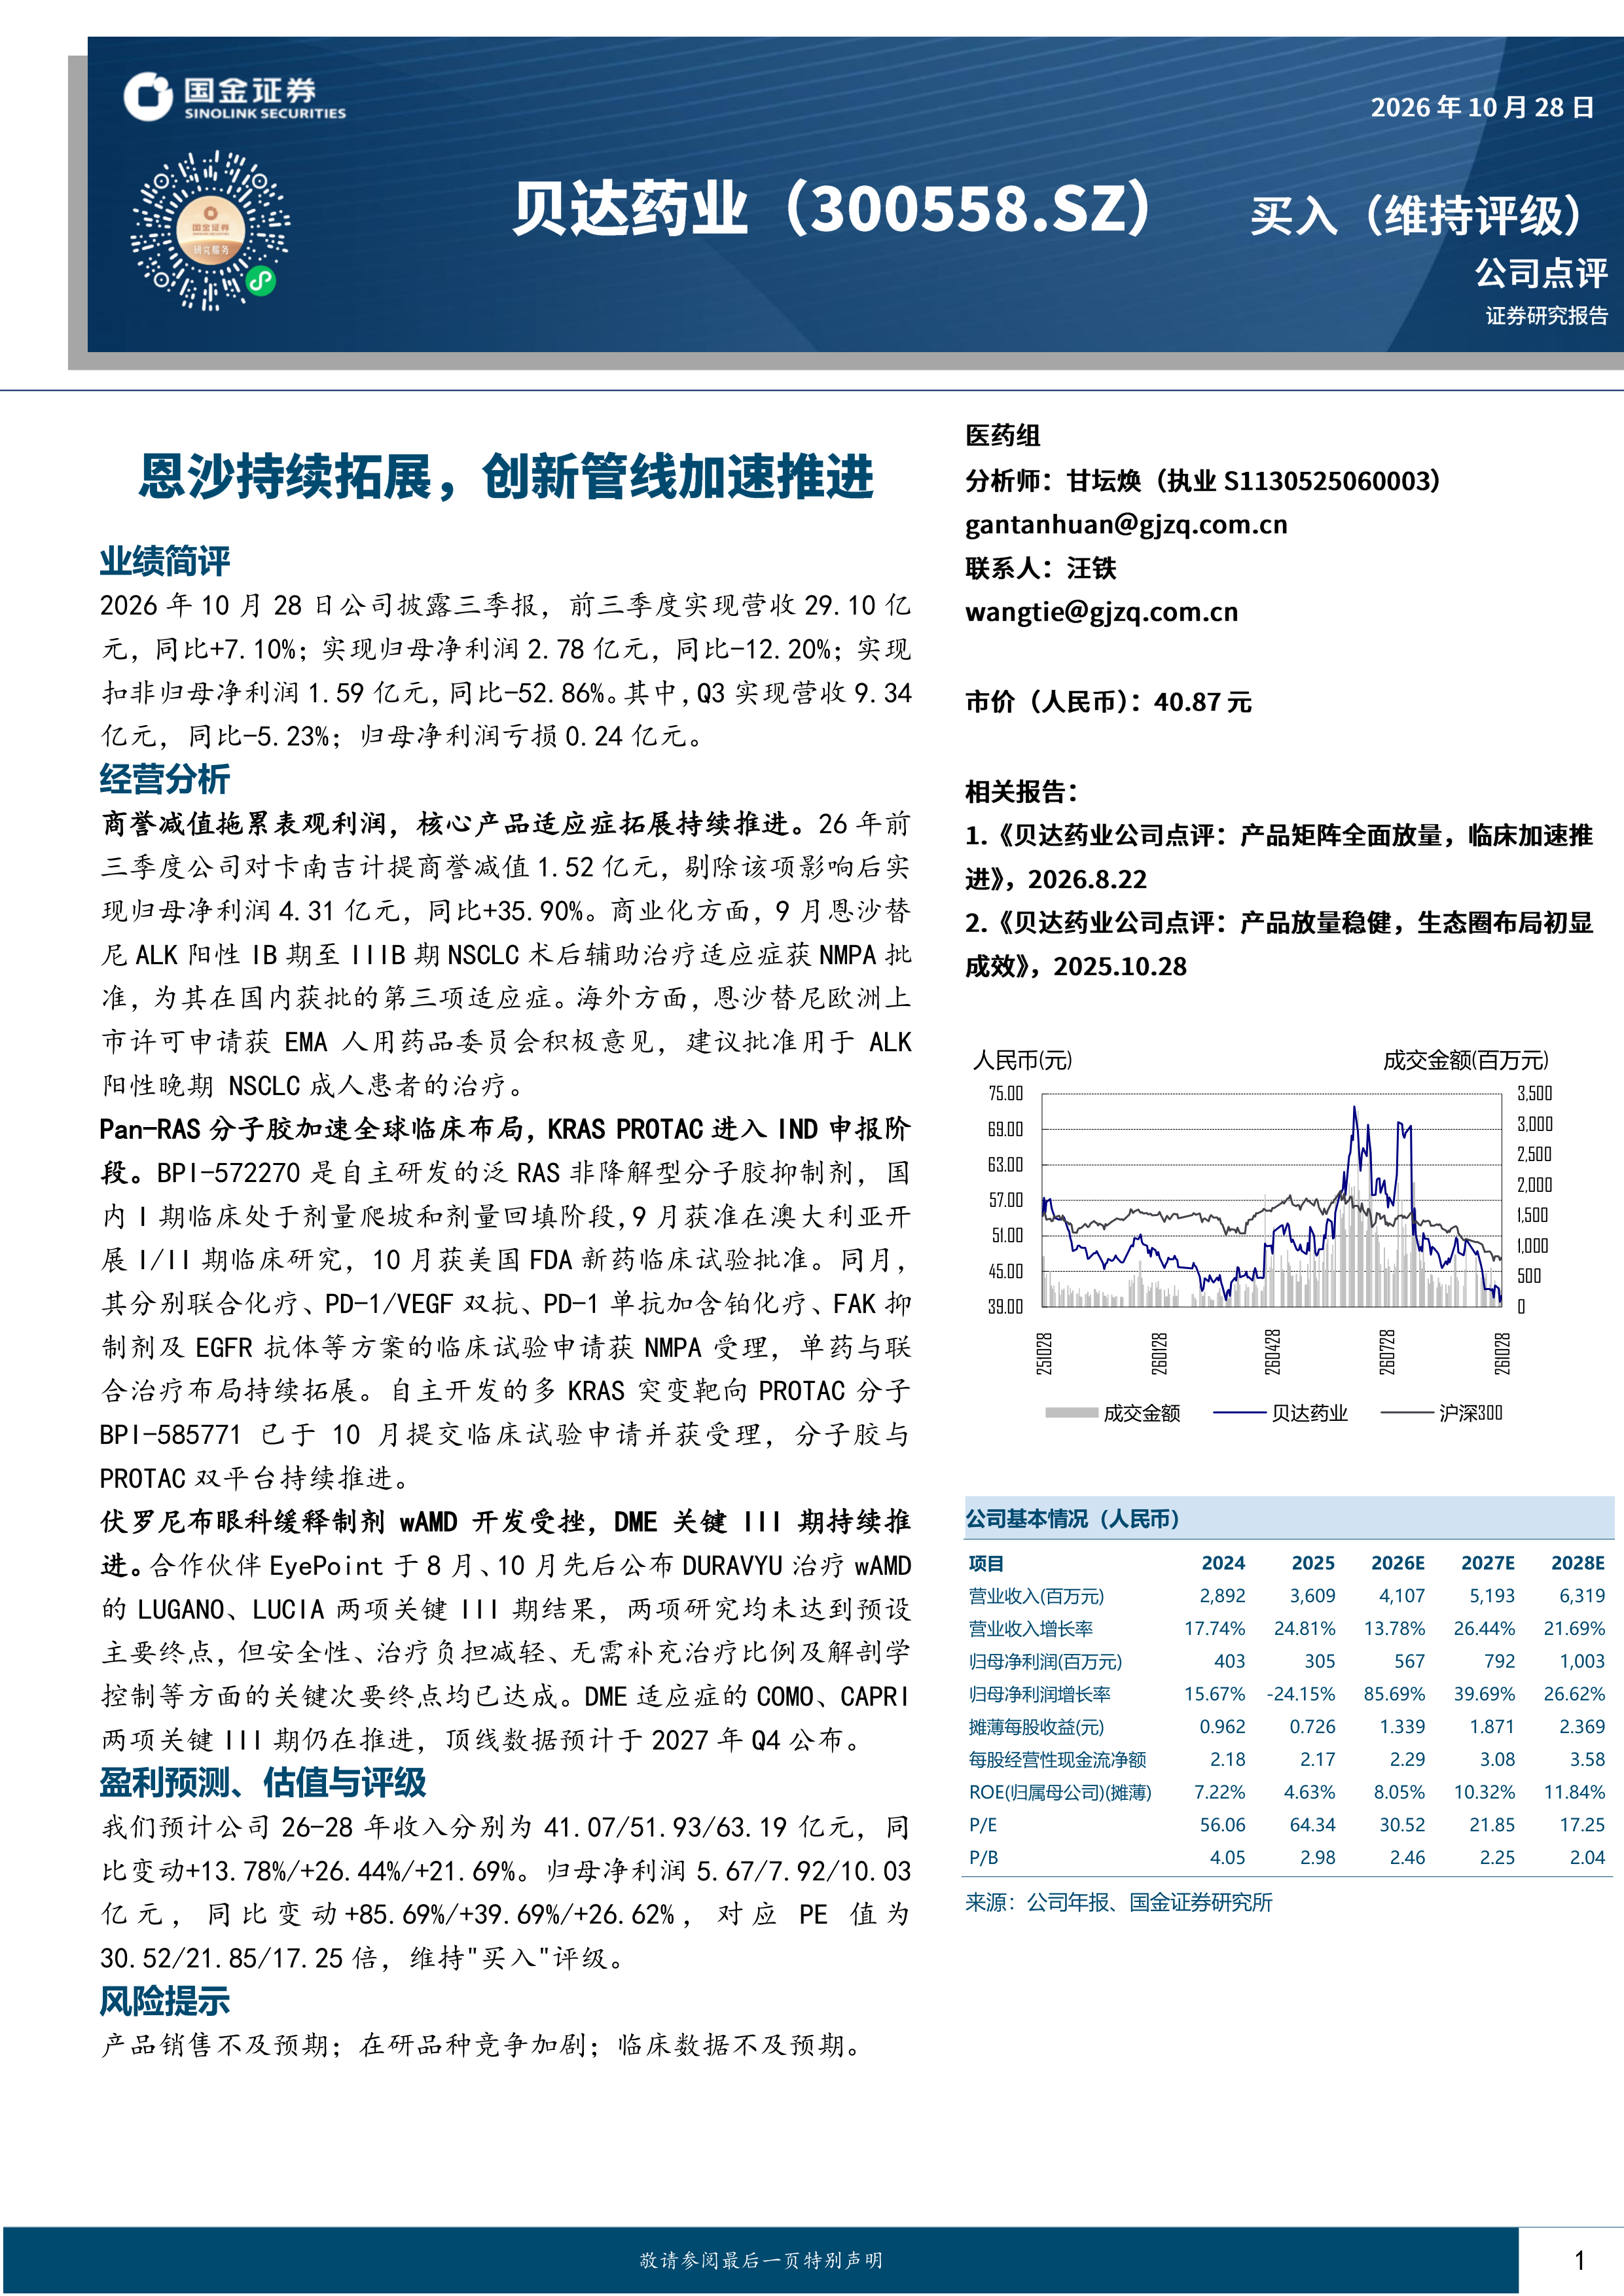
  贝达药业(300558)   2026年10月28日公司披露三季报,前三季度实现营收29.10亿元,同比+7.10%;实现归母净利润2.78亿元,同比-12.20%;实现扣非归母净利润1.59亿元,同比-52.86%。其中,Q3实现营收9.34亿元,同比-5.23%;归母净利润亏损0.24亿元。   经营分析   商誉减值拖累表观利润,核心产品适应症拓展持续推进。26年前三季度公司对卡南吉计提商誉减值1.52亿元,剔除该项影响后实现归母净利润4.31亿元,同比+35.90%。商业化方面,9月恩沙替尼ALK阳性IB期至IIIB期NSCLC术后辅助治疗适应症获NMPA批准,为其在国内获批的第三项适应症。海外方面,恩沙替尼欧洲上市许可申请获EMA人用药品委员会积极意见,建议批准用于ALK阳性晚期NSCLC成人患者的治疗。   Pan-RAS分子胶加速全球临床布局,KRAS PROTAC进入IND申报阶段。BPI-572270是自主研发的泛RAS非降解型分子胶抑制剂,国内I期临床处于剂量爬坡和剂量回填阶段,9月获准在澳大利亚开展I/II期临床研究,10月获美国FDA新药临床试验批准。同月,其分别联合化疗、PD-1/VEGF双抗、PD-1单抗加含铂化疗、FAK抑制剂及EGFR抗体等方案的临床试验申请获NMPA受理,单药与联合治疗布局持续拓展。自主开发的多KRAS突变靶向PROTAC分子BPI-585771已于10月提交临床试验申请并获受理,分子胶与PROTAC双平台持续推进。   伏罗尼布眼科缓释制剂wAMD开发受挫,DME关键III期持续推进。合作伙伴EyePoint于8月、10月先后公布DURAVYU治疗wAMD的LUGANO、LUCIA两项关键III期结果,两项研究均未达到预设主要终点,但安全性、治疗负担减轻、无需补充治疗比例及解剖学控制等方面的关键次要终点均已达成。DME适应症的COMO、CAPRI两项关键III期仍在推进,顶线数据预计于2027年Q4公布。   盈利预测、估值与评级   我们预计公司26-28年收入分别为41.07/51.93/63.19亿元,同比变动+13.78%/+26.44%/+21.69%。归母净利润5.67/7.92/10.03亿元,同比变动+85.69%/+39.69%/+26.62%,对应PE值为30.52/21.85/17.25倍,维持"买入"评级。   风险提示   产品销售不及预期;在研品种竞争加剧;临床数据不及预期。
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    1341 次

  • 发布机构:

    国金证券股份有限公司

  • 发布日期:

    2026-10-29

  • 页数:

    4页

下载全文
定制咨询
报告内容
报告摘要

  贝达药业(300558)

  2026年10月28日公司披露三季报,前三季度实现营收29.10亿元,同比+7.10%;实现归母净利润2.78亿元,同比-12.20%;实现扣非归母净利润1.59亿元,同比-52.86%。其中,Q3实现营收9.34亿元,同比-5.23%;归母净利润亏损0.24亿元。

  经营分析

  商誉减值拖累表观利润,核心产品适应症拓展持续推进。26年前三季度公司对卡南吉计提商誉减值1.52亿元,剔除该项影响后实现归母净利润4.31亿元,同比+35.90%。商业化方面,9月恩沙替尼ALK阳性IB期至IIIB期NSCLC术后辅助治疗适应症获NMPA批准,为其在国内获批的第三项适应症。海外方面,恩沙替尼欧洲上市许可申请获EMA人用药品委员会积极意见,建议批准用于ALK阳性晚期NSCLC成人患者的治疗。

  Pan-RAS分子胶加速全球临床布局,KRAS PROTAC进入IND申报阶段。BPI-572270是自主研发的泛RAS非降解型分子胶抑制剂,国内I期临床处于剂量爬坡和剂量回填阶段,9月获准在澳大利亚开展I/II期临床研究,10月获美国FDA新药临床试验批准。同月,其分别联合化疗、PD-1/VEGF双抗、PD-1单抗加含铂化疗、FAK抑制剂及EGFR抗体等方案的临床试验申请获NMPA受理,单药与联合治疗布局持续拓展。自主开发的多KRAS突变靶向PROTAC分子BPI-585771已于10月提交临床试验申请并获受理,分子胶与PROTAC双平台持续推进。

  伏罗尼布眼科缓释制剂wAMD开发受挫,DME关键III期持续推进。合作伙伴EyePoint于8月、10月先后公布DURAVYU治疗wAMD的LUGANO、LUCIA两项关键III期结果,两项研究均未达到预设主要终点,但安全性、治疗负担减轻、无需补充治疗比例及解剖学控制等方面的关键次要终点均已达成。DME适应症的COMO、CAPRI两项关键III期仍在推进,顶线数据预计于2027年Q4公布。

  盈利预测、估值与评级

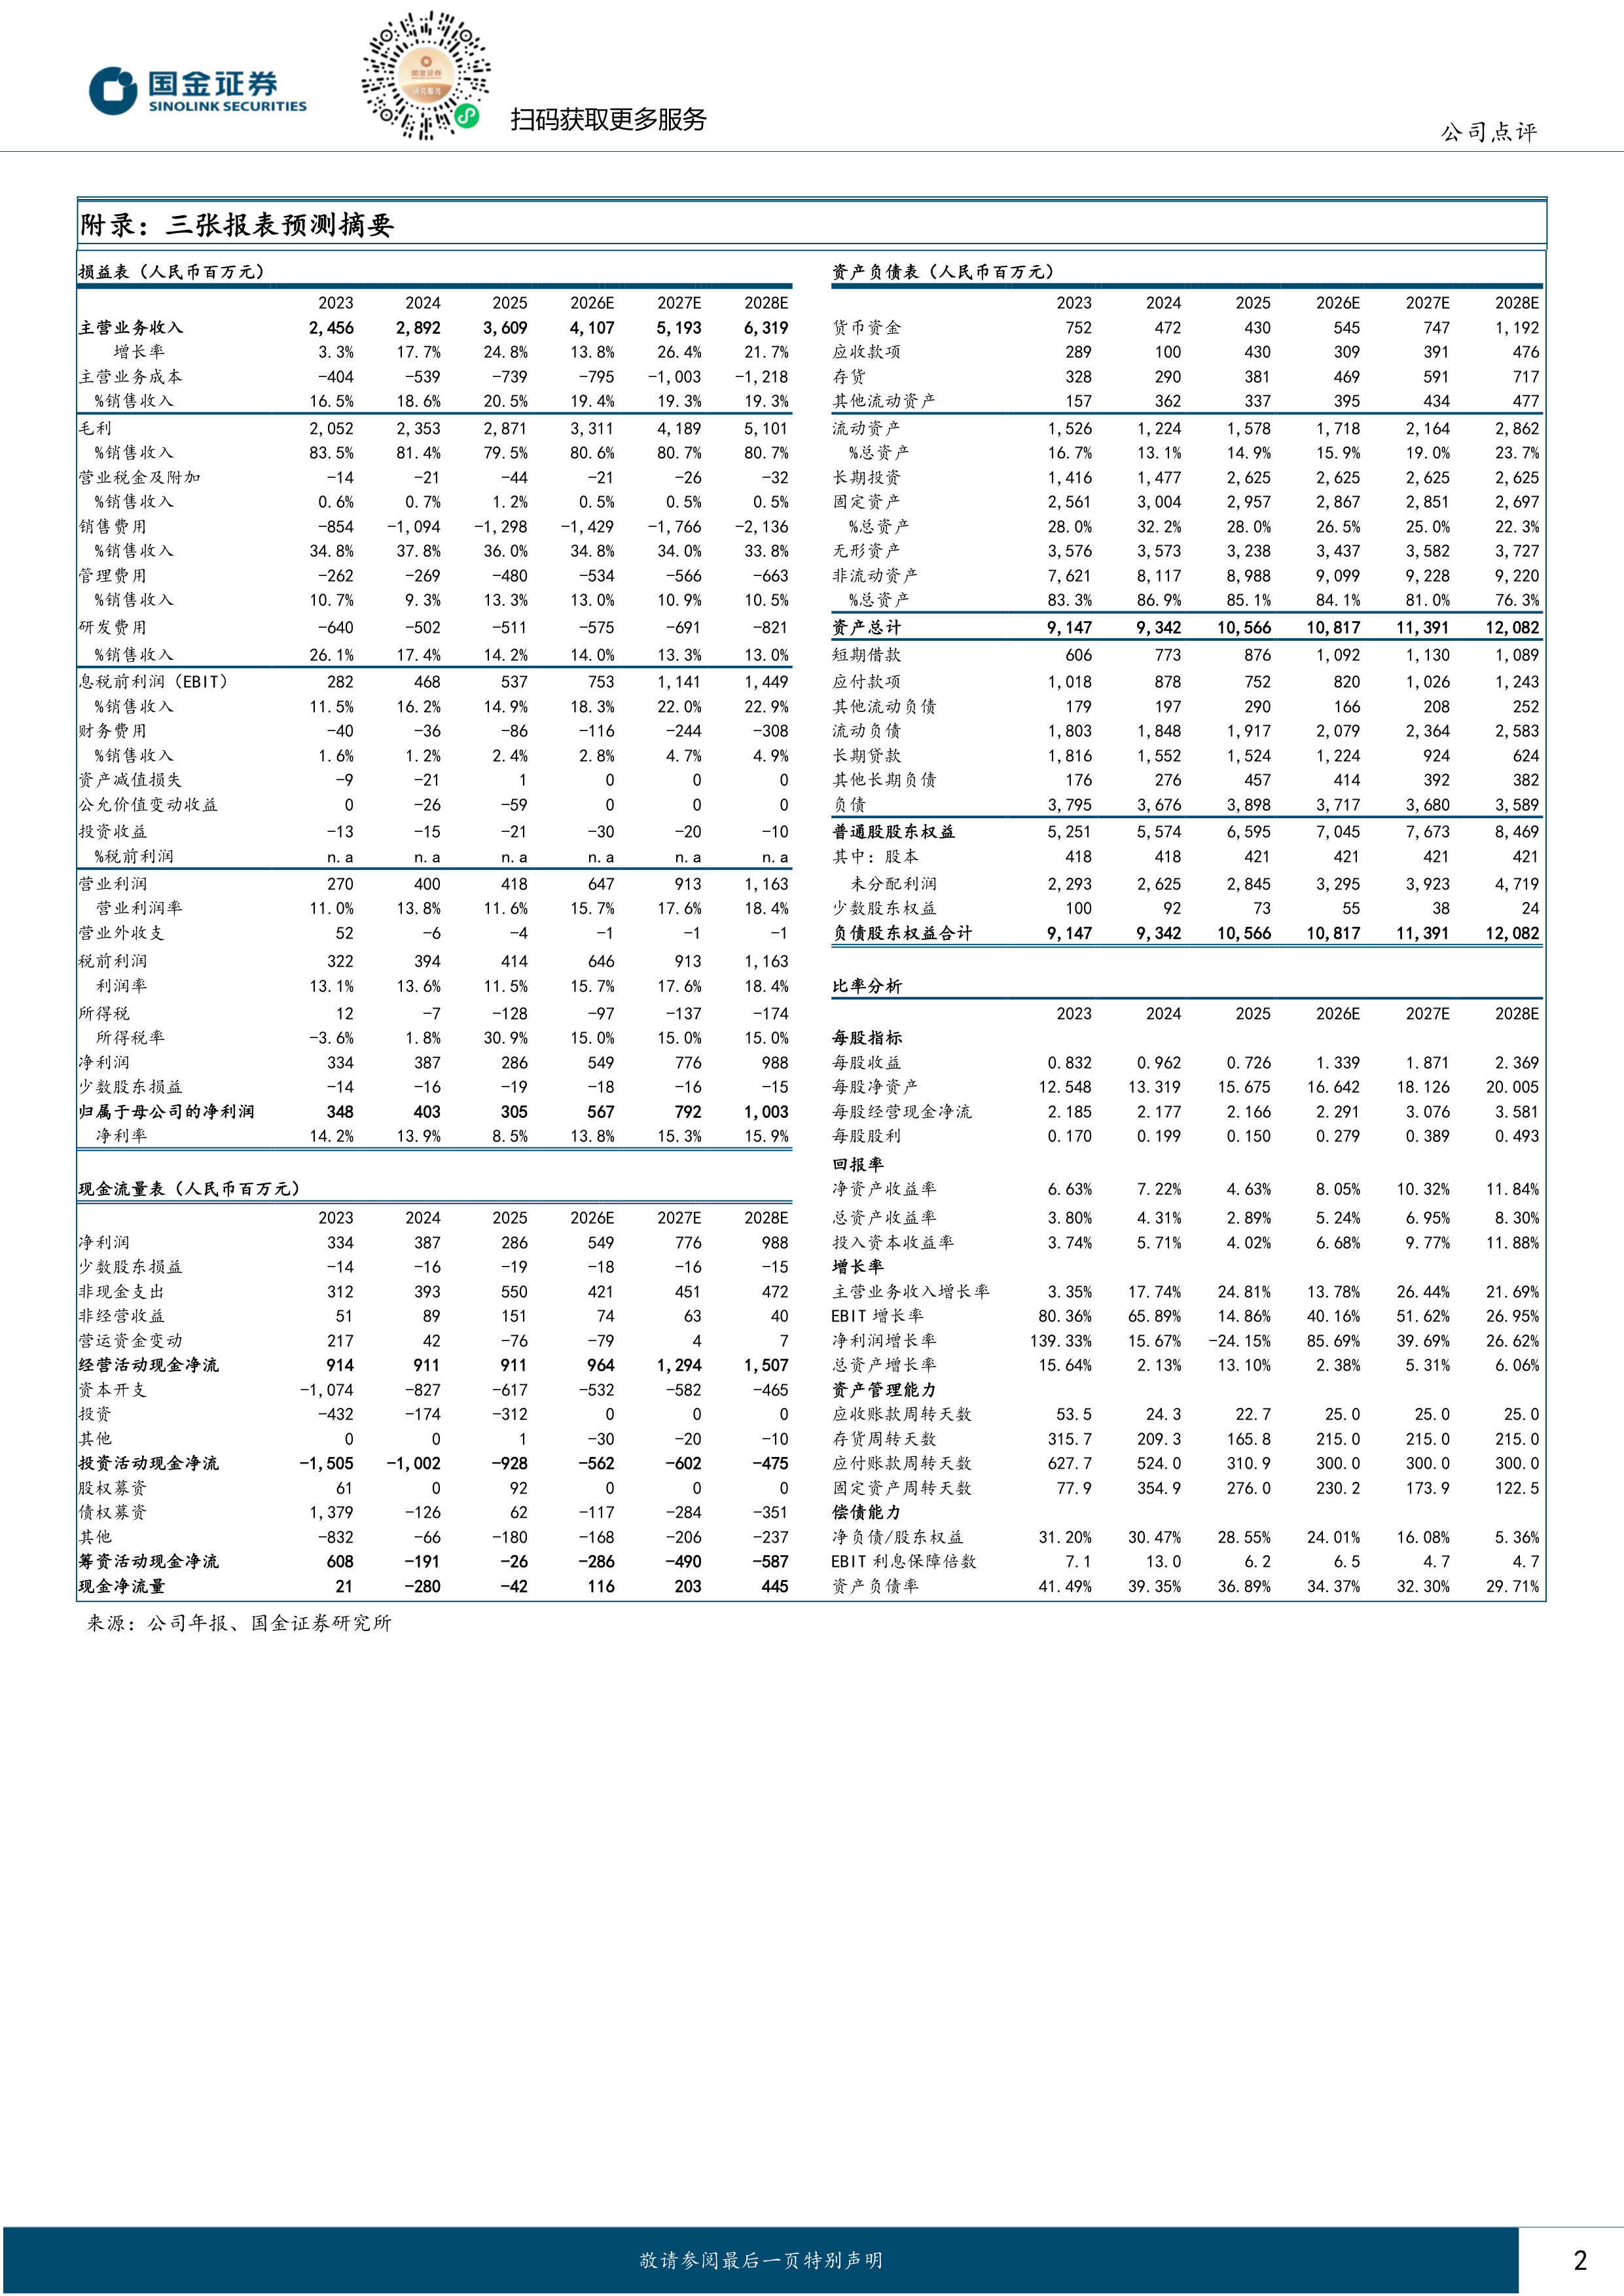
  我们预计公司26-28年收入分别为41.07/51.93/63.19亿元,同比变动+13.78%/+26.44%/+21.69%。归母净利润5.67/7.92/10.03亿元,同比变动+85.69%/+39.69%/+26.62%,对应PE值为30.52/21.85/17.25倍,维持"买入"评级。

  风险提示

  产品销售不及预期;在研品种竞争加剧;临床数据不及预期。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 4
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3