2025中国医药研发创新与营销创新峰会
Q3收入稳步增长,净利端有恢复

Q3收入稳步增长,净利端有恢复

研报

Q3收入稳步增长,净利端有恢复

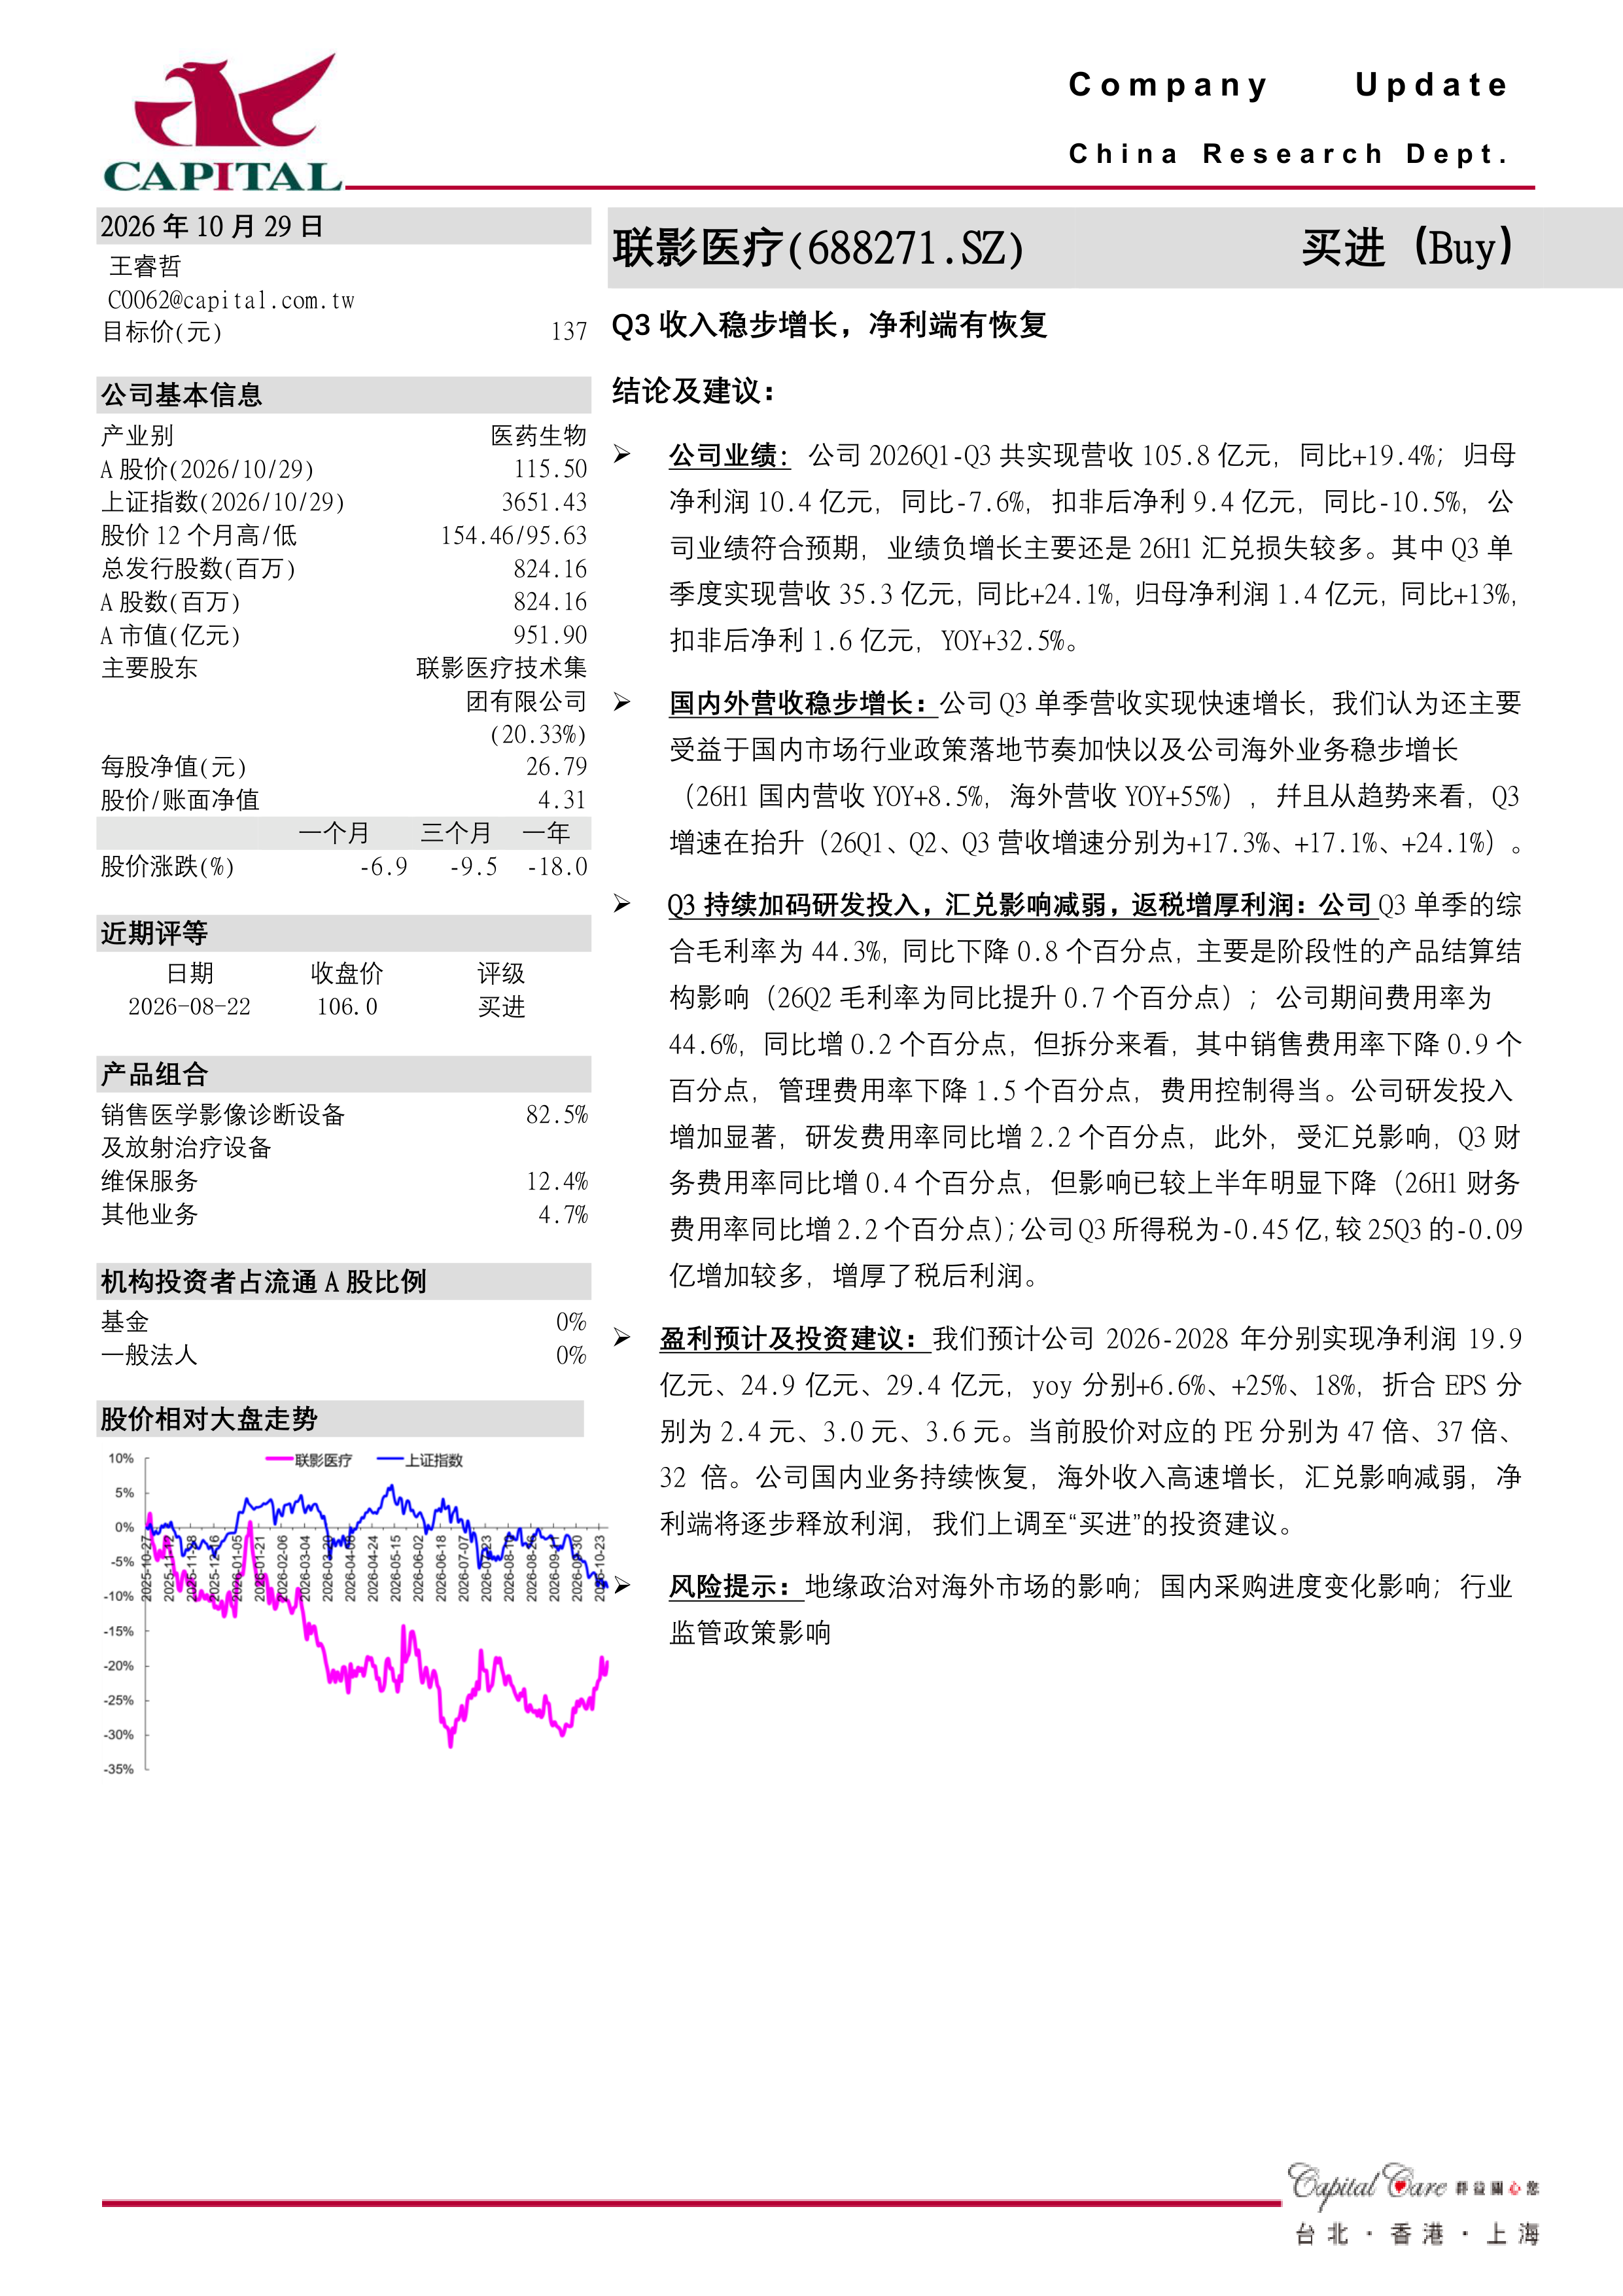
  联影医疗(688271)   结论及建议:   公司业绩:公司2026Q1-Q3共实现营收105.8亿元,同比+19.4%;归母净利润10.4亿元,同比-7.6%,扣非后净利9.4亿元,同比-10.5%,公司业绩符合预期,业绩负增长主要还是26H1汇兑损失较多。其中Q3单季度实现营收35.3亿元,同比+24.1%,归母净利润1.4亿元,同比+13%,扣非后净利1.6亿元,YOY+32.5%。   国内外营收稳步增长:公司Q3单季营收实现快速增长,我们认为还主要受益于国内市场行业政策落地节奏加快以及公司海外业务稳步增长(26H1国内营收YOY+8.5%,海外营收YOY+55%),幷且从趋势来看,Q3增速在抬升(26Q1、Q2、Q3营收增速分别为+17.3%、+17.1%、+24.1%)。   Q3持续加码研发投入,汇兑影响减弱,返税增厚利润:公司Q3单季的综合毛利率为44.3%,同比下降0.8个百分点,主要是阶段性的产品结算结构影响(26Q2毛利率为同比提升0.7个百分点);公司期间费用率为44.6%,同比增0.2个百分点,但拆分来看,其中销售费用率下降0.9个百分点,管理费用率下降1.5个百分点,费用控制得当。公司研发投入增加显著,研发费用率同比增2.2个百分点,此外,受汇兑影响,Q3财务费用率同比增0.4个百分点,但影响已较上半年明显下降(26H1财务费用率同比增2.2个百分点);公司Q3所得税为-0.45亿,较25Q3的-0.09亿增加较多,增厚了税后利润。   盈利预计及投资建议:我们预计公司2026-2028年分别实现净利润19.9亿元、24.9亿元、29.4亿元,yoy分别+6.6%、+25%、18%,折合EPS分别为2.4元、3.0元、3.6元。当前股价对应的PE分别为47倍、37倍、32倍。公司国内业务持续恢复,海外收入高速增长,汇兑影响减弱,净利端将逐步释放利润,我们上调至“买进”的投资建议。   风险提示:地缘政治对海外市场的影响;国内采购进度变化影响;行业监管政策影响
报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    418 次

  • 发布机构:

    群益证券(香港)有限公司

  • 发布日期:

    2026-10-29

  • 页数:

    3页

下载全文
定制咨询
报告内容
报告摘要

  联影医疗(688271)

  结论及建议:

  公司业绩:公司2026Q1-Q3共实现营收105.8亿元,同比+19.4%;归母净利润10.4亿元,同比-7.6%,扣非后净利9.4亿元,同比-10.5%,公司业绩符合预期,业绩负增长主要还是26H1汇兑损失较多。其中Q3单季度实现营收35.3亿元,同比+24.1%,归母净利润1.4亿元,同比+13%,扣非后净利1.6亿元,YOY+32.5%。

  国内外营收稳步增长:公司Q3单季营收实现快速增长,我们认为还主要受益于国内市场行业政策落地节奏加快以及公司海外业务稳步增长(26H1国内营收YOY+8.5%,海外营收YOY+55%),幷且从趋势来看,Q3增速在抬升(26Q1、Q2、Q3营收增速分别为+17.3%、+17.1%、+24.1%)。

  Q3持续加码研发投入,汇兑影响减弱,返税增厚利润:公司Q3单季的综合毛利率为44.3%,同比下降0.8个百分点,主要是阶段性的产品结算结构影响(26Q2毛利率为同比提升0.7个百分点);公司期间费用率为44.6%,同比增0.2个百分点,但拆分来看,其中销售费用率下降0.9个百分点,管理费用率下降1.5个百分点,费用控制得当。公司研发投入增加显著,研发费用率同比增2.2个百分点,此外,受汇兑影响,Q3财务费用率同比增0.4个百分点,但影响已较上半年明显下降(26H1财务费用率同比增2.2个百分点);公司Q3所得税为-0.45亿,较25Q3的-0.09亿增加较多,增厚了税后利润。

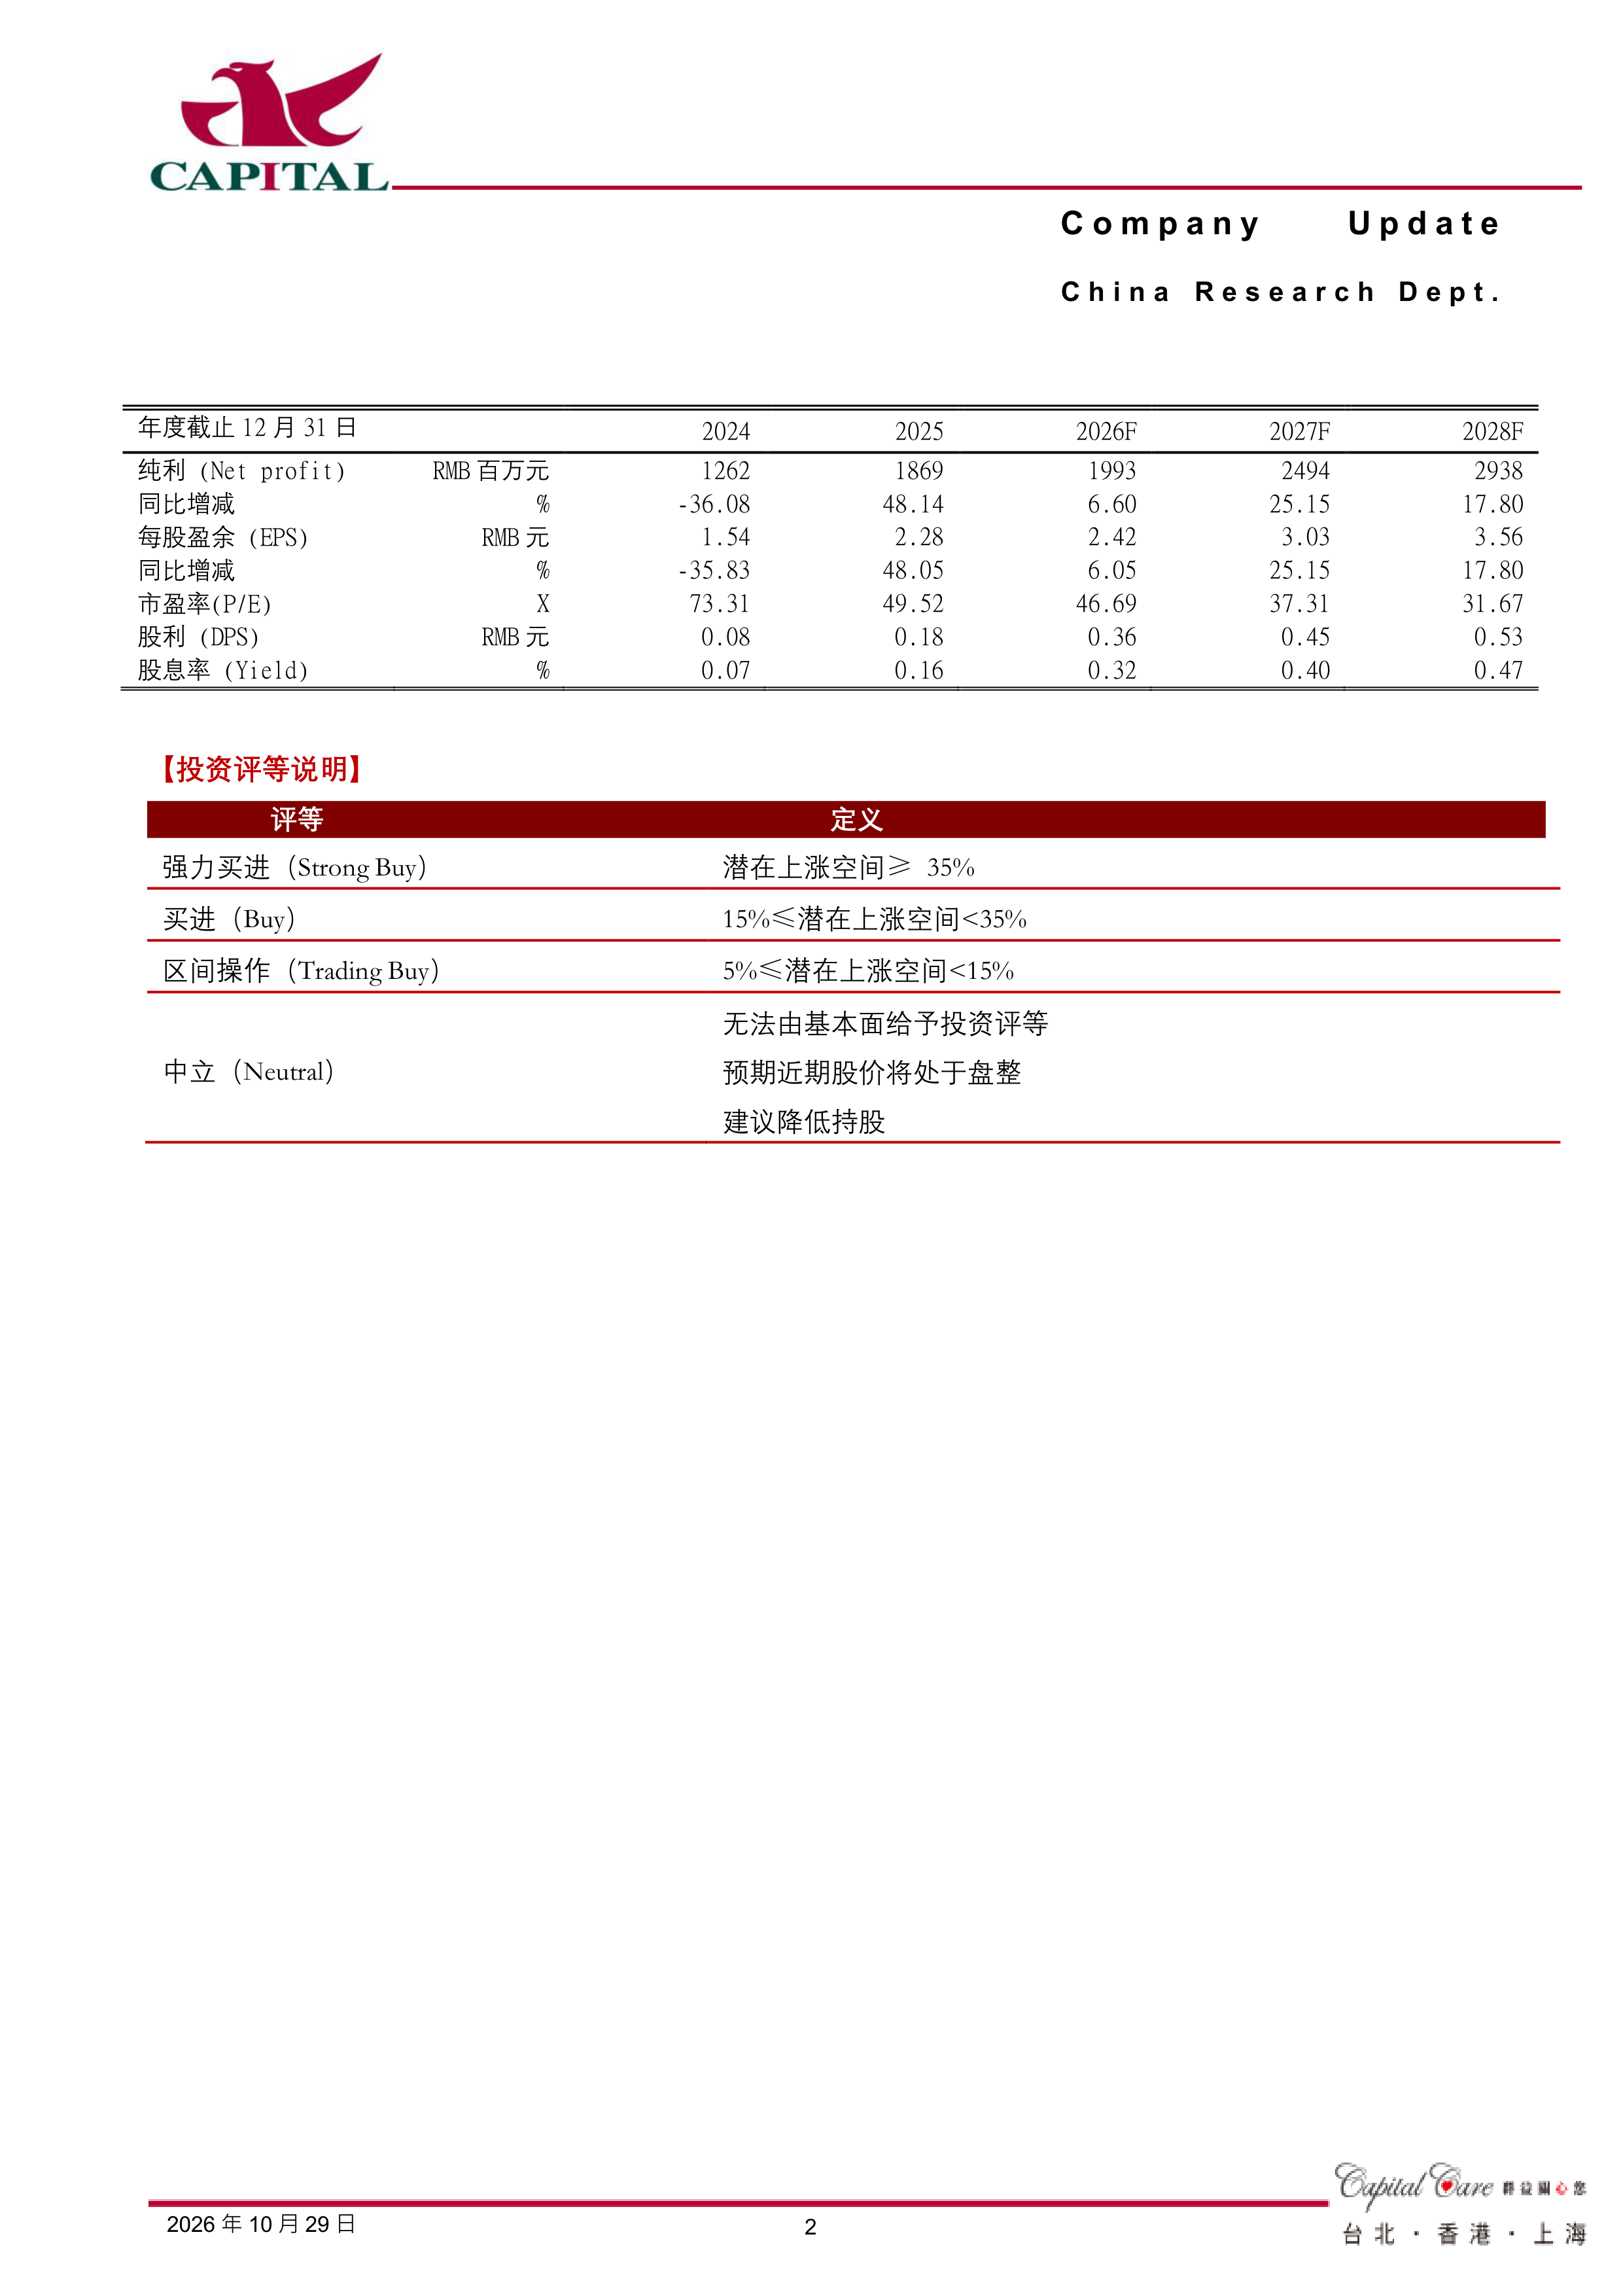
  盈利预计及投资建议:我们预计公司2026-2028年分别实现净利润19.9亿元、24.9亿元、29.4亿元,yoy分别+6.6%、+25%、18%,折合EPS分别为2.4元、3.0元、3.6元。当前股价对应的PE分别为47倍、37倍、32倍。公司国内业务持续恢复,海外收入高速增长,汇兑影响减弱,净利端将逐步释放利润,我们上调至“买进”的投资建议。

  风险提示:地缘政治对海外市场的影响;国内采购进度变化影响;行业监管政策影响

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 3
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
群益证券(香港)有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3