-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

海外收入高速增长,汇兑对净利影响较多
下载次数:
238 次
发布机构:
群益证券(香港)有限公司
发布日期:
2026-08-21
页数:
3页
联影医疗(688271)
结论及建议:
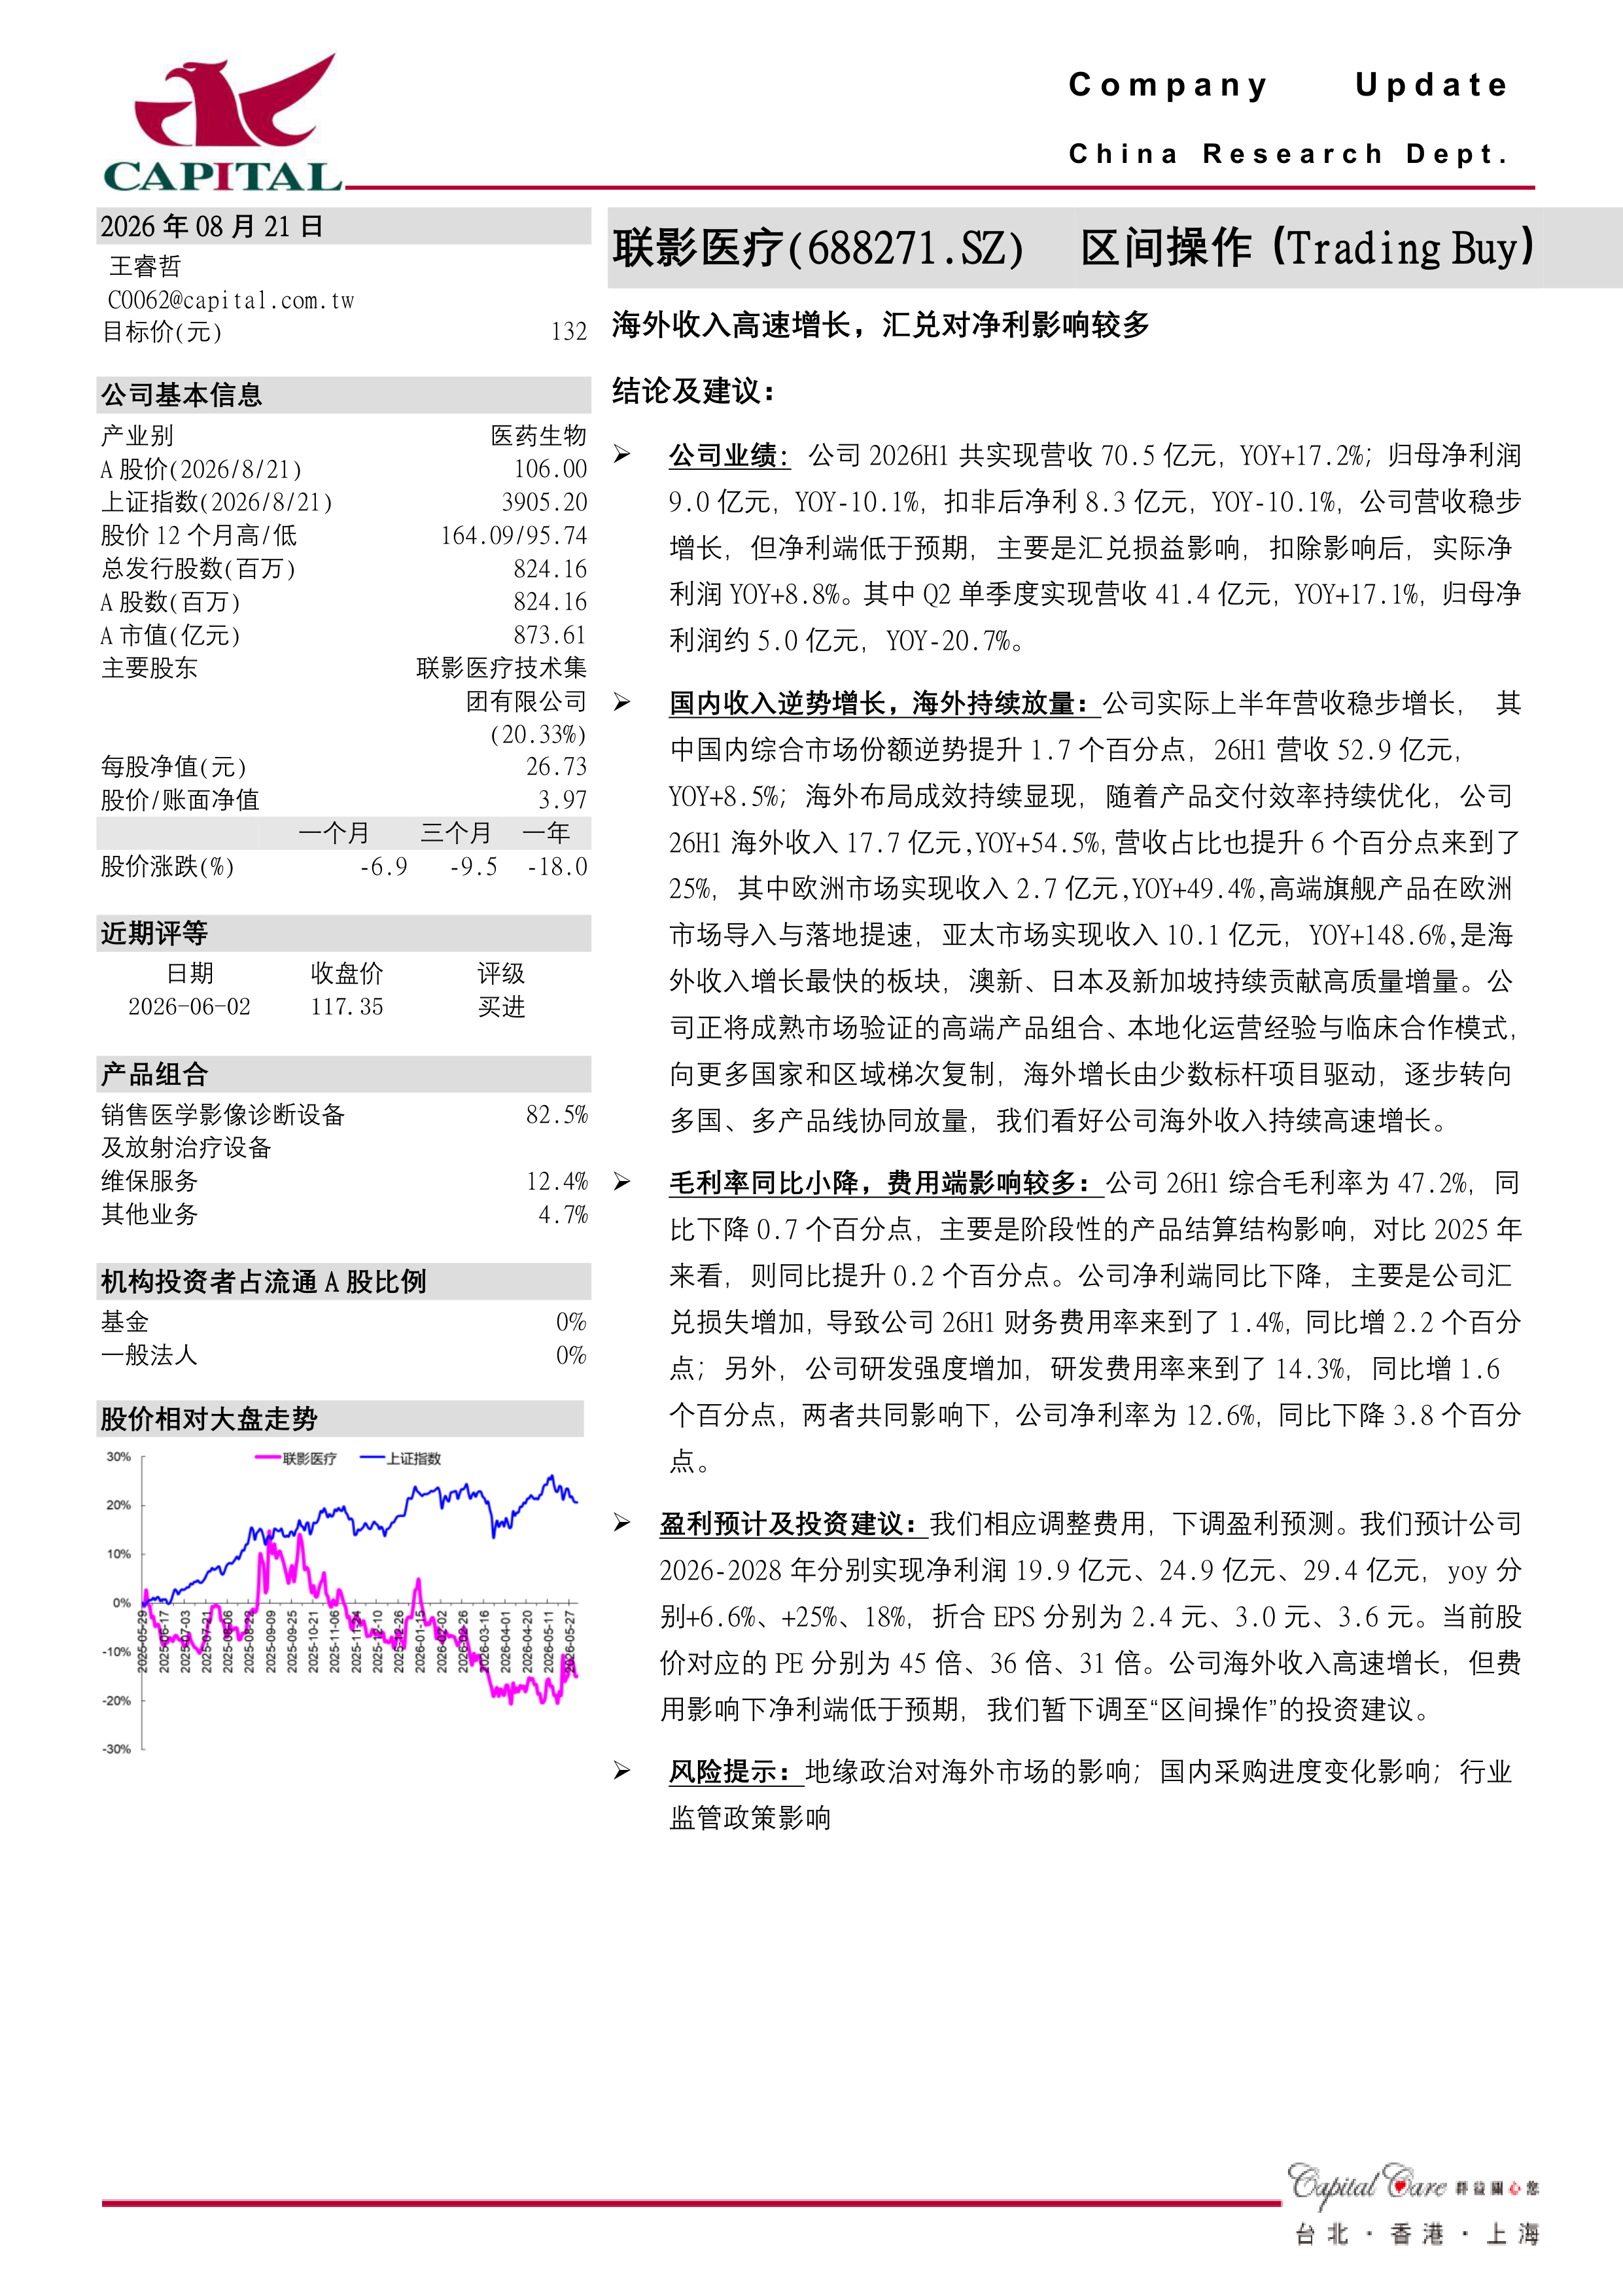
公司业绩:公司2026H1共实现营收70.5亿元,YOY+17.2%;归母净利润9.0亿元,YOY-10.1%,扣非后净利8.3亿元,YOY-10.1%,公司营收稳步增长,但净利端低于预期,主要是汇兑损益影响,扣除影响后,实际净利润YOY+8.8%。其中Q2单季度实现营收41.4亿元,YOY+17.1%,归母净利润约5.0亿元,YOY-20.7%。
国内收入逆势增长,海外持续放量:公司实际上半年营收稳步增长,其中国内综合市场份额逆势提升1.7个百分点,26H1营收52.9亿元,YOY+8.5%;海外布局成效持续显现,随着产品交付效率持续优化,公司26H1海外收入17.7亿元,YOY+54.5%,营收占比也提升6个百分点来到了25%,其中欧洲市场实现收入2.7亿元,YOY+49.4%,高端旗舰产品在欧洲市场导入与落地提速,亚太市场实现收入10.1亿元,YOY+148.6%,是海外收入增长最快的板块,澳新、日本及新加坡持续贡献高质量增量。公司正将成熟市场验证的高端产品组合、本地化运营经验与临床合作模式,向更多国家和区域梯次复制,海外增长由少数标杆项目驱动,逐步转向多国、多产品线协同放量,我们看好公司海外收入持续高速增长。
毛利率同比小降,费用端影响较多:公司26H1综合毛利率为47.2%,同比下降0.7个百分点,主要是阶段性的产品结算结构影响,对比2025年来看,则同比提升0.2个百分点。公司净利端同比下降,主要是公司汇兑损失增加,导致公司26H1财务费用率来到了1.4%,同比增2.2个百分点;另外,公司研发强度增加,研发费用率来到了14.3%,同比增1.6个百分点,两者共同影响下,公司净利率为12.6%,同比下降3.8个百分点。
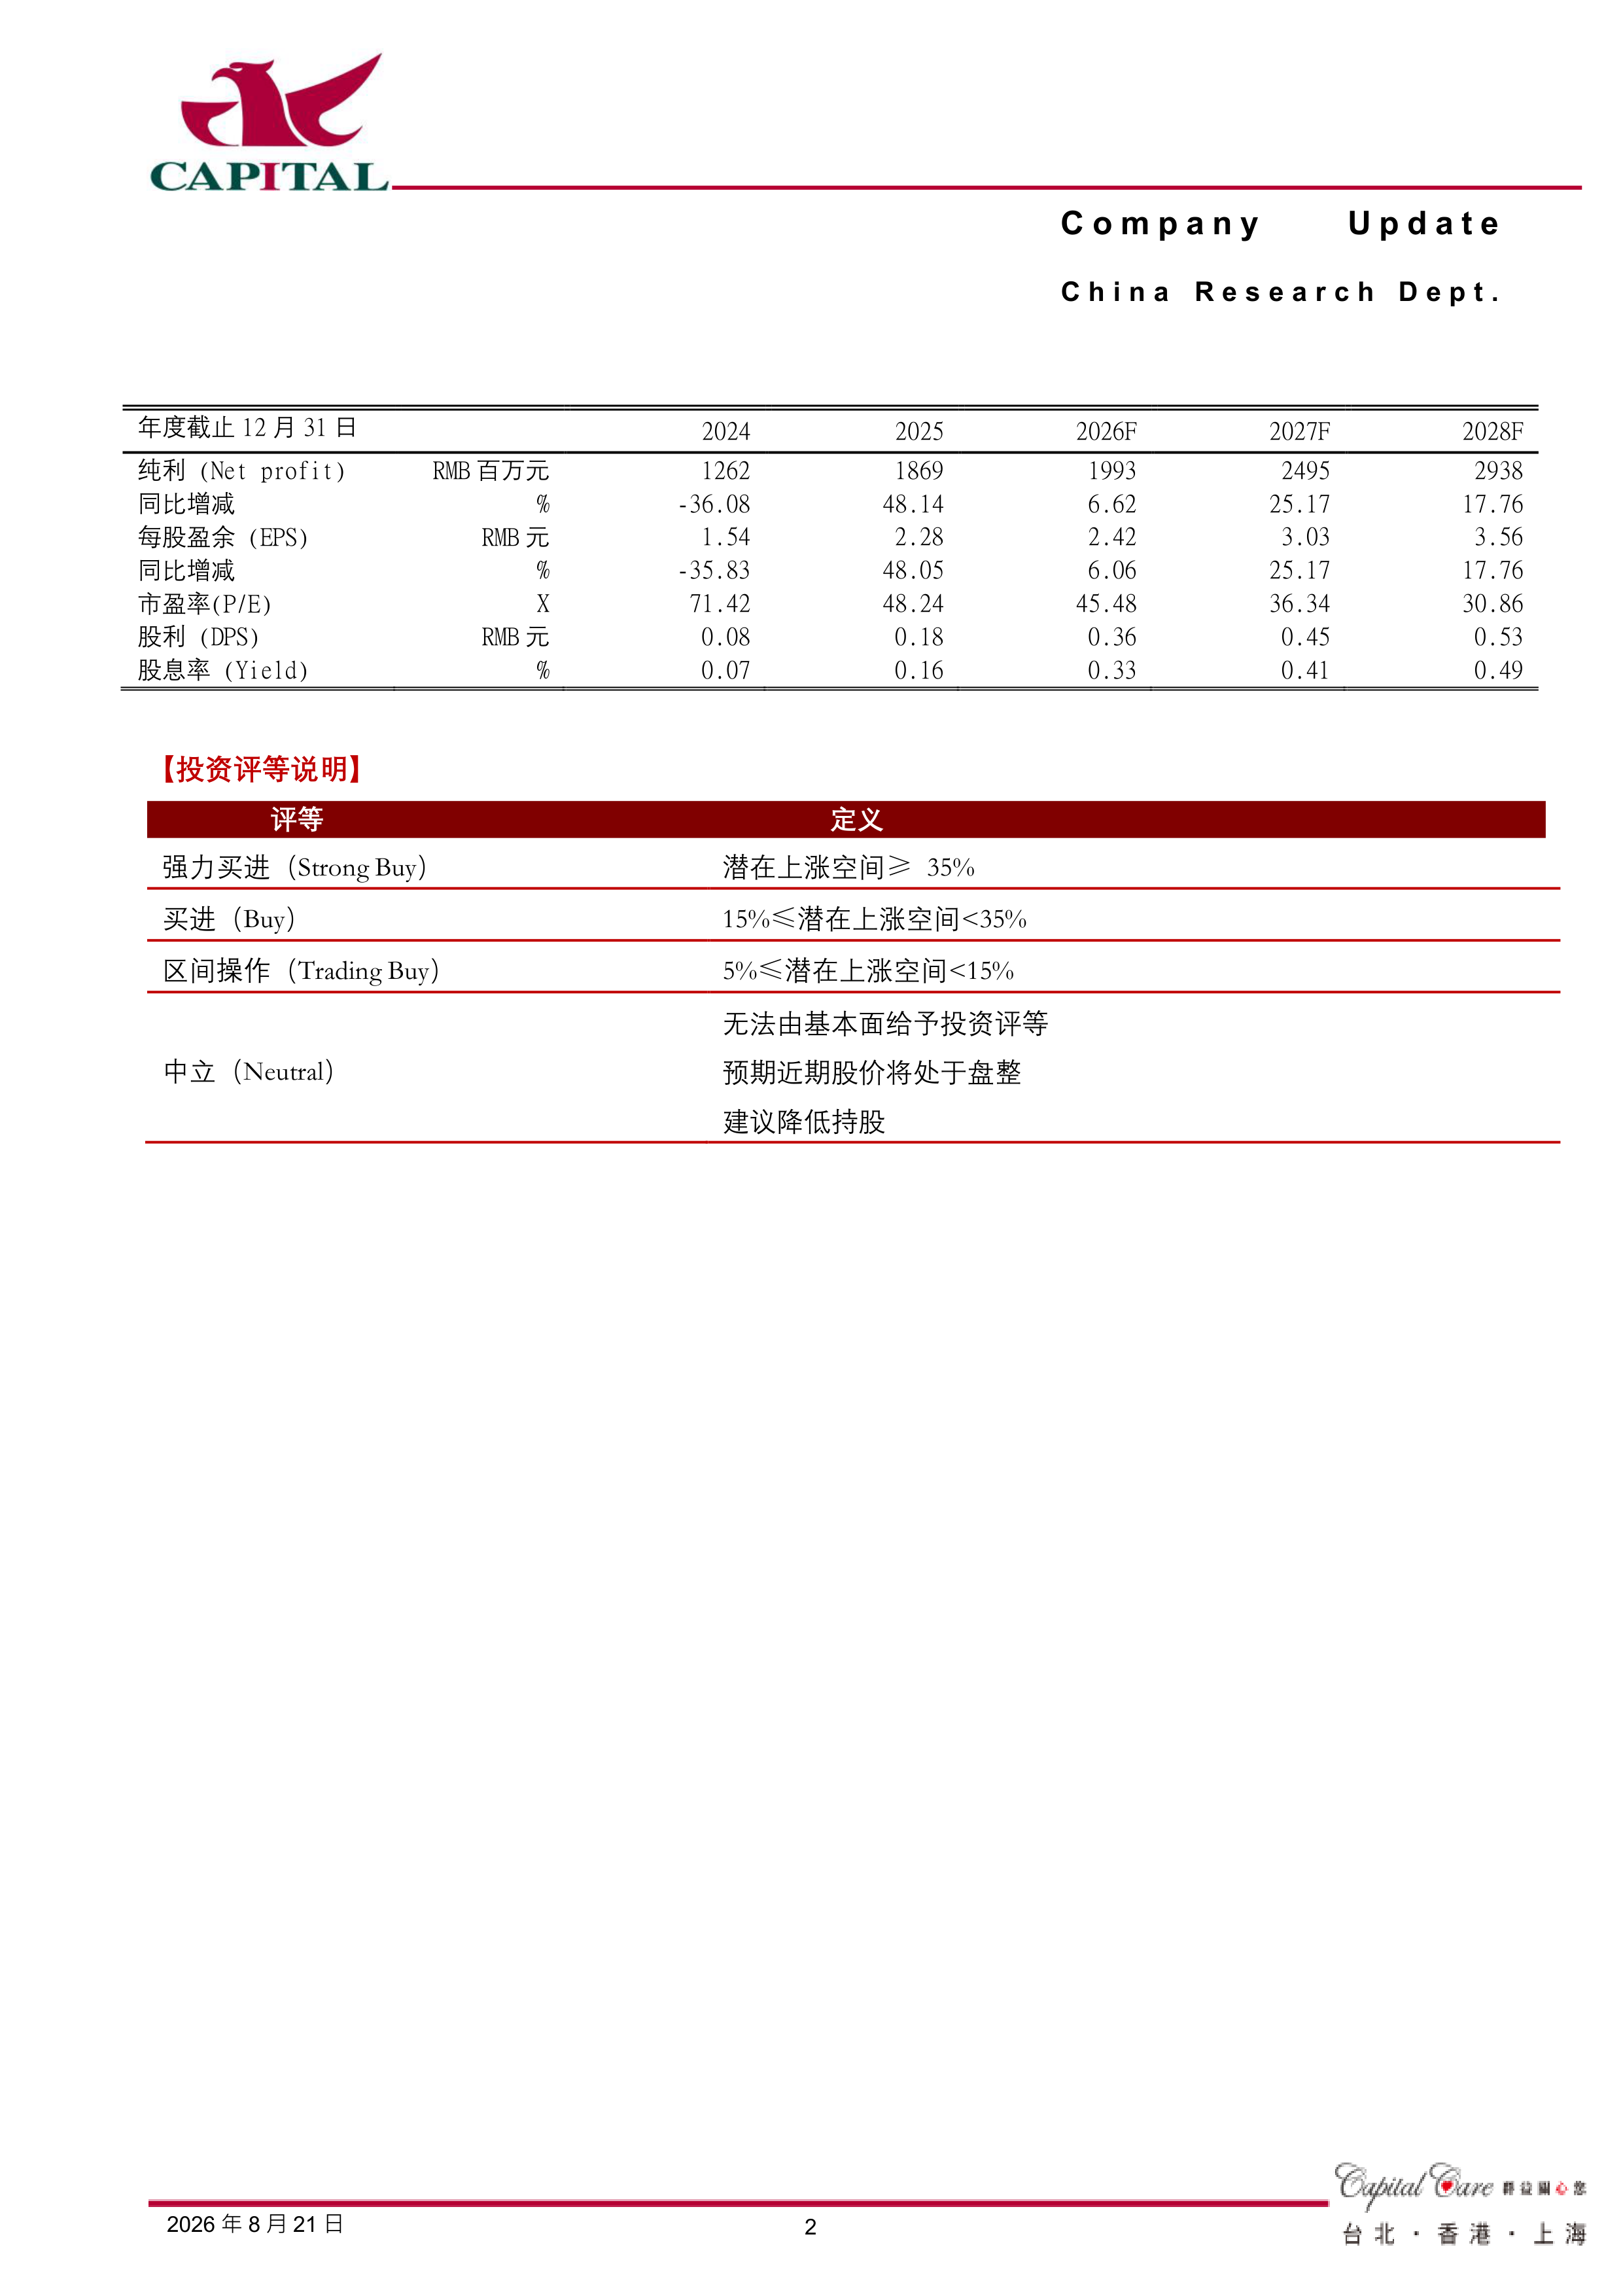
盈利预计及投资建议:我们相应调整费用,下调盈利预测。我们预计公司2026-2028年分别实现净利润19.9亿元、24.9亿元、29.4亿元,yoy分别+6.6%、+25%、18%,折合EPS分别为2.4元、3.0元、3.6元。当前股价对应的PE分别为45倍、36倍、31倍。公司海外收入高速增长,但费用影响下净利端低于预期,我们暂下调至“区间操作”的投资建议。
风险提示:地缘政治对海外市场的影响;国内采购进度变化影响;行业监管政策影响
国内市场延续复苏,汇损税费影响Q2盈利
创新转型,小核酸药物布局丰富
发布2026年股权激励计划,保障增长
各线产品国内市占率持续提升,海外市场积极拓展
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送