2025中国医药研发创新与营销创新峰会
新股覆盖研究:百迈科

新股覆盖研究:百迈科

研报

新股覆盖研究:百迈科

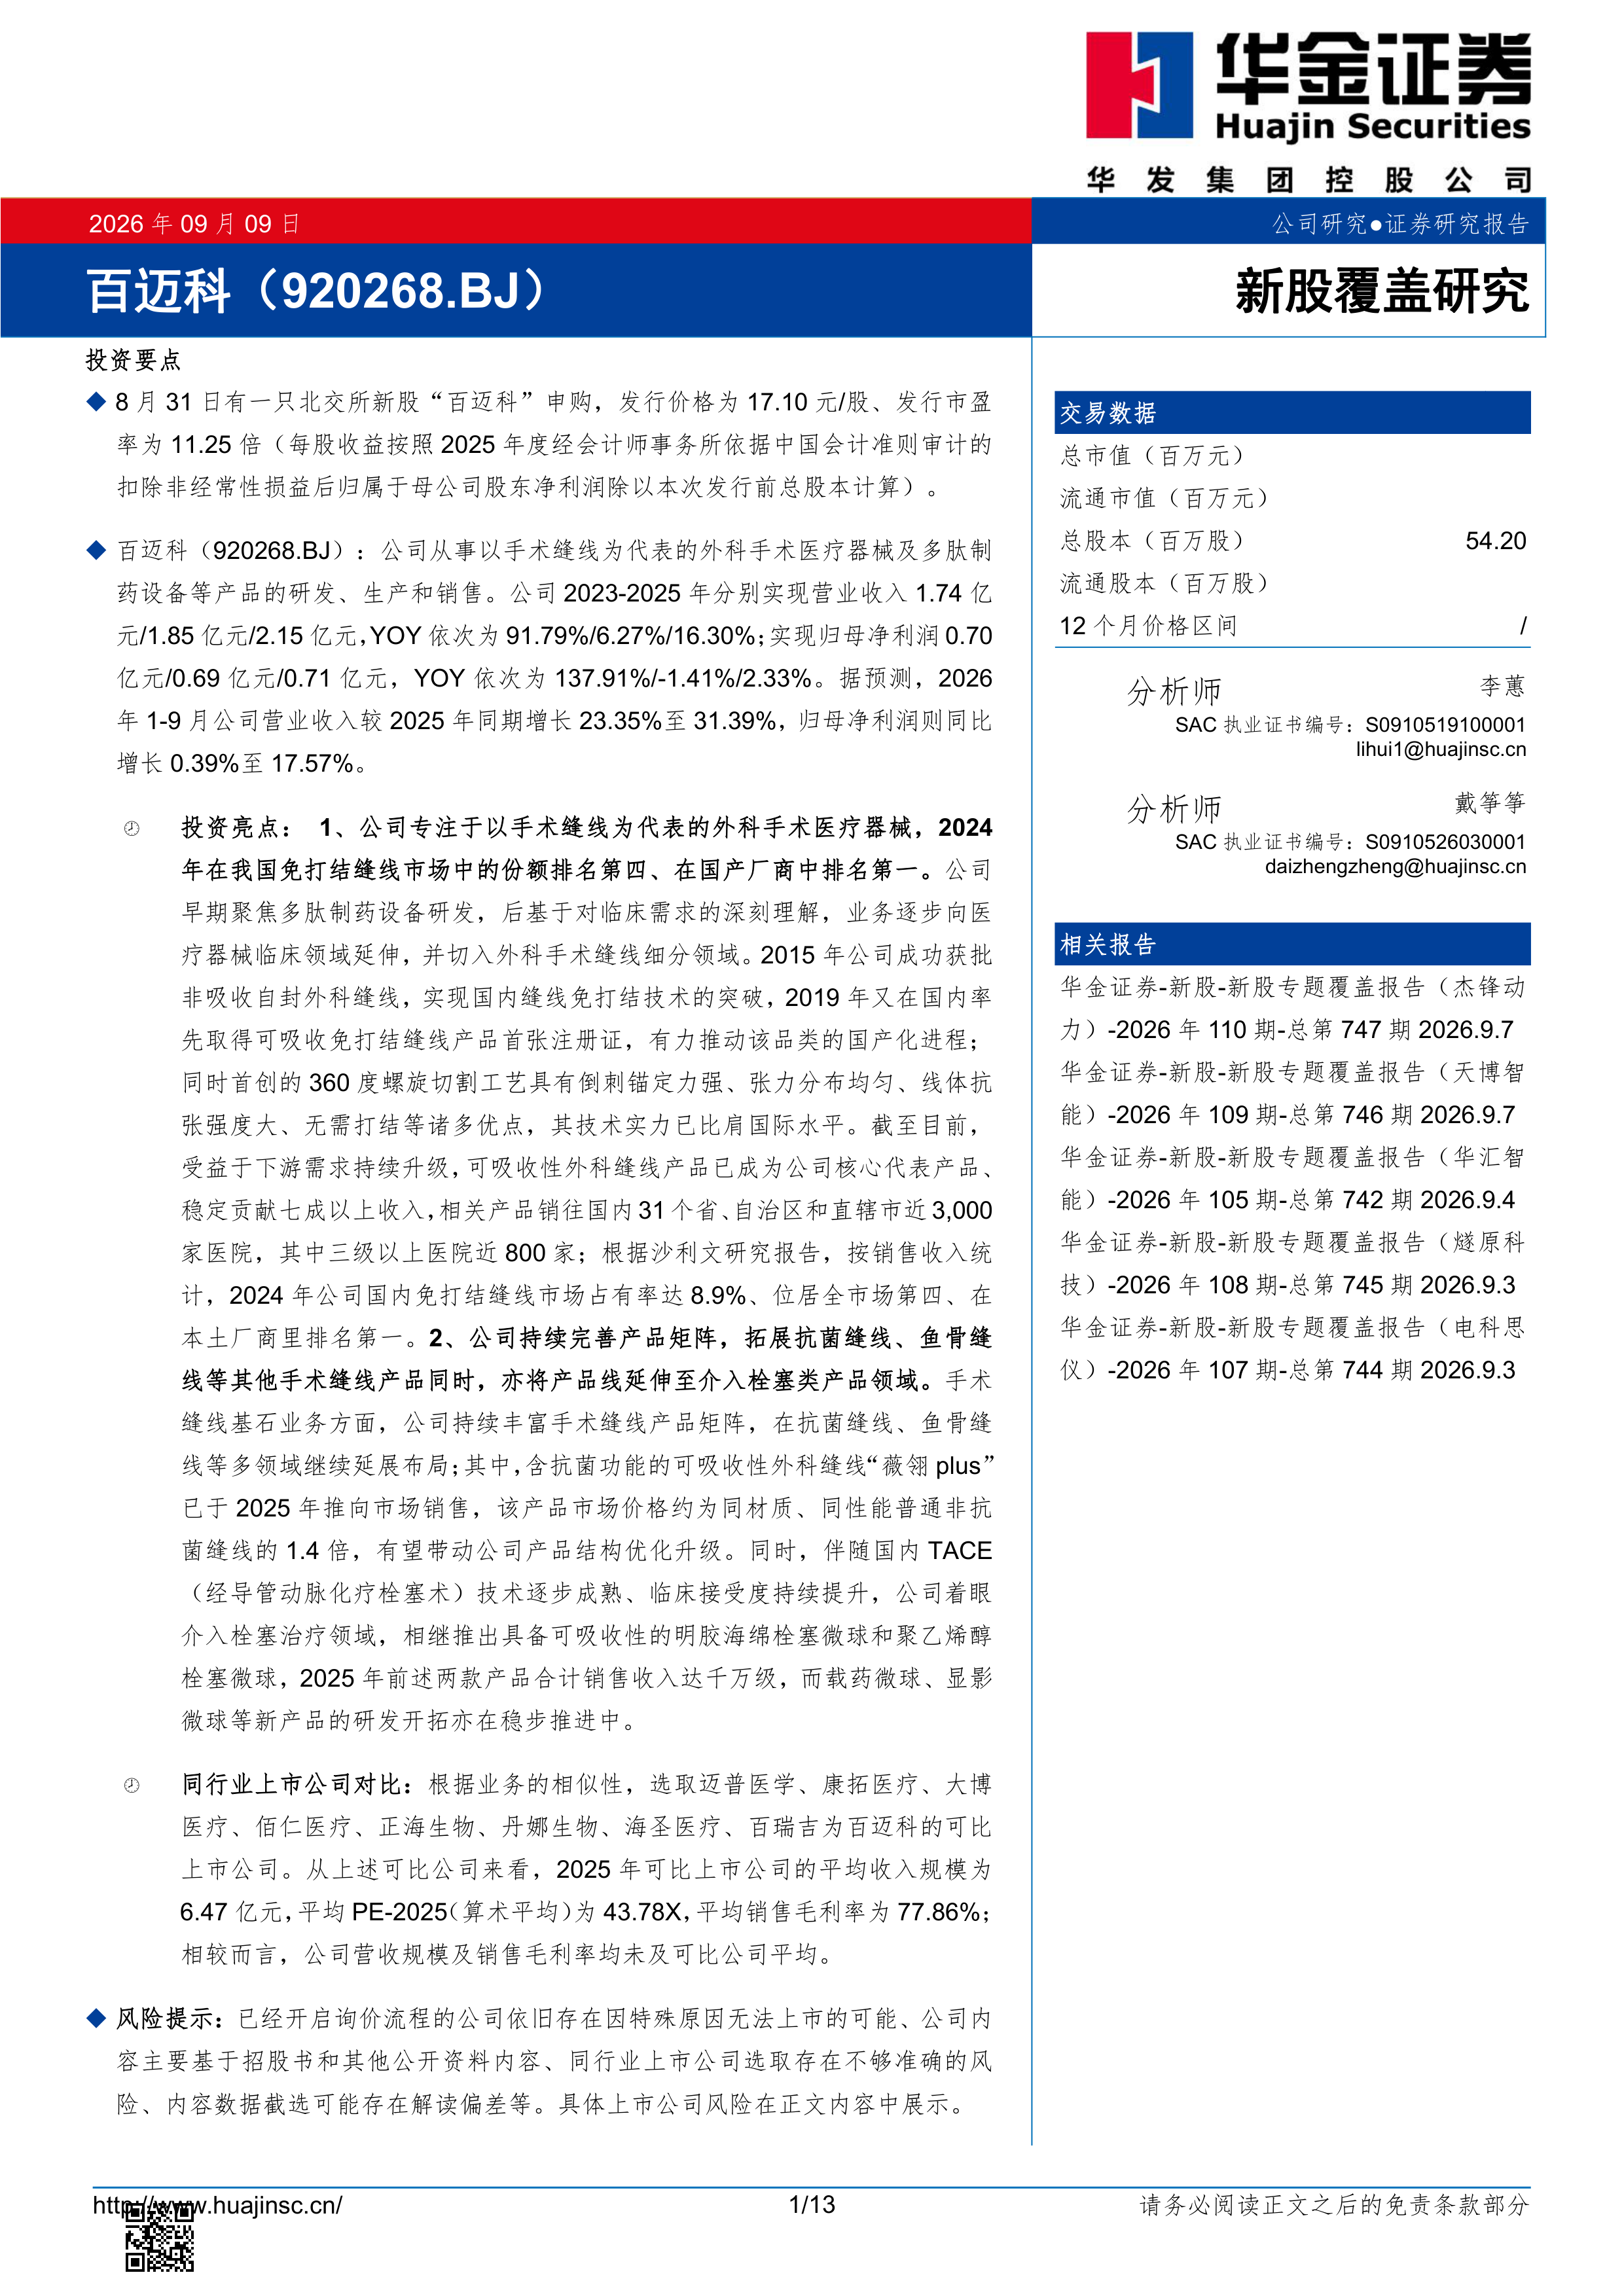
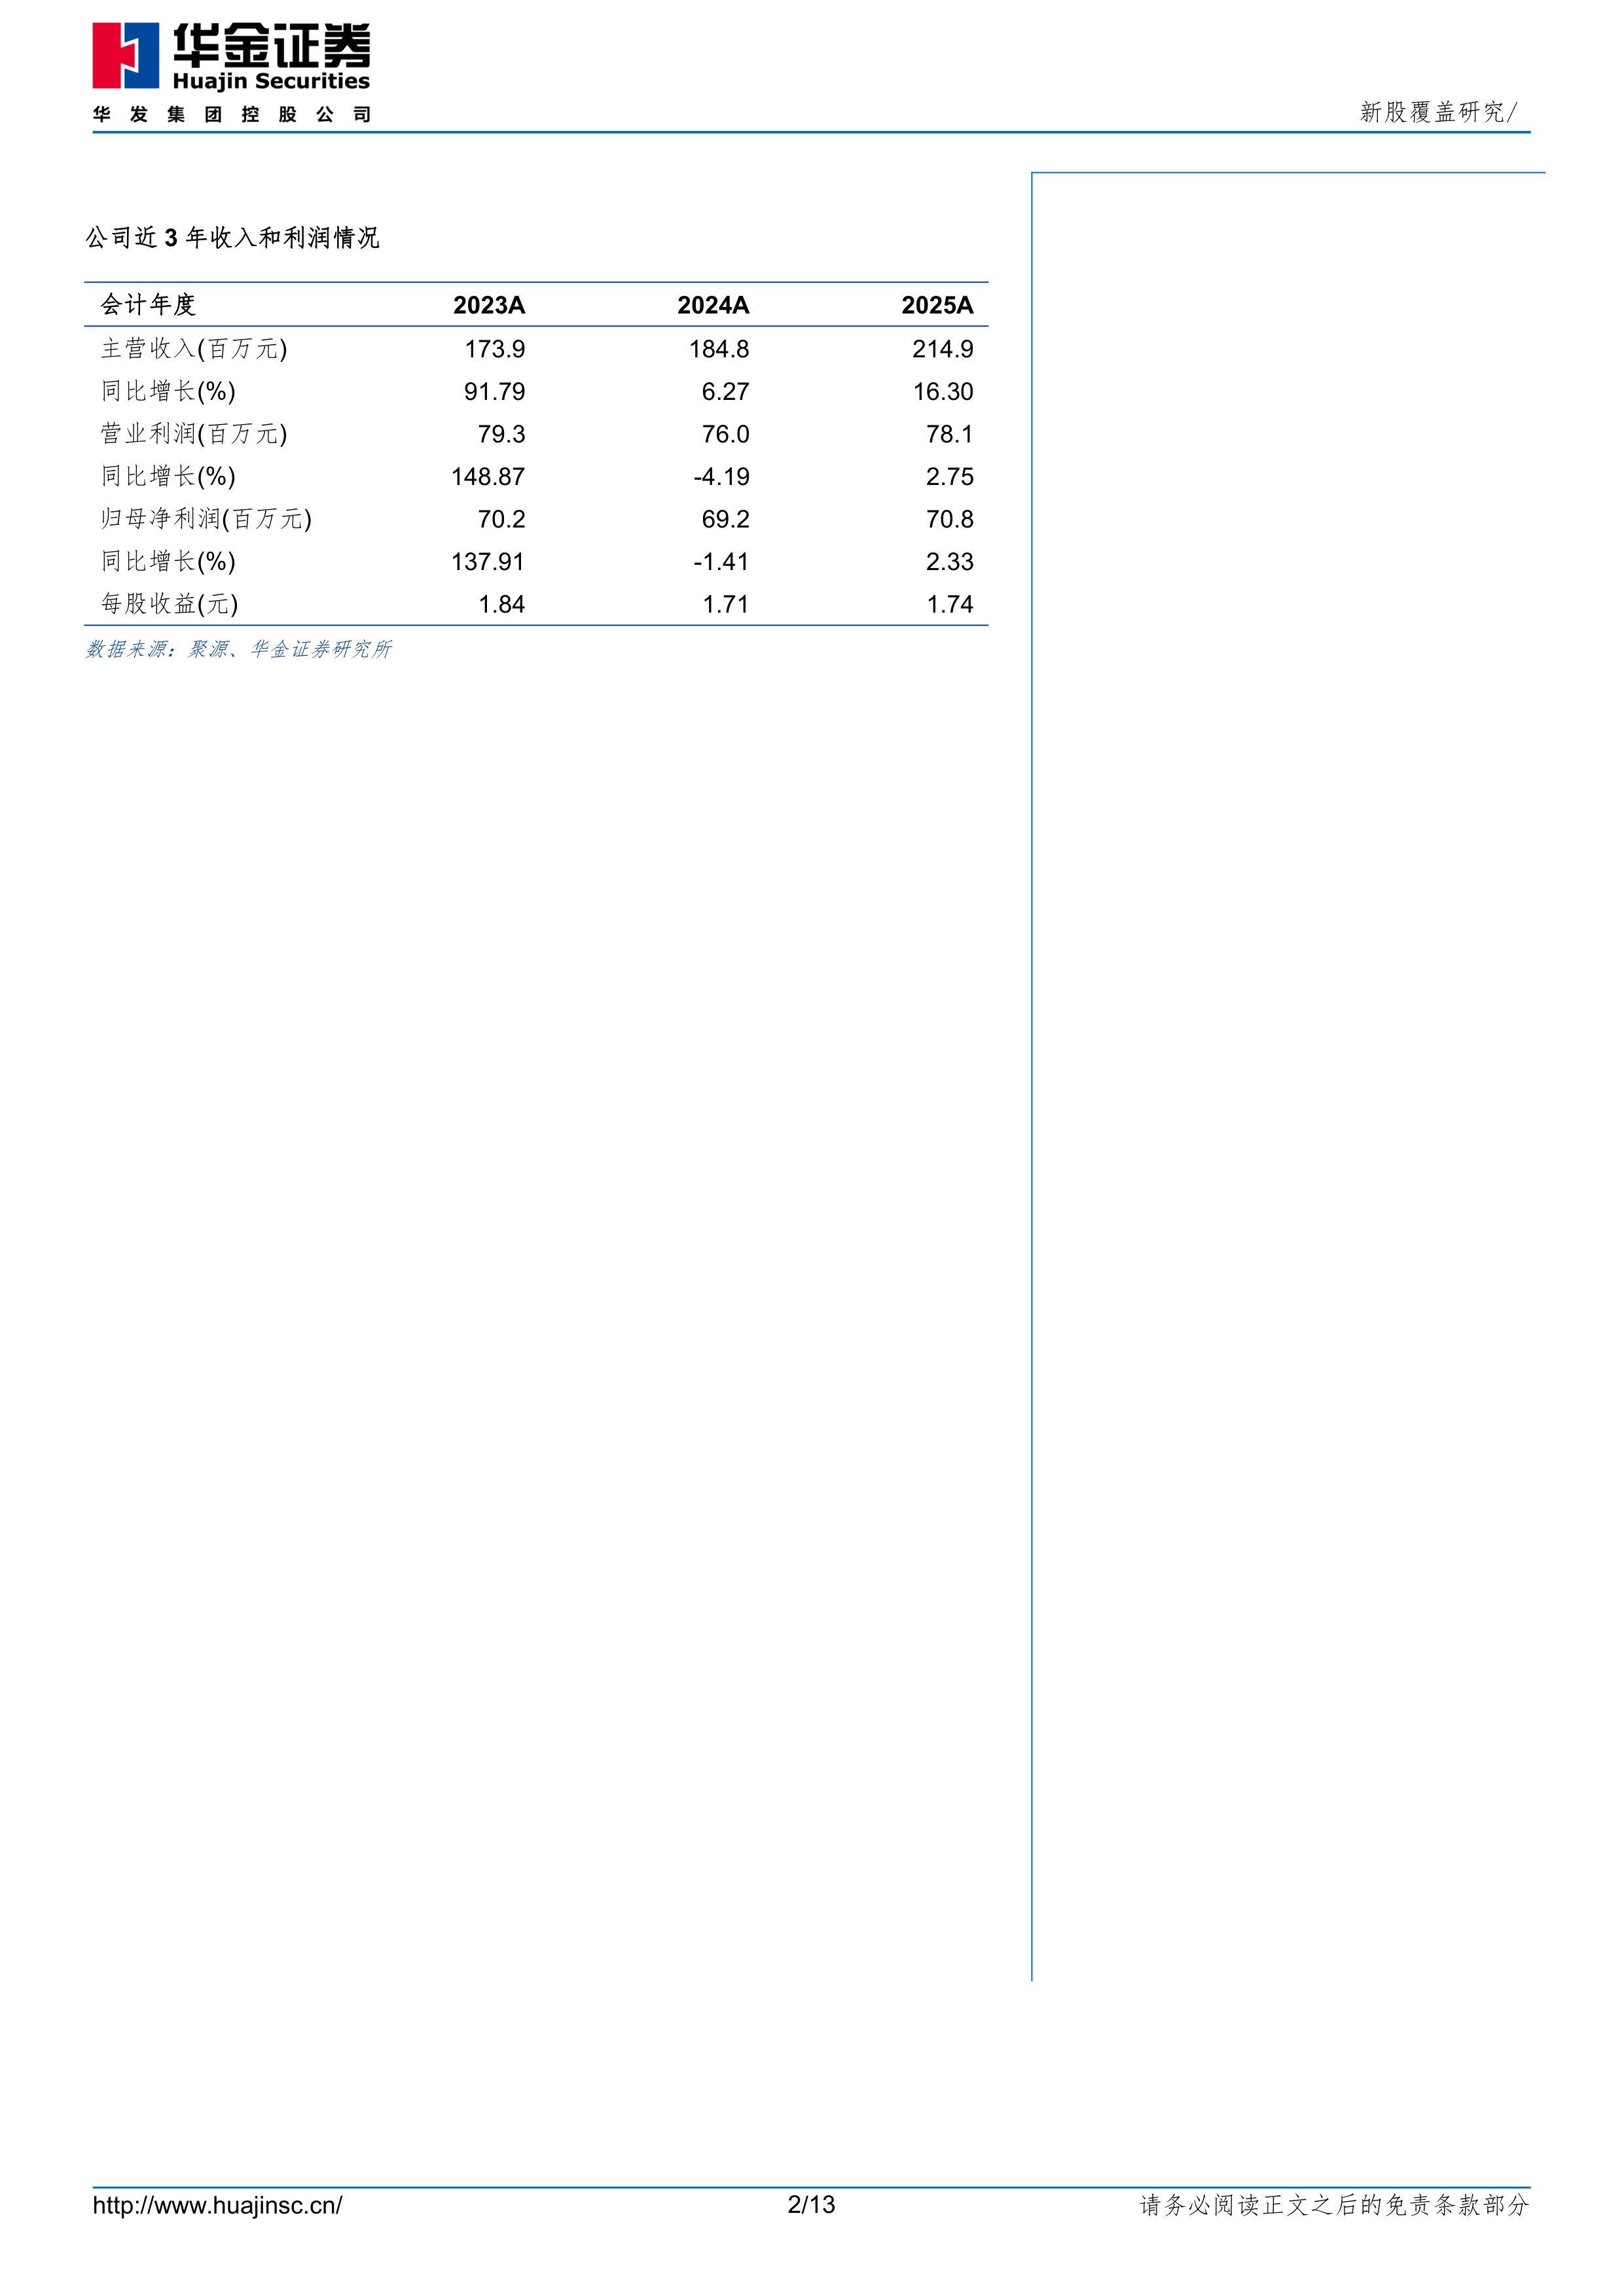
  百迈科(920268)   投资要点   8月31日有一只北交所新股“百迈科”申购,发行价格为17.10元/股、发行市盈率为11.25倍(每股收益按照2025年度经会计师事务所依据中国会计准则审计的扣除非经常性损益后归属于母公司股东净利润除以本次发行前总股本计算)。   百迈科(920268.BJ):公司从事以手术缝线为代表的外科手术医疗器械及多肽制药设备等产品的研发、生产和销售。公司2023-2025年分别实现营业收入1.74亿元/1.85亿元/2.15亿元,YOY依次为91.79%/6.27%/16.30%;实现归母净利润0.70亿元/0.69亿元/0.71亿元,YOY依次为137.91%/-1.41%/2.33%。据预测,2026年1-9月公司营业收入较2025年同期增长23.35%至31.39%,归母净利润则同比增长0.39%至17.57%。   投资亮点:1、公司专注于以手术缝线为代表的外科手术医疗器械,2024年在我国免打结缝线市场中的份额排名第四、在国产厂商中排名第一。公司早期聚焦多肽制药设备研发,后基于对临床需求的深刻理解,业务逐步向医疗器械临床领域延伸,并切入外科手术缝线细分领域。2015年公司成功获批非吸收自封外科缝线,实现国内缝线免打结技术的突破,2019年又在国内率先取得可吸收免打结缝线产品首张注册证,有力推动该品类的国产化进程;同时首创的360度螺旋切割工艺具有倒刺锚定力强、张力分布均匀、线体抗张强度大、无需打结等诸多优点,其技术实力已比肩国际水平。截至目前,受益于下游需求持续升级,可吸收性外科缝线产品已成为公司核心代表产品、稳定贡献七成以上收入,相关产品销往国内31个省、自治区和直辖市近3,000家医院,其中三级以上医院近800家;根据沙利文研究报告,按销售收入统计,2024年公司国内免打结缝线市场占有率达8.9%、位居全市场第四、在本土厂商里排名第一。2、公司持续完善产品矩阵,拓展抗菌缝线、鱼骨缝线等其他手术缝线产品同时,亦将产品线延伸至介入栓塞类产品领域。手术缝线基石业务方面,公司持续丰富手术缝线产品矩阵,在抗菌缝线、鱼骨缝线等多领域继续延展布局;其中,含抗菌功能的可吸收性外科缝线“薇翎plus”已于2025年推向市场销售,该产品市场价格约为同材质、同性能普通非抗菌缝线的1.4倍,有望带动公司产品结构优化升级。同时,伴随国内TACE(经导管动脉化疗栓塞术)技术逐步成熟、临床接受度持续提升,公司着眼介入栓塞治疗领域,相继推出具备可吸收性的明胶海绵栓塞微球和聚乙烯醇栓塞微球,2025年前述两款产品合计销售收入达千万级,而载药微球、显影微球等新产品的研发开拓亦在稳步推进中。   同行业上市公司对比:根据业务的相似性,选取迈普医学、康拓医疗、大博医疗、佰仁医疗、正海生物、丹娜生物、海圣医疗、百瑞吉为百迈科的可比上市公司。从上述可比公司来看,2025年可比上市公司的平均收入规模为6.47亿元,平均PE-2025(算术平均)为43.78X,平均销售毛利率为77.86%;相较而言,公司营收规模及销售毛利率均未及可比公司平均。   风险提示:已经开启询价流程的公司依旧存在因特殊原因无法上市的可能、公司内容主要基于招股书和其他公开资料内容、同行业上市公司选取存在不够准确的风险、内容数据截选可能存在解读偏差等。具体上市公司风险在正文内容中展示。

报告专题:
  • 下载次数:

    1895 次

  • 发布机构:

    华金证券股份有限公司

  • 发布日期:

    2026-09-10

  • 页数:

    13页

下载全文
定制咨询
报告内容
报告摘要

  百迈科(920268)

  投资要点

  8月31日有一只北交所新股“百迈科”申购,发行价格为17.10元/股、发行市盈率为11.25倍(每股收益按照2025年度经会计师事务所依据中国会计准则审计的扣除非经常性损益后归属于母公司股东净利润除以本次发行前总股本计算)。

  百迈科(920268.BJ):公司从事以手术缝线为代表的外科手术医疗器械及多肽制药设备等产品的研发、生产和销售。公司2023-2025年分别实现营业收入1.74亿元/1.85亿元/2.15亿元,YOY依次为91.79%/6.27%/16.30%;实现归母净利润0.70亿元/0.69亿元/0.71亿元,YOY依次为137.91%/-1.41%/2.33%。据预测,2026年1-9月公司营业收入较2025年同期增长23.35%至31.39%,归母净利润则同比增长0.39%至17.57%。

  投资亮点:1、公司专注于以手术缝线为代表的外科手术医疗器械,2024年在我国免打结缝线市场中的份额排名第四、在国产厂商中排名第一。公司早期聚焦多肽制药设备研发,后基于对临床需求的深刻理解,业务逐步向医疗器械临床领域延伸,并切入外科手术缝线细分领域。2015年公司成功获批非吸收自封外科缝线,实现国内缝线免打结技术的突破,2019年又在国内率先取得可吸收免打结缝线产品首张注册证,有力推动该品类的国产化进程;同时首创的360度螺旋切割工艺具有倒刺锚定力强、张力分布均匀、线体抗张强度大、无需打结等诸多优点,其技术实力已比肩国际水平。截至目前,受益于下游需求持续升级,可吸收性外科缝线产品已成为公司核心代表产品、稳定贡献七成以上收入,相关产品销往国内31个省、自治区和直辖市近3,000家医院,其中三级以上医院近800家;根据沙利文研究报告,按销售收入统计,2024年公司国内免打结缝线市场占有率达8.9%、位居全市场第四、在本土厂商里排名第一。2、公司持续完善产品矩阵,拓展抗菌缝线、鱼骨缝线等其他手术缝线产品同时,亦将产品线延伸至介入栓塞类产品领域。手术缝线基石业务方面,公司持续丰富手术缝线产品矩阵,在抗菌缝线、鱼骨缝线等多领域继续延展布局;其中,含抗菌功能的可吸收性外科缝线“薇翎plus”已于2025年推向市场销售,该产品市场价格约为同材质、同性能普通非抗菌缝线的1.4倍,有望带动公司产品结构优化升级。同时,伴随国内TACE(经导管动脉化疗栓塞术)技术逐步成熟、临床接受度持续提升,公司着眼介入栓塞治疗领域,相继推出具备可吸收性的明胶海绵栓塞微球和聚乙烯醇栓塞微球,2025年前述两款产品合计销售收入达千万级,而载药微球、显影微球等新产品的研发开拓亦在稳步推进中。

  同行业上市公司对比:根据业务的相似性,选取迈普医学、康拓医疗、大博医疗、佰仁医疗、正海生物、丹娜生物、海圣医疗、百瑞吉为百迈科的可比上市公司。从上述可比公司来看,2025年可比上市公司的平均收入规模为6.47亿元,平均PE-2025(算术平均)为43.78X,平均销售毛利率为77.86%;相较而言,公司营收规模及销售毛利率均未及可比公司平均。

  风险提示:已经开启询价流程的公司依旧存在因特殊原因无法上市的可能、公司内容主要基于招股书和其他公开资料内容、同行业上市公司选取存在不够准确的风险、内容数据截选可能存在解读偏差等。具体上市公司风险在正文内容中展示。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 13
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
华金证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3