2025中国医药研发创新与营销创新峰会
2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间

2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间

研报

2026年半年报点评:2026年上半年业绩稳健增长,新兴业务打开成长空间

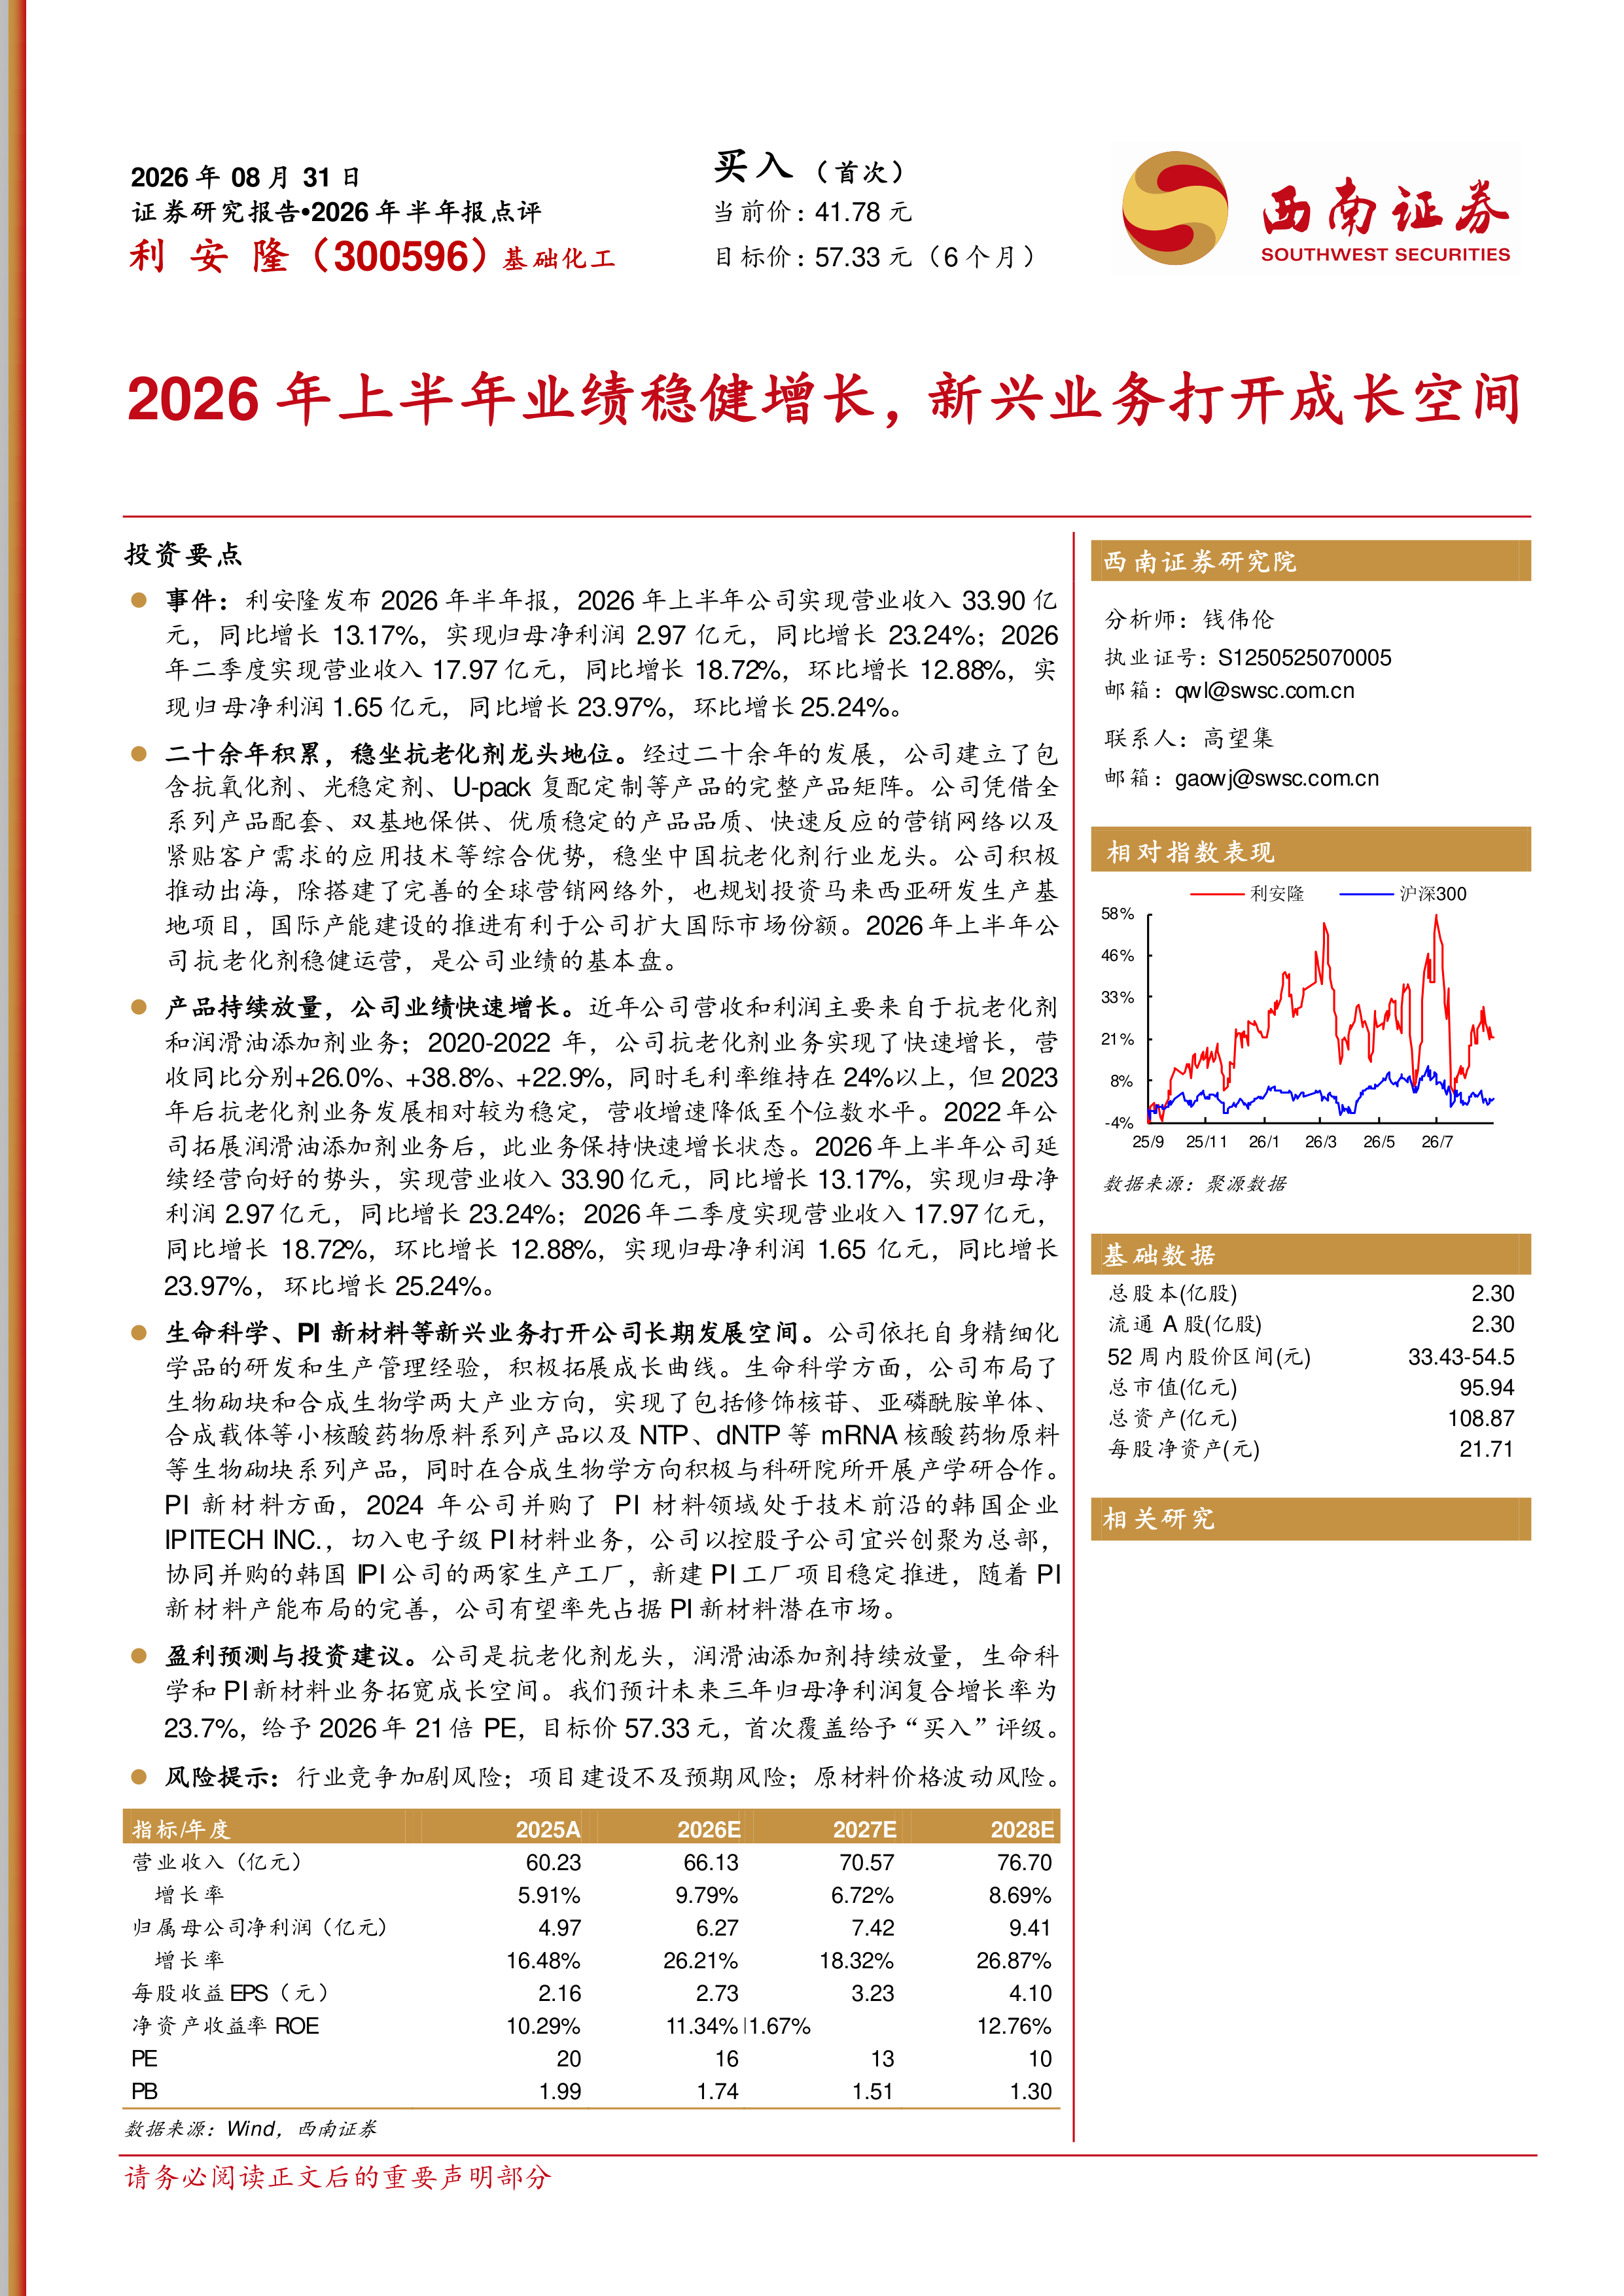
  利安隆(300596)   投资要点   事件:利安隆发布2026年半年报,2026年上半年公司实现营业收入33.90亿元,同比增长13.17%,实现归母净利润2.97亿元,同比增长23.24%;2026年二季度实现营业收入17.97亿元,同比增长18.72%,环比增长12.88%,实现归母净利润1.65亿元,同比增长23.97%,环比增长25.24%。   二十余年积累,稳坐抗老化剂龙头地位。经过二十余年的发展,公司建立了包含抗氧化剂、光稳定剂、U-pack复配定制等产品的完整产品矩阵。公司凭借全系列产品配套、双基地保供、优质稳定的产品品质、快速反应的营销网络以及紧贴客户需求的应用技术等综合优势,稳坐中国抗老化剂行业龙头。公司积极推动出海,除搭建了完善的全球营销网络外,也规划投资马来西亚研发生产基地项目,国际产能建设的推进有利于公司扩大国际市场份额。2026年上半年公司抗老化剂稳健运营,是公司业绩的基本盘。   产品持续放量,公司业绩快速增长。近年公司营收和利润主要来自于抗老化剂和润滑油添加剂业务;2020-2022年,公司抗老化剂业务实现了快速增长,营收同比分别+26.0%、+38.8%、+22.9%,同时毛利率维持在24%以上,但2023年后抗老化剂业务发展相对较为稳定,营收增速降低至个位数水平。2022年公司拓展润滑油添加剂业务后,此业务保持快速增长状态。2026年上半年公司延续经营向好的势头,实现营业收入33.90亿元,同比增长13.17%,实现归母净利润2.97亿元,同比增长23.24%;2026年二季度实现营业收入17.97亿元,同比增长18.72%,环比增长12.88%,实现归母净利润1.65亿元,同比增长23.97%,环比增长25.24%。   生命科学、PI新材料等新兴业务打开公司长期发展空间。公司依托自身精细化学品的研发和生产管理经验,积极拓展成长曲线。生命科学方面,公司布局了生物砌块和合成生物学两大产业方向,实现了包括修饰核苷、亚磷酰胺单体、合成载体等小核酸药物原料系列产品以及NTP、dNTP等mRNA核酸药物原料等生物砌块系列产品,同时在合成生物学方向积极与科研院所开展产学研合作。PI新材料方面,2024年公司并购了PI材料领域处于技术前沿的韩国企业IPITECH INC.,切入电子级PI材料业务,公司以控股子公司宜兴创聚为总部,协同并购的韩国IPI公司的两家生产工厂,新建PI工厂项目稳定推进,随着PI新材料产能布局的完善,公司有望率先占据PI新材料潜在市场。   盈利预测与投资建议。公司是抗老化剂龙头,润滑油添加剂持续放量,生命科学和PI新材料业务拓宽成长空间。我们预计未来三年归母净利润复合增长率为23.7%,给予2026年21倍PE,目标价57.33元,首次覆盖给予“买入”评级。   风险提示:行业竞争加剧风险;项目建设不及预期风险;原材料价格波动风险。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    1281 次

  • 发布机构:

    西南证券股份有限公司

  • 发布日期:

    2026-09-03

  • 页数:

    12页

下载全文
定制咨询
报告内容
报告摘要

  利安隆(300596)

  投资要点

  事件:利安隆发布2026年半年报,2026年上半年公司实现营业收入33.90亿元,同比增长13.17%,实现归母净利润2.97亿元,同比增长23.24%;2026年二季度实现营业收入17.97亿元,同比增长18.72%,环比增长12.88%,实现归母净利润1.65亿元,同比增长23.97%,环比增长25.24%。

  二十余年积累,稳坐抗老化剂龙头地位。经过二十余年的发展,公司建立了包含抗氧化剂、光稳定剂、U-pack复配定制等产品的完整产品矩阵。公司凭借全系列产品配套、双基地保供、优质稳定的产品品质、快速反应的营销网络以及紧贴客户需求的应用技术等综合优势,稳坐中国抗老化剂行业龙头。公司积极推动出海,除搭建了完善的全球营销网络外,也规划投资马来西亚研发生产基地项目,国际产能建设的推进有利于公司扩大国际市场份额。2026年上半年公司抗老化剂稳健运营,是公司业绩的基本盘。

  产品持续放量,公司业绩快速增长。近年公司营收和利润主要来自于抗老化剂和润滑油添加剂业务;2020-2022年,公司抗老化剂业务实现了快速增长,营收同比分别+26.0%、+38.8%、+22.9%,同时毛利率维持在24%以上,但2023年后抗老化剂业务发展相对较为稳定,营收增速降低至个位数水平。2022年公司拓展润滑油添加剂业务后,此业务保持快速增长状态。2026年上半年公司延续经营向好的势头,实现营业收入33.90亿元,同比增长13.17%,实现归母净利润2.97亿元,同比增长23.24%;2026年二季度实现营业收入17.97亿元,同比增长18.72%,环比增长12.88%,实现归母净利润1.65亿元,同比增长23.97%,环比增长25.24%。

  生命科学、PI新材料等新兴业务打开公司长期发展空间。公司依托自身精细化学品的研发和生产管理经验,积极拓展成长曲线。生命科学方面,公司布局了生物砌块和合成生物学两大产业方向,实现了包括修饰核苷、亚磷酰胺单体、合成载体等小核酸药物原料系列产品以及NTP、dNTP等mRNA核酸药物原料等生物砌块系列产品,同时在合成生物学方向积极与科研院所开展产学研合作。PI新材料方面,2024年公司并购了PI材料领域处于技术前沿的韩国企业IPITECH INC.,切入电子级PI材料业务,公司以控股子公司宜兴创聚为总部,协同并购的韩国IPI公司的两家生产工厂,新建PI工厂项目稳定推进,随着PI新材料产能布局的完善,公司有望率先占据PI新材料潜在市场。

  盈利预测与投资建议。公司是抗老化剂龙头,润滑油添加剂持续放量,生命科学和PI新材料业务拓宽成长空间。我们预计未来三年归母净利润复合增长率为23.7%,给予2026年21倍PE,目标价57.33元,首次覆盖给予“买入”评级。

  风险提示:行业竞争加剧风险;项目建设不及预期风险;原材料价格波动风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 12
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
西南证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3