-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026半年报点评:黄花蒿滴剂延续高增,收入稳健增长
下载次数:
906 次
发布机构:
西南证券股份有限公司
发布日期:
2026-09-01
页数:
5页
我武生物(300357)
投资要点
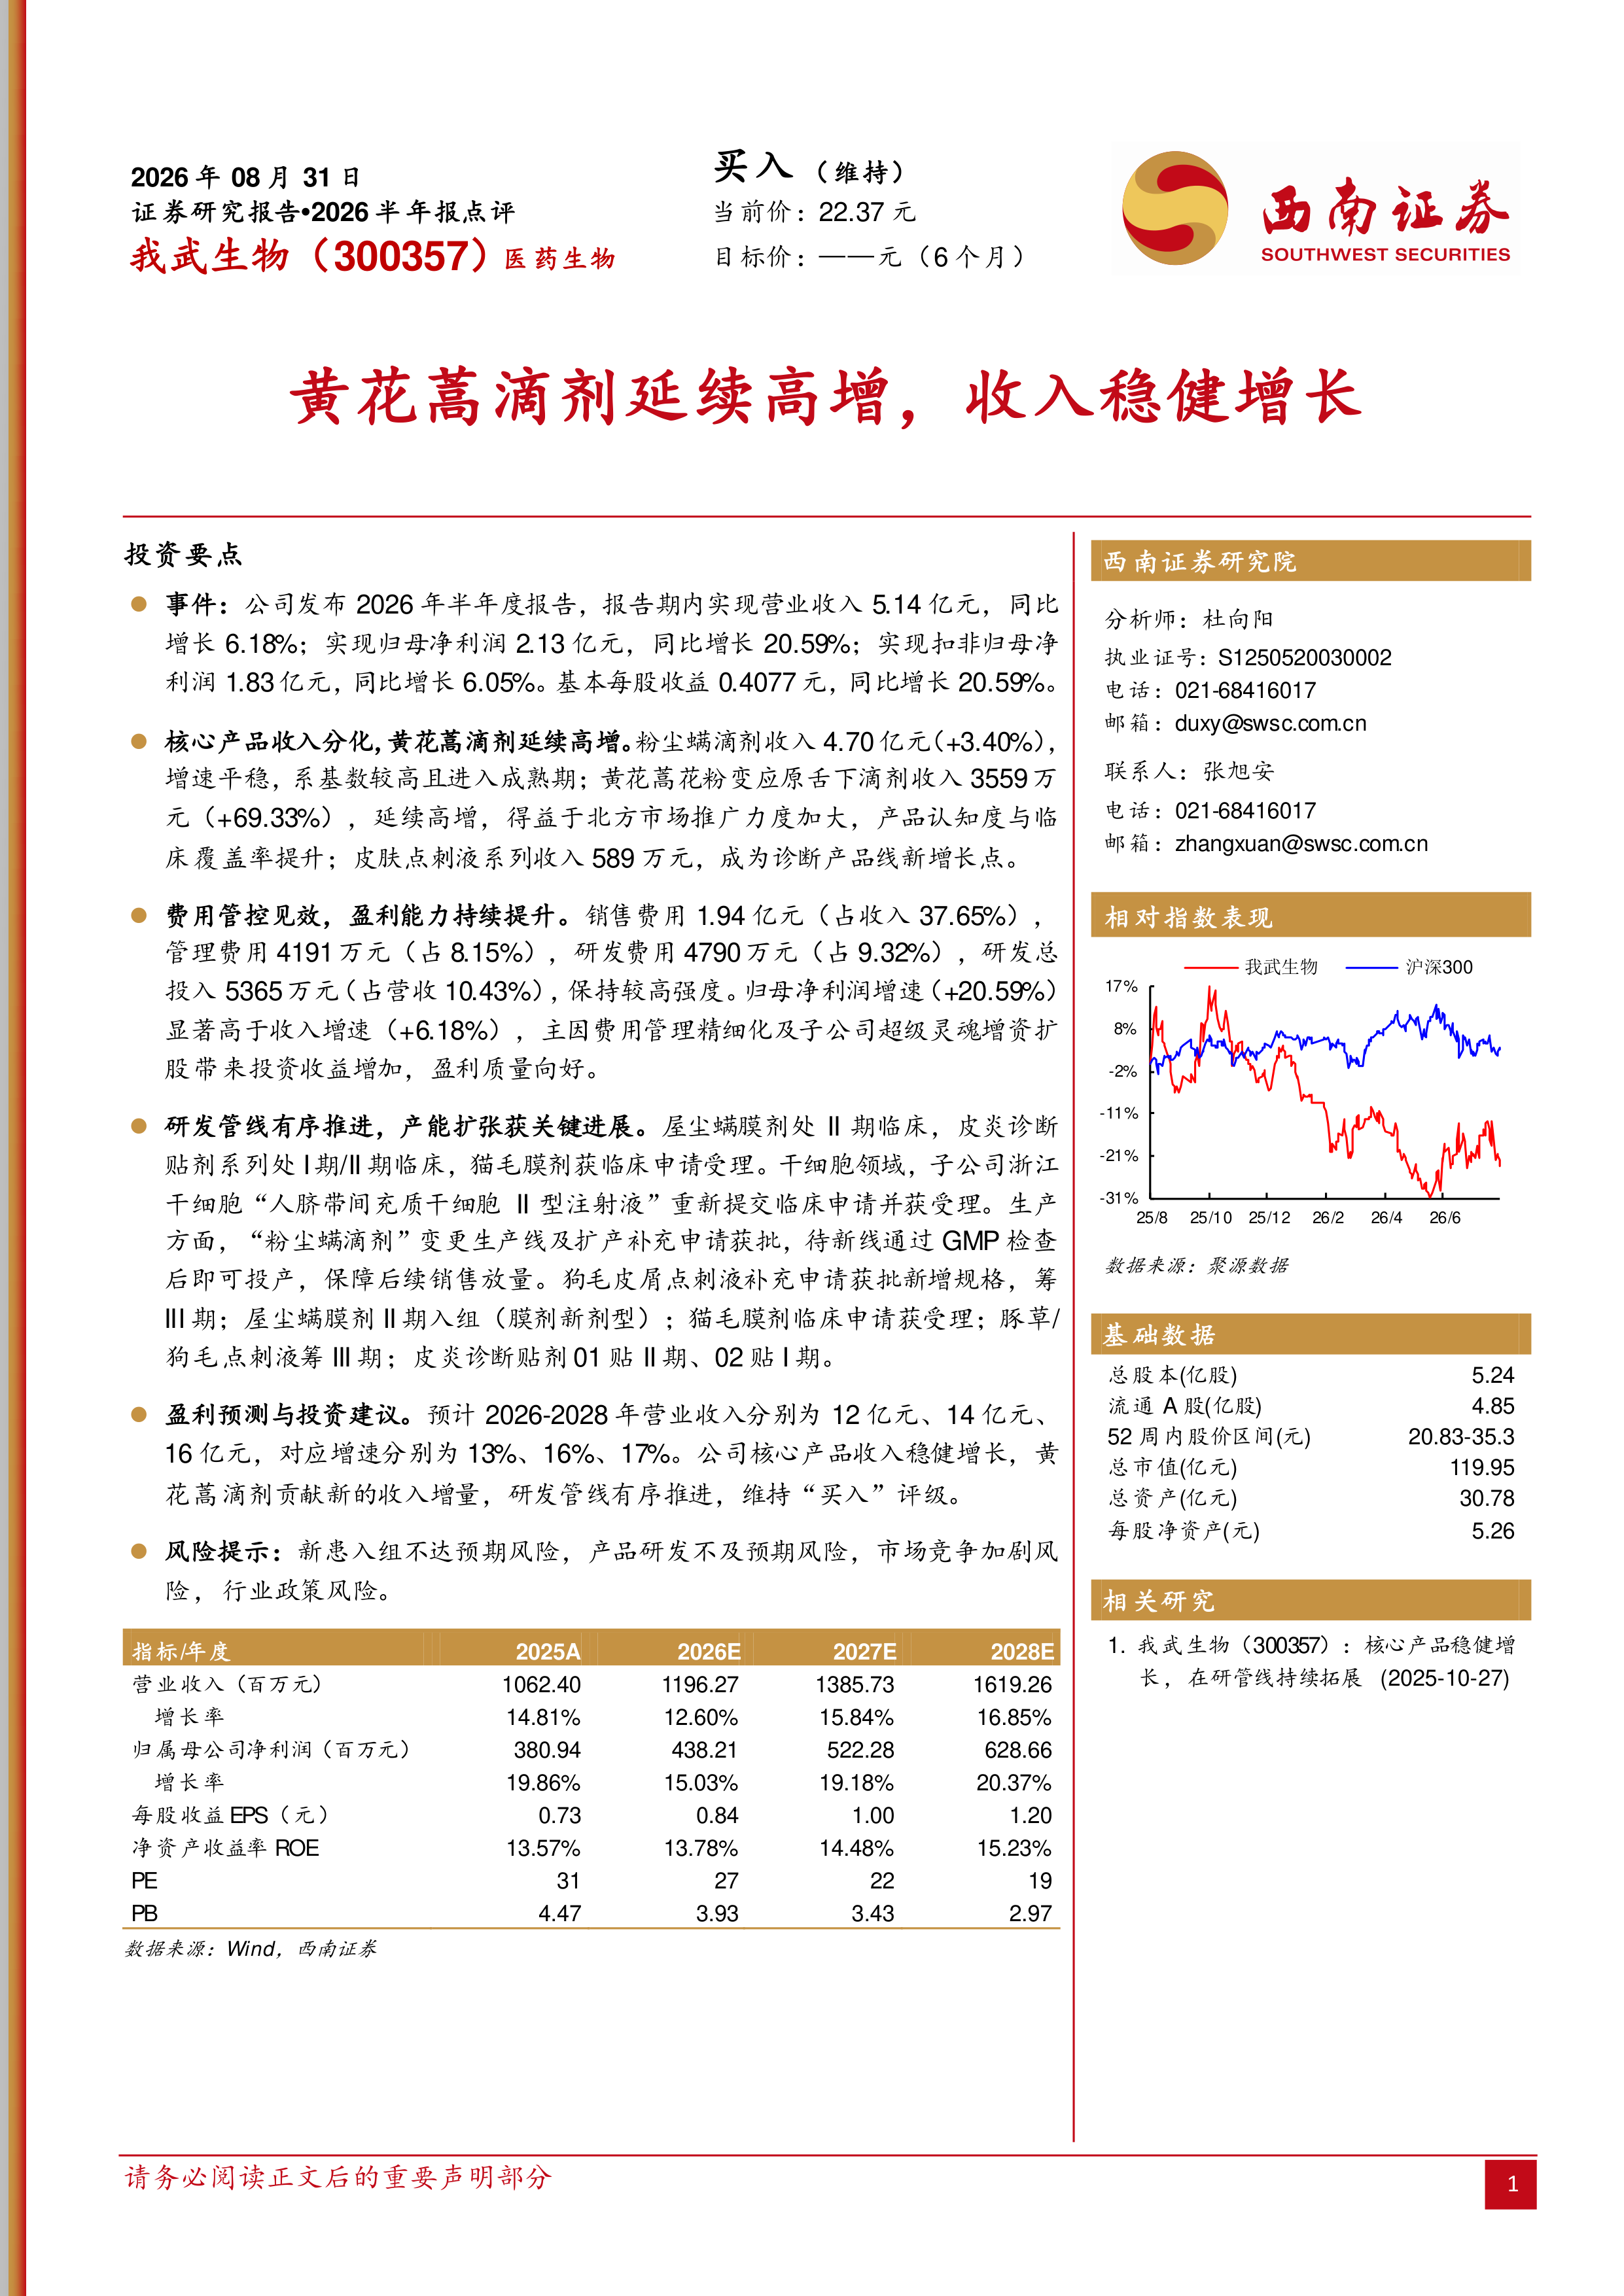
事件:公司发布2026年半年度报告,报告期内实现营业收入5.14亿元,同比增长6.18%;实现归母净利润2.13亿元,同比增长20.59%;实现扣非归母净利润1.83亿元,同比增长6.05%。基本每股收益0.4077元,同比增长20.59%。
核心产品收入分化,黄花蒿滴剂延续高增。粉尘螨滴剂收入4.70亿元(+3.40%),增速平稳,系基数较高且进入成熟期;黄花蒿花粉变应原舌下滴剂收入3559万元(+69.33%),延续高增,得益于北方市场推广力度加大,产品认知度与临床覆盖率提升;皮肤点刺液系列收入589万元,成为诊断产品线新增长点。
费用管控见效,盈利能力持续提升。销售费用1.94亿元(占收入37.65%),管理费用4191万元(占8.15%),研发费用4790万元(占9.32%),研发总投入5365万元(占营收10.43%),保持较高强度。归母净利润增速(+20.59%)显著高于收入增速(+6.18%),主因费用管理精细化及子公司超级灵魂增资扩股带来投资收益增加,盈利质量向好。
研发管线有序推进,产能扩张获关键进展。屋尘螨膜剂处II期临床,皮炎诊断贴剂系列处I期/II期临床,猫毛膜剂获临床申请受理。干细胞领域,子公司浙江干细胞“人脐带间充质干细胞II型注射液”重新提交临床申请并获受理。生产方面,“粉尘螨滴剂”变更生产线及扩产补充申请获批,待新线通过GMP检查后即可投产,保障后续销售放量。狗毛皮屑点刺液补充申请获批新增规格,筹III期;屋尘螨膜剂II期入组(膜剂新剂型);猫毛膜剂临床申请获受理;豚草/狗毛点刺液筹III期;皮炎诊断贴剂01贴II期、02贴I期。
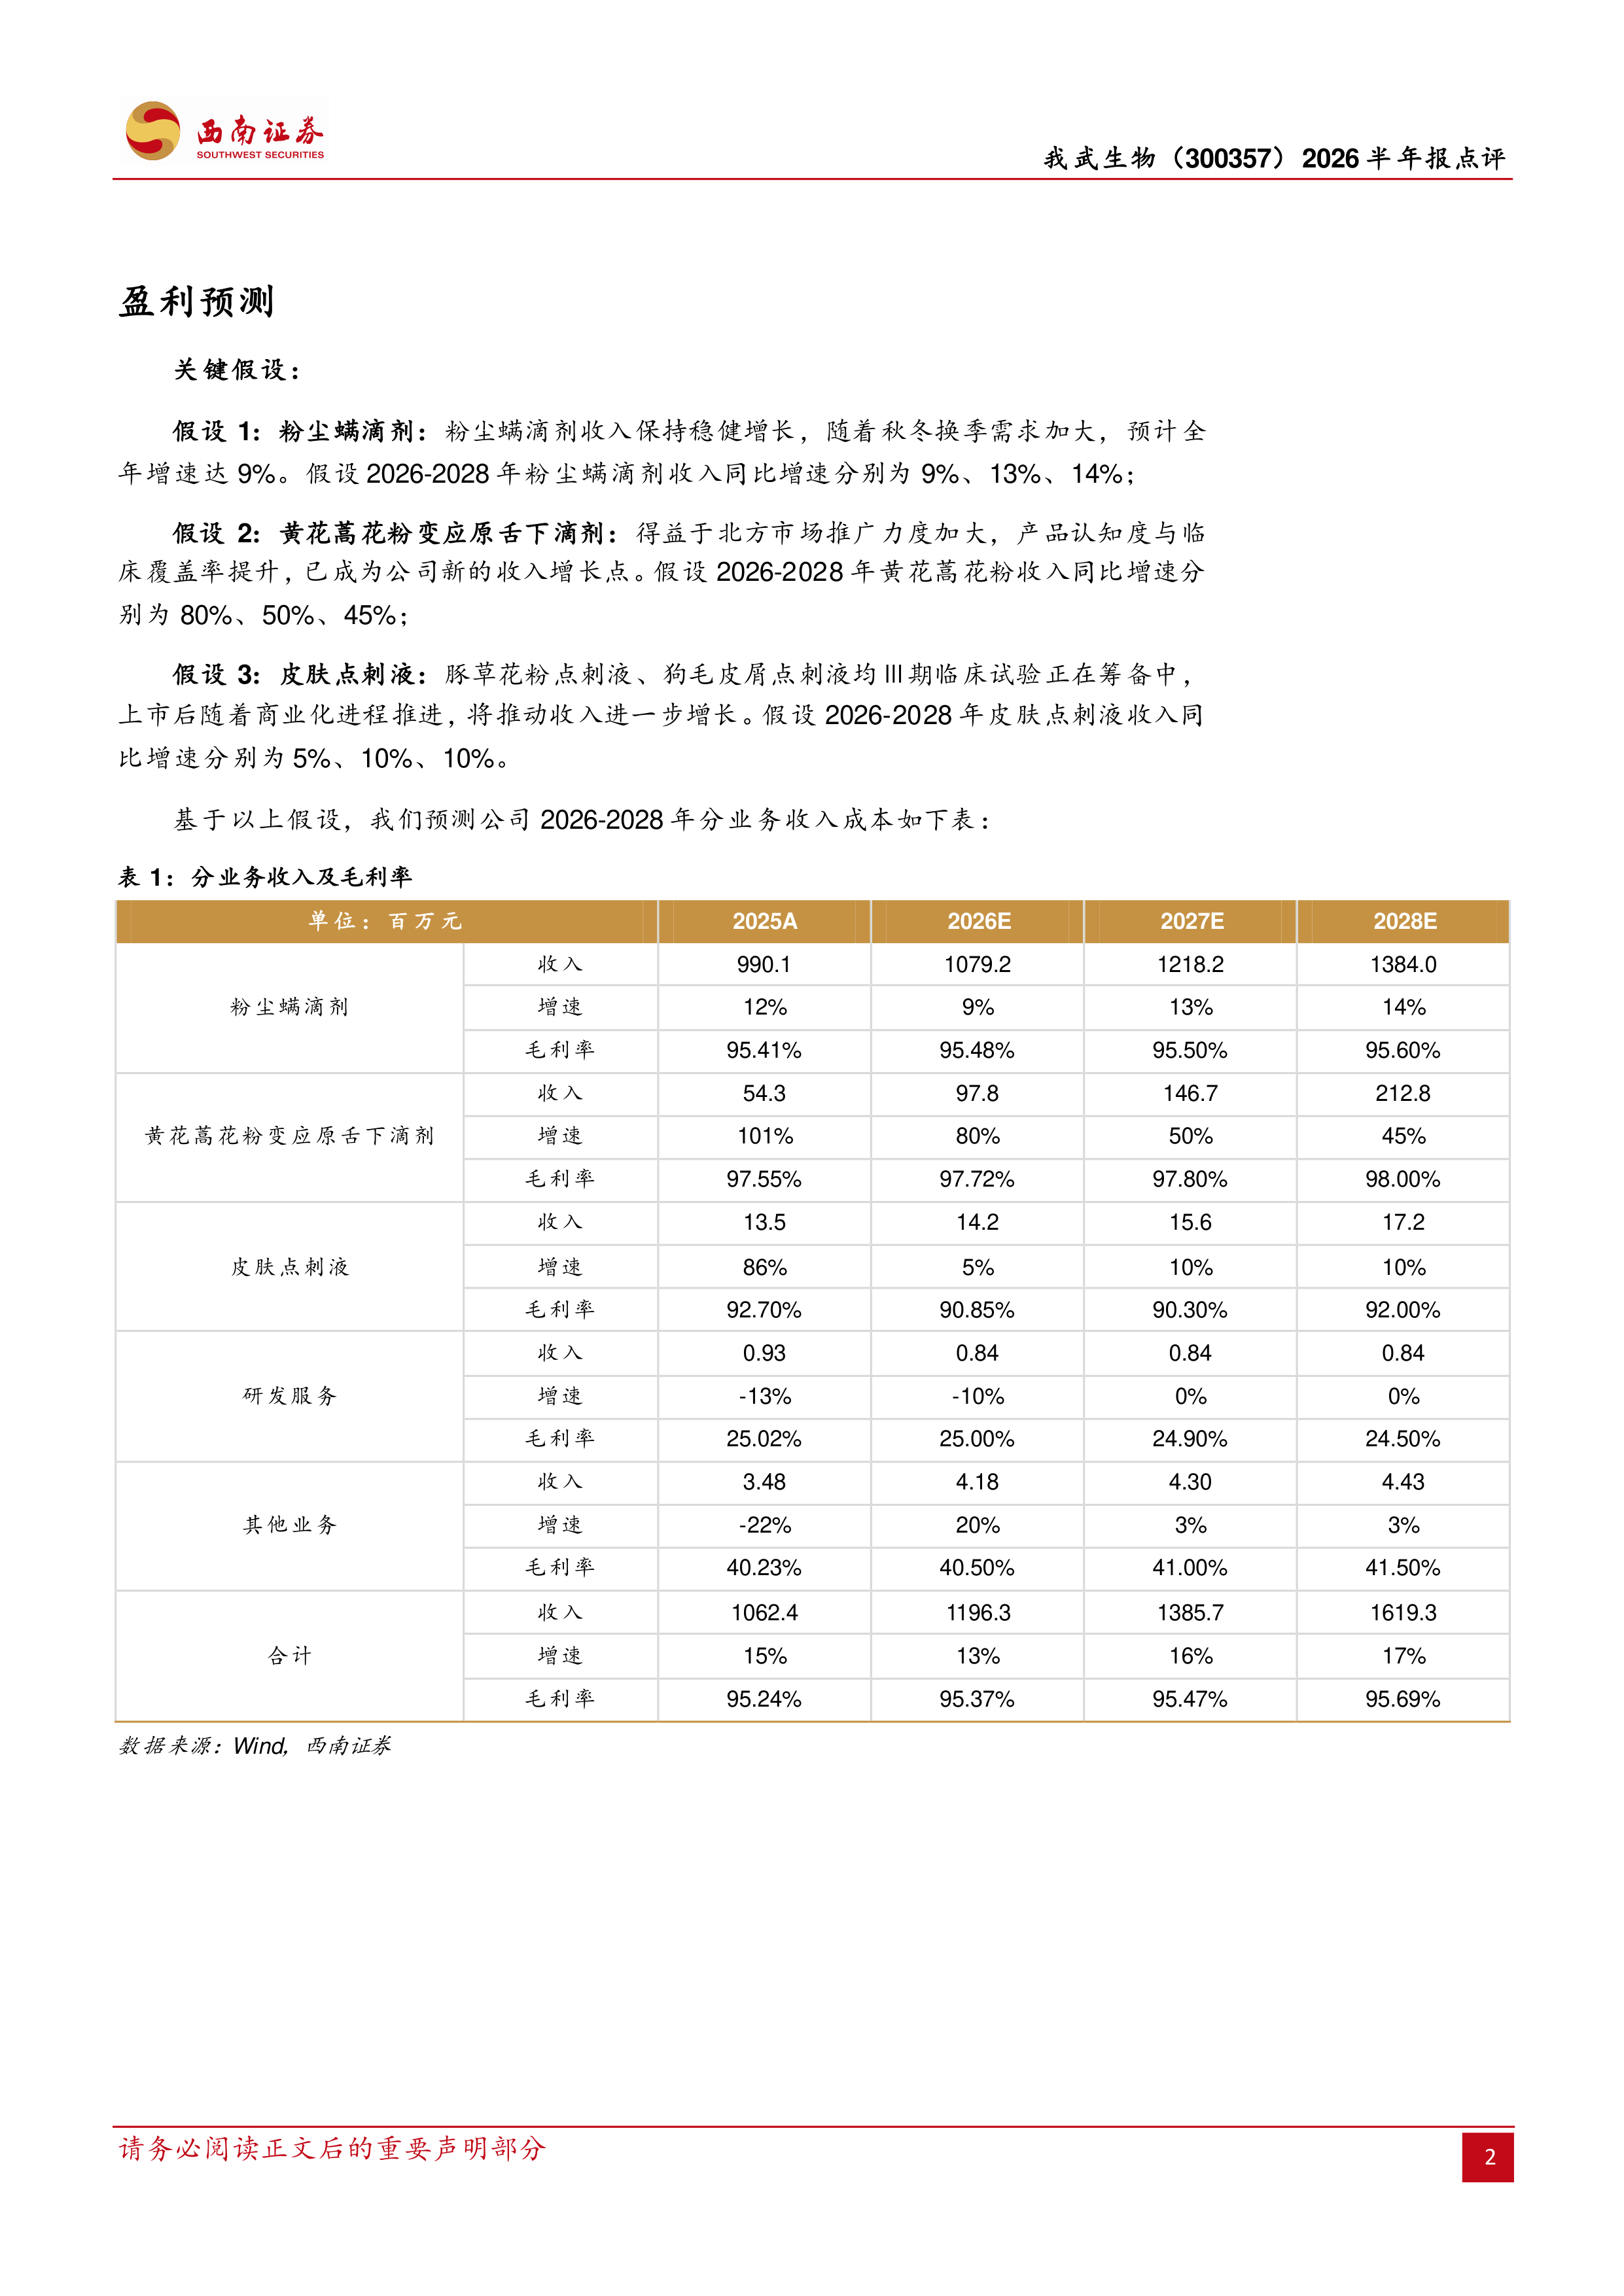
盈利预测与投资建议。预计2026-2028年营业收入分别为12亿元、14亿元、16亿元,对应增速分别为13%、16%、17%。公司核心产品收入稳健增长,黄花蒿滴剂贡献新的收入增量,研发管线有序推进,维持“买入”评级。
风险提示:新患入组不达预期风险,产品研发不及预期风险,市场竞争加剧风险,行业政策风险。
医药行业周报:关注2026年ESMO进展
创新药专题:中国之声闪耀2026WCLC
化工行业2026年Q4投资策略:守得云开见月明,看好化工核心资产
AI制药专题:全流程赋能制药未来,成药验证未来可期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送