-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026半年报点评:传统业务承压,创新管线加速兑现
下载次数:
2323 次
发布机构:
西南证券股份有限公司
发布日期:
2026-08-31
页数:
5页
科伦药业(002422)
投资要点
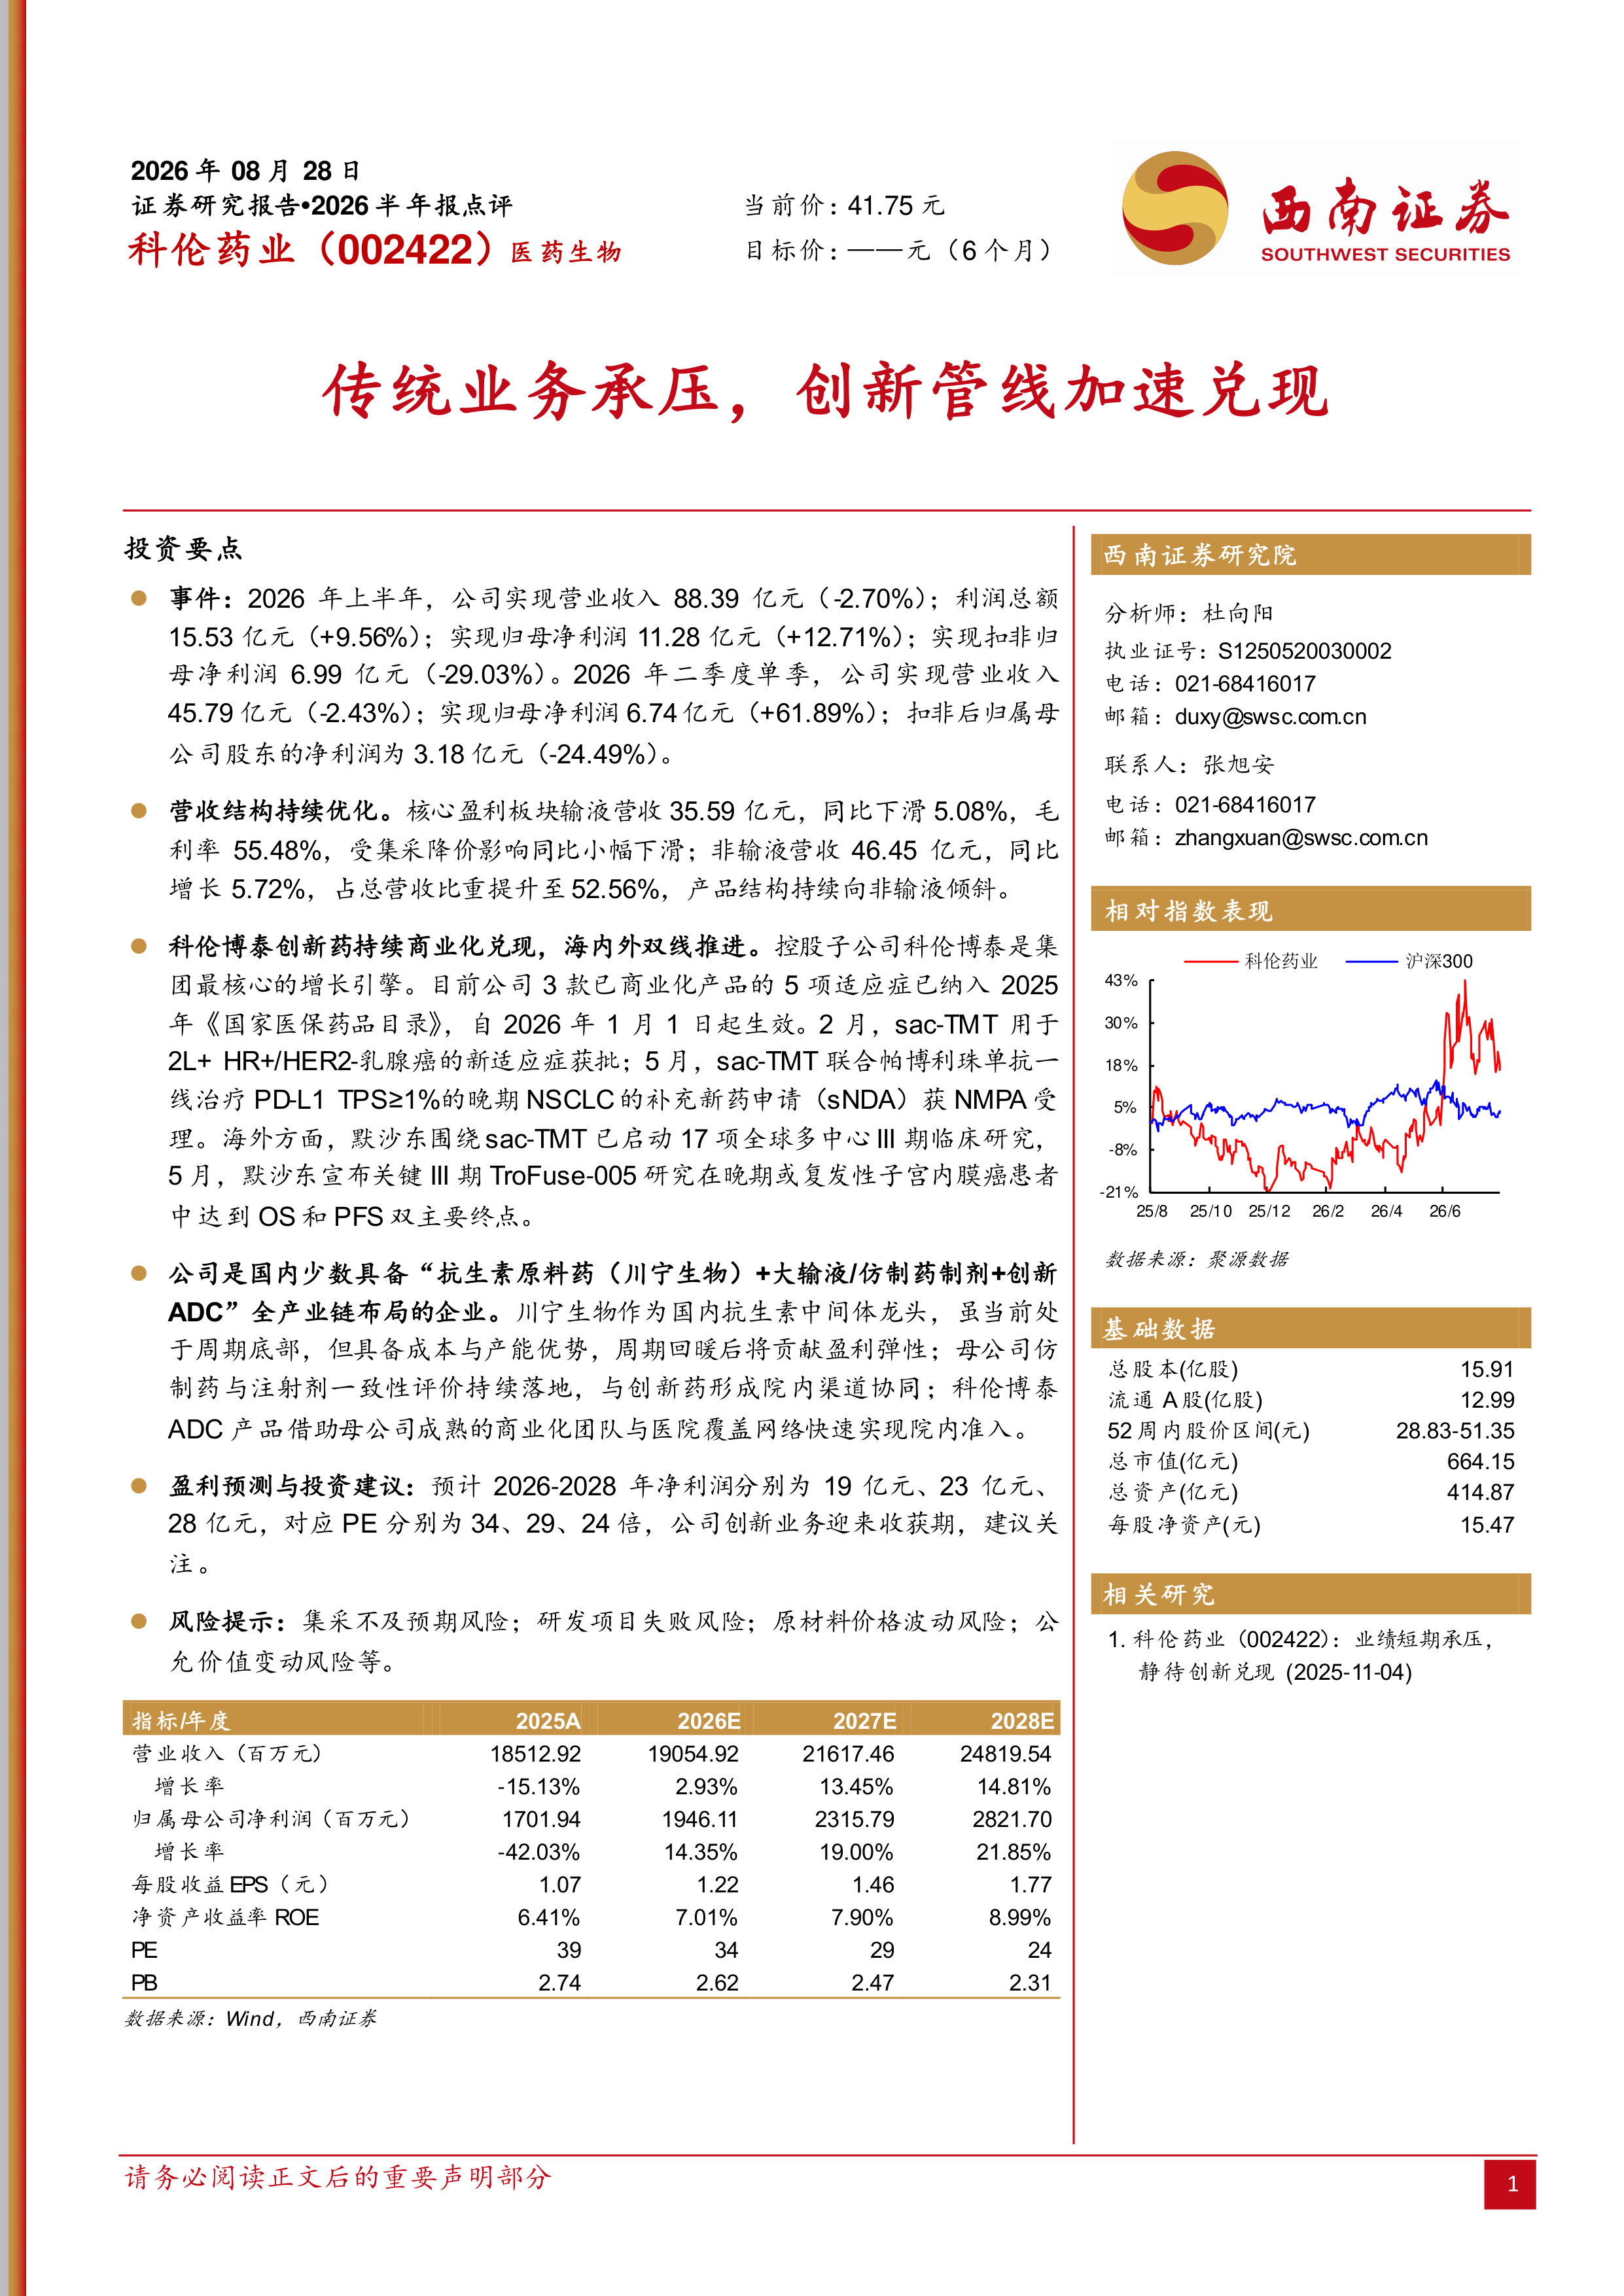
事件:2026年上半年,公司实现营业收入88.39亿元(-2.70%);利润总额15.53亿元(+9.56%);实现归母净利润11.28亿元(+12.71%);实现扣非归母净利润6.99亿元(-29.03%)。2026年二季度单季,公司实现营业收入45.79亿元(-2.43%);实现归母净利润6.74亿元(+61.89%);扣非后归属母公司股东的净利润为3.18亿元(-24.49%)。
营收结构持续优化。核心盈利板块输液营收35.59亿元,同比下滑5.08%,毛利率55.48%,受集采降价影响同比小幅下滑;非输液营收46.45亿元,同比增长5.72%,占总营收比重提升至52.56%,产品结构持续向非输液倾斜。
科伦博泰创新药持续商业化兑现,海内外双线推进。控股子公司科伦博泰是集团最核心的增长引擎。目前公司3款已商业化产品的5项适应症已纳入2025年《国家医保药品目录》,自2026年1月1日起生效。2月,sac-TMT用于2L+HR+/HER2-乳腺癌的新适应症获批;5月,sac-TMT联合帕博利珠单抗一线治疗PD-L1TPS≥1%的晚期NSCLC的补充新药申请(sNDA)获NMPA受理。海外方面,默沙东围绕sac-TMT已启动17项全球多中心III期临床研究,5月,默沙东宣布关键III期TroFuse-005研究在晚期或复发性子宫内膜癌患者中达到OS和PFS双主要终点。
公司是国内少数具备“抗生素原料药(川宁生物)+大输液/仿制药制剂+创新ADC”全产业链布局的企业。川宁生物作为国内抗生素中间体龙头,虽当前处于周期底部,但具备成本与产能优势,周期回暖后将贡献盈利弹性;母公司仿制药与注射剂一致性评价持续落地,与创新药形成院内渠道协同;科伦博泰ADC产品借助母公司成熟的商业化团队与医院覆盖网络快速实现院内准入。
盈利预测与投资建议:预计2026-2028年净利润分别为19亿元、23亿元、28亿元,对应PE分别为34、29、24倍,公司创新业务迎来收获期,建议关注。
风险提示:集采不及预期风险;研发项目失败风险;原材料价格波动风险;公允价值变动风险等。
医药行业周报:关注2026年ESMO进展
创新药专题:中国之声闪耀2026WCLC
化工行业2026年Q4投资策略:守得云开见月明,看好化工核心资产
AI制药专题:全流程赋能制药未来,成药验证未来可期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送