-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

2026年半年报点评:上半年亏损逐步缩窄
下载次数:
1102 次
发布机构:
西南证券股份有限公司
发布日期:
2026-08-26
页数:
5页
莱美药业(300006)
投资要点
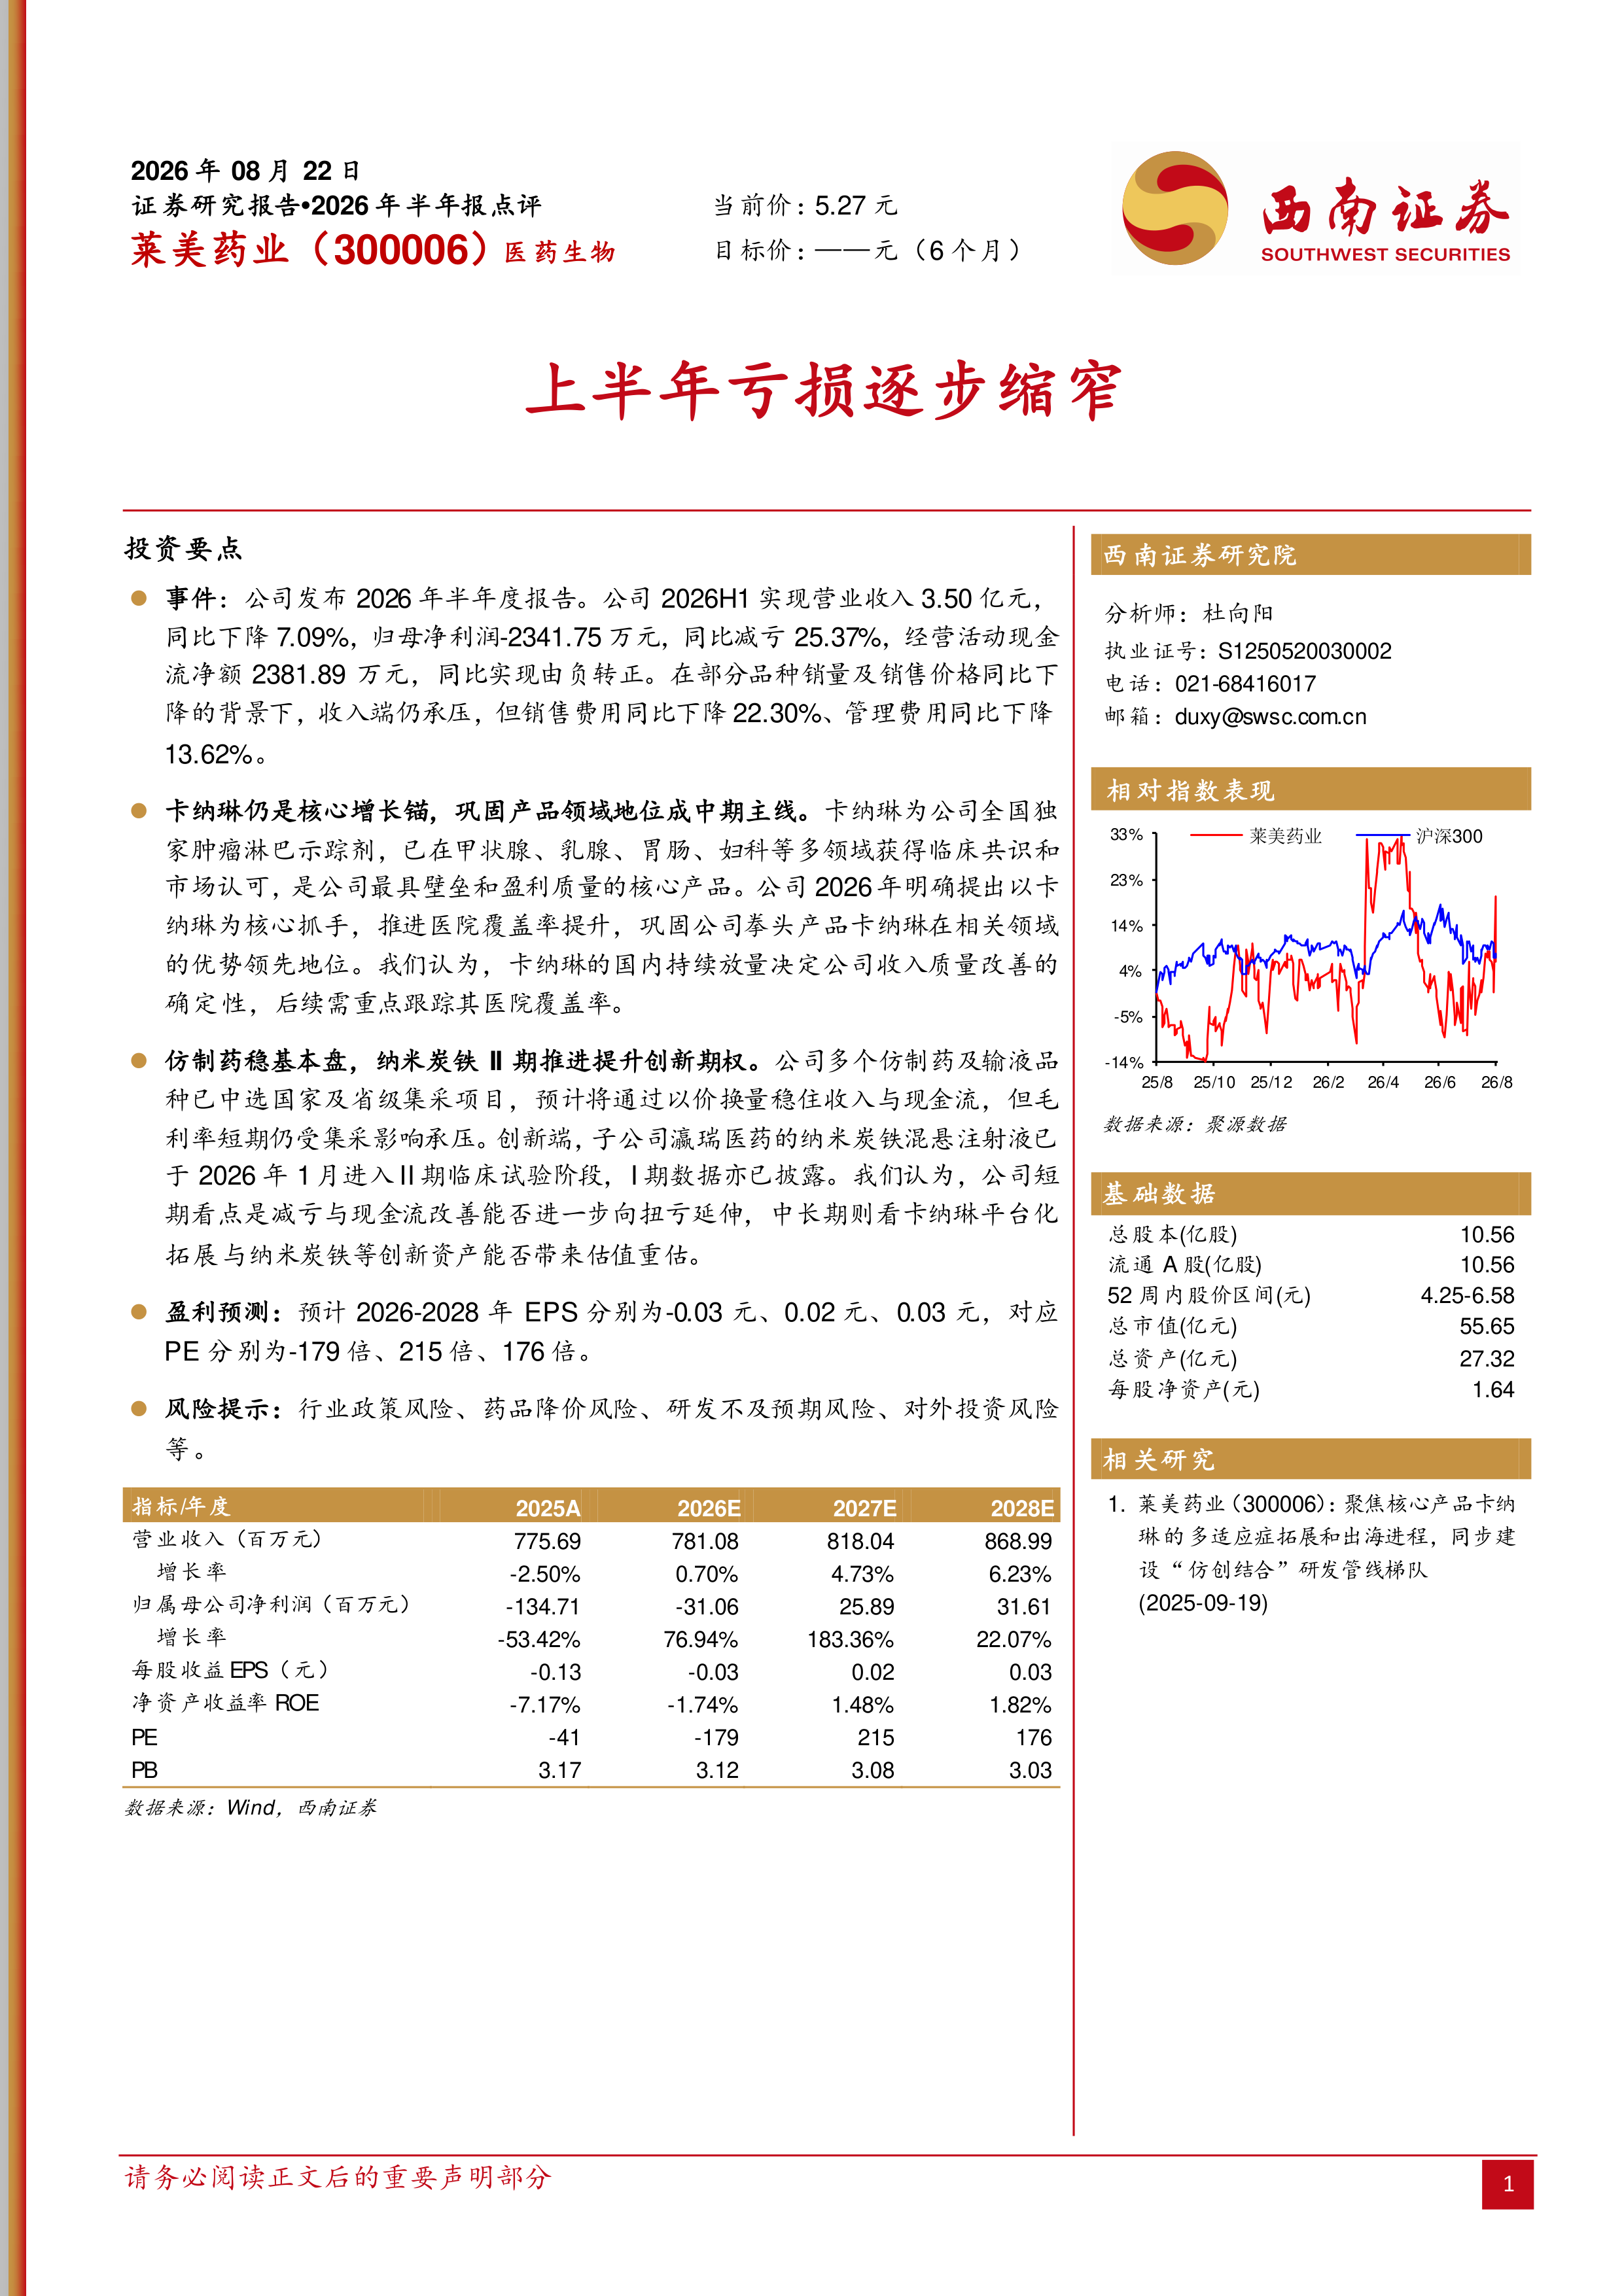
事件:公司发布2026年半年度报告。公司2026H1实现营业收入3.50亿元,同比下降7.09%,归母净利润-2341.75万元,同比减亏25.37%,经营活动现金流净额2381.89万元,同比实现由负转正。在部分品种销量及销售价格同比下降的背景下,收入端仍承压,但销售费用同比下降22.30%、管理费用同比下降13.62%。
卡纳琳仍是核心增长锚,巩固产品领域地位成中期主线。卡纳琳为公司全国独家肿瘤淋巴示踪剂,已在甲状腺、乳腺、胃肠、妇科等多领域获得临床共识和市场认可,是公司最具壁垒和盈利质量的核心产品。公司2026年明确提出以卡纳琳为核心抓手,推进医院覆盖率提升,巩固公司拳头产品卡纳琳在相关领域的优势领先地位。我们认为,卡纳琳的国内持续放量决定公司收入质量改善的确定性,后续需重点跟踪其医院覆盖率。
仿制药稳基本盘,纳米炭铁II期推进提升创新期权。公司多个仿制药及输液品种已中选国家及省级集采项目,预计将通过以价换量稳住收入与现金流,但毛利率短期仍受集采影响承压。创新端,子公司瀛瑞医药的纳米炭铁混悬注射液已于2026年1月进入II期临床试验阶段,I期数据亦已披露。我们认为,公司短期看点是减亏与现金流改善能否进一步向扭亏延伸,中长期则看卡纳琳平台化拓展与纳米炭铁等创新资产能否带来估值重估。
盈利预测:预计2026-2028年EPS分别为-0.03元、0.02元、0.03元,对应PE分别为-179倍、215倍、176倍。
风险提示:行业政策风险、药品降价风险、研发不及预期风险、对外投资风险等。
医药行业周报:关注2026年ESMO进展
创新药专题:中国之声闪耀2026WCLC
化工行业2026年Q4投资策略:守得云开见月明,看好化工核心资产
AI制药专题:全流程赋能制药未来,成药验证未来可期
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送