安琪酵母(600298)
投资要点
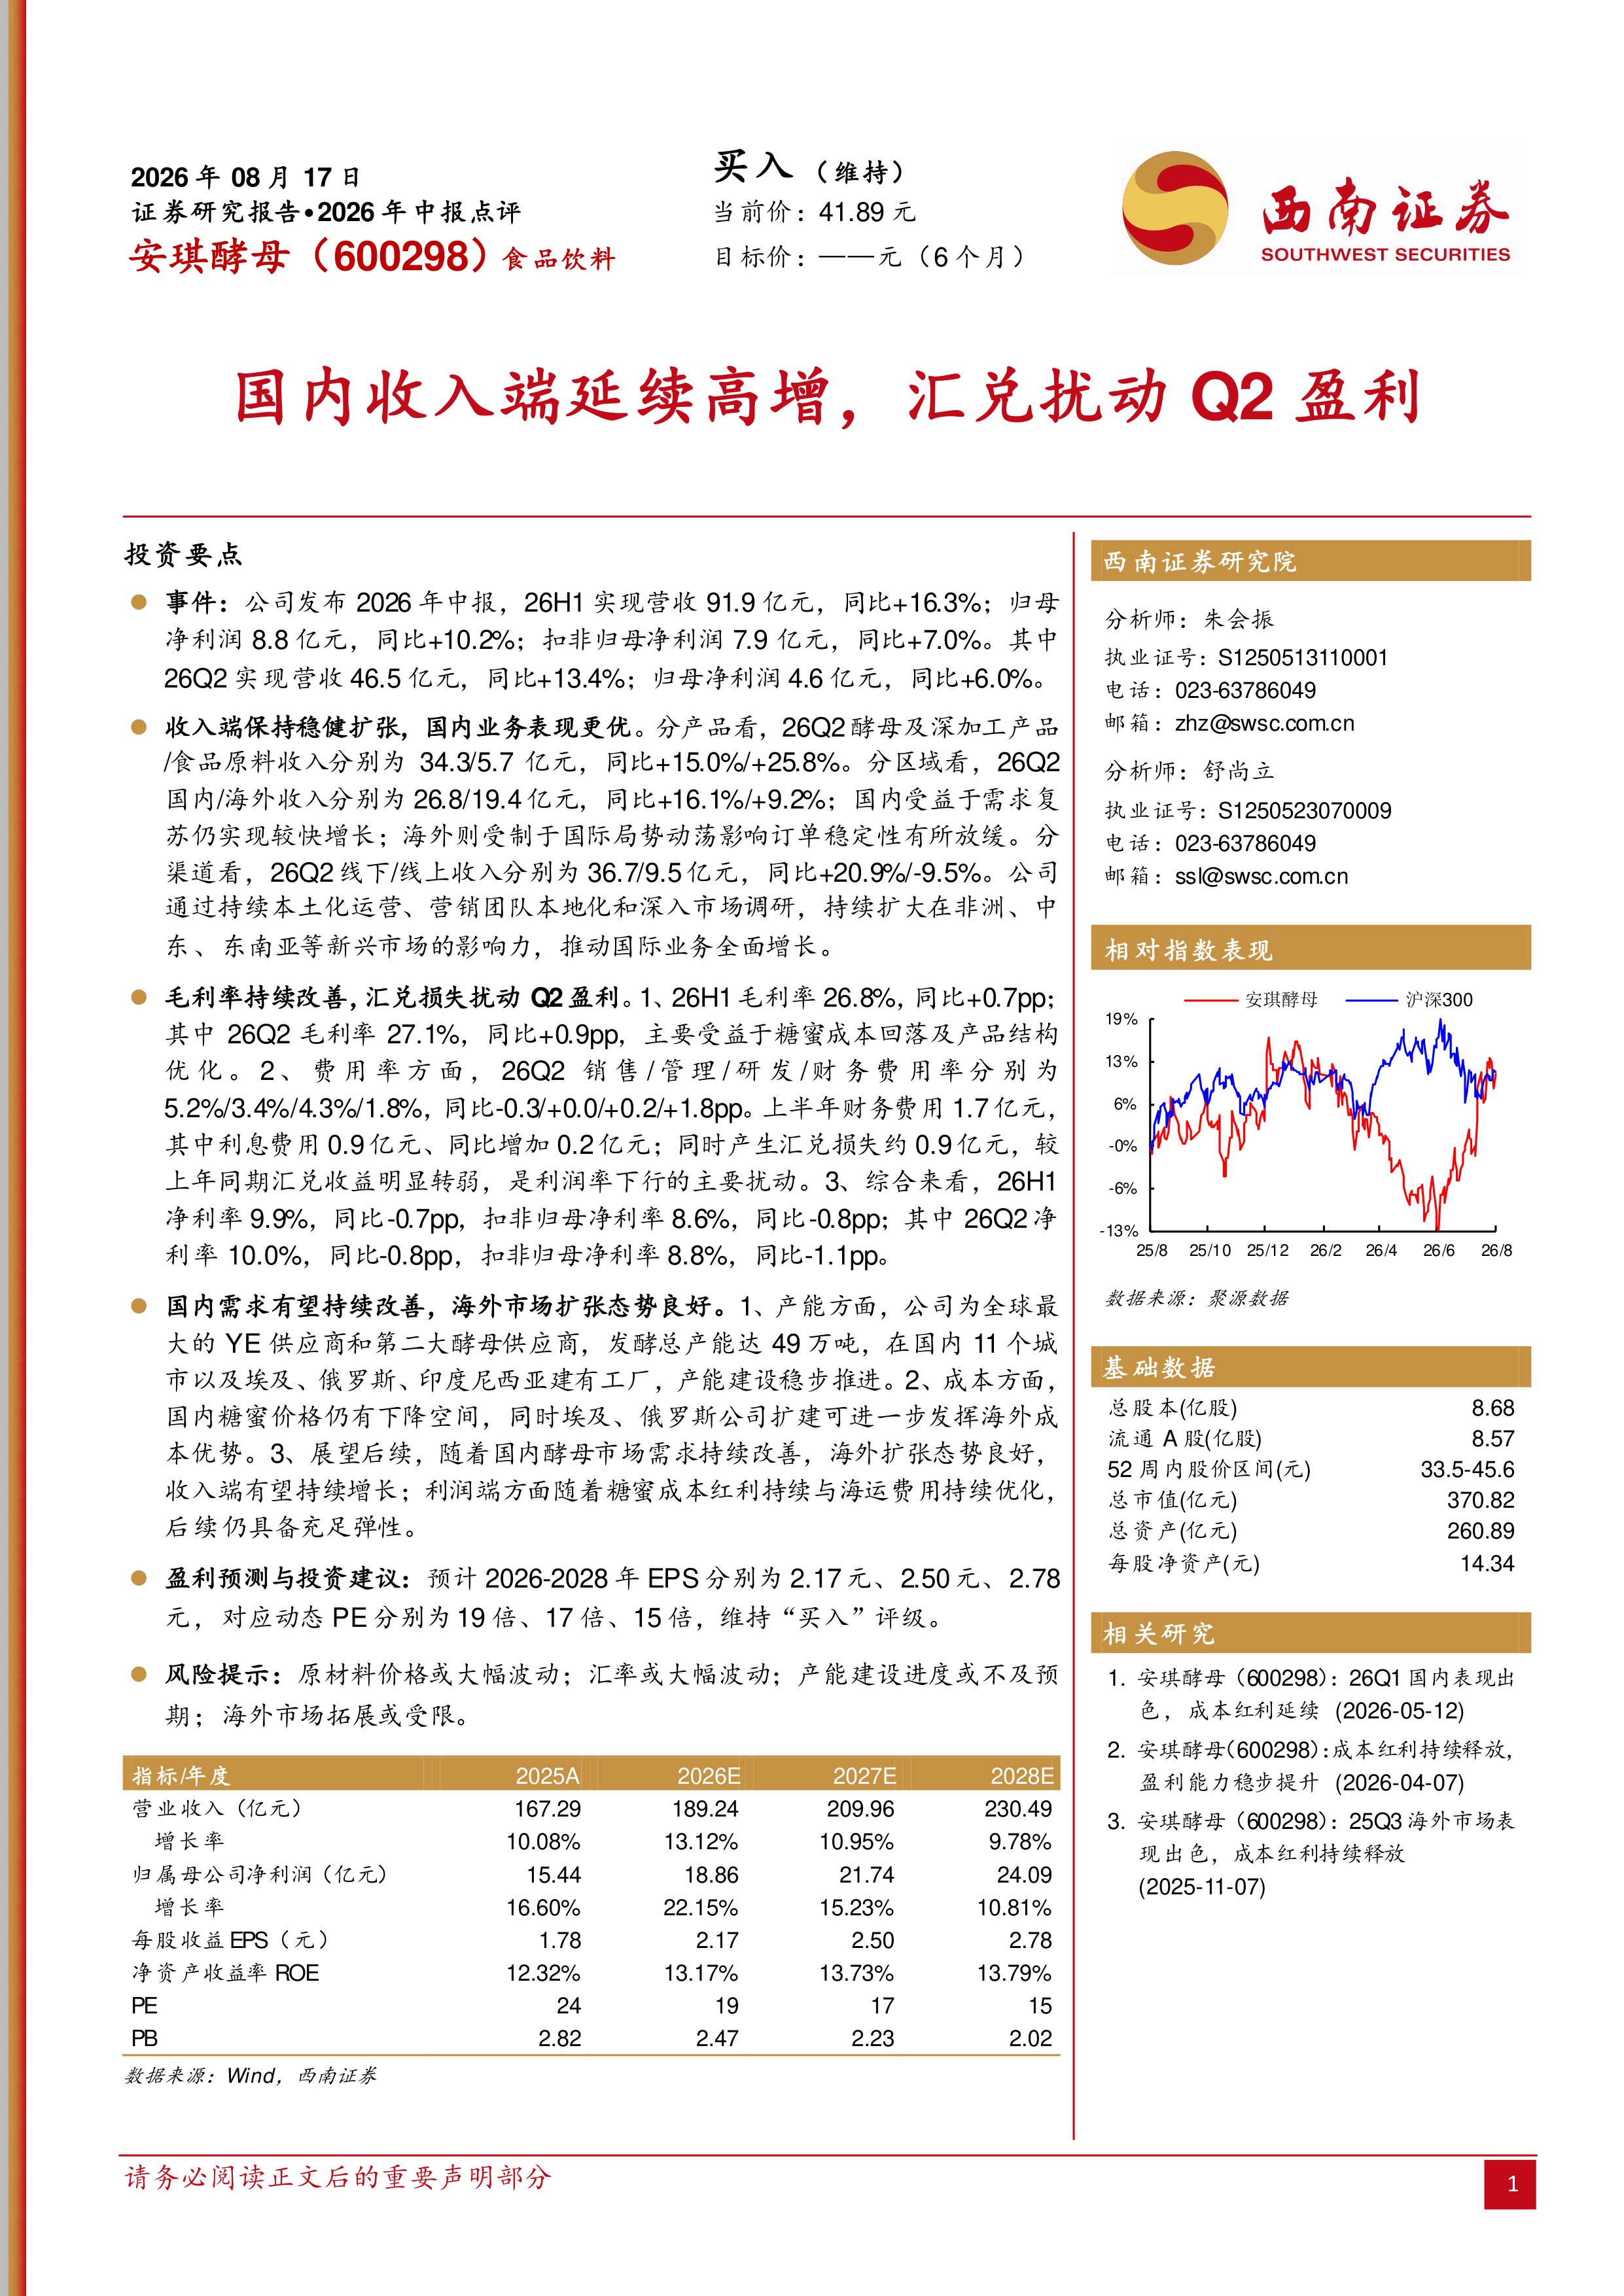
事件:公司发布2026年中报,26H1实现营收91.9亿元,同比+16.3%;归母净利润8.8亿元,同比+10.2%;扣非归母净利润7.9亿元,同比+7.0%。其中26Q2实现营收46.5亿元,同比+13.4%;归母净利润4.6亿元,同比+6.0%。
收入端保持稳健扩张,国内业务表现更优。分产品看,26Q2酵母及深加工产品/食品原料收入分别为34.3/5.7亿元,同比+15.0%/+25.8%。分区域看,26Q2国内/海外收入分别为26.8/19.4亿元,同比+16.1%/+9.2%;国内受益于需求复苏仍实现较快增长;海外则受制于国际局势动荡影响订单稳定性有所放缓。分渠道看,26Q2线下/线上收入分别为36.7/9.5亿元,同比+20.9%/-9.5%。公司通过持续本土化运营、营销团队本地化和深入市场调研,持续扩大在非洲、中东、东南亚等新兴市场的影响力,推动国际业务全面增长。
毛利率持续改善,汇兑损失扰动Q2盈利。1、26H1毛利率26.8%,同比+0.7pp;其中26Q2毛利率27.1%,同比+0.9pp,主要受益于糖蜜成本回落及产品结构优化。2、费用率方面,26Q2销售/管理/研发/财务费用率分别为5.2%/3.4%/4.3%/1.8%,同比-0.3/+0.0/+0.2/+1.8pp。上半年财务费用1.7亿元,其中利息费用0.9亿元、同比增加0.2亿元;同时产生汇兑损失约0.9亿元,较上年同期汇兑收益明显转弱,是利润率下行的主要扰动。3、综合来看,26H1净利率9.9%,同比-0.7pp,扣非归母净利率8.6%,同比-0.8pp;其中26Q2净利率10.0%,同比-0.8pp,扣非归母净利率8.8%,同比-1.1pp。
国内需求有望持续改善,海外市场扩张态势良好。1、产能方面,公司为全球最大的YE供应商和第二大酵母供应商,发酵总产能达49万吨,在国内11个城市以及埃及、俄罗斯、印度尼西亚建有工厂,产能建设稳步推进。2、成本方面,国内糖蜜价格仍有下降空间,同时埃及、俄罗斯公司扩建可进一步发挥海外成本优势。3、展望后续,随着国内酵母市场需求持续改善,海外扩张态势良好,收入端有望持续增长;利润端方面随着糖蜜成本红利持续与海运费用持续优化,后续仍具备充足弹性。
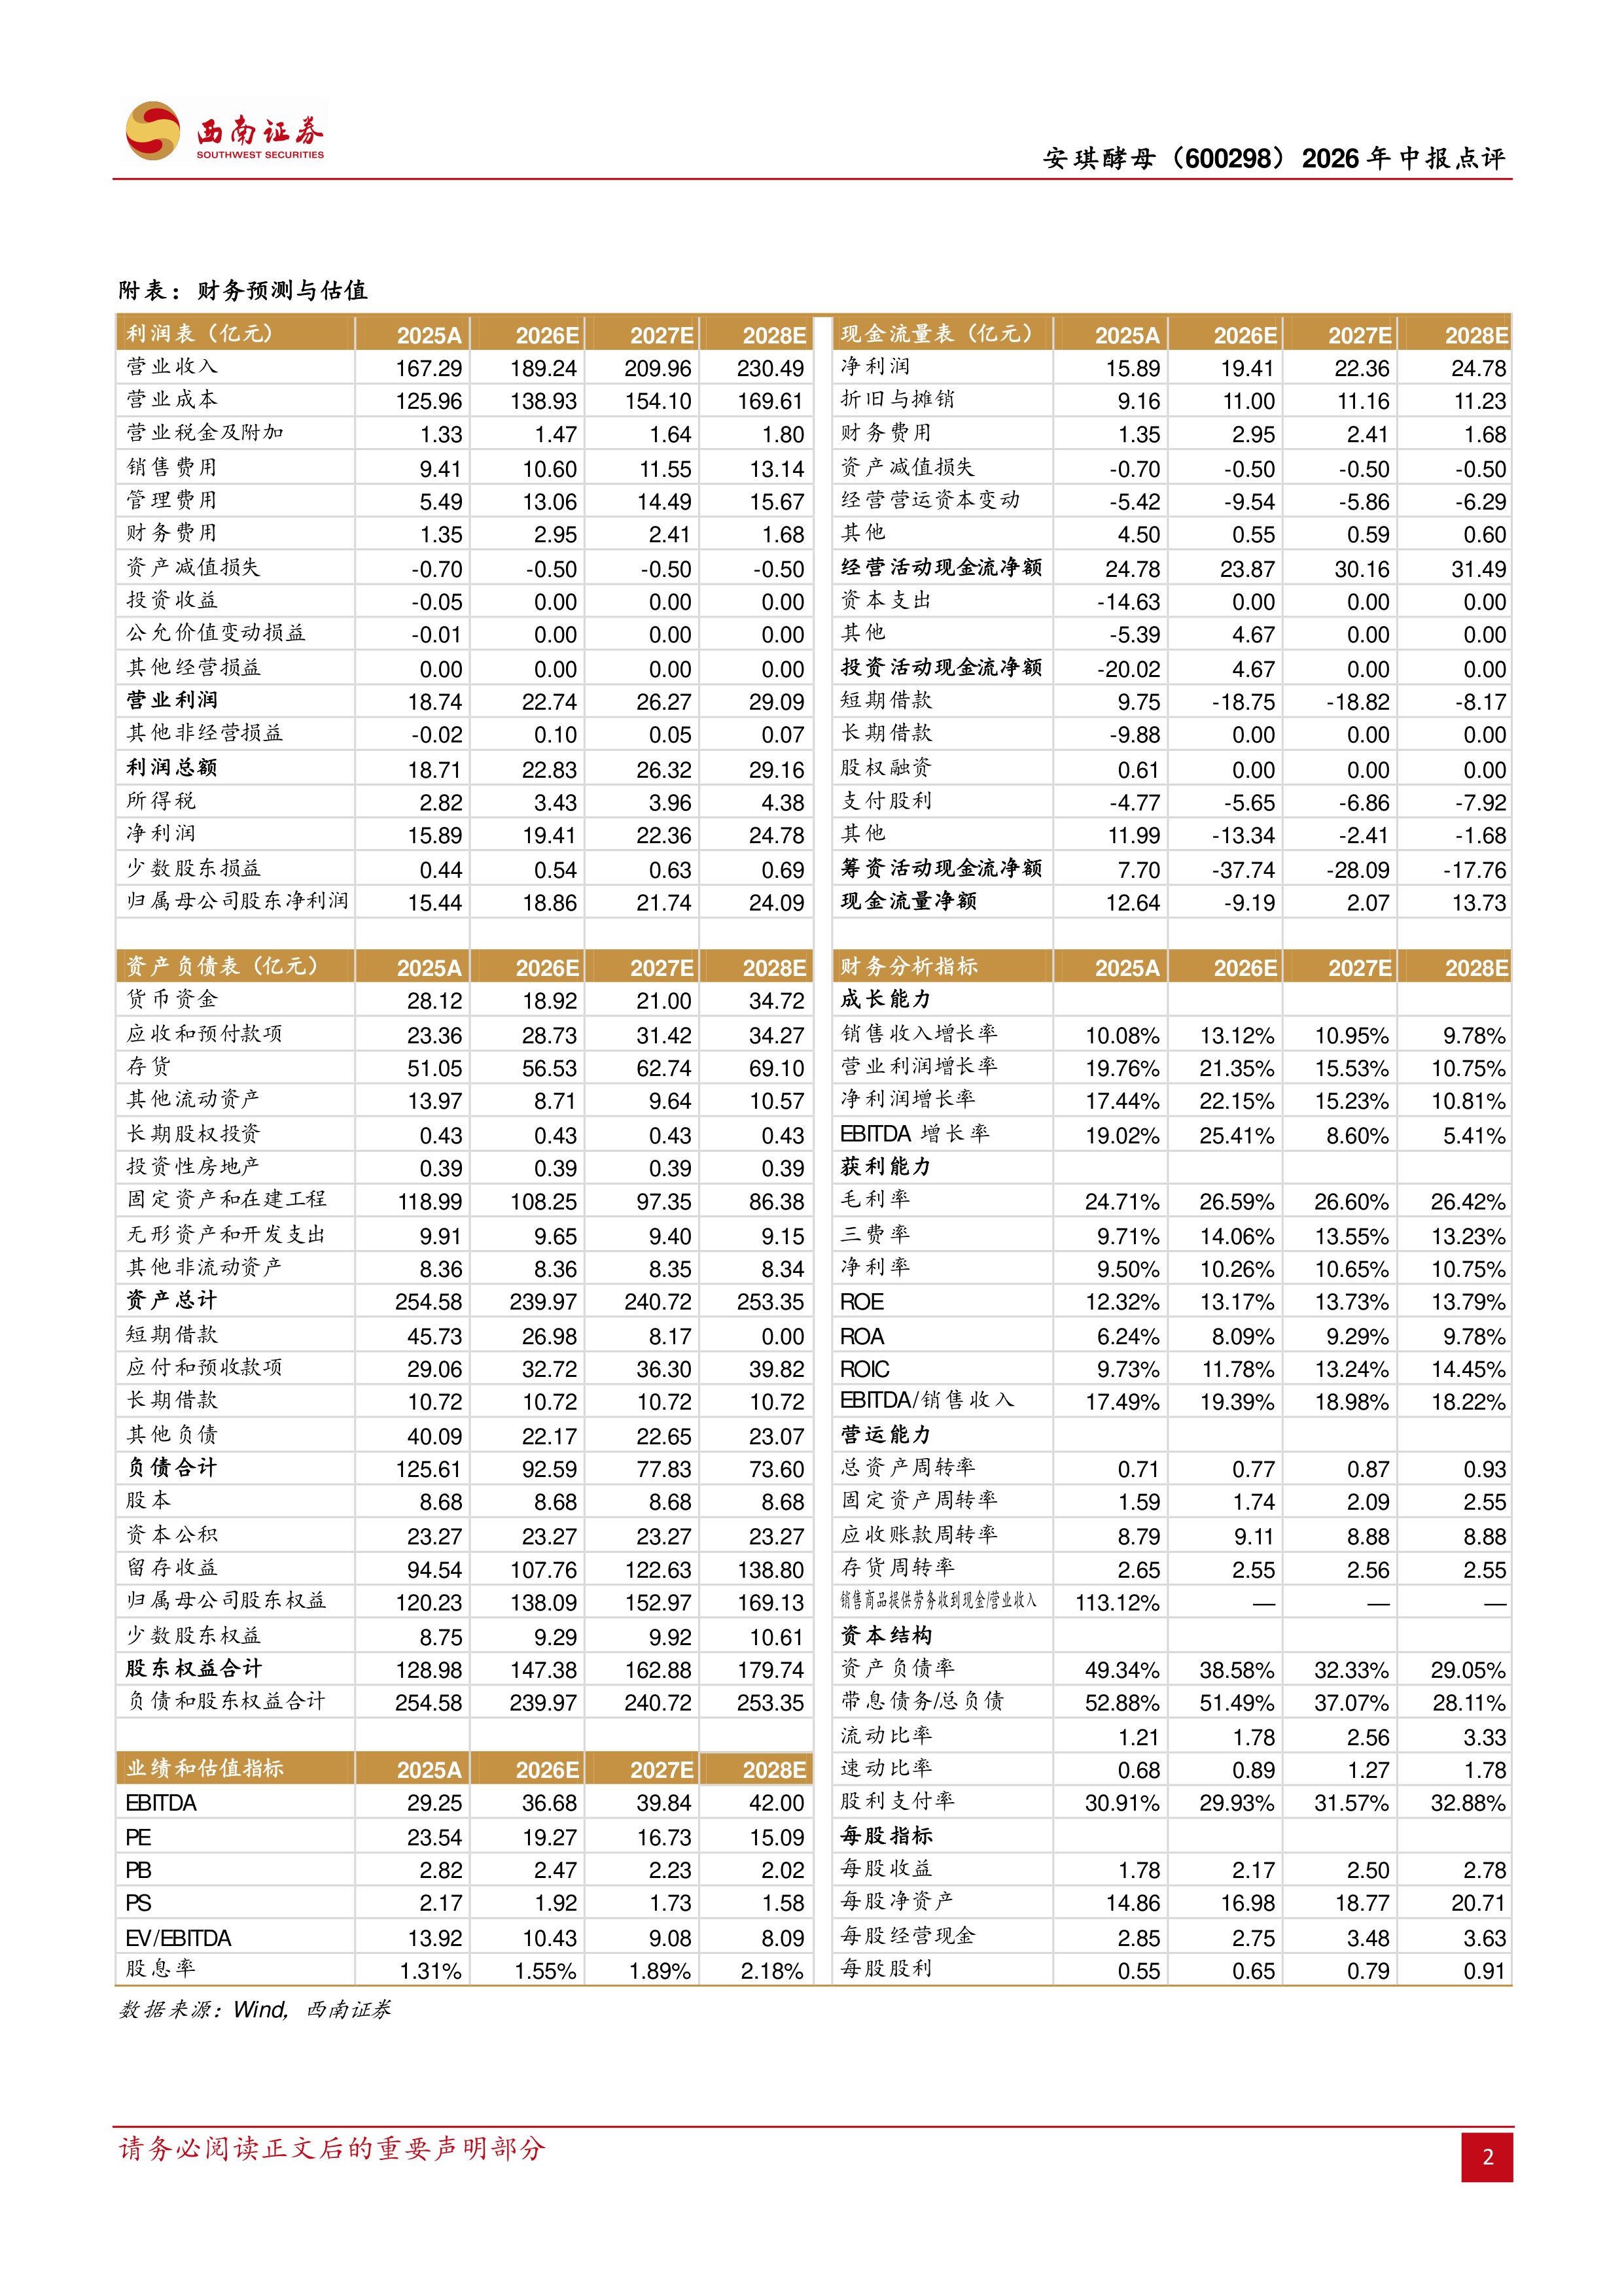
盈利预测与投资建议:预计2026-2028年EPS分别为2.17元、2.50元、2.78元,对应动态PE分别为19倍、17倍、15倍,维持“买入”评级。
风险提示:原材料价格或大幅波动;汇率或大幅波动;产能建设进度或不及预期;海外市场拓展或受限。





 微信扫一扫-立即使用