2025中国医药研发创新与营销创新峰会
2026半年报点评:业绩承压,创新转型持续推进

2026半年报点评:业绩承压,创新转型持续推进

研报

2026半年报点评:业绩承压,创新转型持续推进

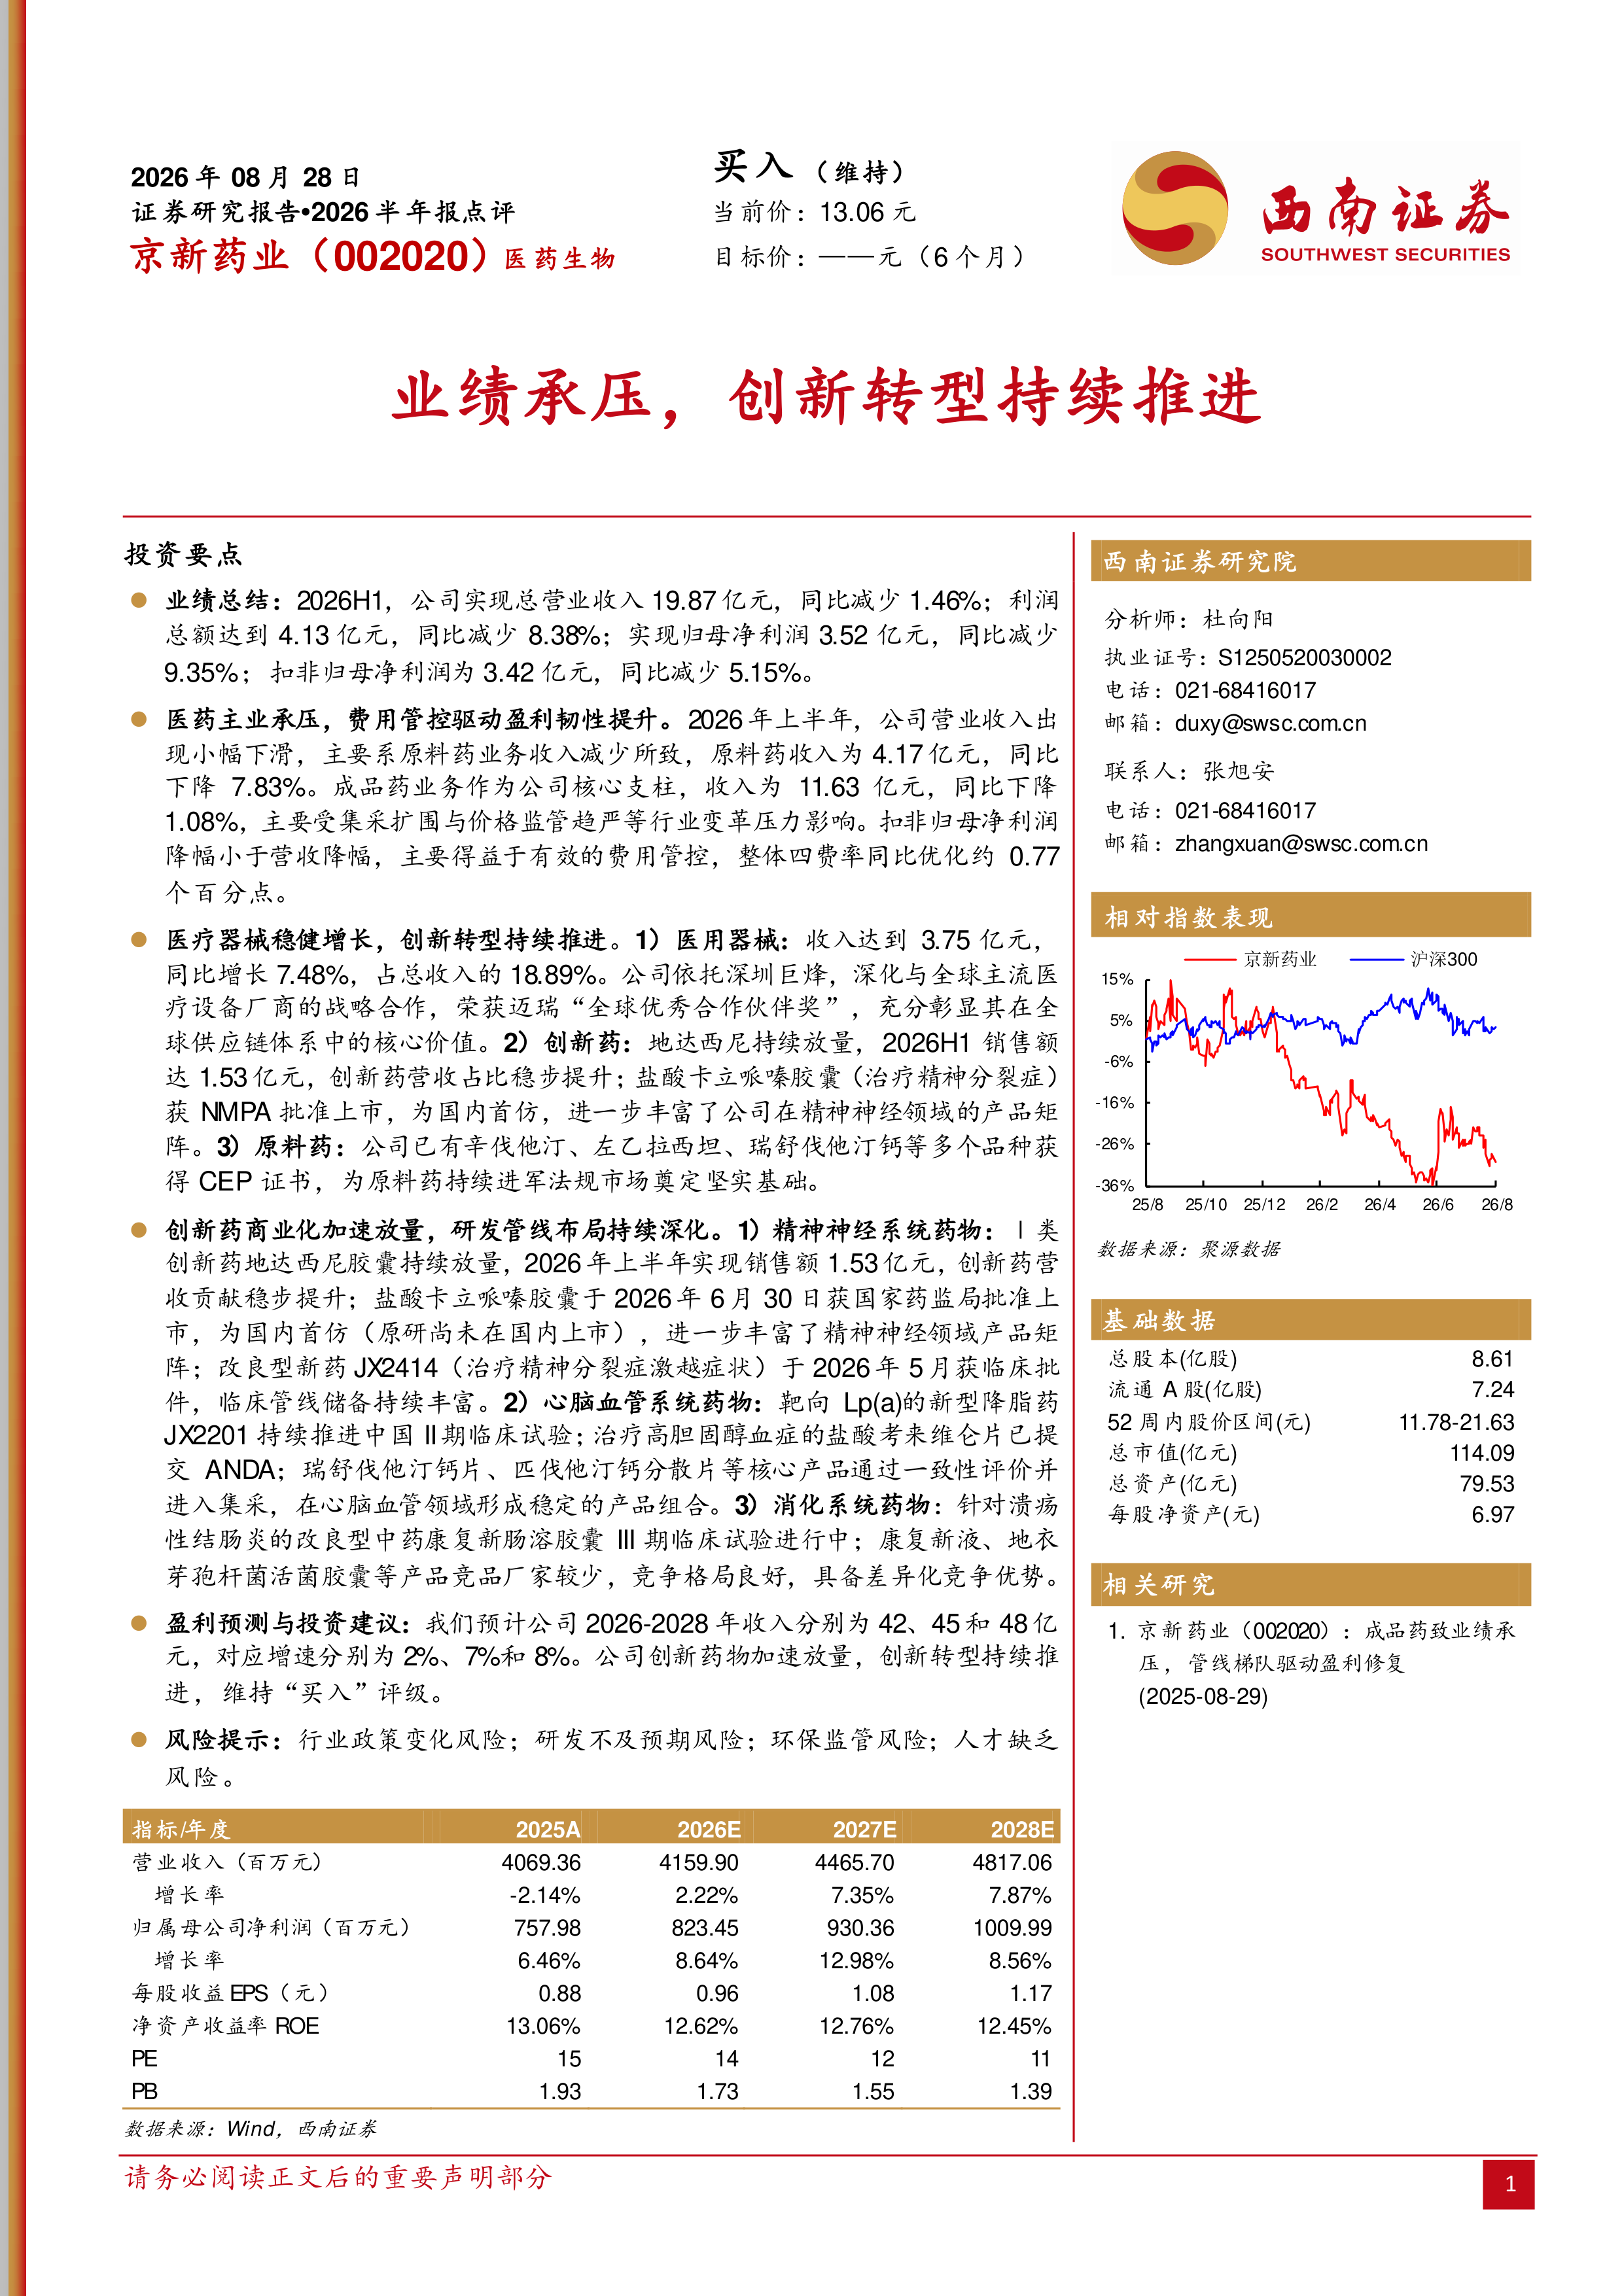
  京新药业(002020)   投资要点   业绩总结:2026H1,公司实现总营业收入19.87亿元,同比减少1.46%;利润总额达到4.13亿元,同比减少8.38%;实现归母净利润3.52亿元,同比减少9.35%;扣非归母净利润为3.42亿元,同比减少5.15%。   医药主业承压,费用管控驱动盈利韧性提升。2026年上半年,公司营业收入出现小幅下滑,主要系原料药业务收入减少所致,原料药收入为4.17亿元,同比下降7.83%。成品药业务作为公司核心支柱,收入为11.63亿元,同比下降1.08%,主要受集采扩围与价格监管趋严等行业变革压力影响。扣非归母净利润降幅小于营收降幅,主要得益于有效的费用管控,整体四费率同比优化约0.77个百分点。   医疗器械稳健增长,创新转型持续推进。1)医用器械:收入达到3.75亿元,同比增长7.48%,占总收入的18.89%。公司依托深圳巨烽,深化与全球主流医疗设备厂商的战略合作,荣获迈瑞“全球优秀合作伙伴奖”,充分彰显其在全球供应链体系中的核心价值。2)创新药:地达西尼持续放量,2026H1销售额达1.53亿元,创新药营收占比稳步提升;盐酸卡立哌嗪胶囊(治疗精神分裂症)获NMPA批准上市,为国内首仿,进一步丰富了公司在精神神经领域的产品矩阵。3)原料药:公司已有辛伐他汀、左乙拉西坦、瑞舒伐他汀钙等多个品种获得CEP证书,为原料药持续进军法规市场奠定坚实基础。   创新药商业化加速放量,研发管线布局持续深化。1)精神神经系统药物:Ⅰ类创新药地达西尼胶囊持续放量,2026年上半年实现销售额1.53亿元,创新药营收贡献稳步提升;盐酸卡立哌嗪胶囊于2026年6月30日获国家药监局批准上市,为国内首仿(原研尚未在国内上市),进一步丰富了精神神经领域产品矩阵;改良型新药JX2414(治疗精神分裂症激越症状)于2026年5月获临床批件,临床管线储备持续丰富。2)心脑血管系统药物:靶向Lp(a)的新型降脂药JX2201持续推进中国II期临床试验;治疗高胆固醇血症的盐酸考来维仑片已提交ANDA;瑞舒伐他汀钙片、匹伐他汀钙分散片等核心产品通过一致性评价并进入集采,在心脑血管领域形成稳定的产品组合。3)消化系统药物:针对溃疡性结肠炎的改良型中药康复新肠溶胶囊III期临床试验进行中;康复新液、地衣芽孢杆菌活菌胶囊等产品竞品厂家较少,竞争格局良好,具备差异化竞争优势。   盈利预测与投资建议:我们预计公司2026-2028年收入分别为42、45和48亿元,对应增速分别为2%、7%和8%。公司创新药物加速放量,创新转型持续推进,维持“买入”评级。   风险提示:行业政策变化风险;研发不及预期风险;环保监管风险;人才缺乏风险。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2540 次

  • 发布机构:

    西南证券股份有限公司

  • 发布日期:

    2026-09-01

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  京新药业(002020)

  投资要点

  业绩总结:2026H1,公司实现总营业收入19.87亿元,同比减少1.46%;利润总额达到4.13亿元,同比减少8.38%;实现归母净利润3.52亿元,同比减少9.35%;扣非归母净利润为3.42亿元,同比减少5.15%。

  医药主业承压,费用管控驱动盈利韧性提升。2026年上半年,公司营业收入出现小幅下滑,主要系原料药业务收入减少所致,原料药收入为4.17亿元,同比下降7.83%。成品药业务作为公司核心支柱,收入为11.63亿元,同比下降1.08%,主要受集采扩围与价格监管趋严等行业变革压力影响。扣非归母净利润降幅小于营收降幅,主要得益于有效的费用管控,整体四费率同比优化约0.77个百分点。

  医疗器械稳健增长,创新转型持续推进。1)医用器械:收入达到3.75亿元,同比增长7.48%,占总收入的18.89%。公司依托深圳巨烽,深化与全球主流医疗设备厂商的战略合作,荣获迈瑞“全球优秀合作伙伴奖”,充分彰显其在全球供应链体系中的核心价值。2)创新药:地达西尼持续放量,2026H1销售额达1.53亿元,创新药营收占比稳步提升;盐酸卡立哌嗪胶囊(治疗精神分裂症)获NMPA批准上市,为国内首仿,进一步丰富了公司在精神神经领域的产品矩阵。3)原料药:公司已有辛伐他汀、左乙拉西坦、瑞舒伐他汀钙等多个品种获得CEP证书,为原料药持续进军法规市场奠定坚实基础。

  创新药商业化加速放量,研发管线布局持续深化。1)精神神经系统药物:Ⅰ类创新药地达西尼胶囊持续放量,2026年上半年实现销售额1.53亿元,创新药营收贡献稳步提升;盐酸卡立哌嗪胶囊于2026年6月30日获国家药监局批准上市,为国内首仿(原研尚未在国内上市),进一步丰富了精神神经领域产品矩阵;改良型新药JX2414(治疗精神分裂症激越症状)于2026年5月获临床批件,临床管线储备持续丰富。2)心脑血管系统药物:靶向Lp(a)的新型降脂药JX2201持续推进中国II期临床试验;治疗高胆固醇血症的盐酸考来维仑片已提交ANDA;瑞舒伐他汀钙片、匹伐他汀钙分散片等核心产品通过一致性评价并进入集采,在心脑血管领域形成稳定的产品组合。3)消化系统药物:针对溃疡性结肠炎的改良型中药康复新肠溶胶囊III期临床试验进行中;康复新液、地衣芽孢杆菌活菌胶囊等产品竞品厂家较少,竞争格局良好,具备差异化竞争优势。

  盈利预测与投资建议:我们预计公司2026-2028年收入分别为42、45和48亿元,对应增速分别为2%、7%和8%。公司创新药物加速放量,创新转型持续推进,维持“买入”评级。

  风险提示:行业政策变化风险;研发不及预期风险;环保监管风险;人才缺乏风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
西南证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3