2025中国医药研发创新与营销创新峰会
2026半年报点评:业绩稳健增长,创新药持续放量

2026半年报点评:业绩稳健增长,创新药持续放量

研报

2026半年报点评:业绩稳健增长,创新药持续放量

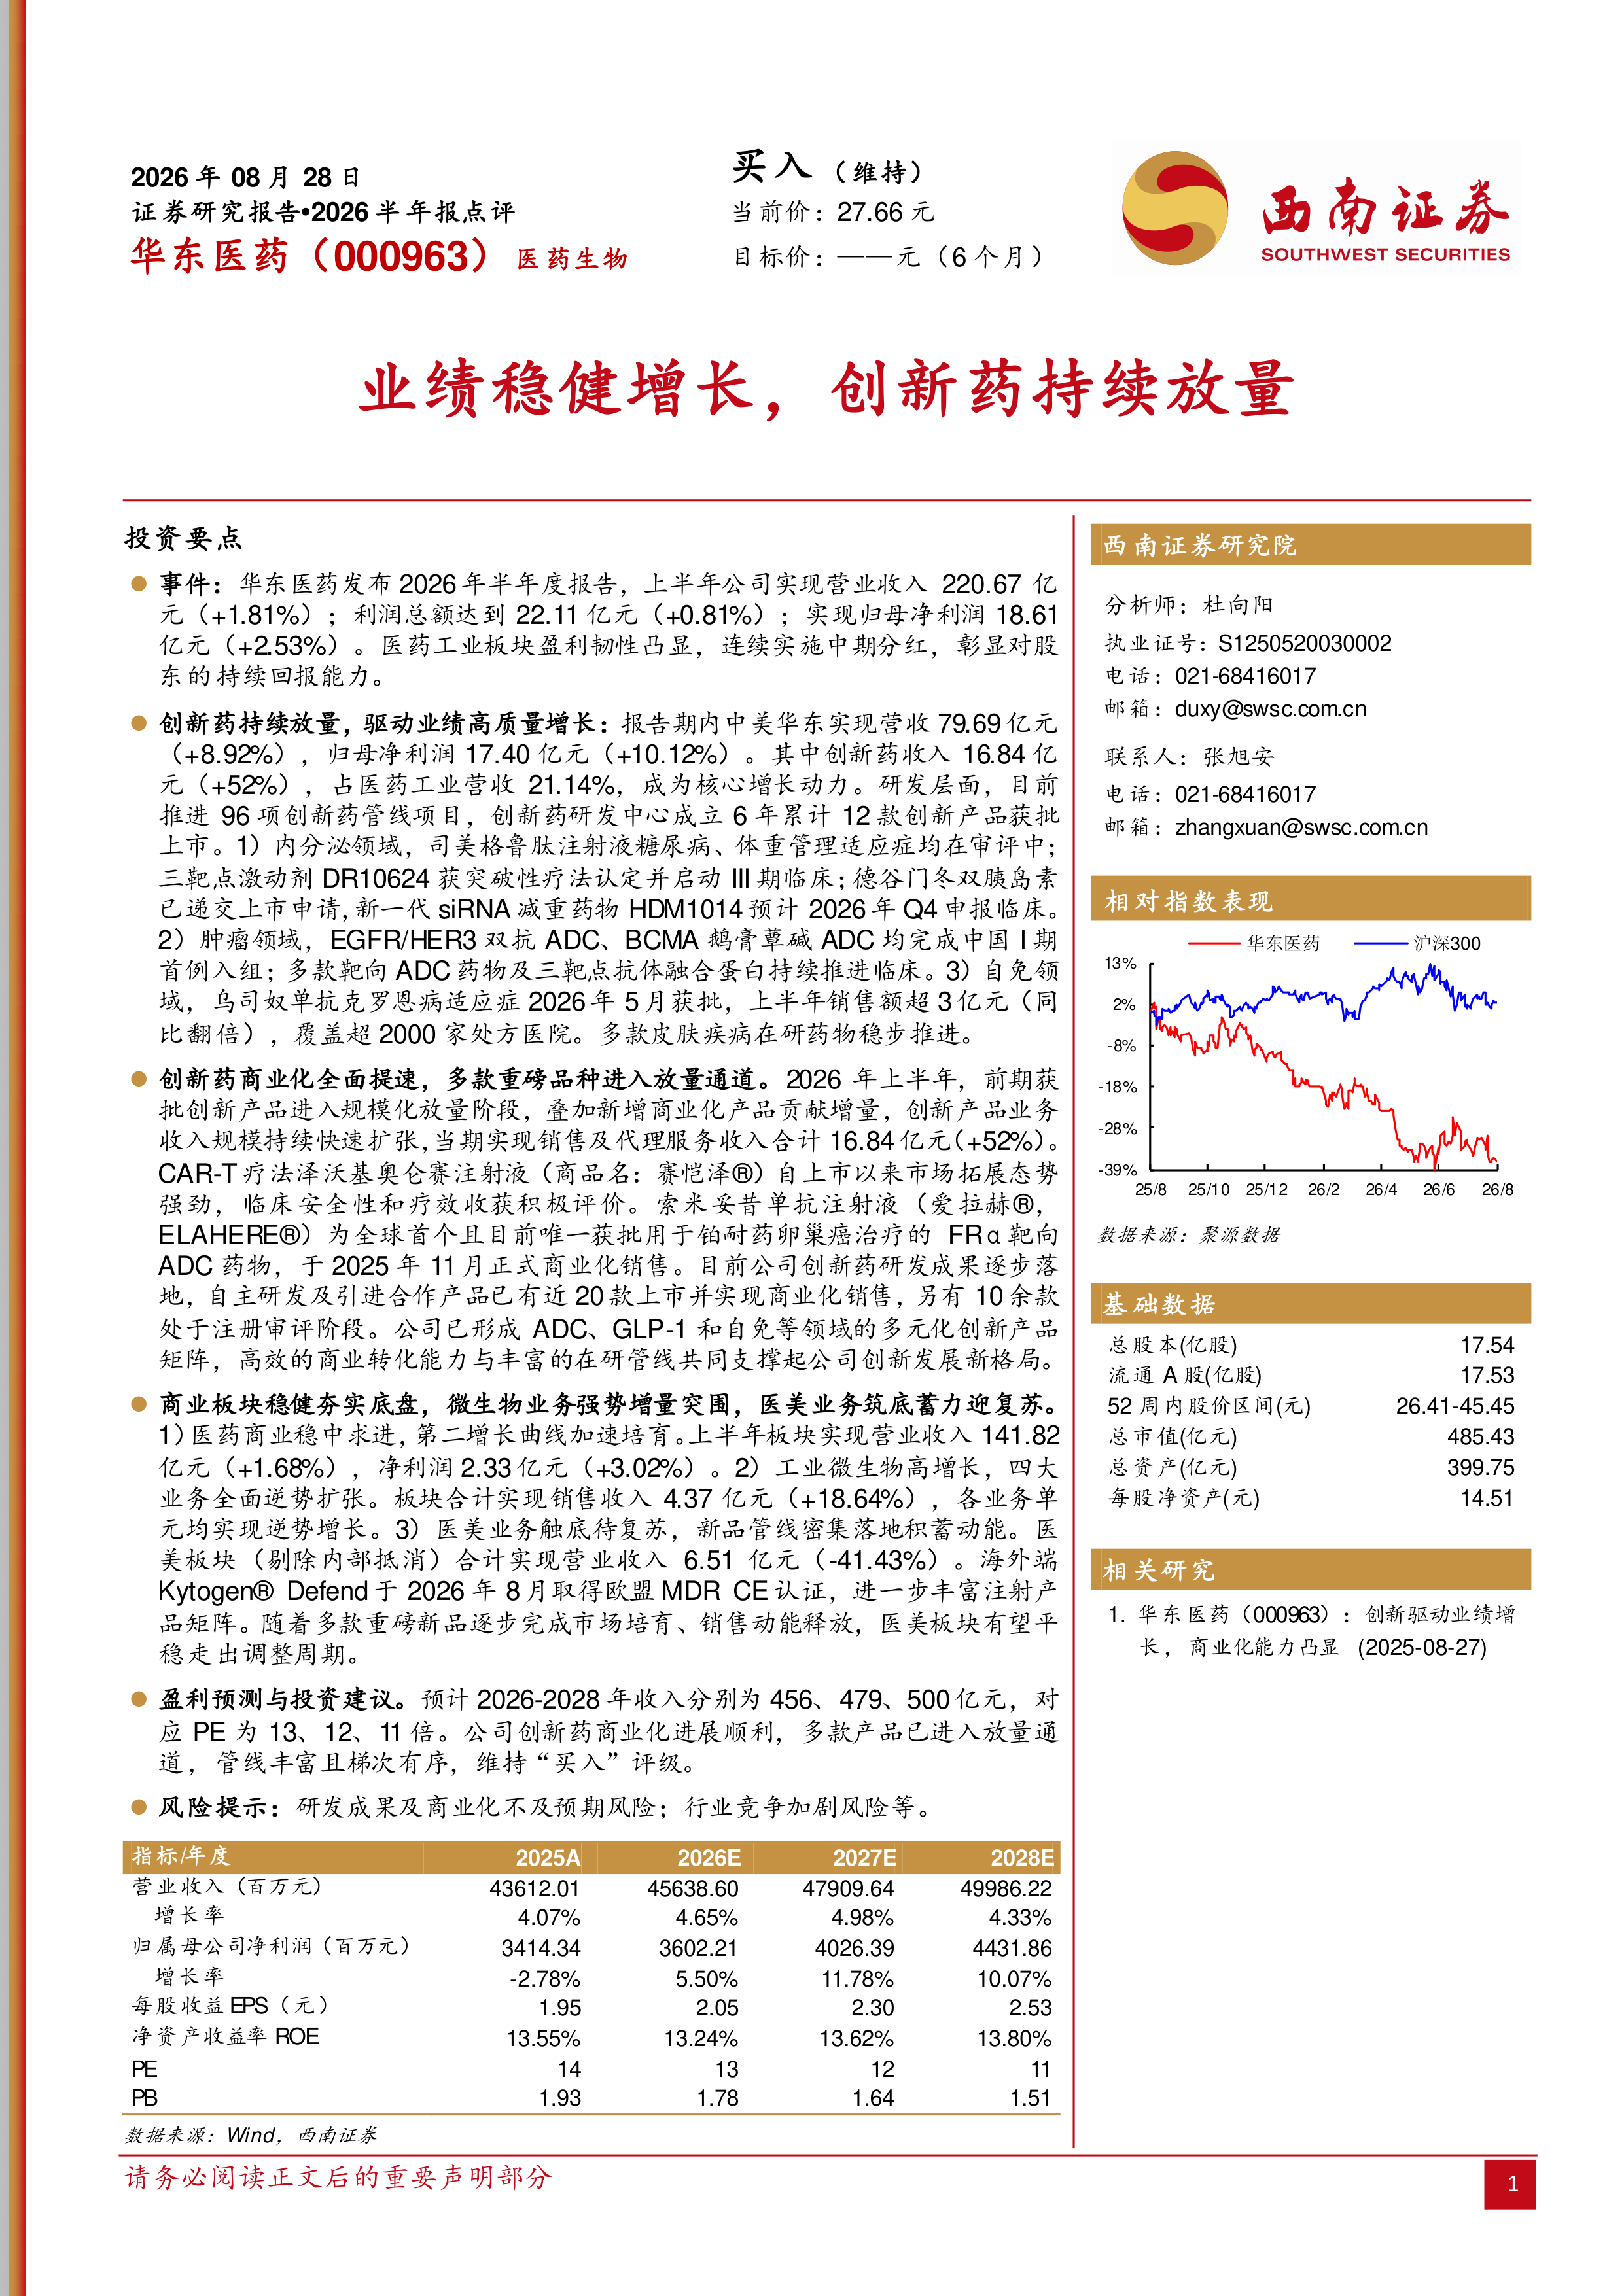
  华东医药(000963)   投资要点   事件:华东医药发布2026年半年度报告,上半年公司实现营业收入220.67亿元(+1.81%);利润总额达到22.11亿元(+0.81%);实现归母净利润18.61亿元(+2.53%)。医药工业板块盈利韧性凸显,连续实施中期分红,彰显对股东的持续回报能力。   创新药持续放量,驱动业绩高质量增长:报告期内中美华东实现营收79.69亿元(+8.92%),归母净利润17.40亿元(+10.12%)。其中创新药收入16.84亿元(+52%),占医药工业营收21.14%,成为核心增长动力。研发层面,目前推进96项创新药管线项目,创新药研发中心成立6年累计12款创新产品获批上市。1)内分泌领域,司美格鲁肽注射液糖尿病、体重管理适应症均在审评中;三靶点激动剂DR10624获突破性疗法认定并启动III期临床;德谷门冬双胰岛素已递交上市申请,新一代siRNA减重药物HDM1014预计2026年Q4申报临床。2)肿瘤领域,EGFR/HER3双抗ADC、BCMA鹅膏蕈碱ADC均完成中国I期首例入组;多款靶向ADC药物及三靶点抗体融合蛋白持续推进临床。3)自免领域,乌司奴单抗克罗恩病适应症2026年5月获批,上半年销售额超3亿元(同比翻倍),覆盖超2000家处方医院。多款皮肤疾病在研药物稳步推进。   创新药商业化全面提速,多款重磅品种进入放量通道。2026年上半年,前期获批创新产品进入规模化放量阶段,叠加新增商业化产品贡献增量,创新产品业务收入规模持续快速扩张,当期实现销售及代理服务收入合计16.84亿元(+52%)。CAR-T疗法泽沃基奥仑赛注射液(商品名:赛恺泽®)自上市以来市场拓展态势强劲,临床安全性和疗效收获积极评价。索米妥昔单抗注射液(爱拉赫®,ELAHERE®)为全球首个且目前唯一获批用于铂耐药卵巢癌治疗的FRα靶向ADC药物,于2025年11月正式商业化销售。目前公司创新药研发成果逐步落地,自主研发及引进合作产品已有近20款上市并实现商业化销售,另有10余款处于注册审评阶段。公司已形成ADC、GLP-1和自免等领域的多元化创新产品矩阵,高效的商业转化能力与丰富的在研管线共同支撑起公司创新发展新格局。   商业板块稳健夯实底盘,微生物业务强势增量突围,医美业务筑底蓄力迎复苏。1)医药商业稳中求进,第二增长曲线加速培育。上半年板块实现营业收入141.82亿元(+1.68%),净利润2.33亿元(+3.02%)。2)工业微生物高增长,四大业务全面逆势扩张。板块合计实现销售收入4.37亿元(+18.64%),各业务单元均实现逆势增长。3)医美业务触底待复苏,新品管线密集落地积蓄动能。医美板块(剔除内部抵消)合计实现营业收入6.51亿元(-41.43%)。海外端Kytogen®Defend于2026年8月取得欧盟MDR CE认证,进一步丰富注射产品矩阵。随着多款重磅新品逐步完成市场培育、销售动能释放,医美板块有望平稳走出调整周期。   盈利预测与投资建议。预计2026-2028年收入分别为456、479、500亿元,对应PE为13、12、11倍。公司创新药商业化进展顺利,多款产品已进入放量通道,管线丰富且梯次有序,维持“买入”评级。   风险提示:研发成果及商业化不及预期风险;行业竞争加剧风险等。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    2635 次

  • 发布机构:

    西南证券股份有限公司

  • 发布日期:

    2026-09-01

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  华东医药(000963)

  投资要点

  事件:华东医药发布2026年半年度报告,上半年公司实现营业收入220.67亿元(+1.81%);利润总额达到22.11亿元(+0.81%);实现归母净利润18.61亿元(+2.53%)。医药工业板块盈利韧性凸显,连续实施中期分红,彰显对股东的持续回报能力。

  创新药持续放量,驱动业绩高质量增长:报告期内中美华东实现营收79.69亿元(+8.92%),归母净利润17.40亿元(+10.12%)。其中创新药收入16.84亿元(+52%),占医药工业营收21.14%,成为核心增长动力。研发层面,目前推进96项创新药管线项目,创新药研发中心成立6年累计12款创新产品获批上市。1)内分泌领域,司美格鲁肽注射液糖尿病、体重管理适应症均在审评中;三靶点激动剂DR10624获突破性疗法认定并启动III期临床;德谷门冬双胰岛素已递交上市申请,新一代siRNA减重药物HDM1014预计2026年Q4申报临床。2)肿瘤领域,EGFR/HER3双抗ADC、BCMA鹅膏蕈碱ADC均完成中国I期首例入组;多款靶向ADC药物及三靶点抗体融合蛋白持续推进临床。3)自免领域,乌司奴单抗克罗恩病适应症2026年5月获批,上半年销售额超3亿元(同比翻倍),覆盖超2000家处方医院。多款皮肤疾病在研药物稳步推进。

  创新药商业化全面提速,多款重磅品种进入放量通道。2026年上半年,前期获批创新产品进入规模化放量阶段,叠加新增商业化产品贡献增量,创新产品业务收入规模持续快速扩张,当期实现销售及代理服务收入合计16.84亿元(+52%)。CAR-T疗法泽沃基奥仑赛注射液(商品名:赛恺泽®)自上市以来市场拓展态势强劲,临床安全性和疗效收获积极评价。索米妥昔单抗注射液(爱拉赫®,ELAHERE®)为全球首个且目前唯一获批用于铂耐药卵巢癌治疗的FRα靶向ADC药物,于2025年11月正式商业化销售。目前公司创新药研发成果逐步落地,自主研发及引进合作产品已有近20款上市并实现商业化销售,另有10余款处于注册审评阶段。公司已形成ADC、GLP-1和自免等领域的多元化创新产品矩阵,高效的商业转化能力与丰富的在研管线共同支撑起公司创新发展新格局。

  商业板块稳健夯实底盘,微生物业务强势增量突围,医美业务筑底蓄力迎复苏。1)医药商业稳中求进,第二增长曲线加速培育。上半年板块实现营业收入141.82亿元(+1.68%),净利润2.33亿元(+3.02%)。2)工业微生物高增长,四大业务全面逆势扩张。板块合计实现销售收入4.37亿元(+18.64%),各业务单元均实现逆势增长。3)医美业务触底待复苏,新品管线密集落地积蓄动能。医美板块(剔除内部抵消)合计实现营业收入6.51亿元(-41.43%)。海外端Kytogen®Defend于2026年8月取得欧盟MDR CE认证,进一步丰富注射产品矩阵。随着多款重磅新品逐步完成市场培育、销售动能释放,医美板块有望平稳走出调整周期。

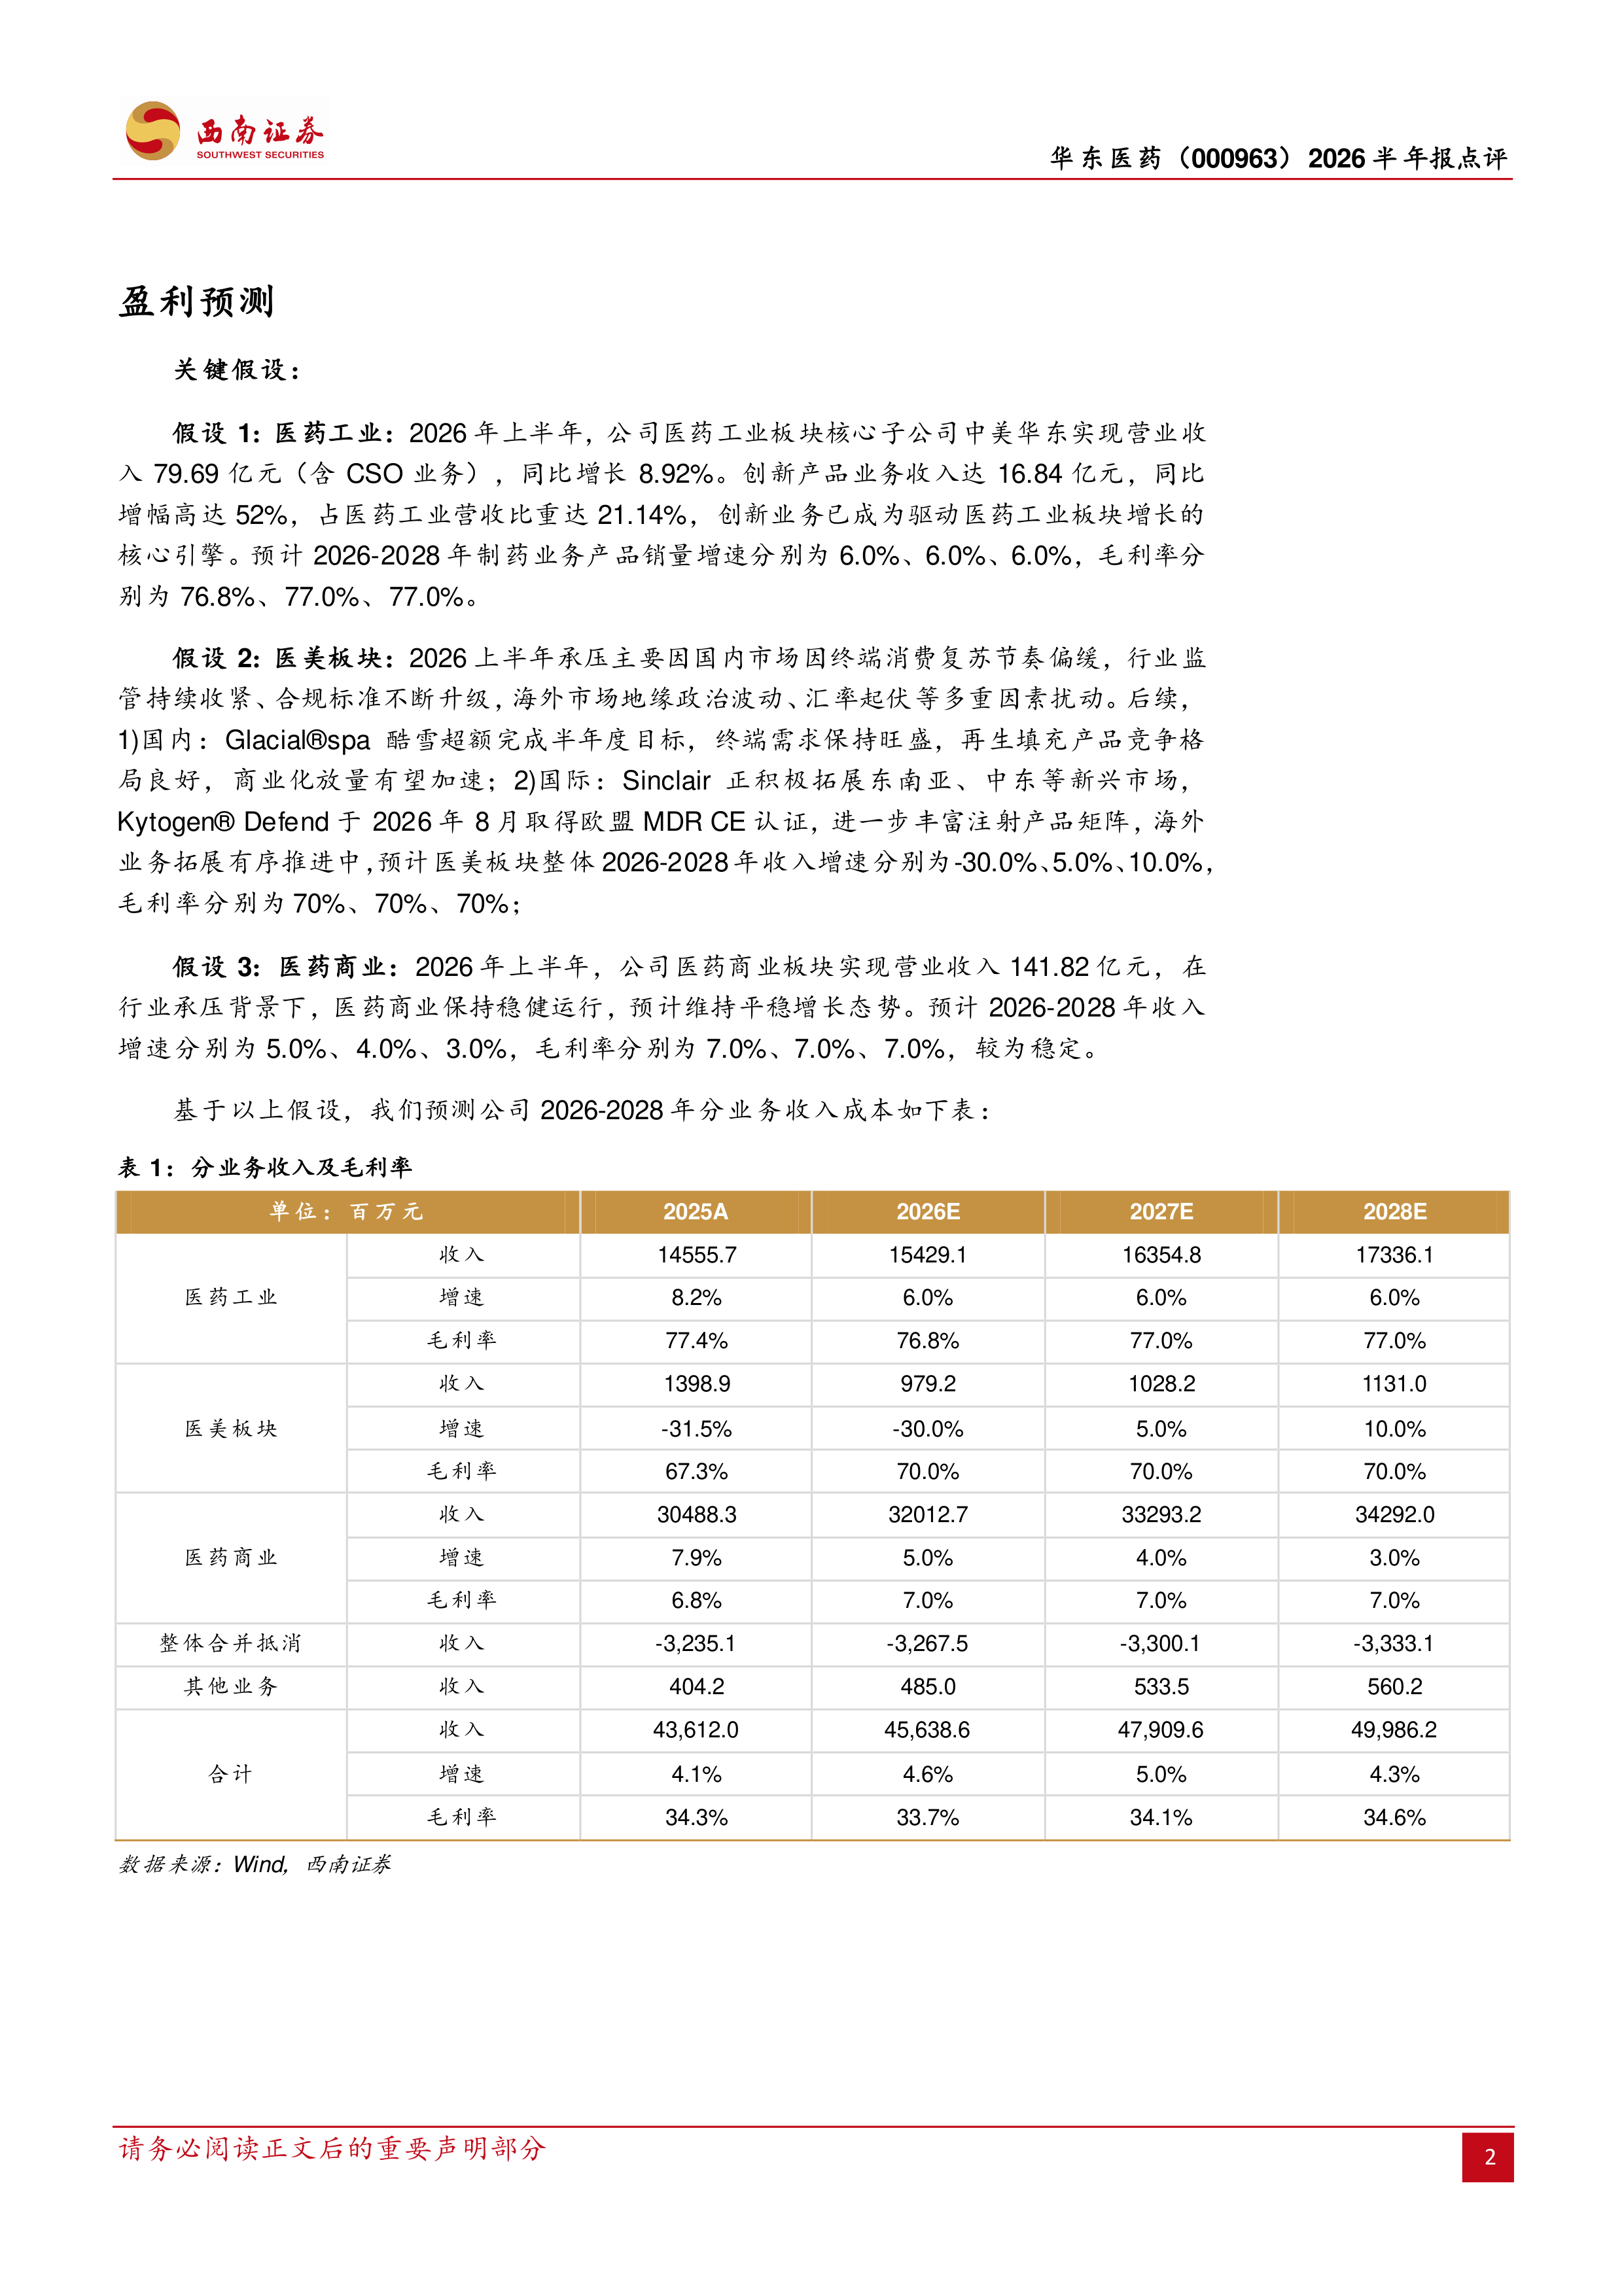
  盈利预测与投资建议。预计2026-2028年收入分别为456、479、500亿元,对应PE为13、12、11倍。公司创新药商业化进展顺利,多款产品已进入放量通道,管线丰富且梯次有序,维持“买入”评级。

  风险提示:研发成果及商业化不及预期风险;行业竞争加剧风险等。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
西南证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3