2025中国医药研发创新与营销创新峰会
海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏

海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏

研报

海外医疗器械公司26H1经营情况回顾:增长延续、分化加深,中国市场静待复苏

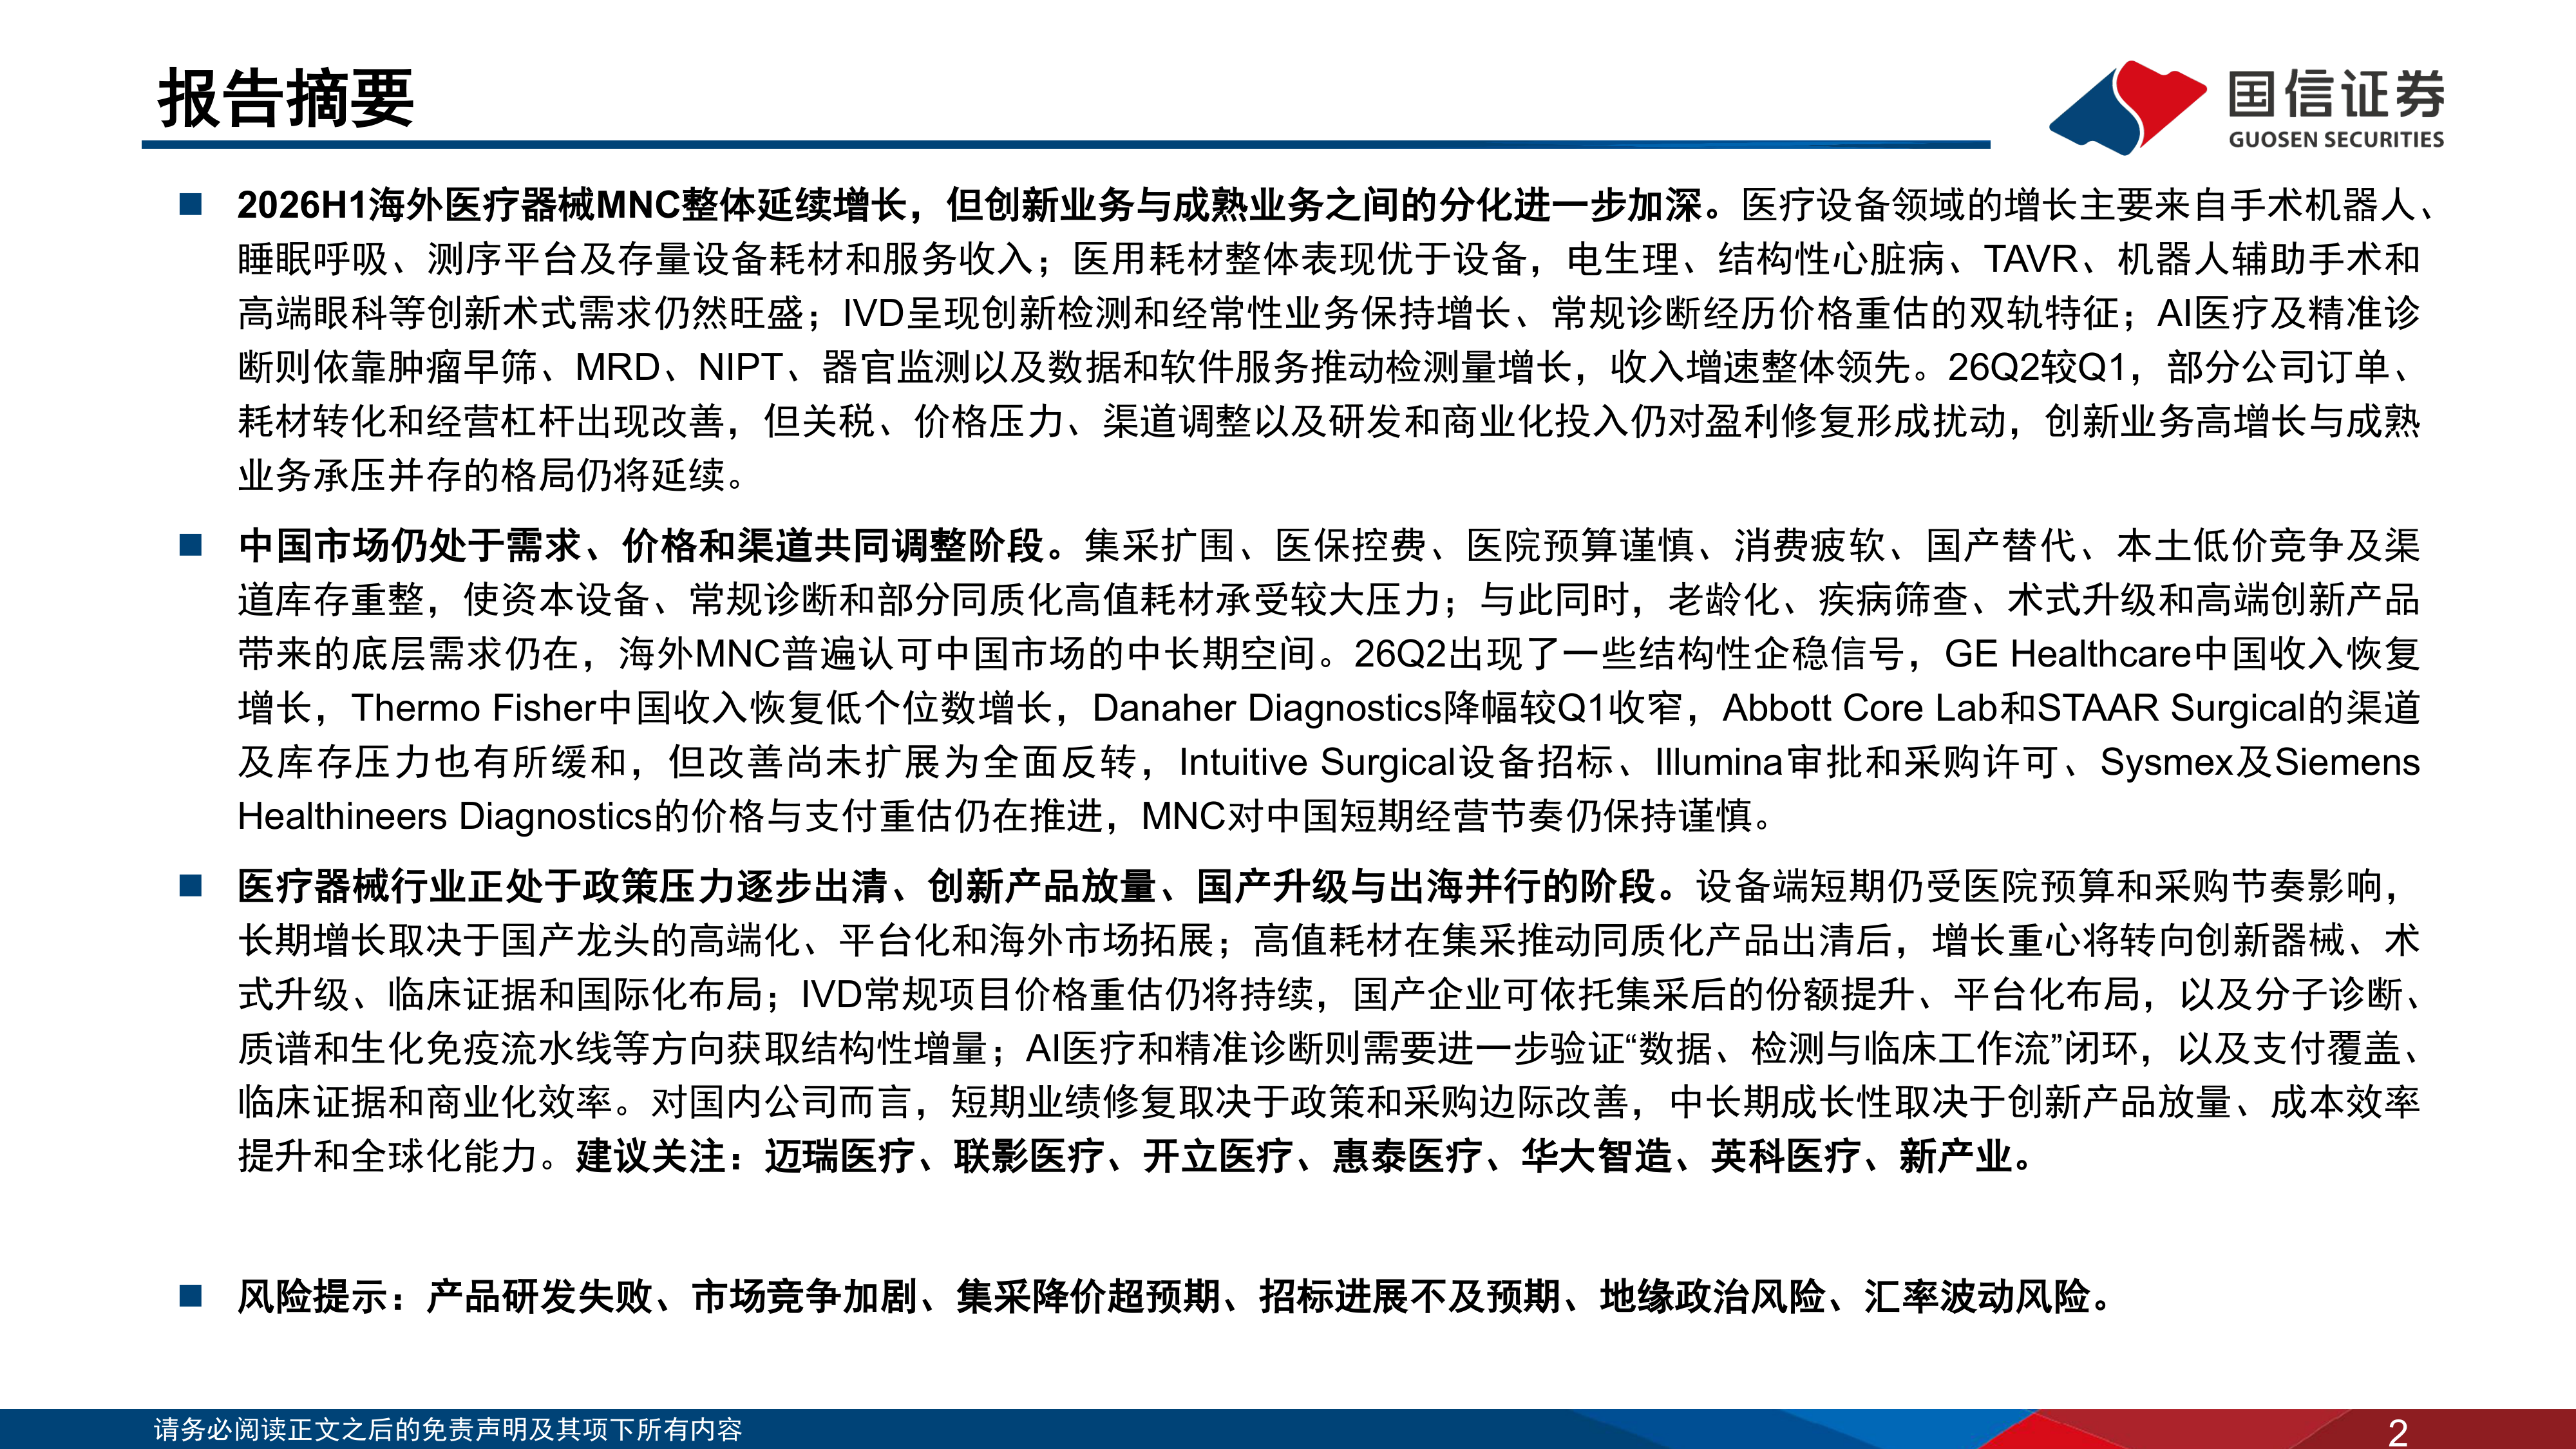
  报告摘要   2026H1海外医疗器械MNC整体延续增长,但创新业务与成熟业务之间的分化进一步加深。医疗设备领域的增长主要来自手术机器人、睡眠呼吸、测序平台及存量设备耗材和服务收入;医用耗材整体表现优于设备,电生理、结构性心脏病、TAVR、机器人辅助手术和高端眼科等创新术式需求仍然旺盛;IVD呈现创新检测和经常性业务保持增长、常规诊断经历价格重估的双轨特征;AI医疗及精准诊断则依靠肿瘤早筛、MRD、NIPT、器官监测以及数据和软件服务推动检测量增长,收入增速整体领先。26Q2较Q1,部分公司订单、耗材转化和经营杠杆出现改善,但关税、价格压力、渠道调整以及研发和商业化投入仍对盈利修复形成扰动,创新业务高增长与成熟业务承压并存的格局仍将延续。   中国市场仍处于需求、价格和渠道共同调整阶段。集采扩围、医保控费、医院预算谨慎、消费疲软、国产替代、本土低价竞争及渠道库存重整,使资本设备、常规诊断和部分同质化高值耗材承受较大压力;与此同时,老龄化、疾病筛查、术式升级和高端创新产品带来的底层需求仍在,海外MNC普遍认可中国市场的中长期空间。26Q2出现了一些结构性企稳信号,GE Healthcare中国收入恢复增长,Thermo Fisher中国收入恢复低个位数增长,Danaher Diagnostics降幅较Q1收窄,Abbott Core Lab和STAAR Surgical的渠道及库存压力也有所缓和,但改善尚未扩展为全面反转,Intuitive Surgical设备招标、Illumina审批和采购许可、Sysmex及SiemensHealthineers Diagnostics的价格与支付重估仍在推进,MNC对中国短期经营节奏仍保持谨慎。   医疗器械行业正处于政策压力逐步出清、创新产品放量、国产升级与出海并行的阶段。设备端短期仍受医院预算和采购节奏影响,长期增长取决于国产龙头的高端化、平台化和海外市场拓展;高值耗材在集采推动同质化产品出清后,增长重心将转向创新器械、术式升级、临床证据和国际化布局;IVD常规项目价格重估仍将持续,国产企业可依托集采后的份额提升、平台化布局,以及分子诊断、质谱和生化免疫流水线等方向获取结构性增量;AI医疗和精准诊断则需要进一步验证“数据、检测与临床工作流”闭环,以及支付覆盖、临床证据和商业化效率。对国内公司而言,短期业绩修复取决于政策和采购边际改善,中长期成长性取决于创新产品放量、成本效率提升和全球化能力。建议关注:迈瑞医疗、联影医疗、开立医疗、惠泰医疗、华大智造、英科医疗、新产业。   风险提示:产品研发失败、市场竞争加剧、集采降价超预期、招标进展不及预期、地缘政治风险、汇率波动风险。

报告专题:
  • 下载次数:

    1310 次

  • 发布机构:

    国信证券股份有限公司

  • 发布日期:

    2026-09-10

  • 页数:

    44页

下载全文
定制咨询
报告内容
报告摘要

  报告摘要

  2026H1海外医疗器械MNC整体延续增长,但创新业务与成熟业务之间的分化进一步加深。医疗设备领域的增长主要来自手术机器人、睡眠呼吸、测序平台及存量设备耗材和服务收入;医用耗材整体表现优于设备,电生理、结构性心脏病、TAVR、机器人辅助手术和高端眼科等创新术式需求仍然旺盛;IVD呈现创新检测和经常性业务保持增长、常规诊断经历价格重估的双轨特征;AI医疗及精准诊断则依靠肿瘤早筛、MRD、NIPT、器官监测以及数据和软件服务推动检测量增长,收入增速整体领先。26Q2较Q1,部分公司订单、耗材转化和经营杠杆出现改善,但关税、价格压力、渠道调整以及研发和商业化投入仍对盈利修复形成扰动,创新业务高增长与成熟业务承压并存的格局仍将延续。

  中国市场仍处于需求、价格和渠道共同调整阶段。集采扩围、医保控费、医院预算谨慎、消费疲软、国产替代、本土低价竞争及渠道库存重整,使资本设备、常规诊断和部分同质化高值耗材承受较大压力;与此同时,老龄化、疾病筛查、术式升级和高端创新产品带来的底层需求仍在,海外MNC普遍认可中国市场的中长期空间。26Q2出现了一些结构性企稳信号,GE Healthcare中国收入恢复增长,Thermo Fisher中国收入恢复低个位数增长,Danaher Diagnostics降幅较Q1收窄,Abbott Core Lab和STAAR Surgical的渠道及库存压力也有所缓和,但改善尚未扩展为全面反转,Intuitive Surgical设备招标、Illumina审批和采购许可、Sysmex及SiemensHealthineers Diagnostics的价格与支付重估仍在推进,MNC对中国短期经营节奏仍保持谨慎。

  医疗器械行业正处于政策压力逐步出清、创新产品放量、国产升级与出海并行的阶段。设备端短期仍受医院预算和采购节奏影响,长期增长取决于国产龙头的高端化、平台化和海外市场拓展;高值耗材在集采推动同质化产品出清后,增长重心将转向创新器械、术式升级、临床证据和国际化布局;IVD常规项目价格重估仍将持续,国产企业可依托集采后的份额提升、平台化布局,以及分子诊断、质谱和生化免疫流水线等方向获取结构性增量;AI医疗和精准诊断则需要进一步验证“数据、检测与临床工作流”闭环,以及支付覆盖、临床证据和商业化效率。对国内公司而言,短期业绩修复取决于政策和采购边际改善,中长期成长性取决于创新产品放量、成本效率提升和全球化能力。建议关注:迈瑞医疗、联影医疗、开立医疗、惠泰医疗、华大智造、英科医疗、新产业。

  风险提示:产品研发失败、市场竞争加剧、集采降价超预期、招标进展不及预期、地缘政治风险、汇率波动风险。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 44
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
国信证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3