-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

医疗器械行业思考:板块复苏走到了什么阶段?
下载次数:
1755 次
发布机构:
太平洋证券股份有限公司
发布日期:
2026-09-18
页数:
23页
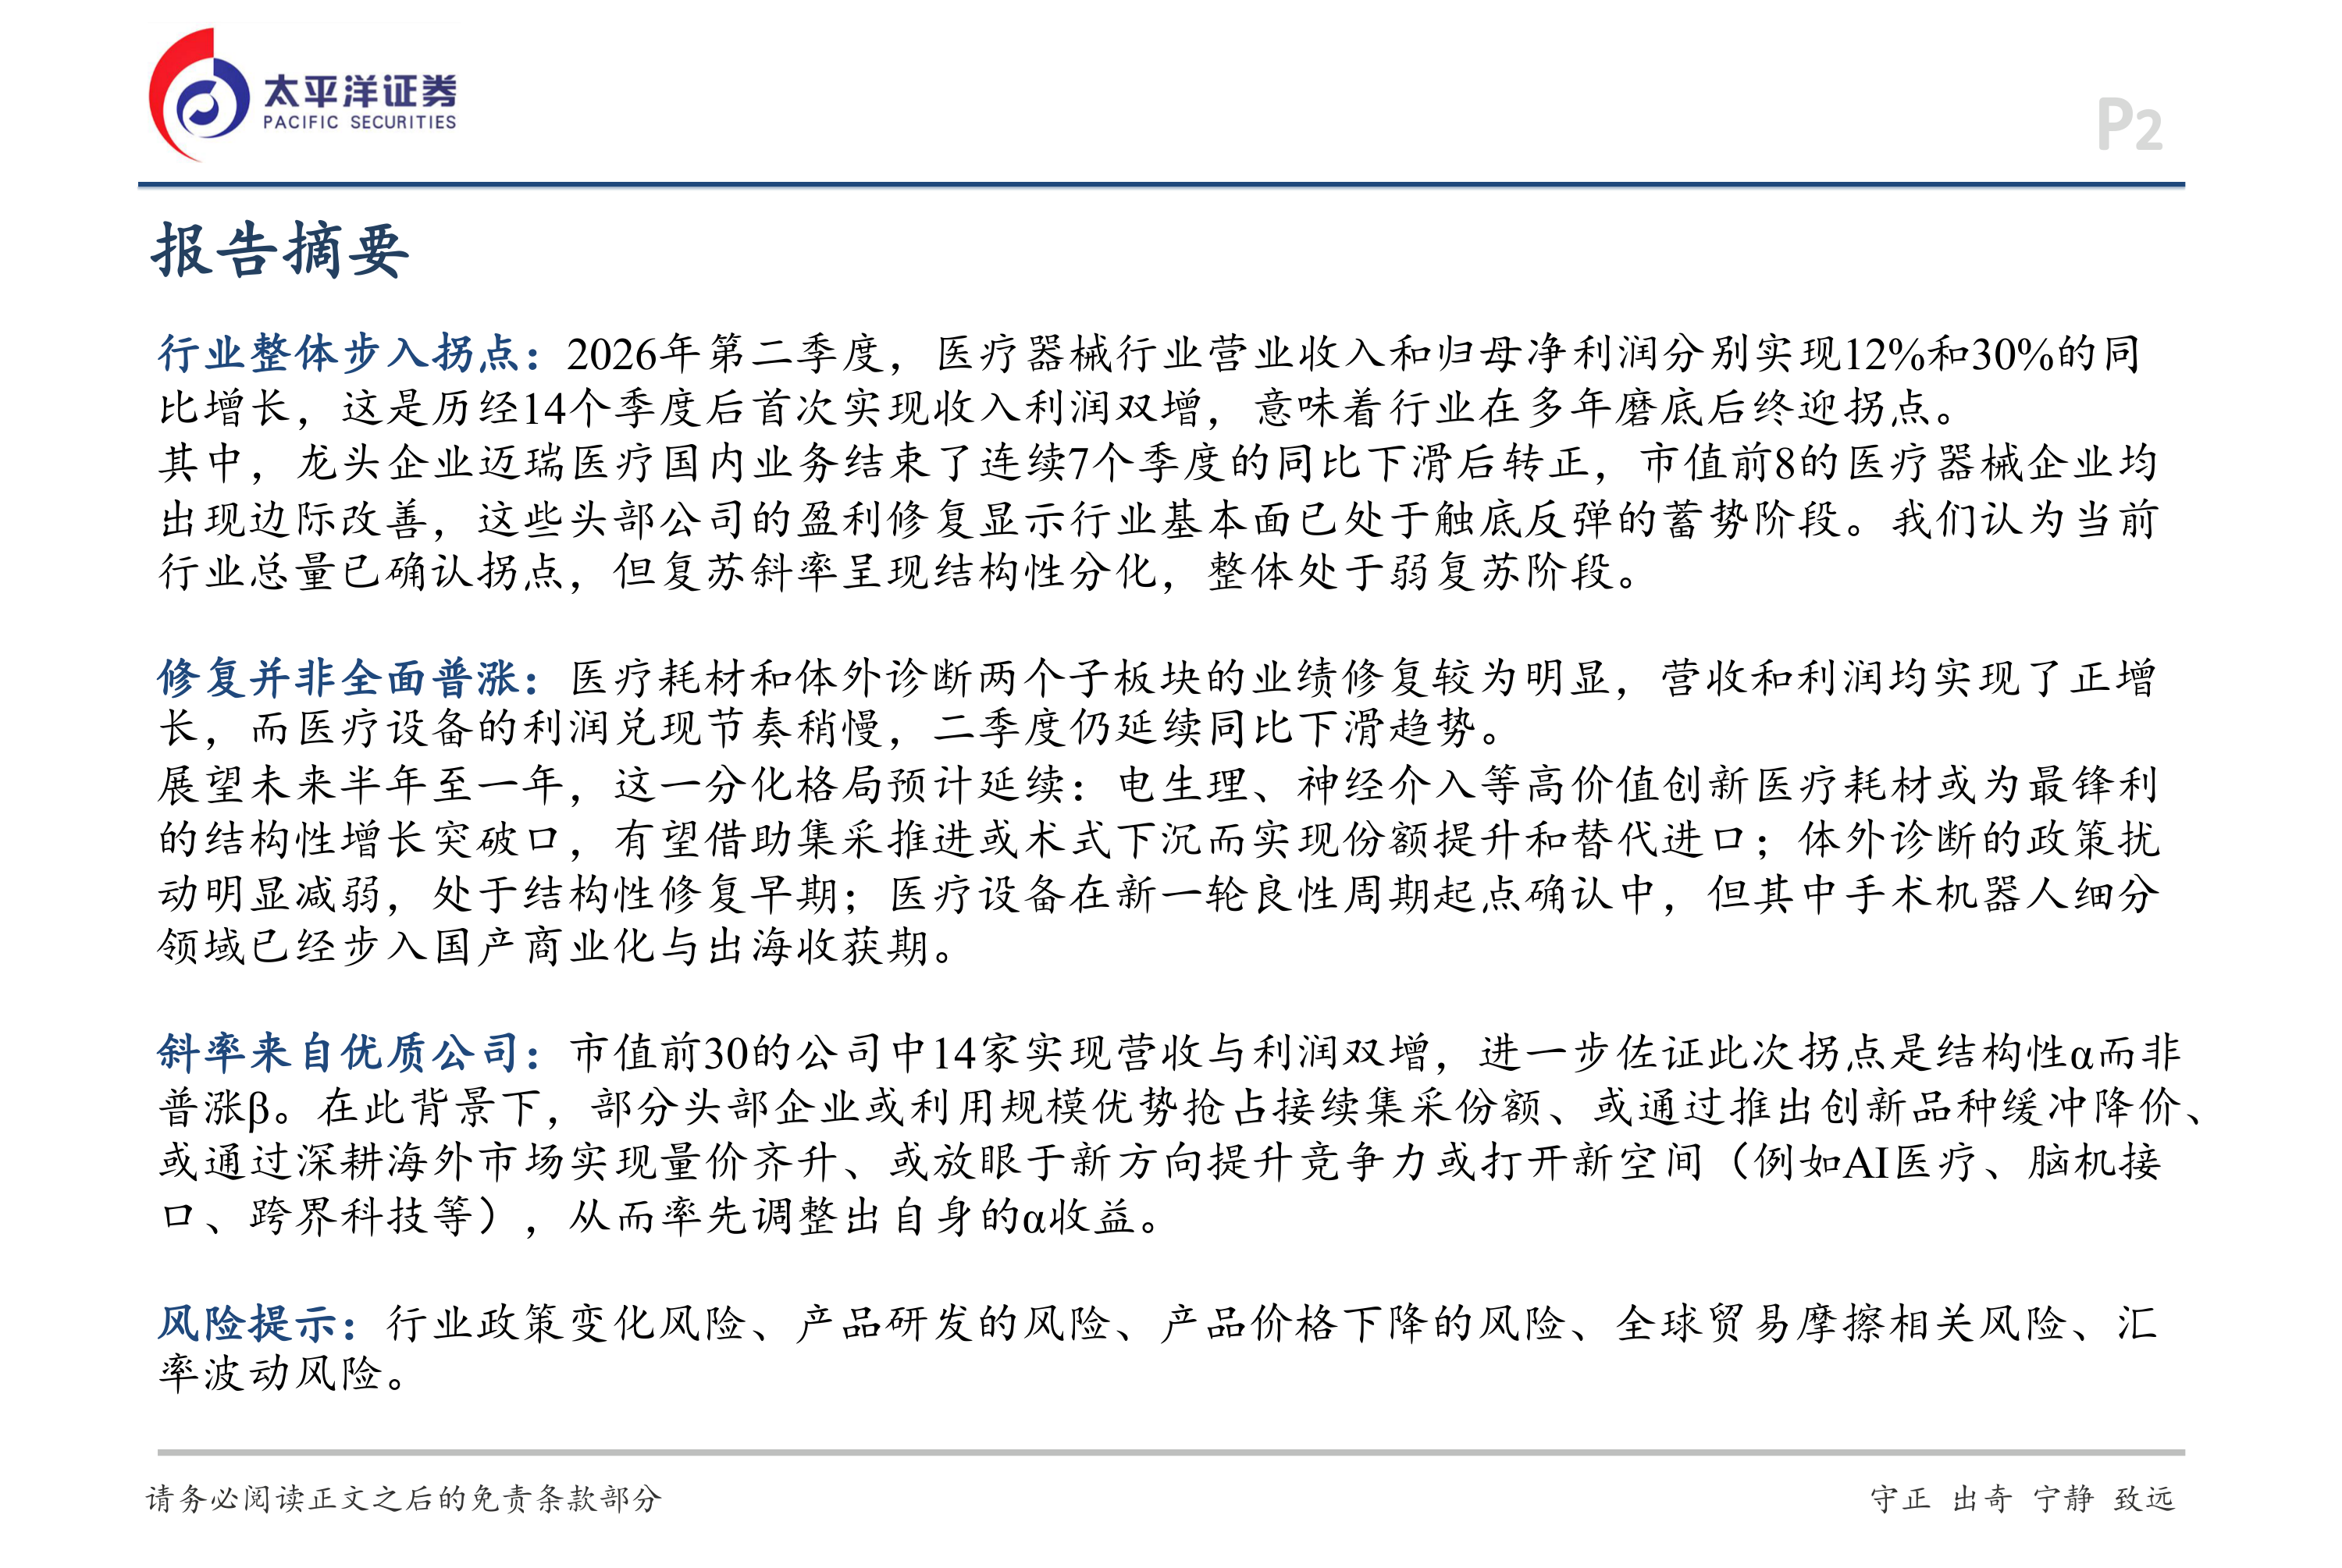
行业整体步入拐点: 2026年第二季度,医疗器械行业营业收入和归母净利润分别实现12%和30%的同比增长,这是历经14个季度后首次实现收入利润双增,意味着行业在多年磨底后终迎拐点。其中,龙头企业迈瑞医疗国内业务结束了连续7个季度的同比下滑后转正,市值前8的医疗器械企业均出现边际改善,这些头部公司的盈利修复显示行业基本面已处于触底反弹的蓄势阶段。我们认为当前行业总量已确认拐点,但复苏斜率呈现结构性分化,整体处于弱复苏阶段。
修复并非全面普涨: 医疗耗材和体外诊断两个子板块的业绩修复较为明显,营收和利润均实现了正增长,而医疗设备的利润兑现节奏稍慢,二季度仍延续同比下滑趋势。展望未来半年至一年,这一分化格局预计延续:电生理、神经介入等高价值创新医疗耗材或为最锋利的结构性增长突破口,有望借助集采推进或术式下沉而实现份额提升和替代进口;体外诊断的政策扰动明显减弱,处于结构性修复早期;医疗设备在新一轮良性周期起点确认中,但其中手术机器人细分领域已经步入国产商业化与出海收获期。
斜率来自优质公司: 市值前30的公司中14家实现营收与利润双增,进一步佐证此次拐点是结构性α而非普涨β。在此背景下,部分头部企业或利用规模优势抢占接续集采份额、或通过推出创新品种缓冲降价、或通过深耕海外市场实现量价齐升、或放眼于新方向提升竞争力或打开新空间(例如AI医疗、脑机接口、跨界科技等),从而率先调整出自身的α收益。
风险提示: 行业政策变化风险、产品研发的风险、产品价格下降的风险、全球贸易摩擦相关风险、汇率波动风险。
康辰药业:重点产品保持稳健增长,创新管线形成梯度布局
海思科:创新产品商业化放量,核心管线密集授权
祥生医疗:AI赋能产品矩阵,全球伙伴生态持续扩容
可孚医疗:产品结构优化,盈利能力和经营质量进一步提升
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送