行业回顾
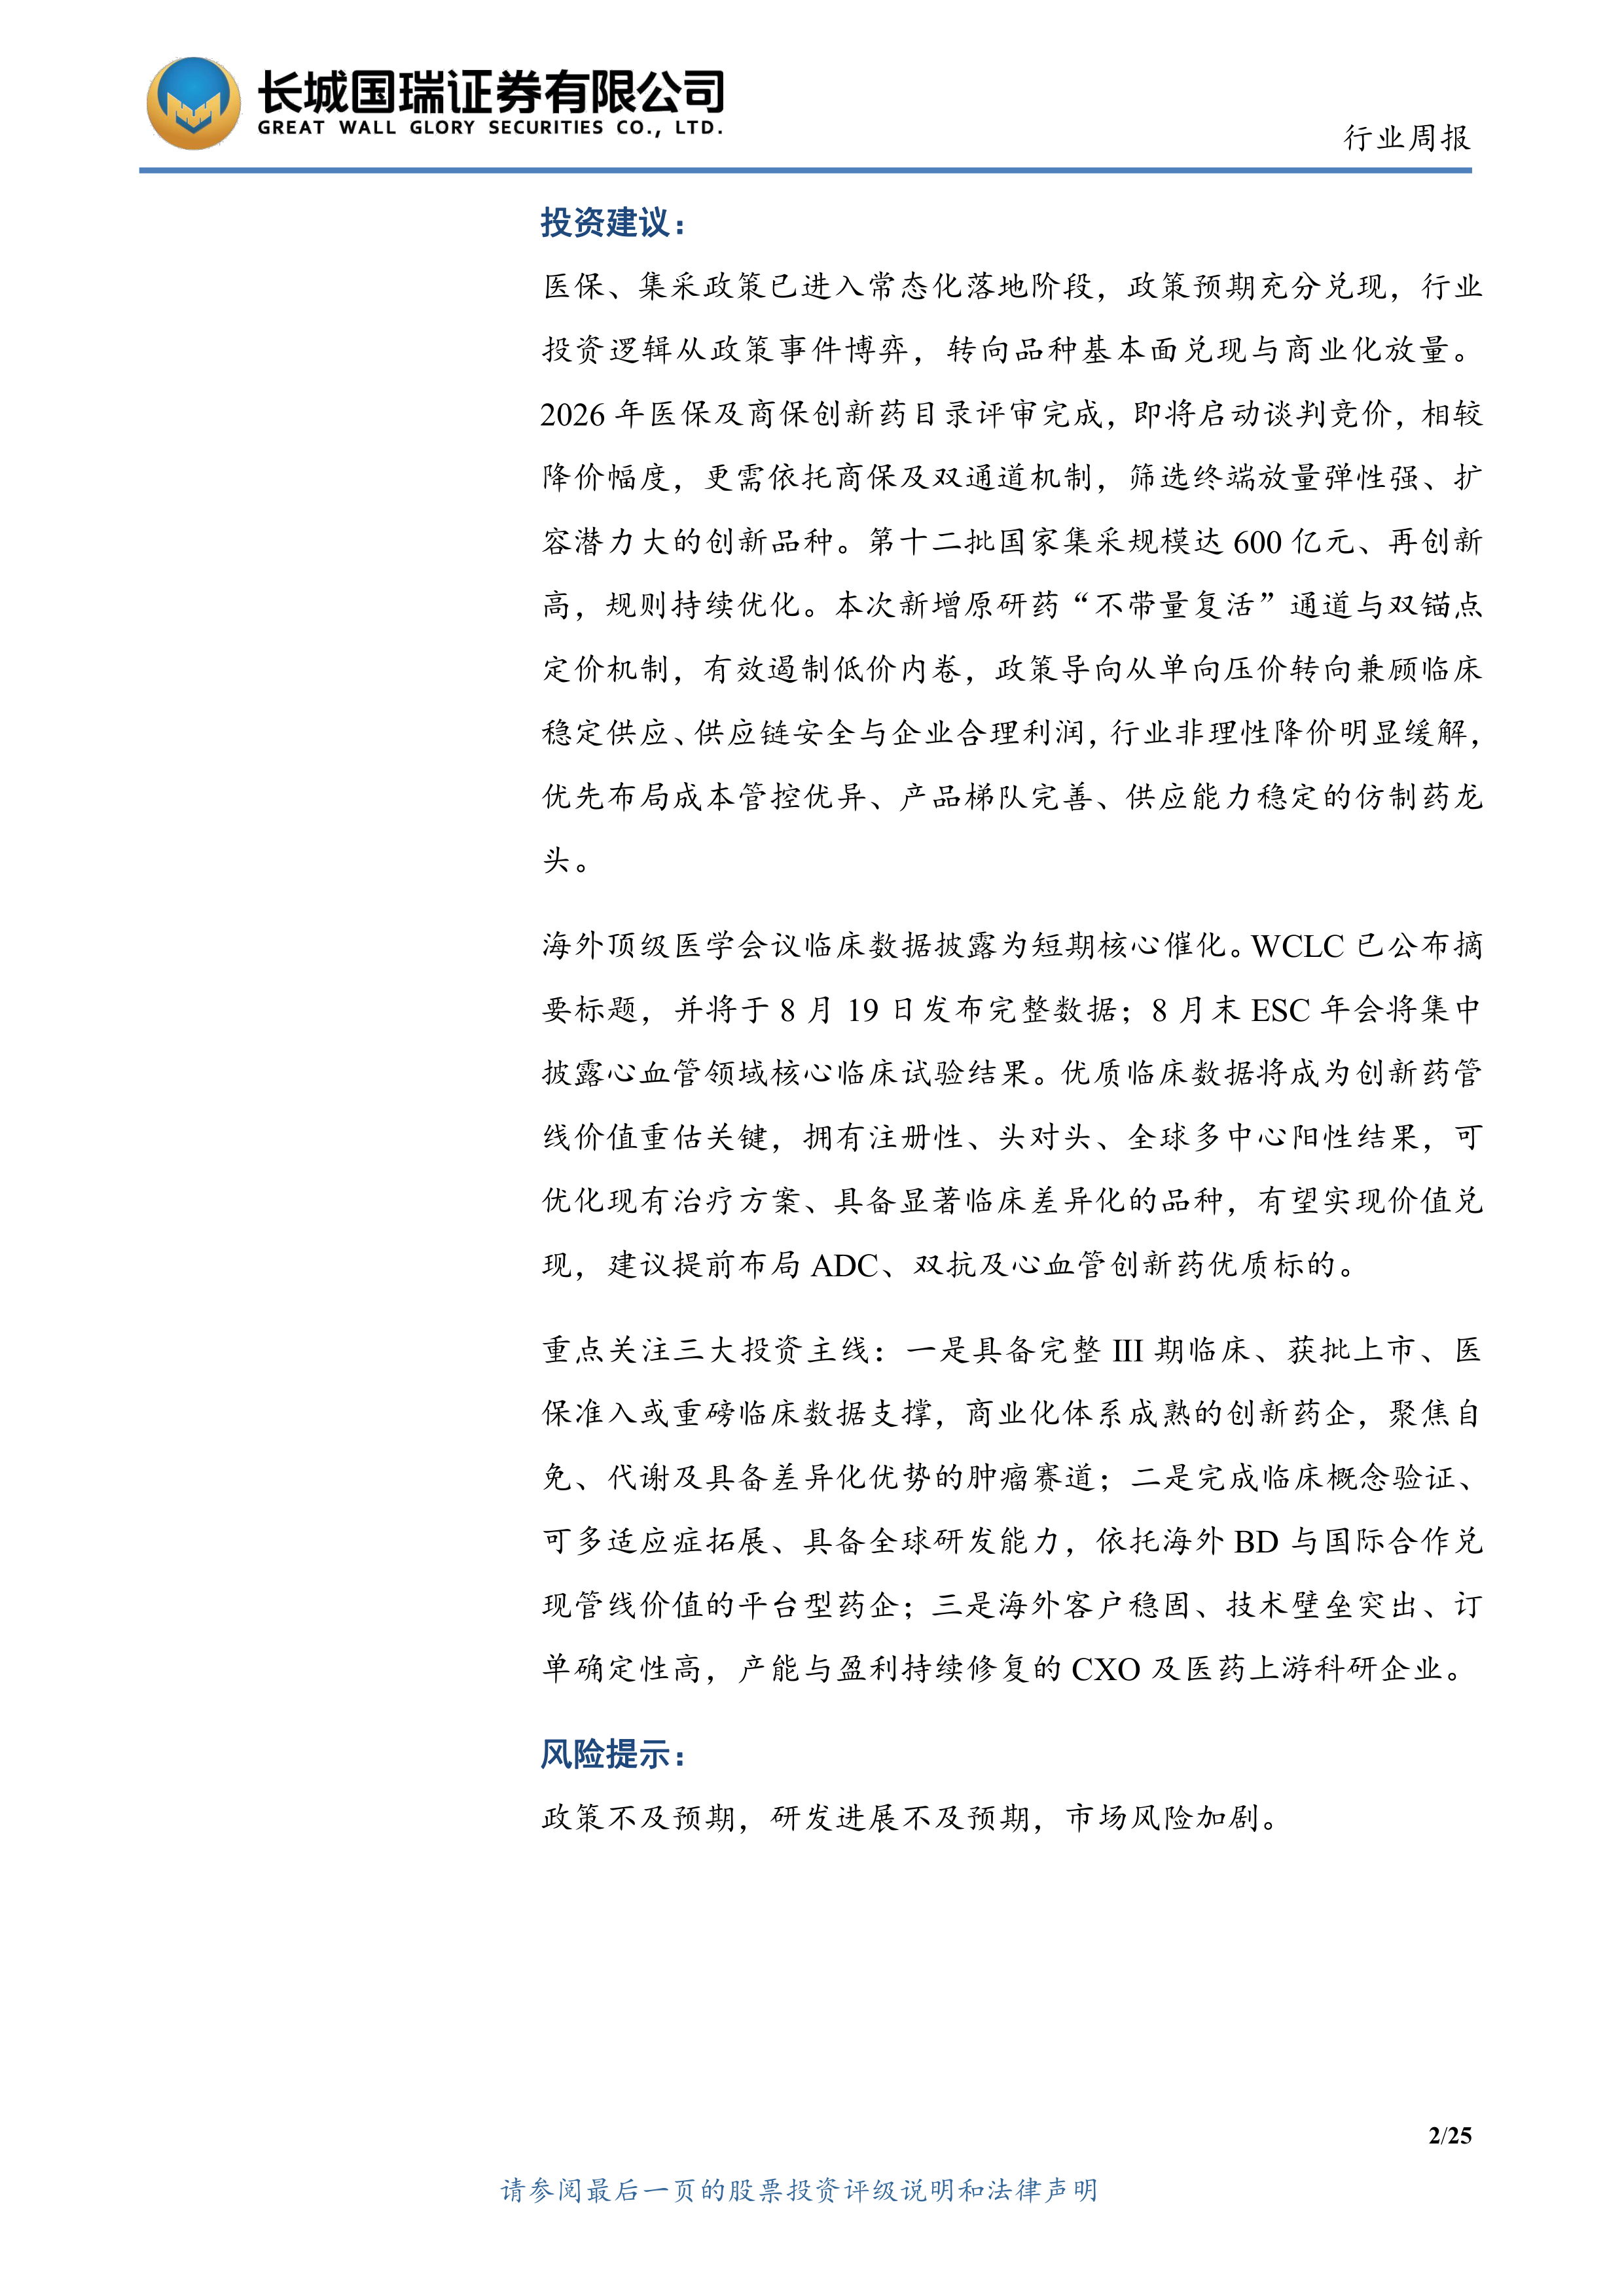
本报告期医药生物行业指数涨幅为0.52%,在申万31个一级行业涨跌幅中位居第26,跑输沪深300指数(1.30%)。从子行业来看,医院、线下药店涨幅居前,涨幅分别为4.65%、4.47%;原料药、化学制剂跌幅居前,跌幅分别为4.23%、2.14%。
估值方面,截至2026年7月31日,医药生物行业PE(TTM整体法,剔除负值)为28.79x(上期末28.59x),估值上行,低于均值。医药生物申万三级行业PE(TTM整体法,剔除负值)前三的行业分别为诊断服务(103.83x)、疫苗(40.30x)、其他医疗服务(38.07x),中位数为31.68x,医药流通(13.72x)估值最低。
截至2026年7月31日,我们跟踪的504家医药生物行业上市公司中有103家披露了2026H1业绩预告。其中,业绩预告类型为预增、略增、扭亏的家数分别为30/4/13家;2026H1业绩预告净利润增速下限≥30%且2025H1归母净利润为正的公司有31家。
重要行业资讯:
NMPA:公开征求《医疗器械网络销售监督管理办法(修订草案征求意见稿)》意见
武田:OX2R激动剂“奥普雷顿”获NMPA批准上市
华奥泰生物:IL-36R单抗“瑞西奇拜单抗”获NMPA批准上市,为国产首款
礼来:GIP/GLP-1/胰高血糖素三重受体激动剂“Retatrutide”两项III期减重研究达到主要终点
三星生物:拟约18亿美元收购PolyPeptide
投资建议:
医保、集采政策已进入常态化落地阶段,政策预期充分兑现,行业投资逻辑从政策事件博弈,转向品种基本面兑现与商业化放量。2026年医保及商保创新药目录评审完成,即将启动谈判竞价,相较降价幅度,更需依托商保及双通道机制,筛选终端放量弹性强、扩容潜力大的创新品种。第十二批国家集采规模达600亿元、再创新高,规则持续优化。本次新增原研药“不带量复活”通道与双锚点定价机制,有效遏制低价内卷,政策导向从单向压价转向兼顾临床稳定供应、供应链安全与企业合理利润,行业非理性降价明显缓解,优先布局成本管控优异、产品梯队完善、供应能力稳定的仿制药龙头。
海外顶级医学会议临床数据披露为短期核心催化。WCLC已公布摘要标题,并将于8月19日发布完整数据;8月末ESC年会将集中披露心血管领域核心临床试验结果。优质临床数据将成为创新药管线价值重估关键,拥有注册性、头对头、全球多中心阳性结果,可优化现有治疗方案、具备显著临床差异化的品种,有望实现价值兑现,建议提前布局ADC、双抗及心血管创新药优质标的。
重点关注三大投资主线:一是具备完整III期临床、获批上市、医保准入或重磅临床数据支撑,商业化体系成熟的创新药企,聚焦自免、代谢及具备差异化优势的肿瘤赛道;二是完成临床概念验证、可多适应症拓展、具备全球研发能力,依托海外BD与国际合作兑现管线价值的平台型药企;三是海外客户稳固、技术壁垒突出、订单确定性高,产能与盈利持续修复的CXO及医药上游科研企业。
风险提示:
政策不及预期,研发进展不及预期,市场风险加剧。





 微信扫一扫-立即使用