行业回顾
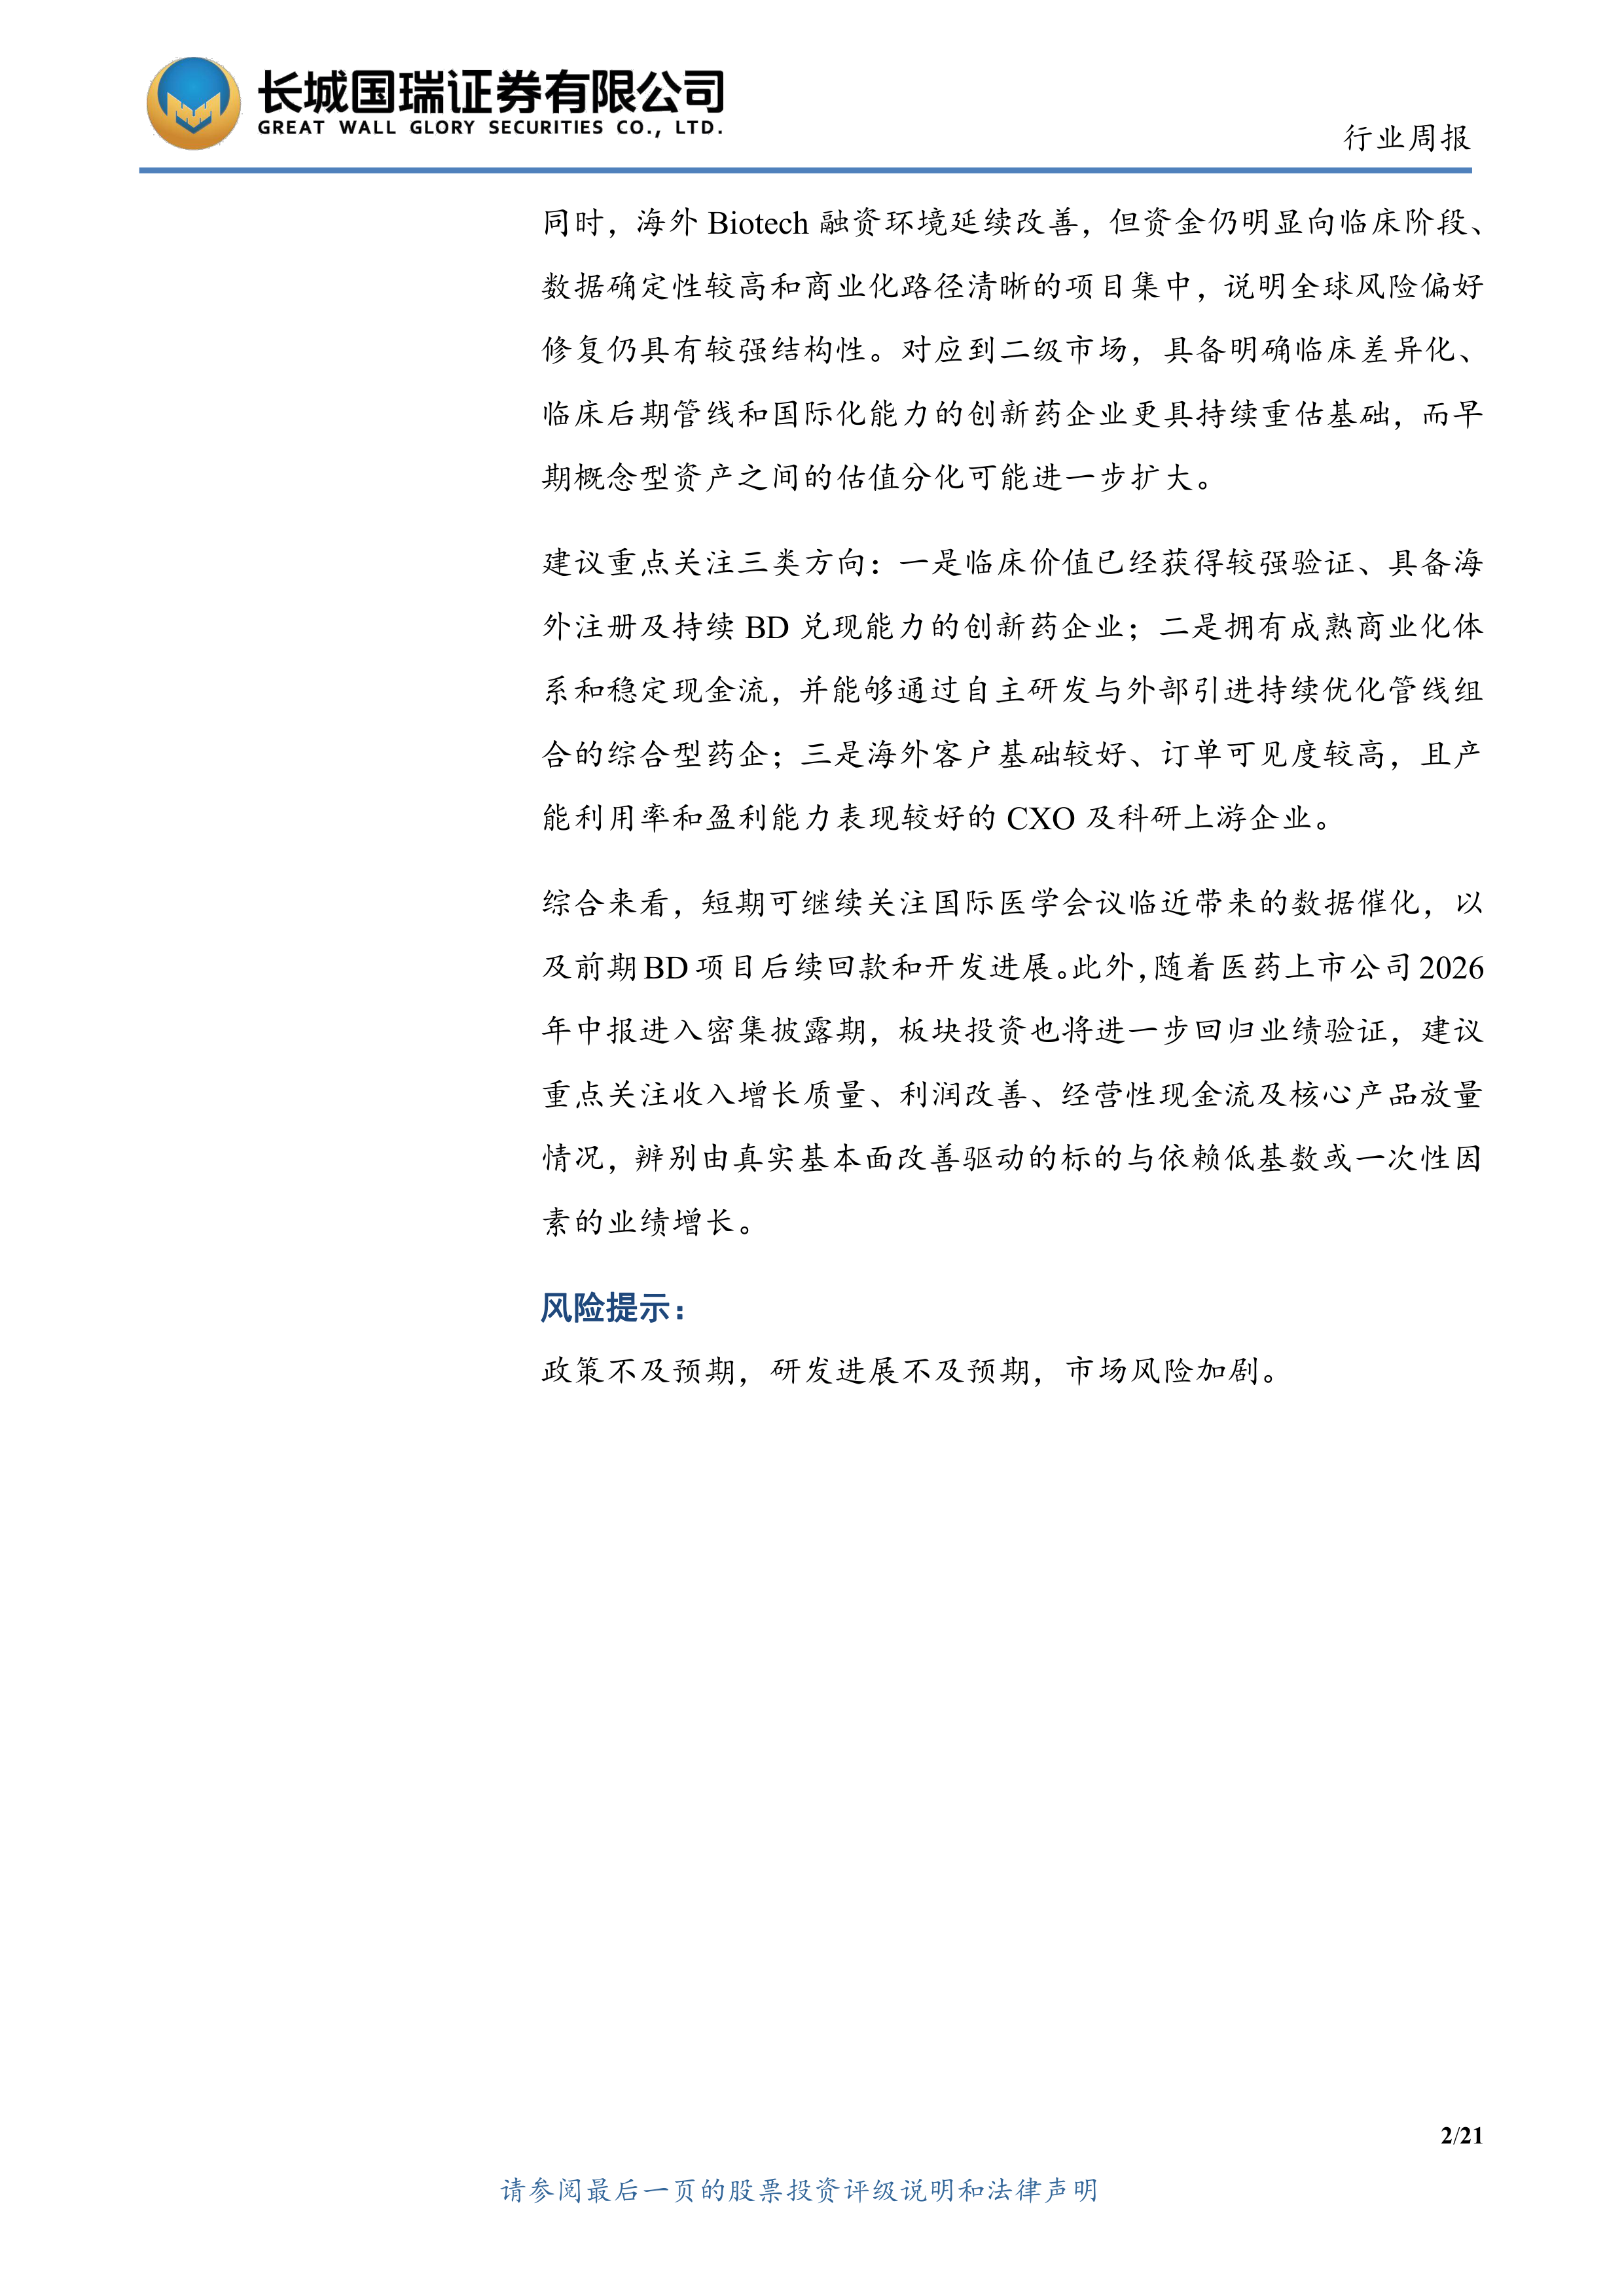
本报告期医药生物行业指数涨幅为8.32%,在申万31个一级行业涨跌幅中位居第6,跑赢沪深300指数(1.69%)。从子行业来看,医疗研发外包、其他生物制品涨幅居前,涨幅分别为26.37%、14.89%;血液制品、中药跌幅居前,跌幅分别为0.51%、0.28%。
估值方面,截至2026年8月14日,医药生物行业PE(TTM整体法,剔除负值)为30.79x(上期末28.79x),估值上行,低于均值。医药生物申万三级行业PE(TTM整体法,剔除负值)前三的行业分别为诊断服务(125.31x)、其他医疗服务(47.20x)、疫苗(42.10x),中位数为32.98x,医药流通(14.28x)估值最低。
重要行业资讯:
恒瑞医药:HER2ADC“瑞康曲妥珠单抗”获NMPA批准新适应症
Replimune:溶瘤免疫疗法“Tudriqev”获美国FDA加速批准上市
Moderna:mRNA流感疫苗“mFLUSIVA”获美国FDA批准上市
武田:“奥普雷顿”获得美国FDA批准上市,为全球首款获批的OX2R激动剂
艾力斯:引进一款全球首创双抗ADC
投资建议:
本报告期,医药生物行业的核心逻辑进一步聚焦于临床价值、全球化能力与商业化兑现的综合验证。一方面,跨境BD仍保持较高活跃度,市场关注点已逐步转向资产质量、开发阶段、合作方能力及后续兑现节奏;另一方面,部分前期授权项目开始进入首付款到账阶段,表明创新药出海正由估值层面的预期交易,进一步向现金流和财务贡献转化。
同时,海外Biotech融资环境延续改善,但资金仍明显向临床阶段、数据确定性较高和商业化路径清晰的项目集中,说明全球风险偏好修复仍具有较强结构性。对应到二级市场,具备明确临床差异化、临床后期管线和国际化能力的创新药企业更具持续重估基础,而早期概念型资产之间的估值分化可能进一步扩大。
建议重点关注三类方向:一是临床价值已经获得较强验证、具备海外注册及持续BD兑现能力的创新药企业;二是拥有成熟商业化体系和稳定现金流,并能够通过自主研发与外部引进持续优化管线组合的综合型药企;三是海外客户基础较好、订单可见度较高,且产能利用率和盈利能力表现较好的CXO及科研上游企业。
综合来看,短期可继续关注国际医学会议临近带来的数据催化,以及前期BD项目后续回款和开发进展。此外,随着医药上市公司2026年中报进入密集披露期,板块投资也将进一步回归业绩验证,建议重点关注收入增长质量、利润改善、经营性现金流及核心产品放量情况,辨别由真实基本面改善驱动的标的与依赖低基数或一次性因素的业绩增长。
风险提示:
政策不及预期,研发进展不及预期,市场风险加剧。





 微信扫一扫-立即使用