2025中国医药研发创新与营销创新峰会
基础化工行业:二氯甲烷、合成氨等涨幅居前,建议关注PI膜材料、MLCC粉体、农化等方向

基础化工行业:二氯甲烷、合成氨等涨幅居前,建议关注PI膜材料、MLCC粉体、农化等方向

研报

基础化工行业:二氯甲烷、合成氨等涨幅居前,建议关注PI膜材料、MLCC粉体、农化等方向

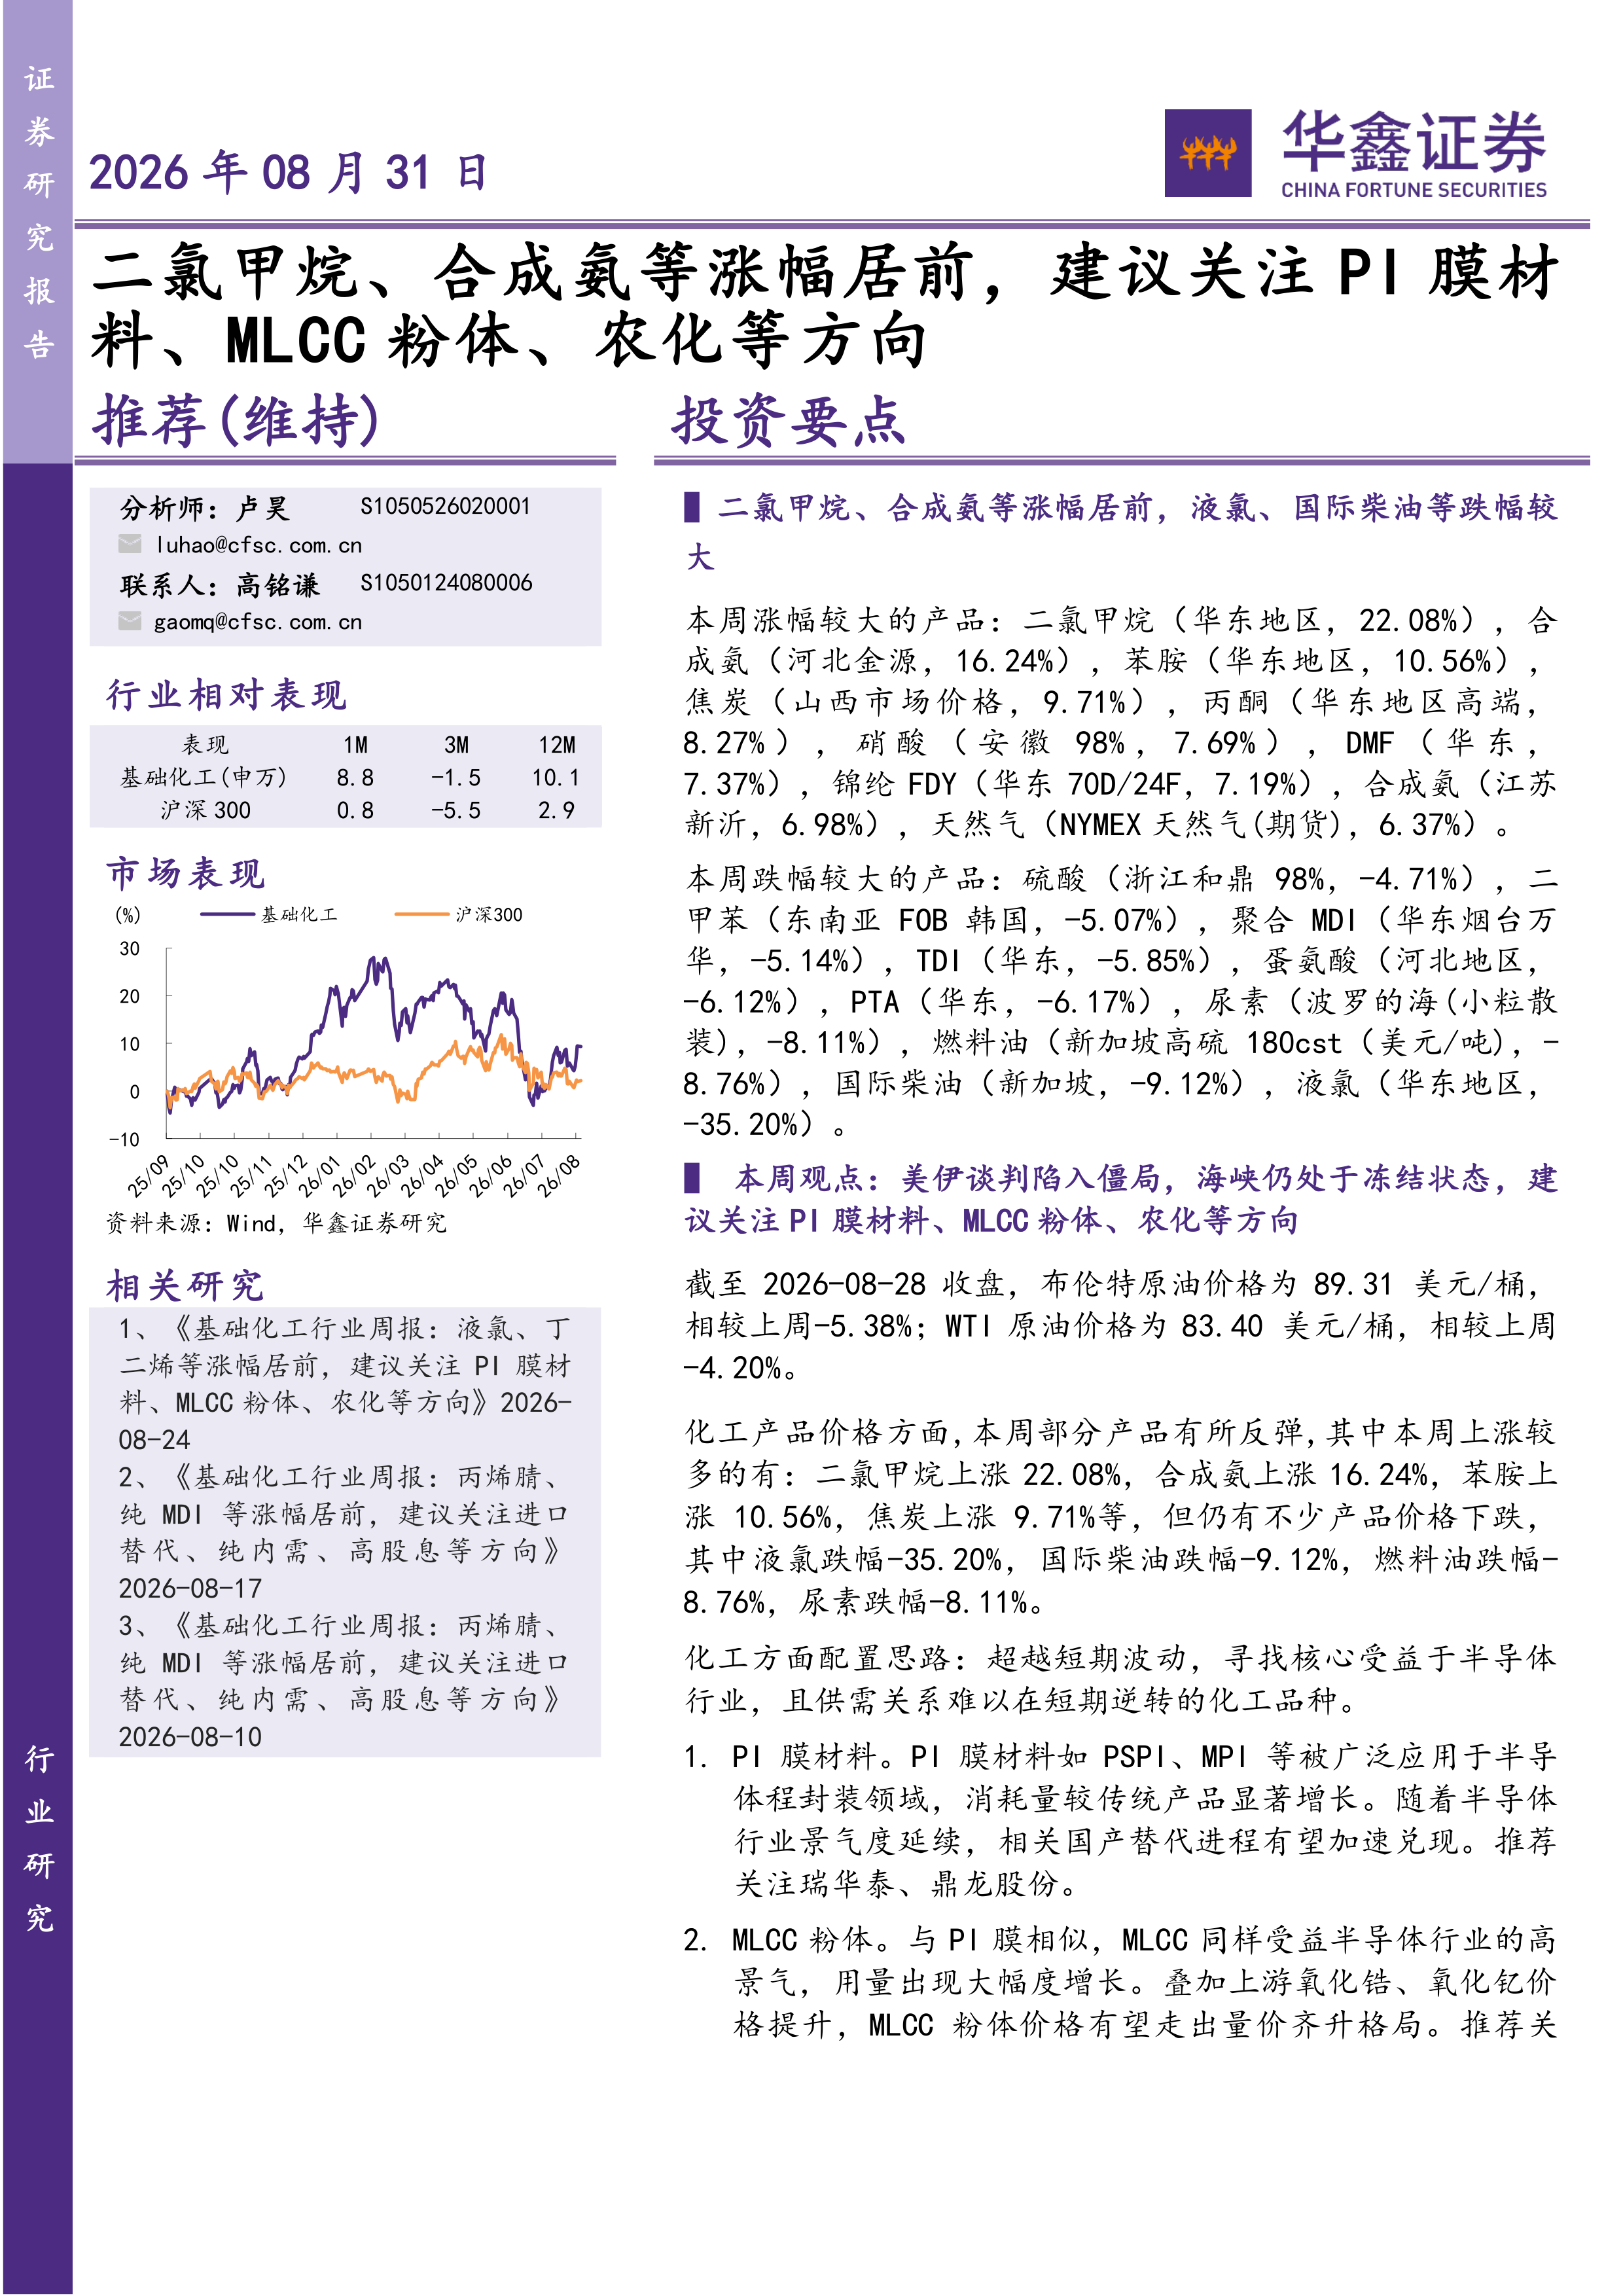
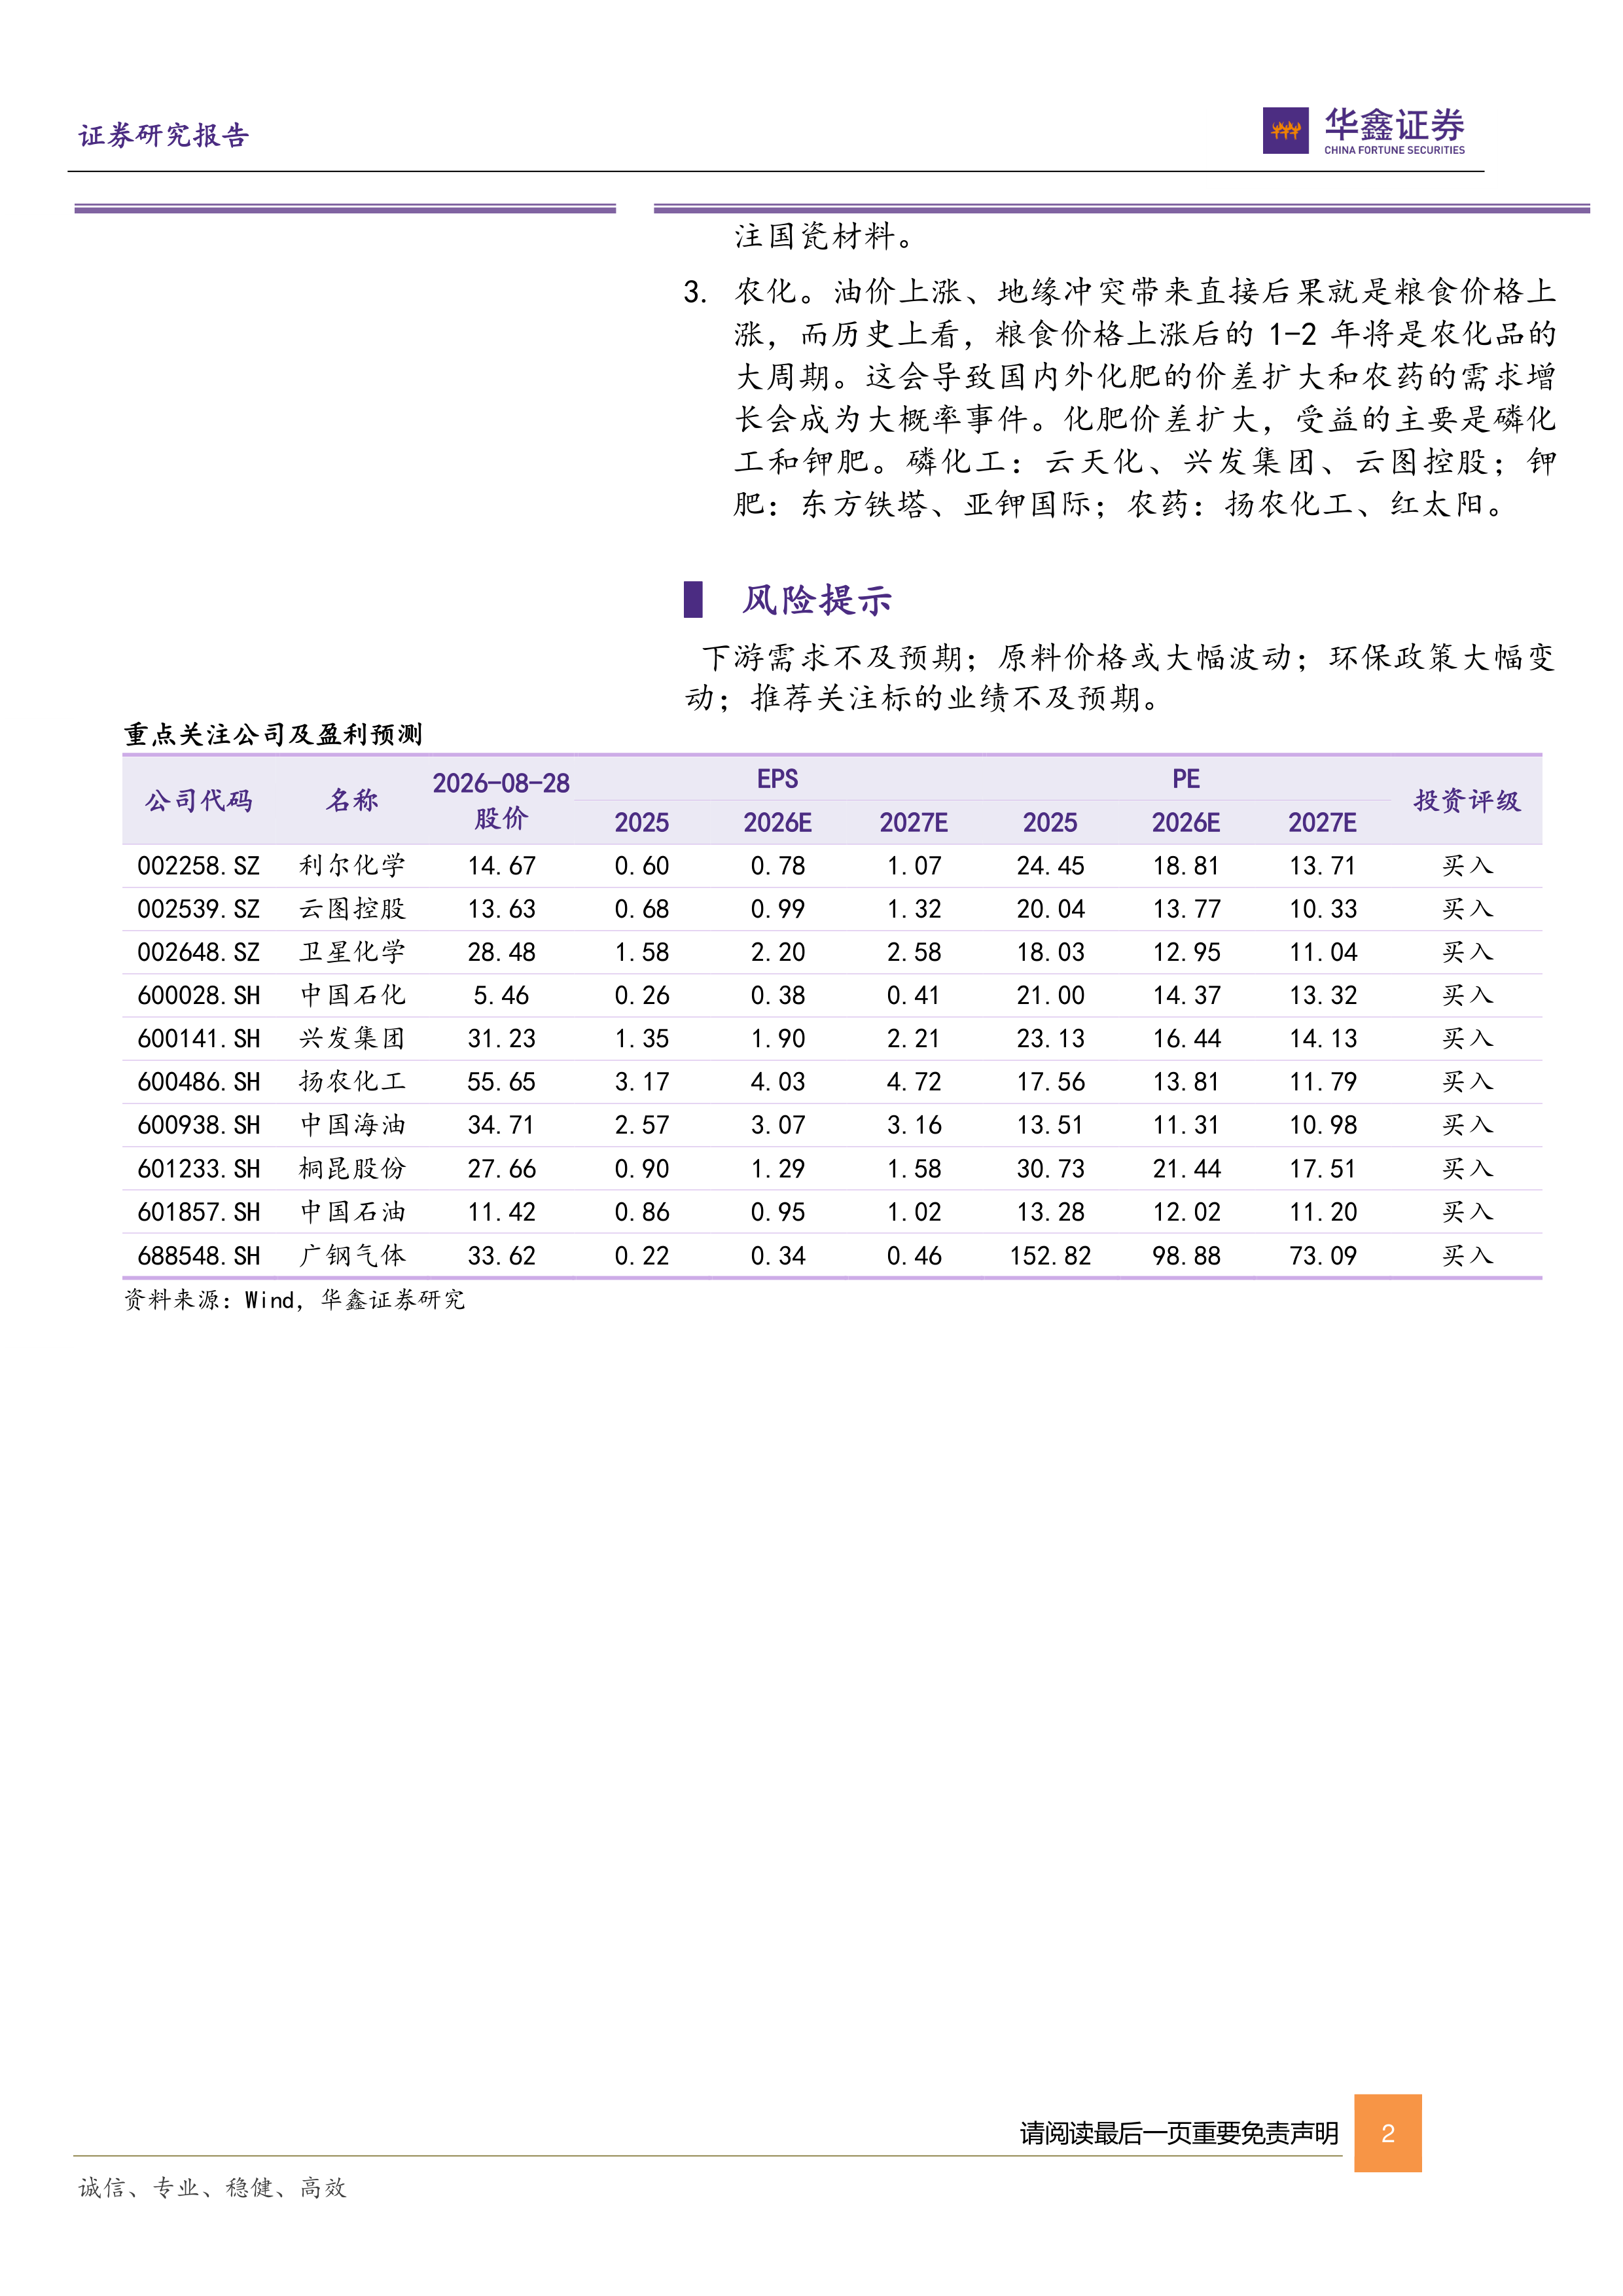
  二氯甲烷、合成氨等涨幅居前,液氯、国际柴油等跌幅较大   本周涨幅较大的产品:二氯甲烷(华东地区,22.08%),合成氨(河北金源,16.24%),苯胺(华东地区,10.56%),焦炭(山西市场价格,9.71%),丙酮(华东地区高端,8.27%),硝酸(安徽98%,7.69%),DMF(华东,7.37%),锦纶FDY(华东70D/24F,7.19%),合成氨(江苏新沂,6.98%),天然气(NYMEX天然气(期货),6.37%)。   本周跌幅较大的产品:硫酸(浙江和鼎98%,-4.71%),二甲苯(东南亚FOB韩国,-5.07%),聚合MDI(华东烟台万华,-5.14%),TDI(华东,-5.85%),蛋氨酸(河北地区,-6.12%),PTA(华东,-6.17%),尿素(波罗的海(小粒散装),-8.11%),燃料油(新加坡高硫180cst(美元/吨),-8.76%),国际柴油(新加坡,-9.12%),液氯(华东地区,-35.20%)。   本周观点:美伊谈判陷入僵局,海峡仍处于冻结状态,建议关注PI膜材料、MLCC粉体、农化等方向   截至2026-08-28收盘,布伦特原油价格为89.31美元/桶,相较上周-5.38%;WTI原油价格为83.40美元/桶,相较上周-4.20%。   化工产品价格方面,本周部分产品有所反弹,其中本周上涨较多的有:二氯甲烷上涨22.08%,合成氨上涨16.24%,苯胺上涨10.56%,焦炭上涨9.71%等,但仍有不少产品价格下跌,其中液氯跌幅-35.20%,国际柴油跌幅-9.12%,燃料油跌幅-8.76%,尿素跌幅-8.11%。   化工方面配置思路:超越短期波动,寻找核心受益于半导体行业,且供需关系难以在短期逆转的化工品种。   1.PI膜材料。PI膜材料如PSPI、MPI等被广泛应用于半导体程封装领域,消耗量较传统产品显著增长。随着半导体行业景气度延续,相关国产替代进程有望加速兑现。推荐关注瑞华泰、鼎龙股份。   2.MLCC粉体。与PI膜相似,MLCC同样受益半导体行业的高景气,用量出现大幅度增长。叠加上游氧化锆、氧化钇价格提升,MLCC粉体价格有望走出量价齐升格局。推荐关注国瓷材料。   3.农化。油价上涨、地缘冲突带来直接后果就是粮食价格上涨,而历史上看,粮食价格上涨后的1-2年将是农化品的大周期。这会导致国内外化肥的价差扩大和农药的需求增长会成为大概率事件。化肥价差扩大,受益的主要是磷化工和钾肥。磷化工:云天化、兴发集团、云图控股;钾肥:东方铁塔、亚钾国际;农药:扬农化工、红太阳。   风险提示   下游需求不及预期;原料价格或大幅波动;环保政策大幅变动;推荐关注标的业绩不及预期。

报告标签:
  • 化学制品
报告专题:
  • 下载次数:

    2952 次

  • 发布机构:

    华鑫证券有限责任公司

  • 发布日期:

    2026-09-01

  • 页数:

    34页

下载全文
定制咨询
报告内容
报告摘要

  二氯甲烷、合成氨等涨幅居前,液氯、国际柴油等跌幅较大

  本周涨幅较大的产品:二氯甲烷(华东地区,22.08%),合成氨(河北金源,16.24%),苯胺(华东地区,10.56%),焦炭(山西市场价格,9.71%),丙酮(华东地区高端,8.27%),硝酸(安徽98%,7.69%),DMF(华东,7.37%),锦纶FDY(华东70D/24F,7.19%),合成氨(江苏新沂,6.98%),天然气(NYMEX天然气(期货),6.37%)。

  本周跌幅较大的产品:硫酸(浙江和鼎98%,-4.71%),二甲苯(东南亚FOB韩国,-5.07%),聚合MDI(华东烟台万华,-5.14%),TDI(华东,-5.85%),蛋氨酸(河北地区,-6.12%),PTA(华东,-6.17%),尿素(波罗的海(小粒散装),-8.11%),燃料油(新加坡高硫180cst(美元/吨),-8.76%),国际柴油(新加坡,-9.12%),液氯(华东地区,-35.20%)。

  本周观点:美伊谈判陷入僵局,海峡仍处于冻结状态,建议关注PI膜材料、MLCC粉体、农化等方向

  截至2026-08-28收盘,布伦特原油价格为89.31美元/桶,相较上周-5.38%;WTI原油价格为83.40美元/桶,相较上周-4.20%。

  化工产品价格方面,本周部分产品有所反弹,其中本周上涨较多的有:二氯甲烷上涨22.08%,合成氨上涨16.24%,苯胺上涨10.56%,焦炭上涨9.71%等,但仍有不少产品价格下跌,其中液氯跌幅-35.20%,国际柴油跌幅-9.12%,燃料油跌幅-8.76%,尿素跌幅-8.11%。

  化工方面配置思路:超越短期波动,寻找核心受益于半导体行业,且供需关系难以在短期逆转的化工品种。

  1.PI膜材料。PI膜材料如PSPI、MPI等被广泛应用于半导体程封装领域,消耗量较传统产品显著增长。随着半导体行业景气度延续,相关国产替代进程有望加速兑现。推荐关注瑞华泰、鼎龙股份。

  2.MLCC粉体。与PI膜相似,MLCC同样受益半导体行业的高景气,用量出现大幅度增长。叠加上游氧化锆、氧化钇价格提升,MLCC粉体价格有望走出量价齐升格局。推荐关注国瓷材料。

  3.农化。油价上涨、地缘冲突带来直接后果就是粮食价格上涨,而历史上看,粮食价格上涨后的1-2年将是农化品的大周期。这会导致国内外化肥的价差扩大和农药的需求增长会成为大概率事件。化肥价差扩大,受益的主要是磷化工和钾肥。磷化工:云天化、兴发集团、云图控股;钾肥:东方铁塔、亚钾国际;农药:扬农化工、红太阳。

  风险提示

  下游需求不及预期;原料价格或大幅波动;环保政策大幅变动;推荐关注标的业绩不及预期。

报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 34
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
华鑫证券有限责任公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3