-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用
公司事件点评报告:小分子D&M保持高速增长,上调全年业绩指引
下载次数:
2087 次
发布机构:
华鑫证券有限责任公司
发布日期:
2026-08-05
页数:
5页
药明康德(603259)
事件
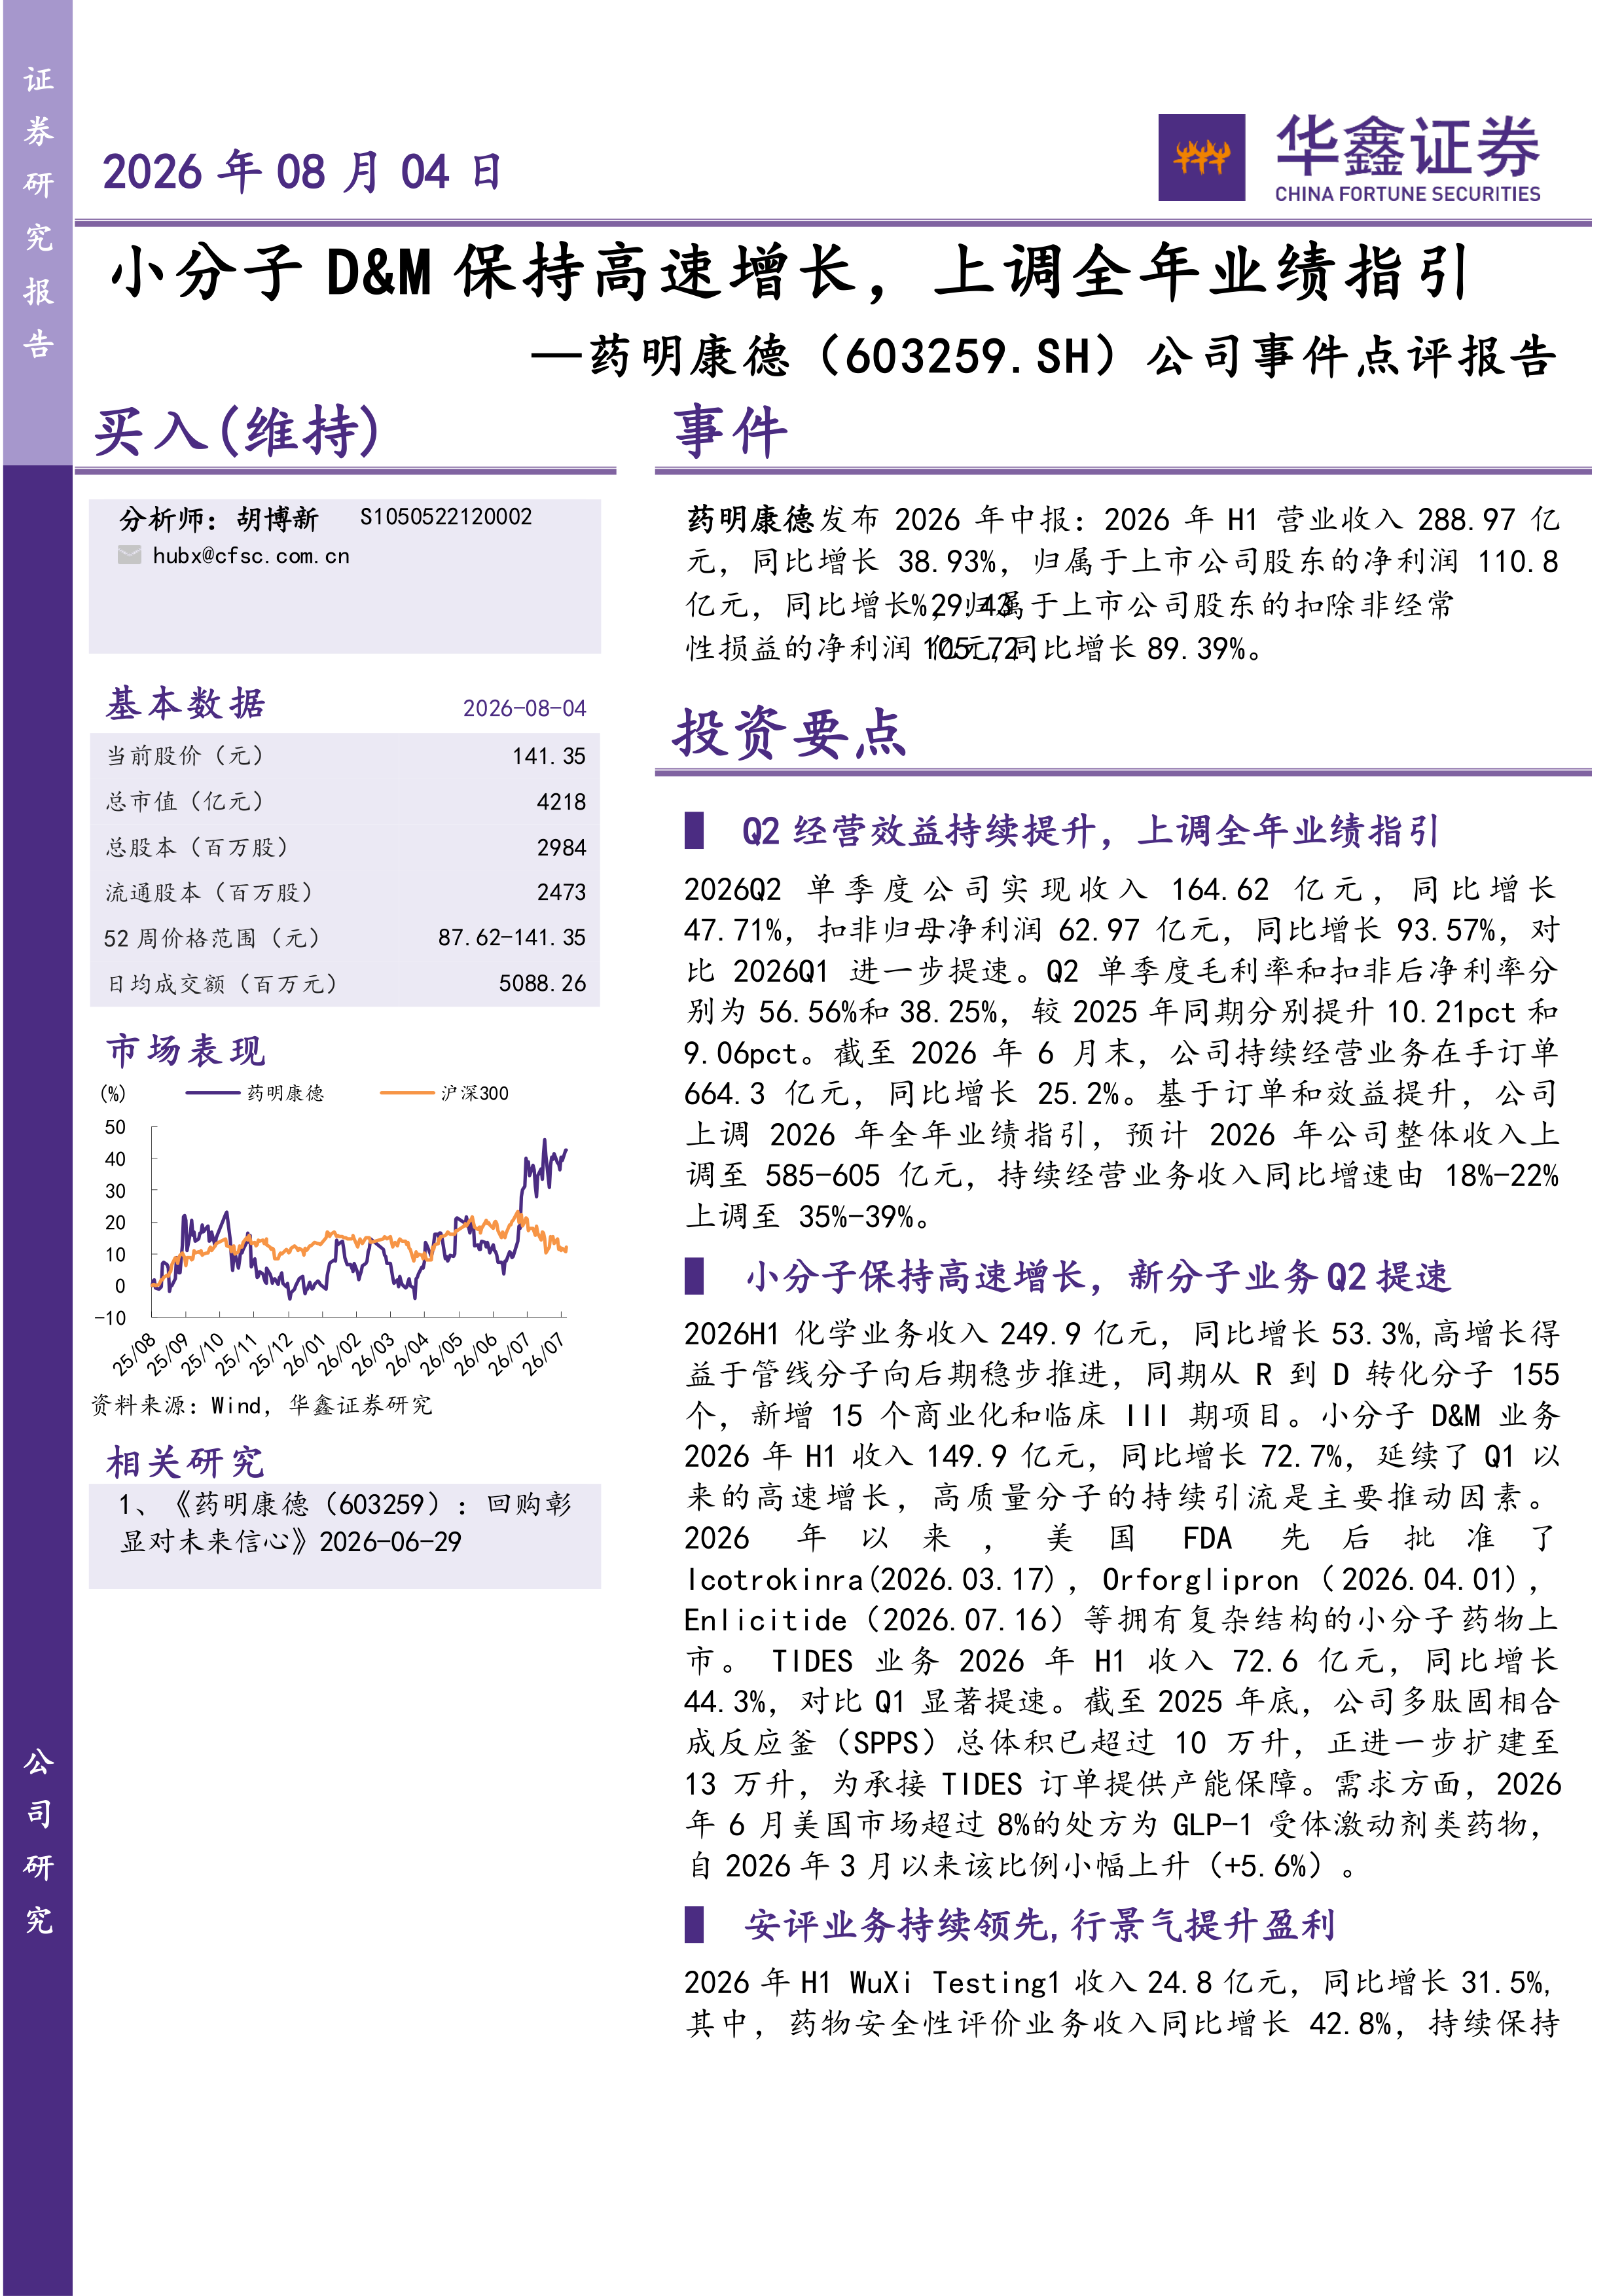
药明康德发布2026年中报:2026年H1营业收入288.97亿元,同比增长38.93%,归属于上市公司股东的净利润110.8亿元,同比增长%,29.43归属于上市公司股东的扣除非经常性损益的净利润105.72亿元,同比增长89.39%。
投资要点
Q2经营效益持续提升,上调全年业绩指引
2026Q2单季度公司实现收入164.62亿元,同比增长47.71%,扣非归母净利润62.97亿元,同比增长93.57%,对比2026Q1进一步提速。Q2单季度毛利率和扣非后净利率分别为56.56%和38.25%,较2025年同期分别提升10.21pct和9.06pct。截至2026年6月末,公司持续经营业务在手订单664.3亿元,同比增长25.2%。基于订单和效益提升,公司上调2026年全年业绩指引,预计2026年公司整体收入上调至585-605亿元,持续经营业务收入同比增速由18%-22%上调至35%-39%。
小分子保持高速增长,新分子业务Q2提速
2026H1化学业务收入249.9亿元,同比增长53.3%,高增长得益于管线分子向后期稳步推进,同期从R到D转化分子155个,新增15个商业化和临床III期项目。小分子D&M业务2026年H1收入149.9亿元,同比增长72.7%,延续了Q1以来的高速增长,高质量分子的持续引流是主要推动因素。2026年以来,美国FDA先后批准了Icotrokinra(2026.03.17),Orforglipron(2026.04.01),Enlicitide(2026.07.16)等拥有复杂结构的小分子药物上市。TIDES业务2026年H1收入72.6亿元,同比增长44.3%,对比Q1显著提速。截至2025年底,公司多肽固相合成反应釜(SPPS)总体积已超过10万升,正进一步扩建至13万升,为承接TIDES订单提供产能保障。需求方面,2026年6月美国市场超过8%的处方为GLP-1受体激动剂类药物,自2026年3月以来该比例小幅上升(+5.6%)。
安评业务持续领先,行景气提升盈利
2026年H1WuXiTesting1收入24.8亿元,同比增长31.5%,其中,药物安全性评价业务收入同比增长42.8%,持续保持亚太行业领先地位。国内创新药IND数量的持续增长为安评提供景气支撑,新分子种类业务持续发力,毛利率环比持续改善;上半年经调整non-IFRS毛利率同比提升11.3pts至38.6%。
盈利预测
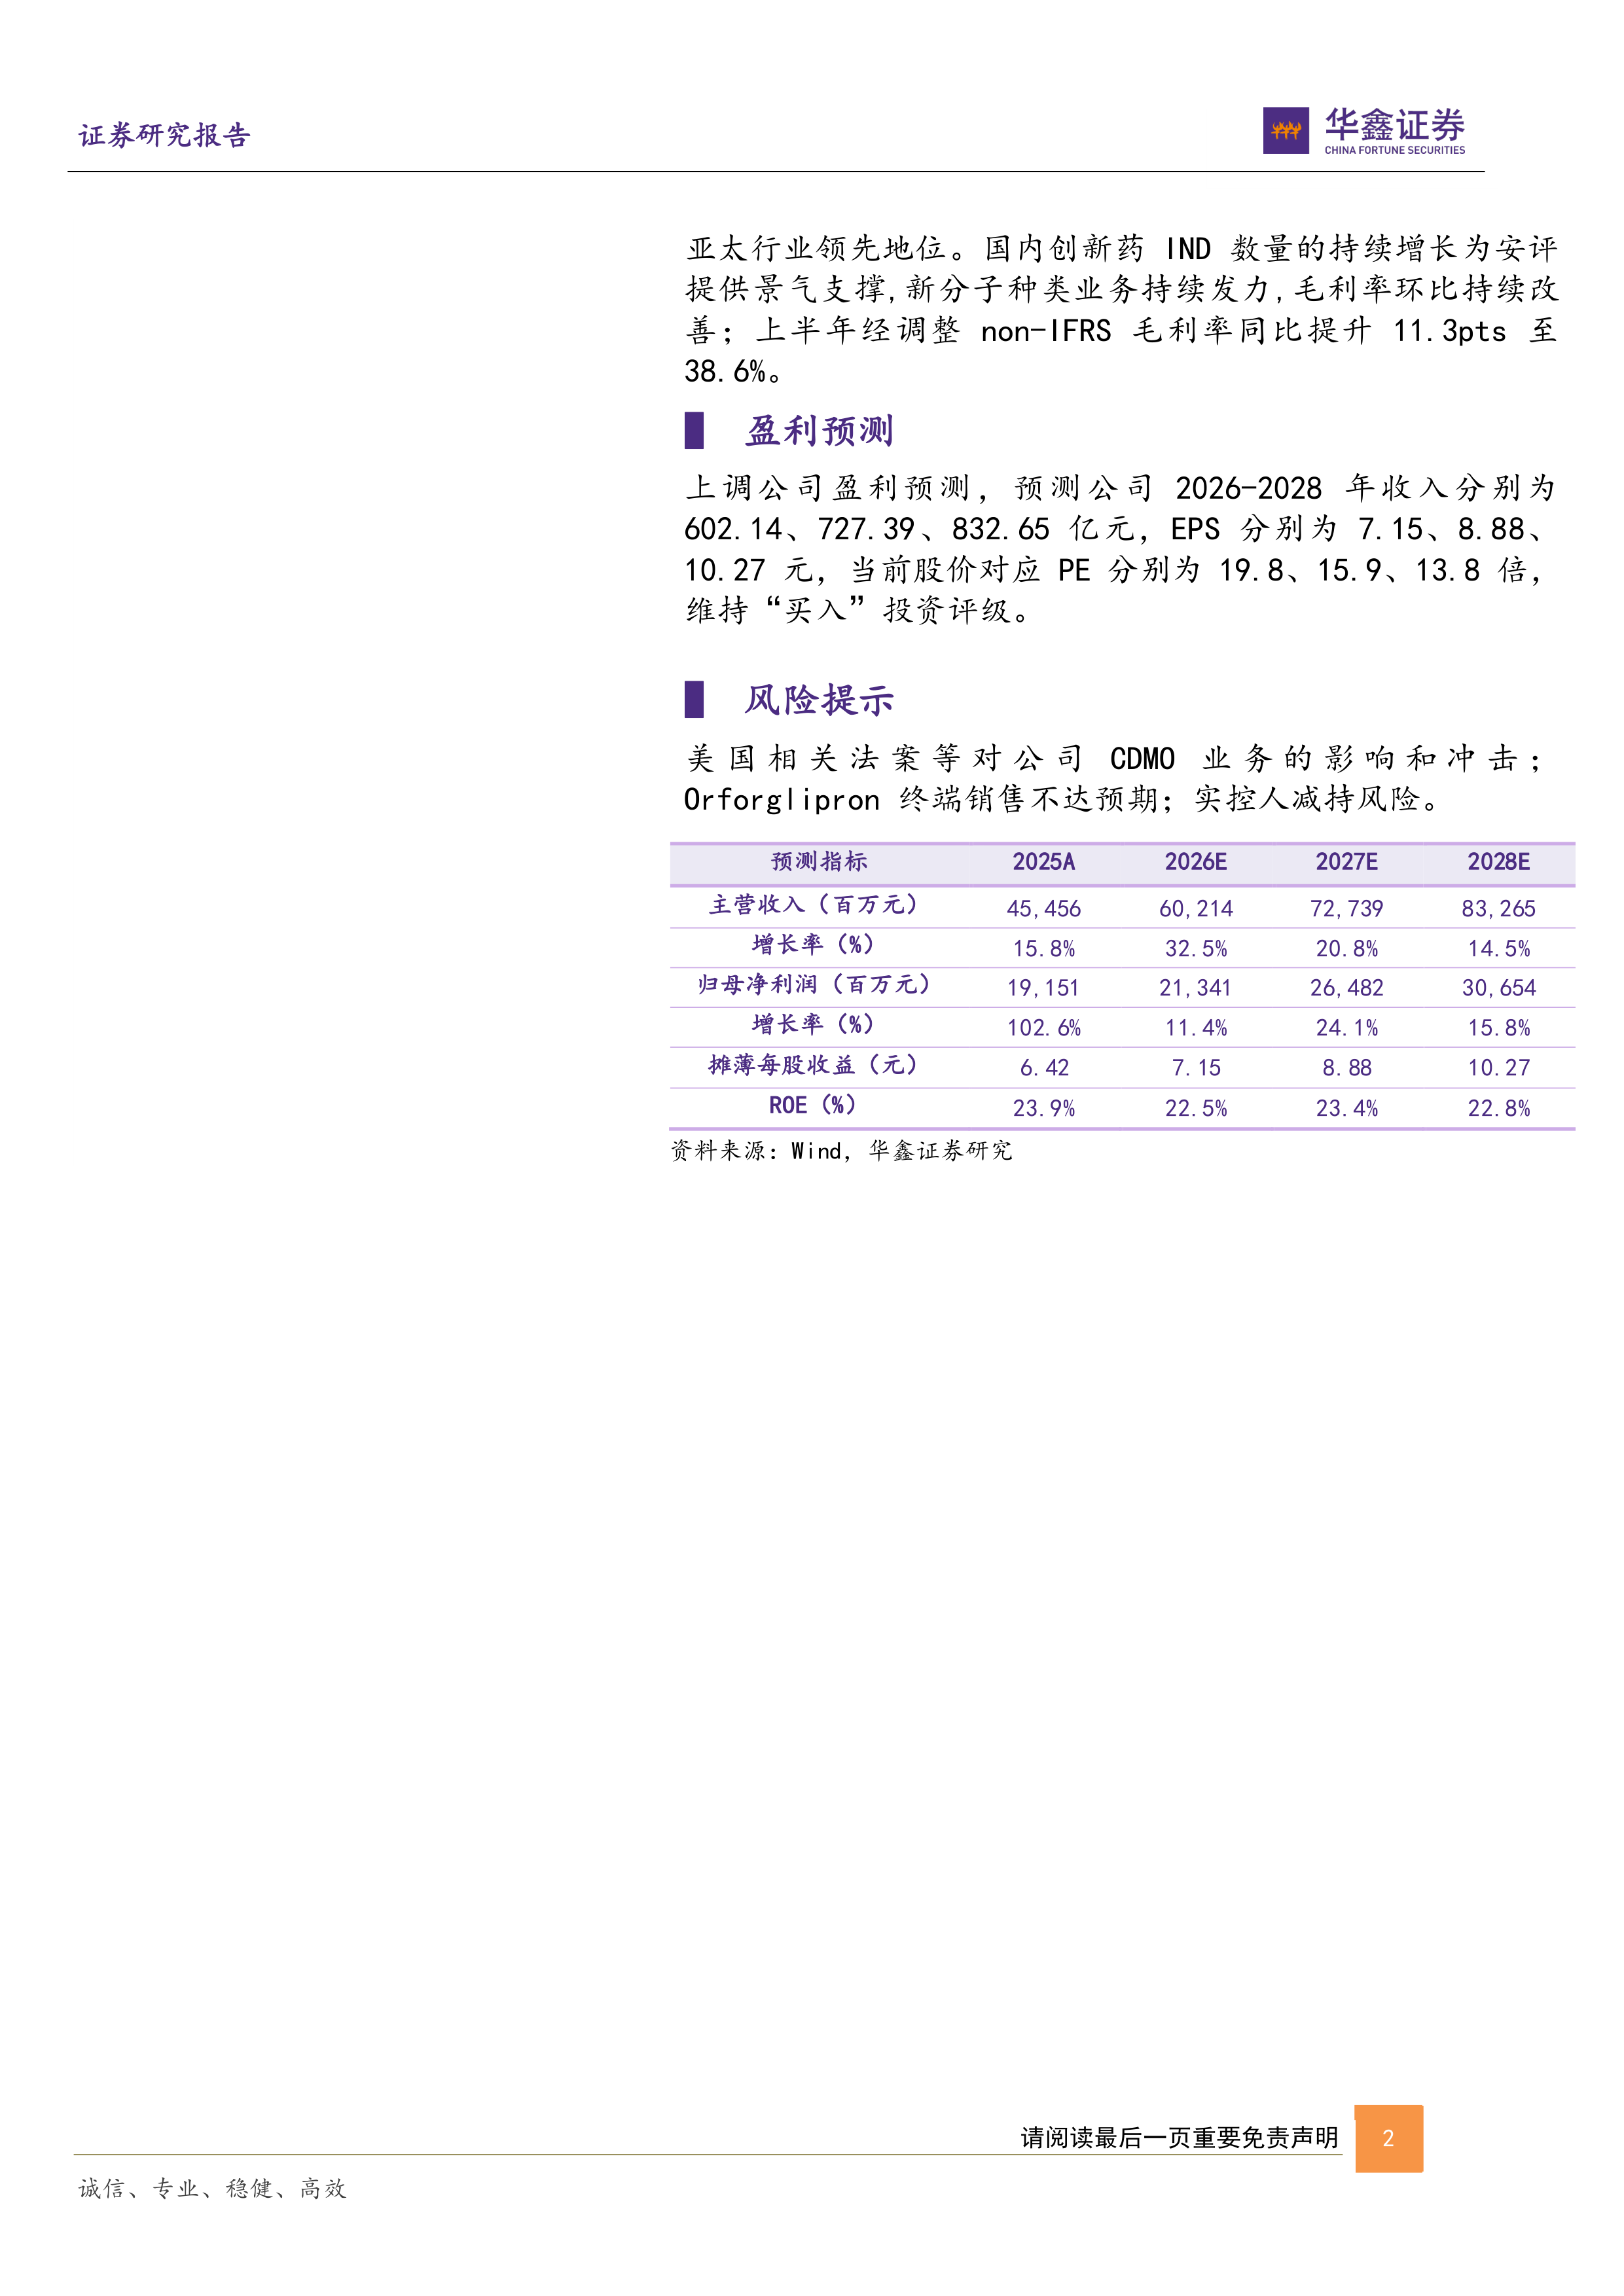
上调公司盈利预测,预测公司2026-2028年收入分别为602.14、727.39、832.65亿元,EPS分别为7.15、8.88、10.27元,当前股价对应PE分别为19.8、15.9、13.8倍,维持“买入”投资评级。
风险提示
美国相关法案等对公司CDMO业务的影响和冲击;Orforglipron终端销售不达预期;实控人减持风险。

药明康德2026年上半年营收288.97亿元(同比+38.93%),扣非归母净利润105.72亿元(同比+89.39%),Q2单季度增速进一步提升(营收+47.71%,扣非+93.57%)。基于强劲订单(在手订单664.3亿元,同比+25.2%)和效益改善,公司上调2026年全年收入指引至585-605亿元,增速从18%-22%提升至35%-39%,盈利能力和成长性显著超越市场预期。
核心业务化学板块(H1同比+53.3%)中,小分子D&M业务收入149.9亿元(同比+72.7%),受益于管线后期转化(新增15个商业化/临床III期项目)及FDA批准多个复杂小分子药物;TIDES业务H1收入72.6亿元(同比+44.3%),Q2明显提速,GLP-1类药物处方占比持续提升。同时,药物安全性评价业务收入同比增长42.8%,保持亚太领先地位,毛利率环比改善。
药明康德发布2026年中报:H1营收288.97亿元(+38.93%),归母净利润110.8亿元(+29.43%),扣非归母净利润105.72亿元(+89.39%)。
2026Q2单季度收入164.62亿元(+47.71%),扣非归母净利润62.97亿元(+93.57%),毛利率和扣非净利率分别达56.56%、38.25%,同比提升10.21pct、9.06pct。截至6月末,持续经营业务在手订单664.3亿元(+25.2%)。公司因此上调全年收入指引至585-605亿元,增速从18%-22%提升至35%-39%。
2026H1化学业务收入249.9亿元(+53.3%),增长得益于管线分子向后期推进,同期从R到D转化155个分子,新增15个商业化和临床III期项目。小分子D&M业务收入149.9亿元(+72.7%),高质量分子持续引流;TIDES业务收入72.6亿元(+44.3%),Q1后显著提速,多肽固相合成反应釜总体积已超10万升,计划扩建至13万升。2026年6月美国市场超8%处方为GLP-1受体激动剂类药物,该比例自3月小幅上升(+5.6%)。
2026H1 WuXi Testing收入24.8亿元(+31.5%),其中药物安全性评价业务收入同比+42.8%,保持亚太行业领先。国内创新药IND数量增长提供景气支撑,新分子种类业务持续发力,毛利率环比持续改善,上半年经调整non-IFRS毛利率同比提升11.3pct至38.6%。
上调公司盈利预测,预计2026-2028年收入分别为602.14、727.39、832.65亿元,EPS分别为7.15、8.88、10.27元,当前股价对应PE分别为19.8、15.9、13.8倍,维持“买入”评级。
美国相关法案对CDMO业务的影响和冲击;Orforglipron终端销售不达预期;实控人减持风险。

药明康德2026年上半年业绩表现强劲,营收和净利润均实现高双位数增长,尤其是Q2单季度扣非净利润增速接近翻倍,毛利率和净利率显著提升。核心驱动力来自小分子D&M业务(+72.7%)和TIDES业务(+44.3%)的高速增长,以及安评业务的持续领先。基于在手订单充足(+25.2%)和经营效益改善,公司大幅上调全年收入增速指引至35%-39%,远高于此前18%-22%的预期。上调盈利预测后,当前估值(2026年PE约19.8倍)具备吸引力,维持“买入”评级。需关注美国法案及新药销售等潜在风险。
医药行业周报:注重干湿闭环,AIDD为新药研发持续赋能
医药行业周报:AIDD价值逐步认可,聚焦配套验证服务
公司事件点评报告:加速赋能AI新药研发
公司事件点评报告:主营业务持续优化,“科技+场景”战略驱动长期发展
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送