-
{{ listItem.name }}快速筛选药品,用摩熵药筛
微信扫一扫-立即使用

公司事件点评报告:Q2业绩环比提升,TIEDES订单增长32%
下载次数:
1338 次
发布机构:
华鑫证券有限责任公司
发布日期:
2026-08-10
页数:
5页
九洲药业(603456)
事件
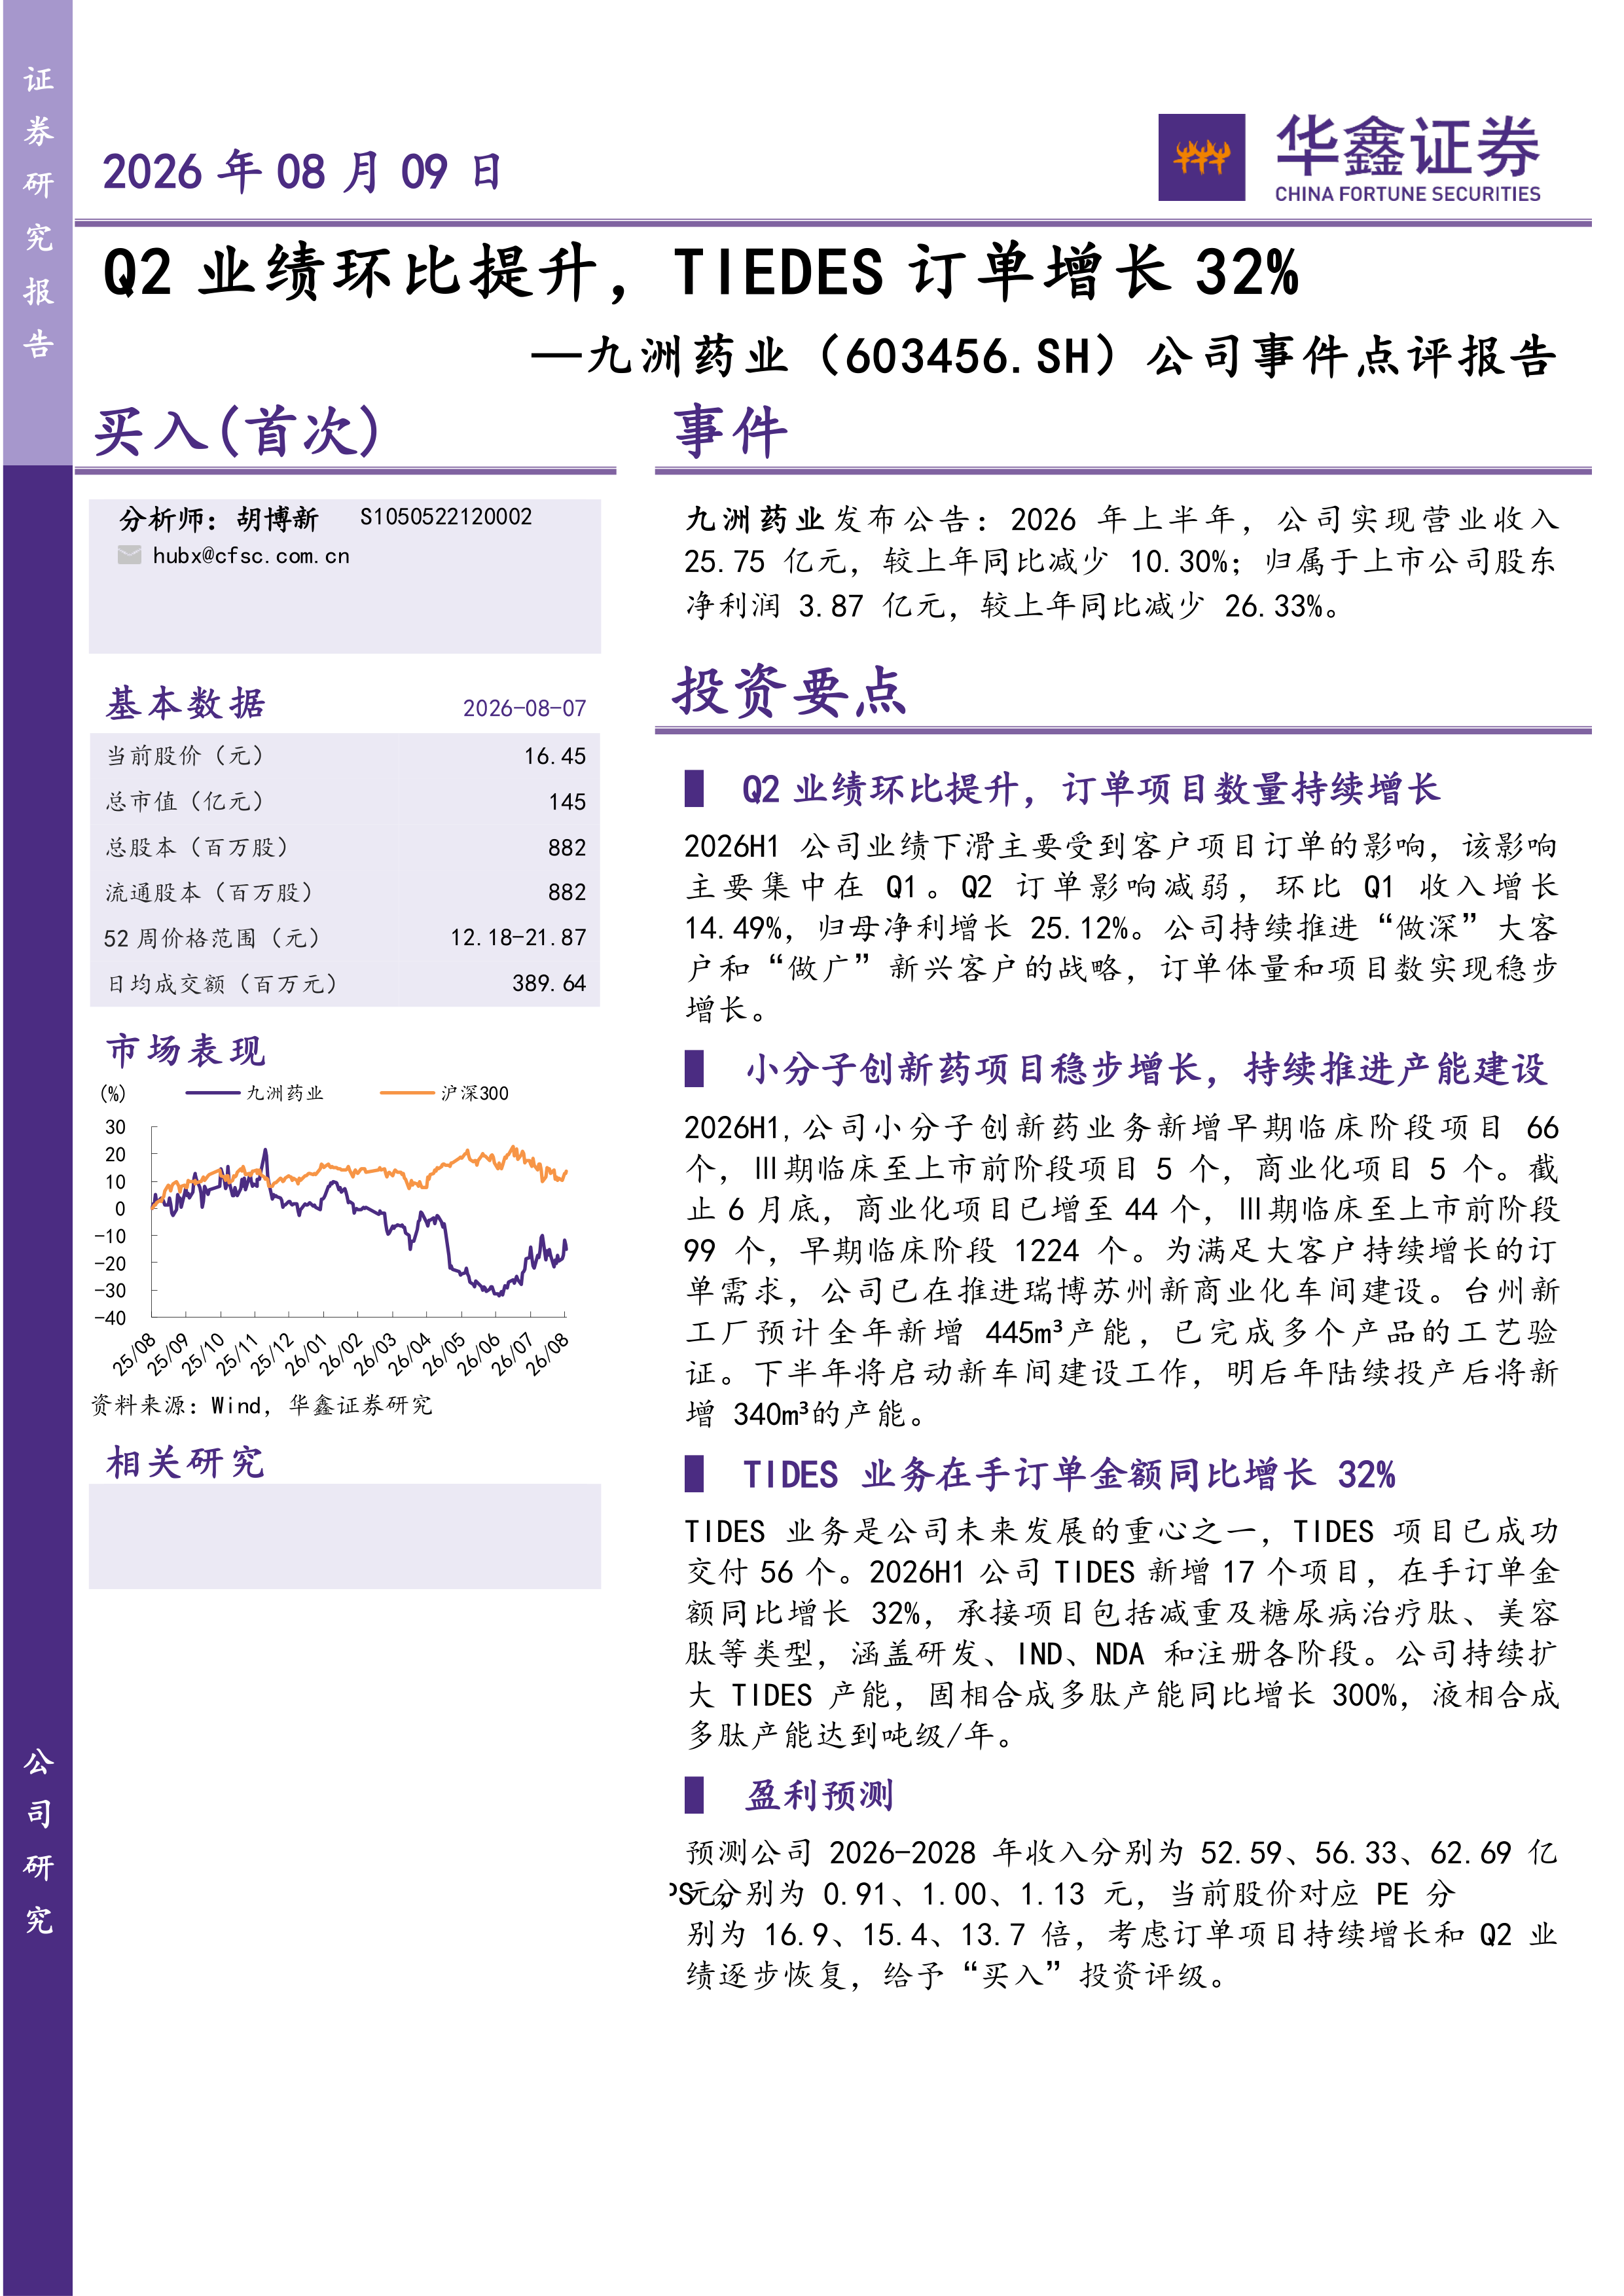
九洲药业发布公告:2026年上半年,公司实现营业收入25.75亿元,较上年同比减少10.30%;归属于上市公司股东净利润3.87亿元,较上年同比减少26.33%。
投资要点
Q2业绩环比提升,订单项目数量持续增长
2026H1公司业绩下滑主要受到客户项目订单的影响,该影响主要集中在Q1。Q2订单影响减弱,环比Q1收入增长14.49%,归母净利增长25.12%。公司持续推进“做深”大客户和“做广”新兴客户的战略,订单体量和项目数实现稳步增长。
小分子创新药项目稳步增长,持续推进产能建设
2026H1,公司小分子创新药业务新增早期临床阶段项目66个,Ⅲ期临床至上市前阶段项目5个,商业化项目5个。截止6月底,商业化项目已增至44个,Ⅲ期临床至上市前阶段99个,早期临床阶段1224个。为满足大客户持续增长的订单需求,公司已在推进瑞博苏州新商业化车间建设。台州新工厂预计全年新增445m³产能,已完成多个产品的工艺验证。下半年将启动新车间建设工作,明后年陆续投产后将新增340m³的产能。
TIDES业务在手订单金额同比增长32%
TIDES业务是公司未来发展的重心之一,TIDES项目已成功交付56个。2026H1公司TIDES新增17个项目,在手订单金额同比增长32%,承接项目包括减重及糖尿病治疗肽、美容肽等类型,涵盖研发、IND、NDA和注册各阶段。公司持续扩大TIDES产能,固相合成多肽产能同比增长300%,液相合成多肽产能达到吨级/年。
盈利预测
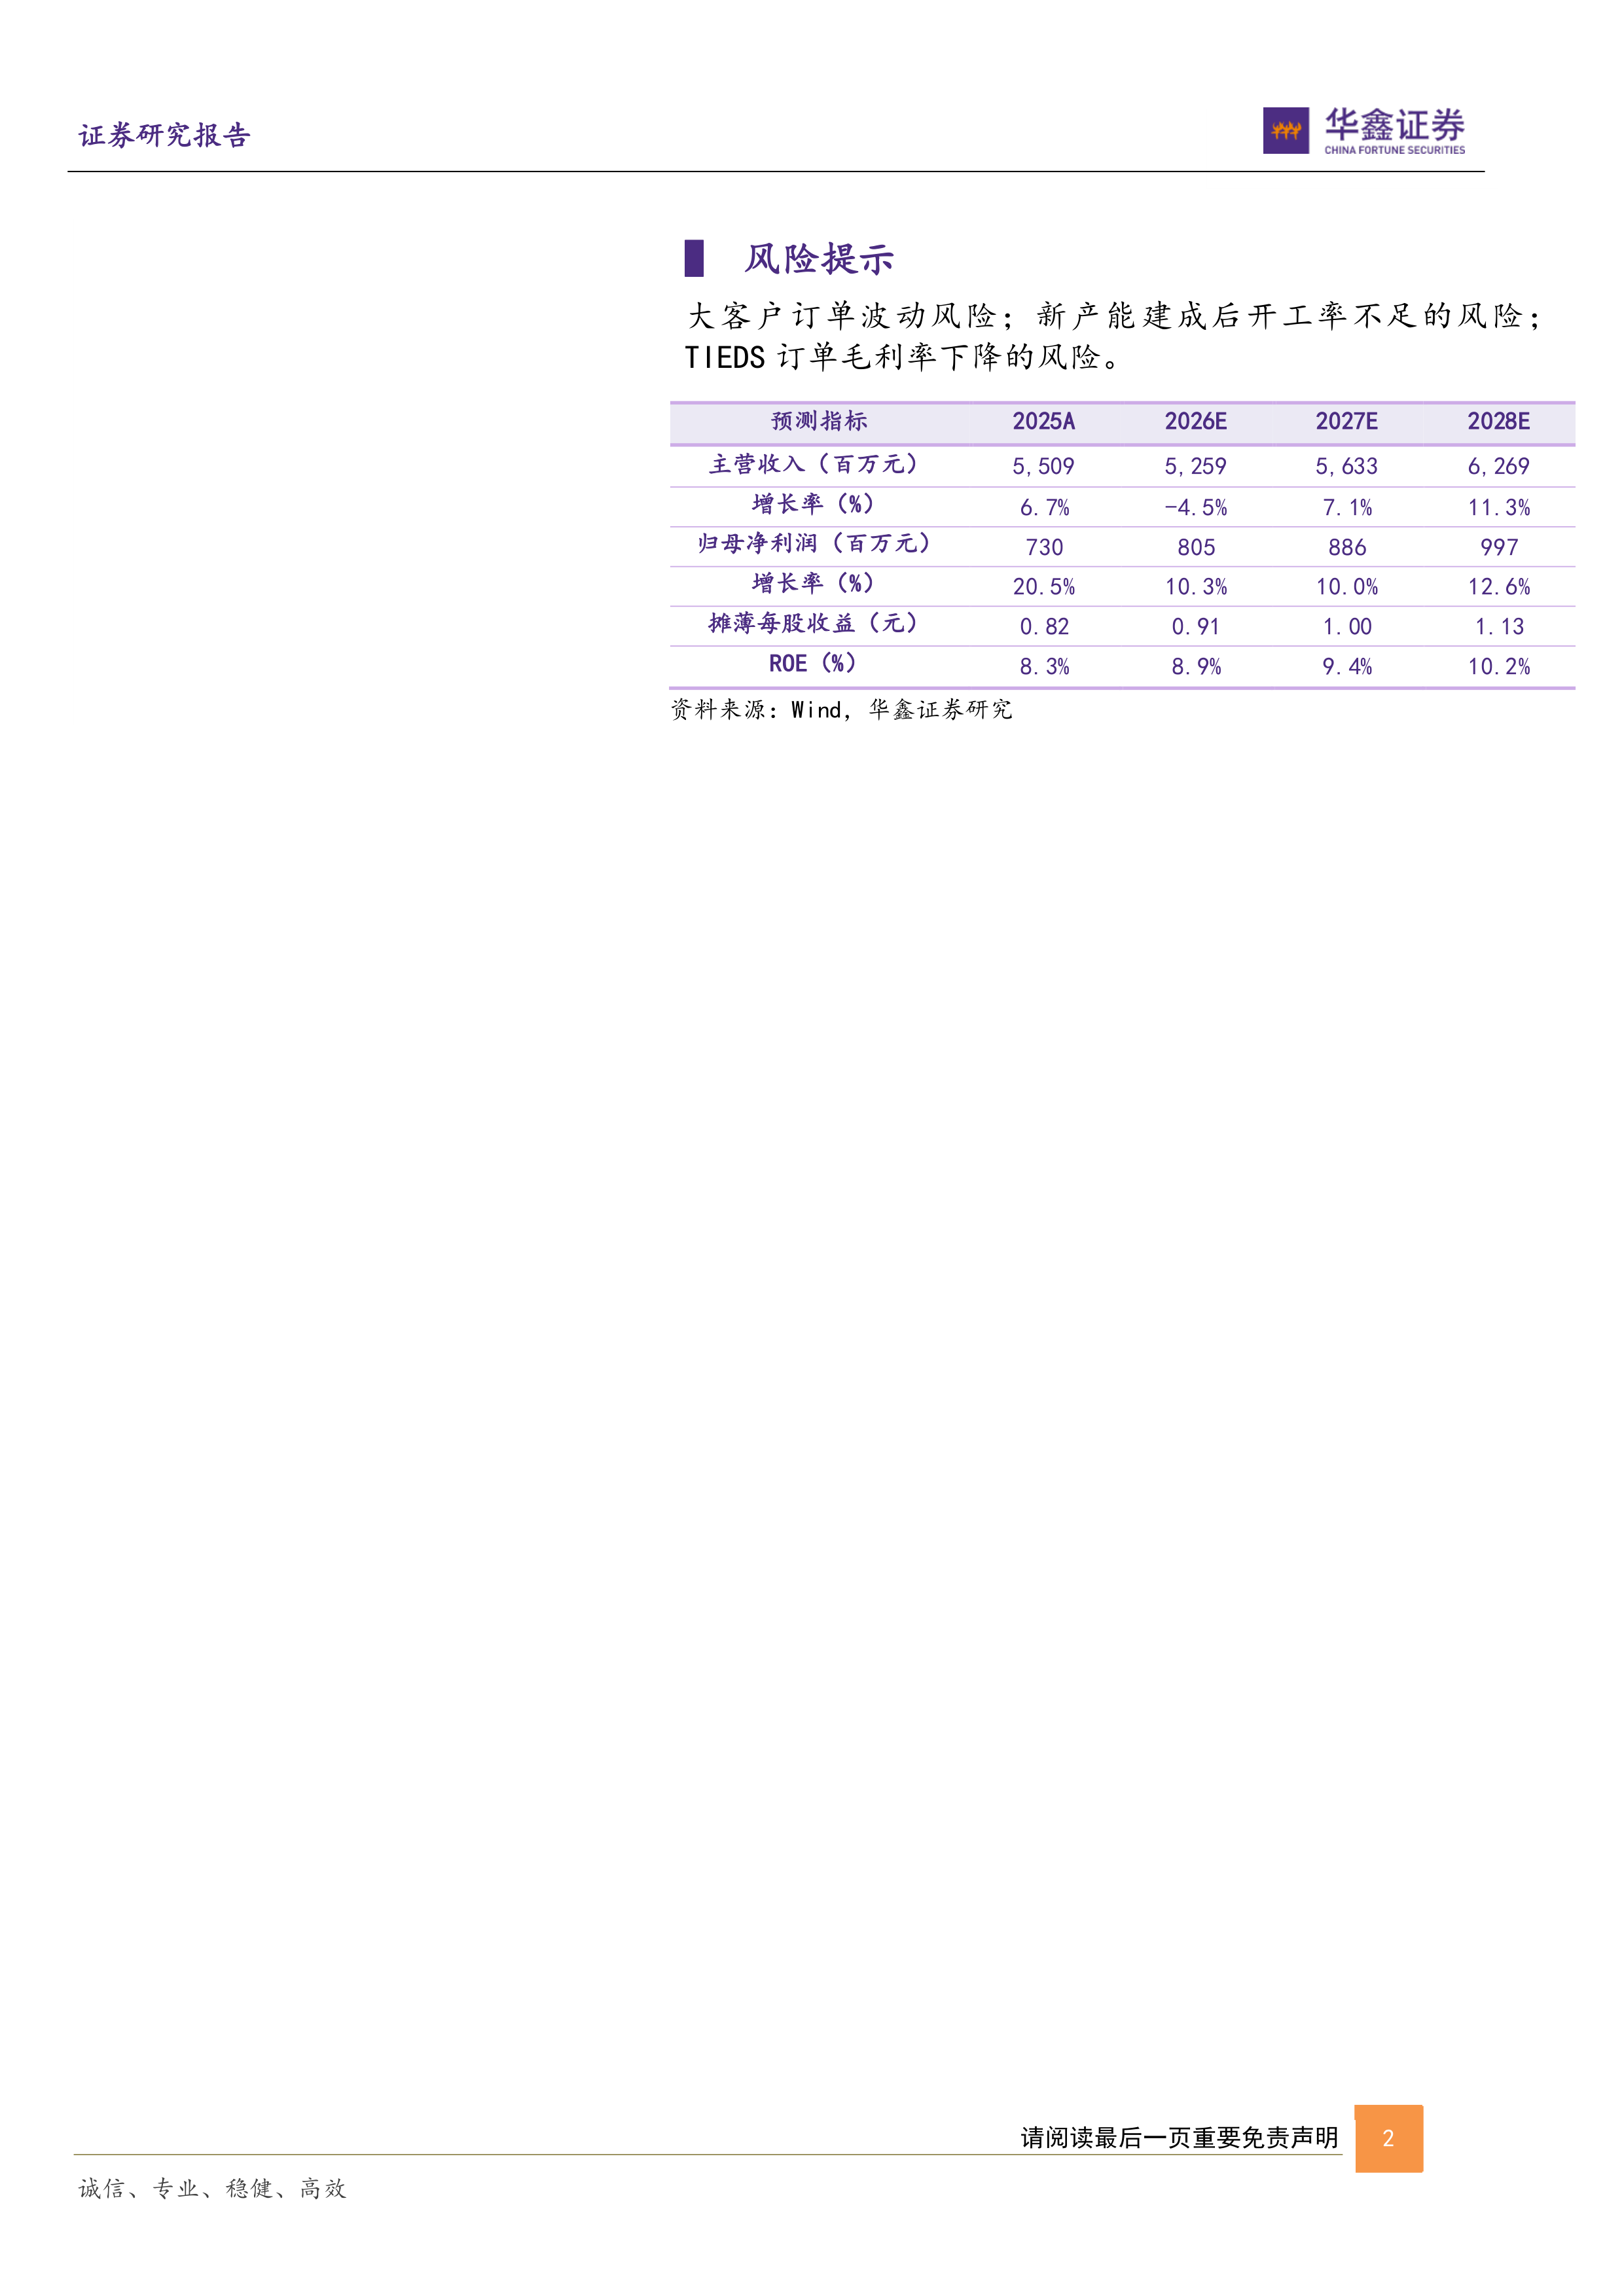
预测公司2026-2028年收入分别为52.59、56.33、62.69亿PS元,分别为0.91、1.00、1.13元,当前股价对应PE分
别为16.9、15.4、13.7倍,考虑订单项目持续增长和Q2业绩逐步恢复,给予“买入”投资评级。
风险提示
大客户订单波动风险;新产能建成后开工率不足的风险;TIEDS订单毛利率下降的风险。
本报告的核心观点认为,九洲药业2026年上半年业绩虽受客户项目订单影响而同比下滑,但该影响主要集中在一季度,二季度已显著环比改善。公司小分子创新药项目数量稳步增长,TIDES业务表现尤为突出,在手订单金额同比增长32%,同时产能建设持续推进,为未来业绩恢复和增长奠定了坚实基础。基于此,分析师首次覆盖并给予“买入”评级。
从战略层面看,TIDES业务被确立为公司未来发展重心,其在手订单的高速增长和产能的快速扩充(固相合成多肽产能同比增长300%)是最大的亮点。公司通过“做深”大客户与“做广”新兴客户的策略,有效对冲了短期订单波动,订单体量和项目数的稳步增长验证了其商业模式的韧性,为2026-2028年的盈利预测提供了支撑。
公司发布公告,2026年上半年实现营业收入25.75亿元,同比减少10.30%;归母净利润3.87亿元,同比减少26.33%。业绩下滑的主因是客户项目订单影响,但该影响主要集中于一季度。
2026H1业绩下滑主要受Q1客户订单影响,而Q2该影响已减弱。环比来看,Q2收入较Q1增长14.49%,归母净利润增长25.12%。公司持续推进大客户深耕与新兴客户拓展战略,订单体量和项目数均实现稳步增长。
2026H1小分子创新药业务新增早期临床项目66个,Ⅲ期至上市前项目5个,商业化项目5个。截至6月底,商业化项目增至44个,Ⅲ期至上市前99个,早期临床1224个。为满足大客户订单增长,公司正推进瑞博苏州新商业化车间建设,台州新工厂预计全年新增445m³产能,下半年启动新车间建设,明后年陆续投产后将新增340m³产能。
TIDES业务作为发展重心,已成功交付56个项目。2026H1新增17个项目,在手订单金额同比增长32%,涵盖减重及糖尿病治疗肽、美容肽等类型,覆盖研发至注册各阶段。产能方面,固相合成多肽产能同比增长300%,液相合成多肽产能达吨级/年。
预测公司2026-2028年收入分别为52.59、56.33、62.69亿元,EPS分别为0.91、1.00、1.13元,当前股价对应PE分别为16.9、15.4、13.7倍。基于订单项目持续增长和Q2业绩逐步恢复,给予“买入”投资评级。
主要风险包括:大客户订单波动风险;新产能建成后开工率不足的风险;TIDES订单毛利率下降的风险。
报告全面分析了九洲药业2026年上半年的经营情况:尽管收入与利润同比下滑,但下滑主要因一次性订单扰动,且Q2已呈现强劲环比回升。公司小分子业务项目储备丰富(商业化项目44个,早期项目超1200个),TIDES业务订单高速增长(+32%)并快速扩产(固相产能+300%),产能建设持续推进。这些因素共同构成了公司未来2-3年业绩恢复并增长的核心驱动力。
基于对2026-2028年的盈利预测,当前股价对应PE仅为16.9-13.7倍,在业绩逐步恢复的预期下,估值具有安全边际。分析师认为,公司凭借扎实的项目储备、明确的产能扩张计划以及高增长的TIDES业务,有望克服短期波动,实现稳健增长。综上,报告核心结论是对九洲药业长期发展前景持乐观态度,并建议投资者关注其业绩修复带来的投资机会。
医药行业周报:注重干湿闭环,AIDD为新药研发持续赋能
医药行业周报:AIDD价值逐步认可,聚焦配套验证服务
公司事件点评报告:加速赋能AI新药研发
公司事件点评报告:主营业务持续优化,“科技+场景”战略驱动长期发展
摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案
对不起!您还未登录!请登陆后查看!
您今日剩余【10】次下载额度,确定继续吗?
请填写你的需求,我们将尽快与您取得联系
{{nameTip}}
{{companyTip}}
{{telTip}}
{{sms_codeTip}}
{{emailTip}}
{{descriptionTip}}
*请放心填写您的个人信息,该信息仅用于“摩熵咨询报告”的发送