2025中国医药研发创新与营销创新峰会
爱迪特26中报点评:业绩稳健增长供应链优势持续兑现

爱迪特26中报点评:业绩稳健增长供应链优势持续兑现

研报

爱迪特26中报点评:业绩稳健增长供应链优势持续兑现

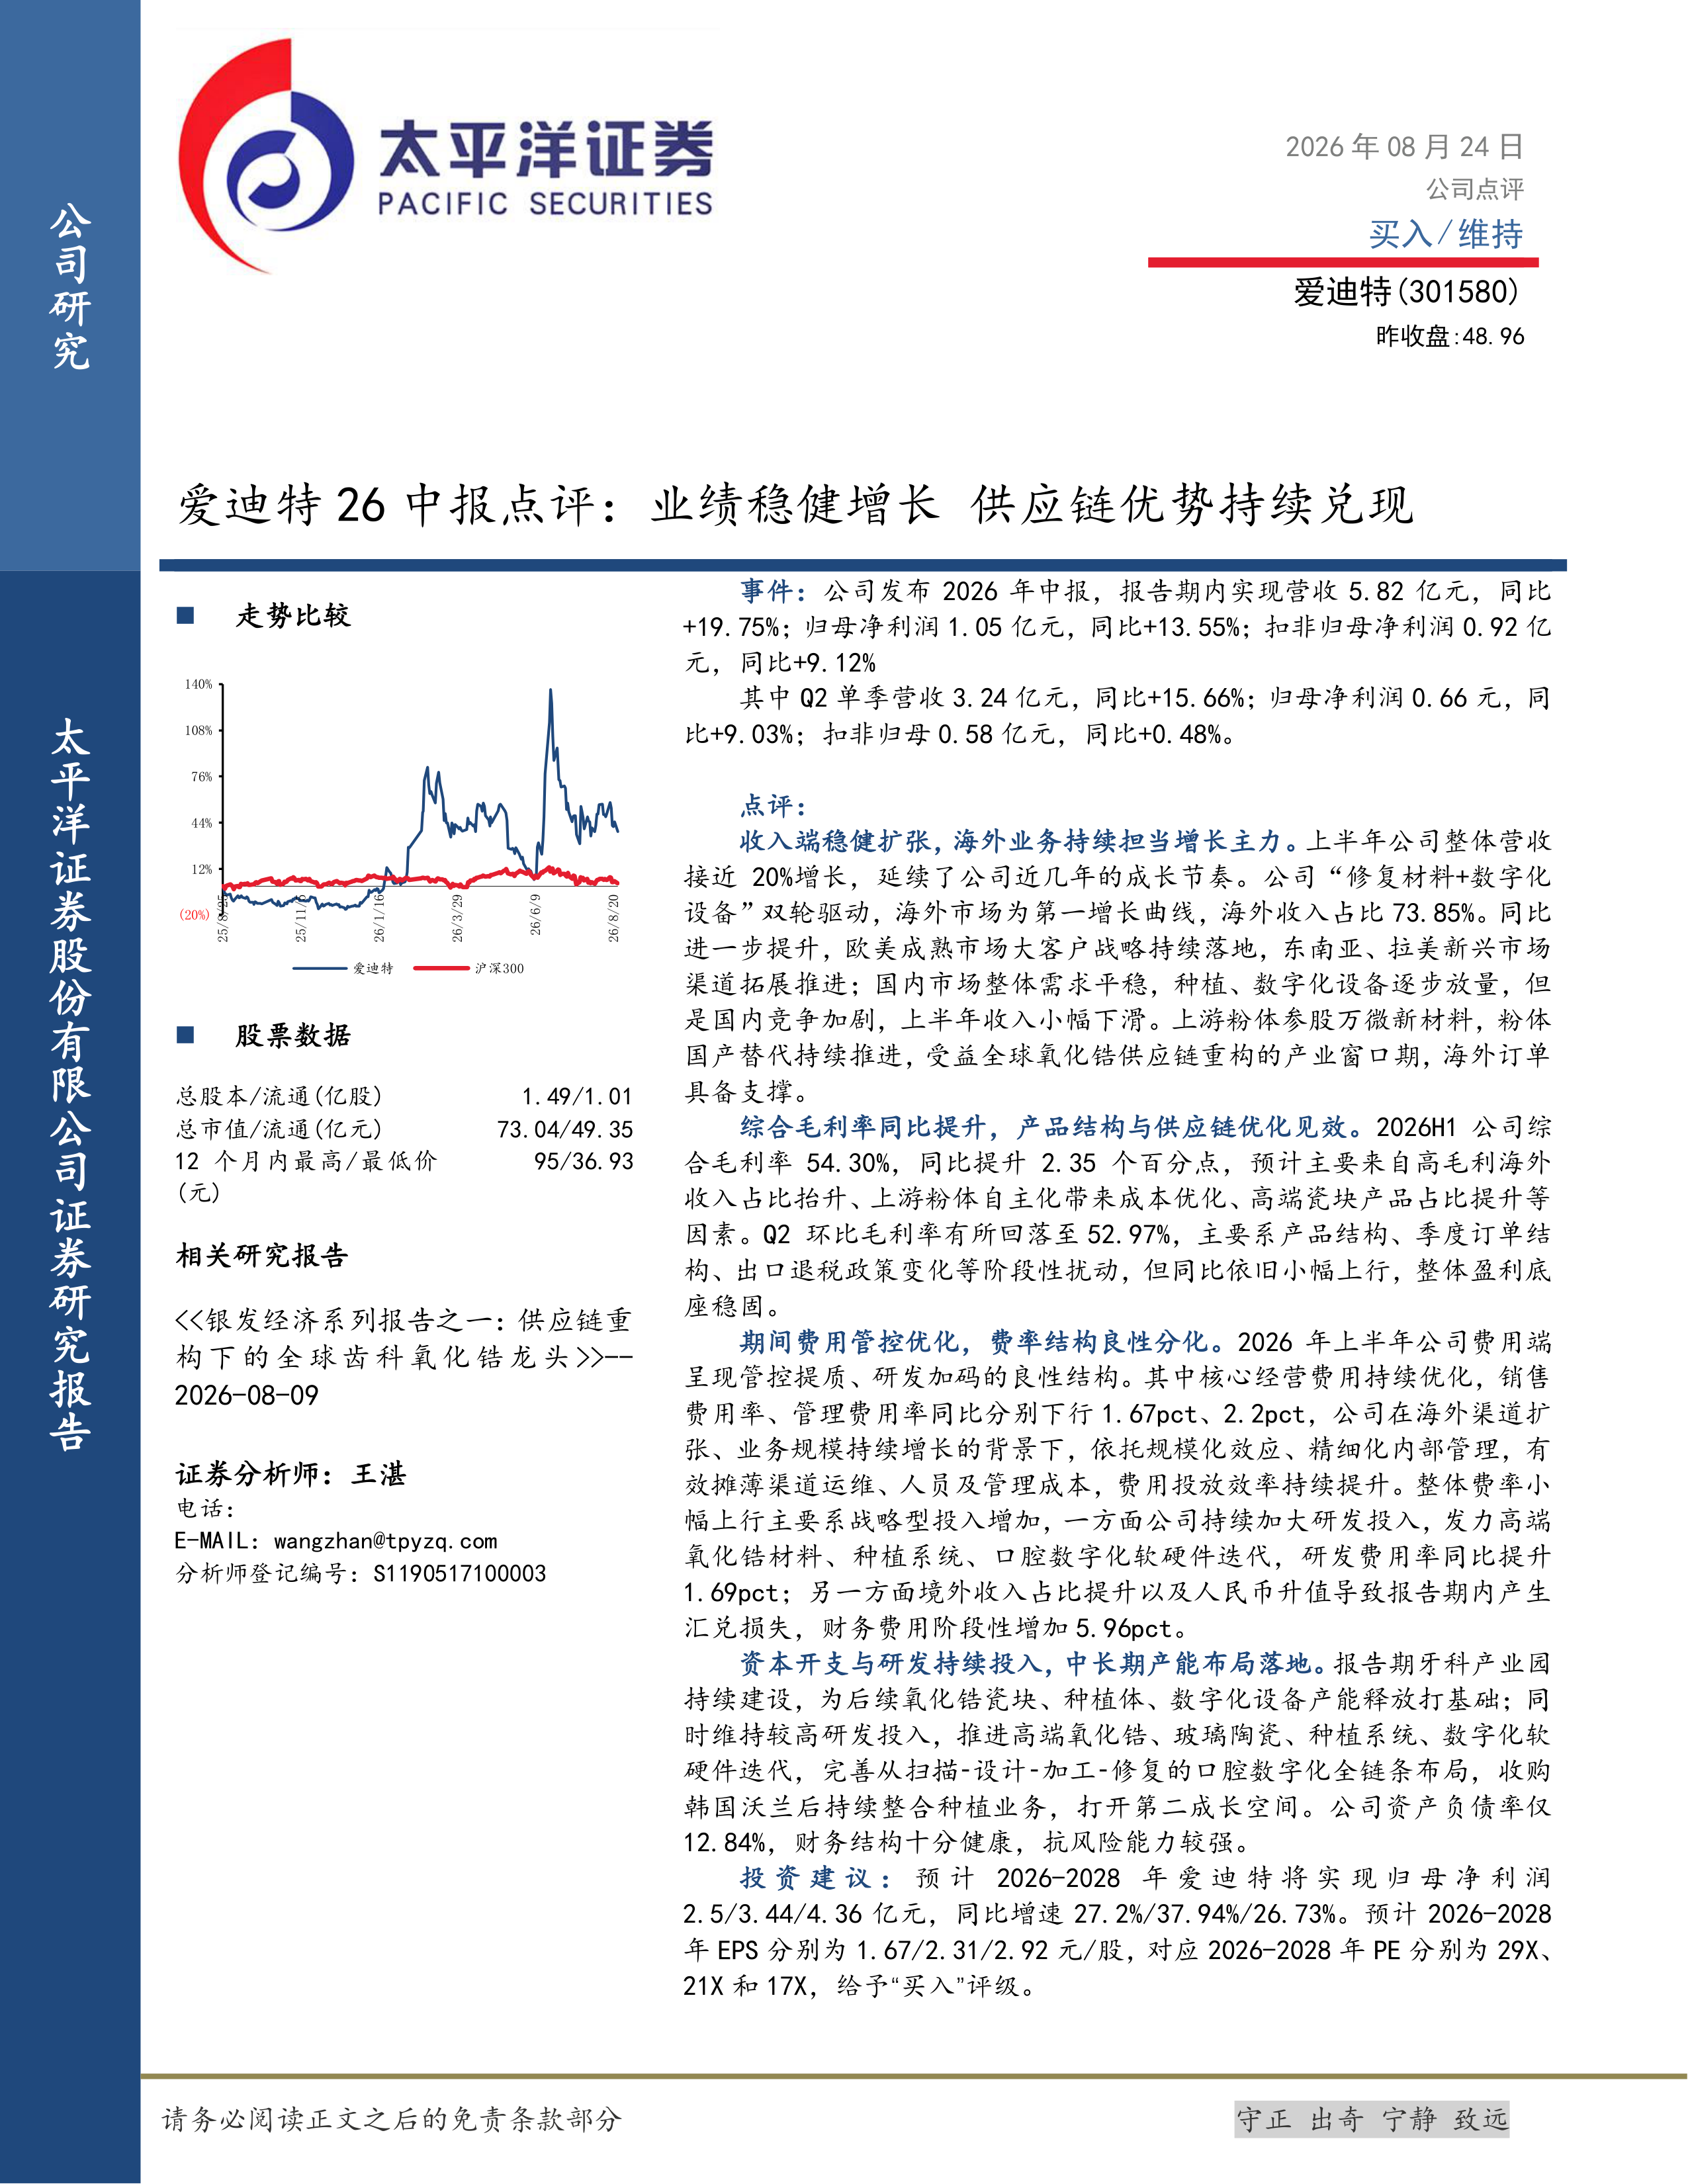
  爱迪特(301580)   事件:公司发布2026年中报,报告期内实现营收5.82亿元,同比+19.75%;归母净利润1.05亿元,同比+13.55%;扣非归母净利润0.92亿元,同比+9.12%   其中Q2单季营收3.24亿元,同比+15.66%;归母净利润0.66元,同比+9.03%;扣非归母0.58亿元,同比+0.48%。   点评:   收入端稳健扩张,海外业务持续担当增长主力。上半年公司整体营收接近20%增长,延续了公司近几年的成长节奏。公司“修复材料+数字化设备”双轮驱动,海外市场为第一增长曲线,海外收入占比73.85%。同比进一步提升,欧美成熟市场大客户战略持续落地,东南亚、拉美新兴市场渠道拓展推进;国内市场整体需求平稳,种植、数字化设备逐步放量,但是国内竞争加剧,上半年收入小幅下滑。上游粉体参股万微新材料,粉体国产替代持续推进,受益全球氧化锆供应链重构的产业窗口期,海外订单具备支撑。   综合毛利率同比提升,产品结构与供应链优化见效。2026H1公司综合毛利率54.30%,同比提升2.35个百分点,预计主要来自高毛利海外收入占比抬升、上游粉体自主化带来成本优化、高端瓷块产品占比提升等因素。Q2环比毛利率有所回落至52.97%,主要系产品结构、季度订单结构、出口退税政策变化等阶段性扰动,但同比依旧小幅上行,整体盈利底座稳固。   期间费用管控优化,费率结构良性分化。2026年上半年公司费用端呈现管控提质、研发加码的良性结构。其中核心经营费用持续优化,销售费用率、管理费用率同比分别下行1.67pct、2.2pct,公司在海外渠道扩张、业务规模持续增长的背景下,依托规模化效应、精细化内部管理,有效摊薄渠道运维、人员及管理成本,费用投放效率持续提升。整体费率小幅上行主要系战略型投入增加,一方面公司持续加大研发投入,发力高端氧化锆材料、种植系统、口腔数字化软硬件迭代,研发费用率同比提升1.69pct;另一方面境外收入占比提升以及人民币升值导致报告期内产生汇兑损失,财务费用阶段性增加5.96pct。   资本开支与研发持续投入,中长期产能布局落地。报告期牙科产业园持续建设,为后续氧化锆瓷块、种植体、数字化设备产能释放打基础;同时维持较高研发投入,推进高端氧化锆、玻璃陶瓷、种植系统、数字化软硬件迭代,完善从扫描‑设计‑加工‑修复的口腔数字化全链条布局,收购韩国沃兰后持续整合种植业务,打开第二成长空间。公司资产负债率仅12.84%,财务结构十分健康,抗风险能力较强。   投资建议:预计2026-2028年爱迪特将实现归母净利润2.5/3.44/4.36亿元,同比增速27.2%/37.94%/26.73%。预计2026-2028年EPS分别为1.67/2.31/2.92元/股,对应2026-2028年PE分别为29X、21X和17X,给予“买入”评级。   风险提示:海外收入占比较高,面临国际贸易摩擦、地缘政治扰动及汇率波动风险;新品研发、海外资质认证进度不及预期;新建产能释放后订单消化不及预期;种植、正畸等第二曲线新业务整合及商业化进展存在不确定性。

报告标签:
  • 个股研报
报告专题:
  • 下载次数:

    1890 次

  • 发布机构:

    太平洋证券股份有限公司

  • 发布日期:

    2026-08-26

  • 页数:

    5页

下载全文
定制咨询
报告内容
报告摘要

  爱迪特(301580)

  事件:公司发布2026年中报,报告期内实现营收5.82亿元,同比+19.75%;归母净利润1.05亿元,同比+13.55%;扣非归母净利润0.92亿元,同比+9.12%

  其中Q2单季营收3.24亿元,同比+15.66%;归母净利润0.66元,同比+9.03%;扣非归母0.58亿元,同比+0.48%。

  点评:

  收入端稳健扩张,海外业务持续担当增长主力。上半年公司整体营收接近20%增长,延续了公司近几年的成长节奏。公司“修复材料+数字化设备”双轮驱动,海外市场为第一增长曲线,海外收入占比73.85%。同比进一步提升,欧美成熟市场大客户战略持续落地,东南亚、拉美新兴市场渠道拓展推进;国内市场整体需求平稳,种植、数字化设备逐步放量,但是国内竞争加剧,上半年收入小幅下滑。上游粉体参股万微新材料,粉体国产替代持续推进,受益全球氧化锆供应链重构的产业窗口期,海外订单具备支撑。

  综合毛利率同比提升,产品结构与供应链优化见效。2026H1公司综合毛利率54.30%,同比提升2.35个百分点,预计主要来自高毛利海外收入占比抬升、上游粉体自主化带来成本优化、高端瓷块产品占比提升等因素。Q2环比毛利率有所回落至52.97%,主要系产品结构、季度订单结构、出口退税政策变化等阶段性扰动,但同比依旧小幅上行,整体盈利底座稳固。

  期间费用管控优化,费率结构良性分化。2026年上半年公司费用端呈现管控提质、研发加码的良性结构。其中核心经营费用持续优化,销售费用率、管理费用率同比分别下行1.67pct、2.2pct,公司在海外渠道扩张、业务规模持续增长的背景下,依托规模化效应、精细化内部管理,有效摊薄渠道运维、人员及管理成本,费用投放效率持续提升。整体费率小幅上行主要系战略型投入增加,一方面公司持续加大研发投入,发力高端氧化锆材料、种植系统、口腔数字化软硬件迭代,研发费用率同比提升1.69pct;另一方面境外收入占比提升以及人民币升值导致报告期内产生汇兑损失,财务费用阶段性增加5.96pct。

  资本开支与研发持续投入,中长期产能布局落地。报告期牙科产业园持续建设,为后续氧化锆瓷块、种植体、数字化设备产能释放打基础;同时维持较高研发投入,推进高端氧化锆、玻璃陶瓷、种植系统、数字化软硬件迭代,完善从扫描‑设计‑加工‑修复的口腔数字化全链条布局,收购韩国沃兰后持续整合种植业务,打开第二成长空间。公司资产负债率仅12.84%,财务结构十分健康,抗风险能力较强。

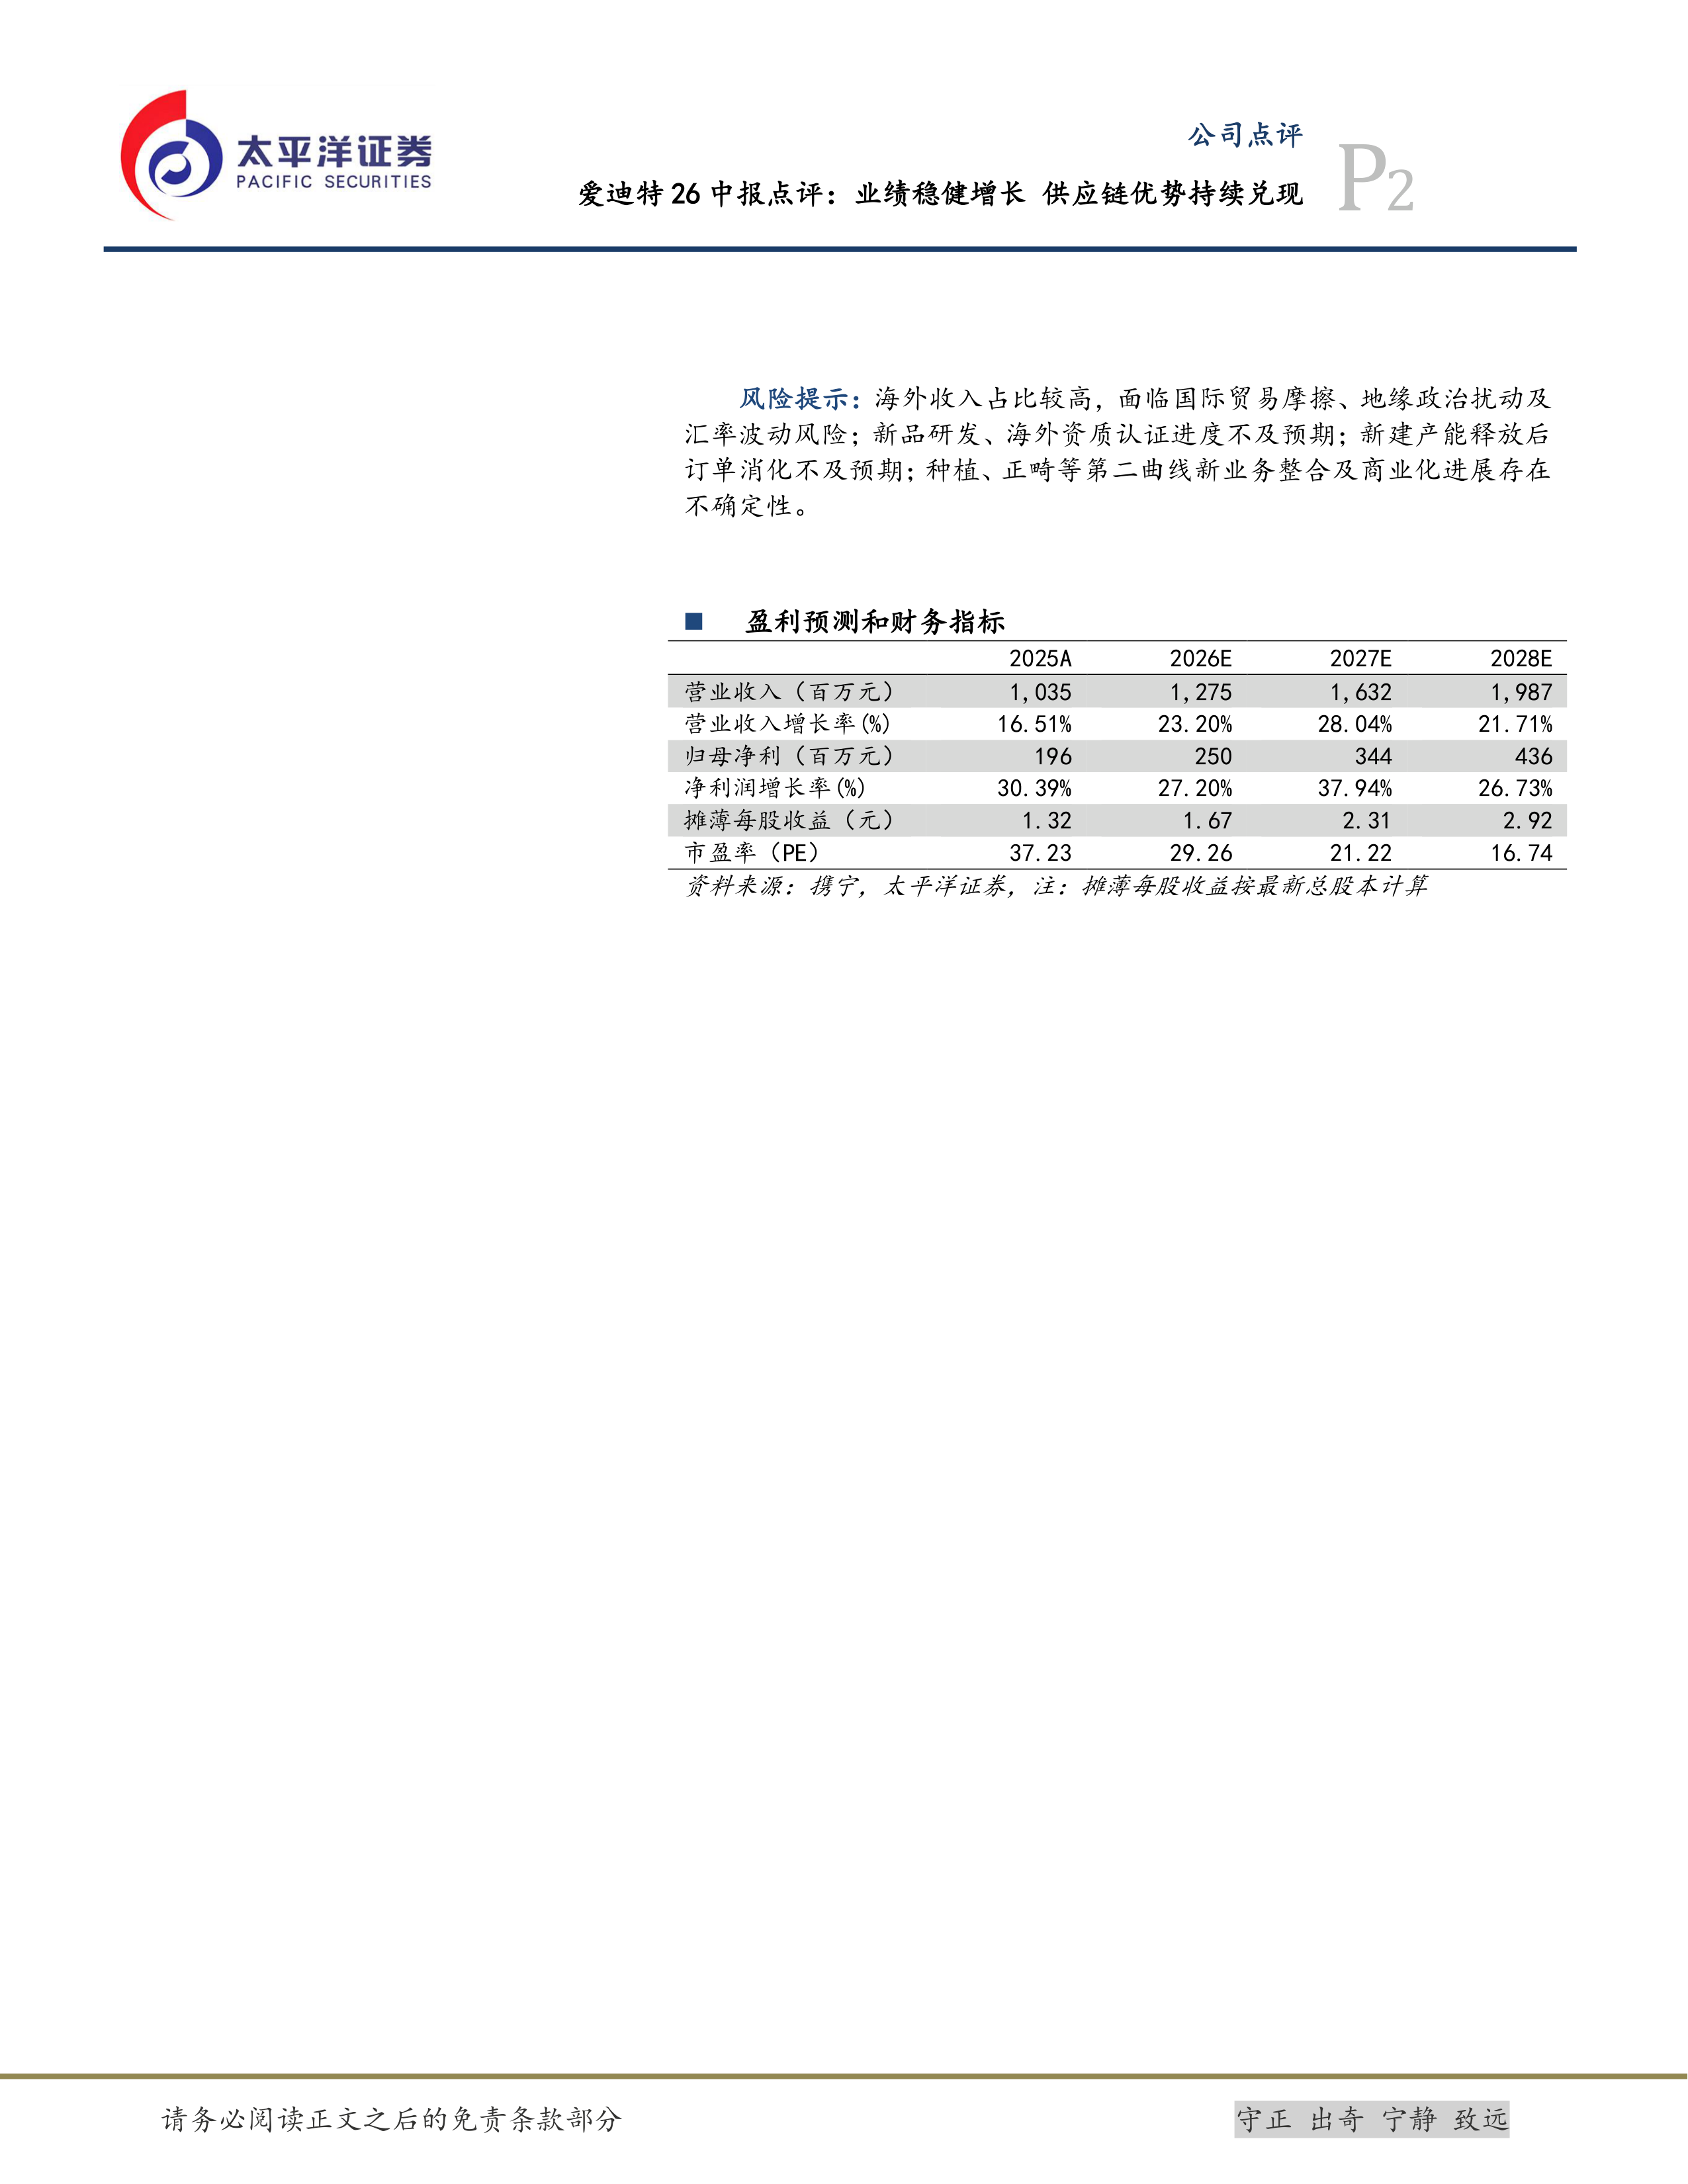
  投资建议:预计2026-2028年爱迪特将实现归母净利润2.5/3.44/4.36亿元,同比增速27.2%/37.94%/26.73%。预计2026-2028年EPS分别为1.67/2.31/2.92元/股,对应2026-2028年PE分别为29X、21X和17X,给予“买入”评级。

  风险提示:海外收入占比较高,面临国际贸易摩擦、地缘政治扰动及汇率波动风险;新品研发、海外资质认证进度不及预期;新建产能释放后订单消化不及预期;种植、正畸等第二曲线新业务整合及商业化进展存在不确定性。


报告正文
摩熵医药企业版
9大数据库,200+子数据库,一站查询药品研发、临床、上市、销售、投资、政策等数据了解更多
我要试用
1 / 5
试读已结束,如需全文阅读可点击
下载全文
如果您有其他需求,请点击
定制服务咨询
太平洋证券股份有限公司最新报告
关于摩熵咨询

摩熵咨询是摩熵数科旗下生物医药专业咨询服务品牌,由深耕医药领域多年的专业人士组成,核心成员均来自国际顶级咨询机构和行业标杆企业,涵盖立项、市场、战略、投资等从业背景,依托摩熵数科丰富的外部专家资源及全面的医药全产业链数据库,为客户提供专业咨询服务和定制化解决方案

1W+
医药行业研究报告
200+
真实项目案例
1300+
业内高端专家资源
市场洞察与营销赋能
市场洞察与营销赋能
分析市场现状,洞察行业趋势,依托数据分析和深度研究,辅助商业决策。
立项评估及管线规划
立项评估及管线规划
提供疾病领域品种调研、专家访谈、品种立项、项目交易整套服务。
产业规划及研究服务
产业规划及研究服务
以数据为基础,为组织、园区、企业提供科学的决策依据和趋势线索。
多渠道数据分析及定制服务
多渠道数据分析及定制服务
帮助客户深入了解目标领域和市场情况,发现潜在机会,优化企业决策。
投资决策与交易估值
投资决策与交易估值
依托全球医药全产业链数据库与顶级投行级分析模型,为并购、融资、IPO提供全周期决策支持。
立即定制

标签云

洞察市场格局
解锁药品研发情报

400客服电话

  • 定制咨询业务

    400-9696-311 转2

  • 数据与AI定制业务

    400-9696-311 转3